IFRS Foundation lancia una risorsa pratica per l’implementazione di IFRS S1 e IFRS S2
Mentre le aziende passano dalla preparazione per IFRS S1 e IFRS S2 alla loro applicazione pratica, le domande relative all’implementazione diventano sempre più specifiche. Gli ultimi materiali del TIG mostrano dove si concentra l’incertezza e come IFRS Foundation stia affrontando tali questioni attraverso risposte pubblicate e discussioni tecniche.
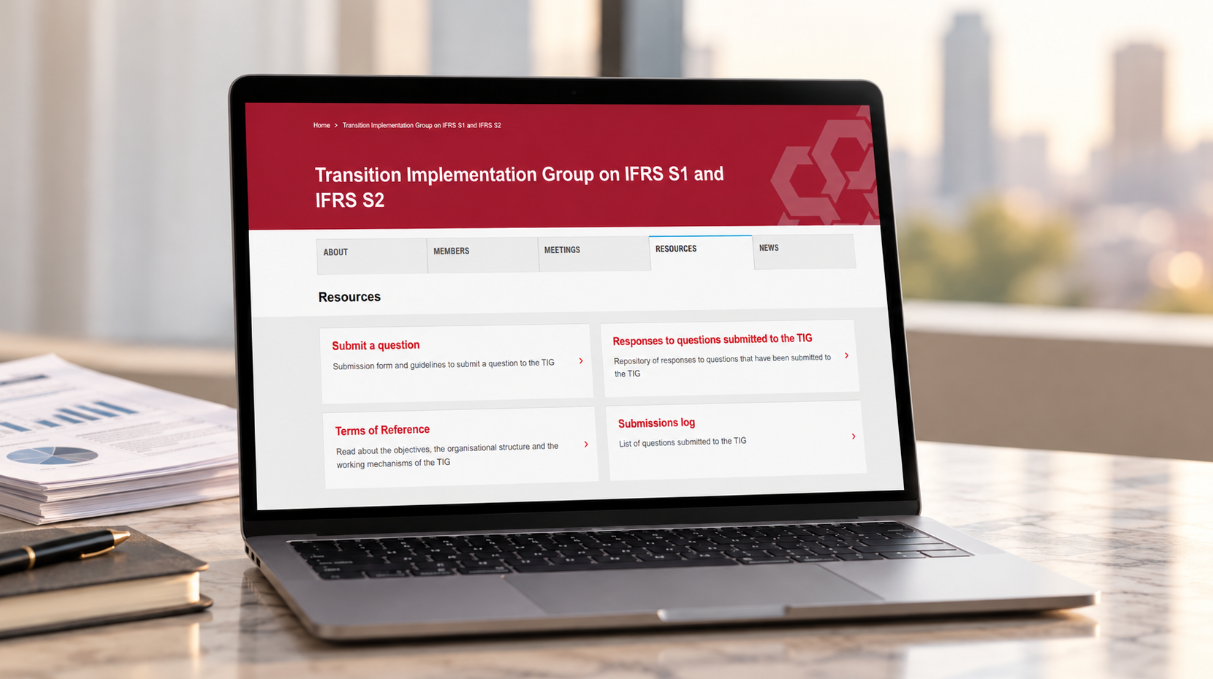
La IFRS Foundation ha creato una risorsa dedicata, che riunisce le domande pratiche sottoposte al Transition Implementation Group on IFRS S1 and IFRS S2 (TIG) e le risposte fornite attraverso il processo di implementazione.
Il registro delle richieste allegato contiene le domande 37 ricevute entro 7 luglio 2026. Le domande provengono dagli stakeholder che applicano IFRS S1 e IFRS S2 e si concentrano sulle questioni pratiche che sorgono durante l'implementazione.
Come funziona il processo TIG
La International Sustainability Standards Board (ISSB) ha istituito il TIG per fornire un forum pubblico per discutere le domande sull'implementazione derivanti da IFRS S1 e IFRS S2. Il gruppo aiuta inoltre ISSB a determinare se siano necessarie ulteriori azioni in risposta a tali domande.
Gli stakeholder possono sottoporre potenziali domande sull'implementazione affinché siano prese in considerazione. Il personale della IFRS Foundation valuta le richieste e assegna la priorità alle questioni da discutere nel TIG. Le domande selezionate per la discussione devono riguardare IFRS S1 o IFRS S2, avere il potenziale di determinare una diversità nelle prassi ed essere rilevanti per un'ampia platea di stakeholder.
Alcune domande ricevono una risposta diretta dalla IFRS Foundation sulla base dei requisiti esistenti di IFRS S1 o IFRS S2, mentre altre vengono discusse attraverso i documenti all’ordine del giorno del TIG e le sintesi delle riunioni. Il registro delle comunicazioni riporta ciascuna domanda, il relativo stato e ogni eventuale riunione del TIG o documento all’ordine del giorno correlato.
Periodi e tempistiche della rendicontazione
Diverse comunicazioni riguardano il modo in cui le informative finanziarie relative alla sostenibilità si allineano alla rendicontazione finanziaria. Una di esse chiede se i dati sulle emissioni debbano riferirsi allo stesso periodo di rendicontazione del bilancio d’esercizio.
Nella sua risposta pubblicata, la IFRS Foundation richiama i requisiti di IFRS S1 secondo cui le informative finanziarie relative alla sostenibilità devono coprire lo stesso periodo di rendicontazione dei relativi bilanci d’esercizio. IFRS S2 consente, in circostanze specifiche, di utilizzare informazioni relative alla catena del valore riferite a un periodo di rendicontazione diverso.
Un’altra comunicazione chiede se la rendicontazione finanziaria trimestrale comporti anch’essa l’obbligo di una rendicontazione trimestrale sulla sostenibilità. La risposta della IFRS Foundation spiega che IFRS S1 non stabilisce la frequenza della rendicontazione infrannuale; questa può invece essere determinata dalle giurisdizioni, dalle autorità di regolamentazione, dalle borse valori o da altre autorità competenti.
Come possono essere organizzate le informative
I redattori hanno inoltre chiesto quanta flessibilità IFRS S1 e IFRS S2 consentano nella struttura della relazione.
Le risposte pubblicate chiariscono che IFRS S1 non prescrive un formato unico. Le informative finanziarie relative alla sostenibilità devono essere incluse nelle relazioni finanziarie a uso generale e presentate in modo chiaro e coerente.
Quando le informative richieste da ISSB sono presentate insieme ad altre informazioni sulla sostenibilità, le informazioni obbligatorie devono rimanere chiaramente identificabili e non essere oscurate. Gli Standard non richiedono riferimenti paragrafo per paragrafo a IFRS S1 o IFRS S2.
Ambito di applicazione di 3 ed emissioni finanziate
La contabilizzazione dei GHG riveste un ruolo di primo piano nei contributi. Per lo Scope 3, IFRS S2 richiede a un’entità di considerare le categorie 15 nel Greenhouse Gas Protocol Corporate Value Chain (Scope 3) Accounting and Reporting Standard (2011) e di individuare quelle pertinenti per la propria catena del valore. La rilevanza determina quindi le informative correlate.
Le domande su come applicare il GHG Protocol Corporate Standard stesso esulano dal mandato del TIG e sono rinviate a GHG Protocol.
I contributi del settore finanziario riguardano le emissioni finanziate, compresi l’asset management, le attività assicurative e i metodi di misurazione. Una domanda chiede se le entità debbano utilizzare la metodologia Partnership for Carbon Accounting Financials (PCAF). La risposta della IFRS Foundation afferma che IFRS S2 non richiede una specifica metodologia PCAF per la misurazione delle emissioni finanziate.
Alcune difficoltà di attuazione relative ai GHG hanno inoltre contribuito ai successivi lavori di definizione degli standard. Il registro dei contributi rileva che le questioni sollevate attraverso il TIG rientravano tra quelle considerate quando ISSB ha proposto modifiche mirate a IFRS S2 nell’aprile 2025.
Entità che redige il report e conformità
Altri contributi riguardano il perimetro di rendicontazione e i meccanismi per dichiarare la conformità.
Una domanda di marzo 2026 chiede se l'esempio di entità che rendiconta contenuto in IFRS S1 determini quali entità siano tenute ad applicare gli Standard ISSB.
La risposta della IFRS Foundation spiega che gli Standard ISSB non determinano quali entità debbano rendicontare. Quando un'entità applica gli Standard, la sua informativa finanziaria relativa alla sostenibilità deve riguardare la stessa entità che rendiconta cui si riferiscono i relativi bilanci. Se tali bilanci riguardano un gruppo consolidato, anche l'informativa finanziaria relativa alla sostenibilità riguarda lo stesso gruppo.
Un altro contributo riguarda la dichiarazione di conformità ai sensi di IFRS S1, compresa la relativa formulazione e la questione se IFRS S2 richieda una dichiarazione separata. La risposta pubblicata afferma che gli Standard non prescrivono una formulazione specifica per la dichiarazione di conformità. La dichiarazione riguarda la conformità a tutti i requisiti applicabili degli Standard di informativa sulla sostenibilità IFRS, anziché richiedere una dichiarazione separata per IFRS S2.
Che cosa si considera un obiettivo relativo al clima?
La riunione di luglio 2026 del TIG ha affrontato una questione relativa al significato di "obiettivi" in IFRS S2.
La richiesta chiede se i requisiti di informativa si applichino esclusivamente agli obiettivi relativi alle emissioni di GHG, esclusivamente alle misure esplicitamente descritte come obiettivi, oppure esclusivamente agli obiettivi approvati da un particolare organo di governance o di gestione.
Secondo il parere dello staff discusso durante la riunione di luglio 2026 del TIG, gli obiettivi relativi al clima non sono limitati agli obiettivi relativi alle emissioni di GHG. Un impegno, un obiettivo o un'altra misura può rientrare nei requisiti relativi agli obiettivi anche qualora un'entità non utilizzi la parola "obiettivo". IFRS S2 inoltre non rende la classificazione come obiettivo dipendente dall'approvazione da parte di un particolare organo di governance o di gestione.
La valutazione richiede l'esercizio del giudizio sulla base dell'obiettivo e dei requisiti di informativa previsti da IFRS S2, anche considerando se la misura sia collegata a un rischio o a un'opportunità relativi al clima, fornisca informazioni sulla performance e consenta di monitorare o misurare i progressi. La materialità determina quindi quali informazioni sugli obiettivi individuati debbano essere oggetto di informativa.
Utilizzo dei materiali TIG
I redattori possono utilizzare il registro delle richieste presentate per verificare se sia già stata sollevata una questione analoga e quindi consultare la relativa risposta pubblicata, il documento dell’ordine del giorno o la sintesi della riunione.
Le risposte riflettono gli Standards così come si applicavano quando ciascuna questione è stata sottoposta al TIG e non riflettono le modifiche introdotte dagli Emendamenti di dicembre 2025 relativi all’informativa sulle emissioni di gas serra. Pertanto, le risposte precedenti relative alle emissioni di gas serra dovrebbero essere verificate rispetto ai requisiti applicabili al periodo di riferimento pertinente.
Gli emendamenti sono efficaci per i periodi di riferimento annuali che hanno inizio a partire dal 1 gennaio 2027, con applicazione anticipata consentita.