Rendicontazione di sostenibilità dell'UE: ESRS rivista e strumenti digitali aggiornati
I nuovi requisiti dell’UE in materia di rendicontazione e gli strumenti aggiornati di EFRAG apportano cambiamenti pratici all’informativa di sostenibilità, alla raccolta dei dati e alla rendicontazione digitale.
La scorsa settimana, gli European Sustainability Reporting Standards (ESRS) rivisti sono entrati in vigore, introducendo requisiti di informativa semplificati per le imprese rientranti nell’ambito di applicazione della Corporate Sustainability Reporting Directive (CSRD).
Contestualmente, EFRAG ha aggiornato il proprio Digital Template, la tassonomia XBRL e il convertitore per il Voluntary Sustainability Reporting Standard (VS), fornendo alle imprese non soggette agli obblighi di rendicontazione CSRD strumenti allineati allo standard definitivo adottato dalla Commissione europea.
ESRS rivisti: cosa si applica a 2026 e 2027?
Il Delegated Regulation (EU) 2026/1563 della Commissione è entrato in vigore il 10 novembre 2026. Gli ESRS rivisti si applicheranno agli esercizi finanziari aventi inizio il 1 gennaio 2027 o successivamente, con la possibilità di applicazione anticipata nel 2026.
La revisione riduce i datapoint obbligatori di oltre 60%. Le modifiche includono un approccio rivisto alle valutazioni della doppia rilevanza, ulteriori esenzioni dagli obblighi di rendicontazione e una maggiore flessibilità riguardo alle informazioni sulla catena del valore.
La riforma Omnibus ha inoltre ristretto l'ambito della rendicontazione obbligatoria CSRD. Ai sensi della Direttiva (UE) 2026/470, la soglia generale per la rendicontazione è superiore a 1,000 dipendenti e a €450 milioni di fatturato netto annuo, fatte salve le disposizioni applicabili alle entità e ai gruppi.
Per gli esercizi finanziari che iniziano nel 2026, le società rientranti nell'ambito dell'attuale ESRS possono utilizzare gli standard precedenti, adottare anticipatamente gli standard rivisti oppure applicare gli standard precedenti insieme alle specifiche ESRS 1 esenzioni consentite dall'articolo 2 del Regolamento (UE) 2026/1563. La versione applicata deve essere indicata nella dichiarazione di sostenibilità.
Le società che rendicontano sulla base dell'anno solare pubblicheranno generalmente le loro prime relazioni obbligatorie conformi agli standard rivisti nel 2028.
I team responsabili della rendicontazione che preparano le dichiarazioni 2026 dovrebbero pertanto confermare l'approccio prescelto prima di finalizzare la mappatura delle informative, la raccolta dei dati e le valutazioni della rilevanza.
Da VSME al nuovo standard volontario
Il Regolamento delegato (UE) della Commissione 2026/1560 stabilisce il VS, sostituendo la precedente Raccomandazione VSME. Il nuovo standard è entrato in vigore il 24 settembre 2026 ed è disponibile per l’uso volontario da parte delle imprese al di fuori della rendicontazione obbligatoria CSRD. Fornisce inoltre la base per il limite relativo alla catena del valore, che tutela le imprese con non più di 1,000 dipendenti.
Il VS mantiene i Moduli di base e completo, ma introduce modifiche che incidono sulla raccolta dei dati:
- Clima e ambiente: sono state eliminate l’intensità delle emissioni di GHG e alcune informative sull’uso del suolo. La rendicontazione relativa all’acqua comprende ora il consumo nelle aree soggette a stress idrico, anziché il precedente indicatore dei prelievi nelle aree con elevato stress idrico. Anche le informative sui rifiuti sono state riviste.
- Forza lavoro: il turnover dei dipendenti è stato spostato dal Modulo di base al Modulo completo. Le informazioni sulla formazione disaggregate per genere non sono più richieste, mentre sono stati adeguati i calcoli relativi agli infortuni sul lavoro e ai decessi.
- Imprese più piccole: Diverse informative, tra cui il consumo di energia, le emissioni di GHG, l'acqua e i rifiuti, sono volontarie per le aziende con 10 dipendenti o meno.
Le aziende che in precedenza utilizzavano i questionari VSME dovrebbero rivedere i propri modelli di raccolta dei dati, anziché trasferire gli indicatori esistenti senza verificare i requisiti aggiornati.
Il limite della catena del valore: cosa possono richiedere le aziende più grandi?
Il VS sostiene inoltre il limite della catena del valore introdotto nell'ambito della riforma Omnibus.
A partire dagli esercizi finanziari che hanno inizio il 1 gennaio 2027 o successivamente, le imprese con non più di 1,000 dipendenti nell'esercizio finanziario precedente possono beneficiare di limiti alle richieste di informazioni sulla sostenibilità formulate per la rendicontazione obbligatoria CSRD.
Il limite si applica esclusivamente ai datapoint specificamente identificati nell’Allegato II del Regolamento (UE) 2026/1560. Non riguarda tutte le informative contenute nella VS completa.
L’Allegato II specifica insiemi diversi di datapoint per le imprese con 10 dipendenti o meno e per quelle con più di 10 dipendenti. Le società che effettuano la rendicontazione dovrebbero richiedere soltanto le informazioni pertinenti per le proprie dichiarazioni di sostenibilità ed evitare di richiedere automaticamente ogni datapoint consentito dal limite.
Le imprese tutelate dal limite hanno il diritto di rifiutare le richieste di informazioni che eccedono i datapoint consentiti. Le società che effettuano la rendicontazione possono fare affidamento sulle autodichiarazioni dei fornitori relative al loro status di soggetti tutelati, salvo che sappiano, o ci si possa ragionevolmente attendere che sappiano, che tali dichiarazioni sono manifestamente errate.
Il limite si applica alle richieste di informazioni effettuate ai fini della rendicontazione obbligatoria CSRD. Non prevale sui requisiti informativi derivanti da altra legislazione dell’UE o nazionale. Gli enti finanziari sono tuttavia incoraggiati a limitare, ove possibile, le richieste aggiuntive di informazioni sulla sostenibilità.
Strumenti digitali aggiornati di EFRAG: cosa è stato pubblicato e come utilizzarli
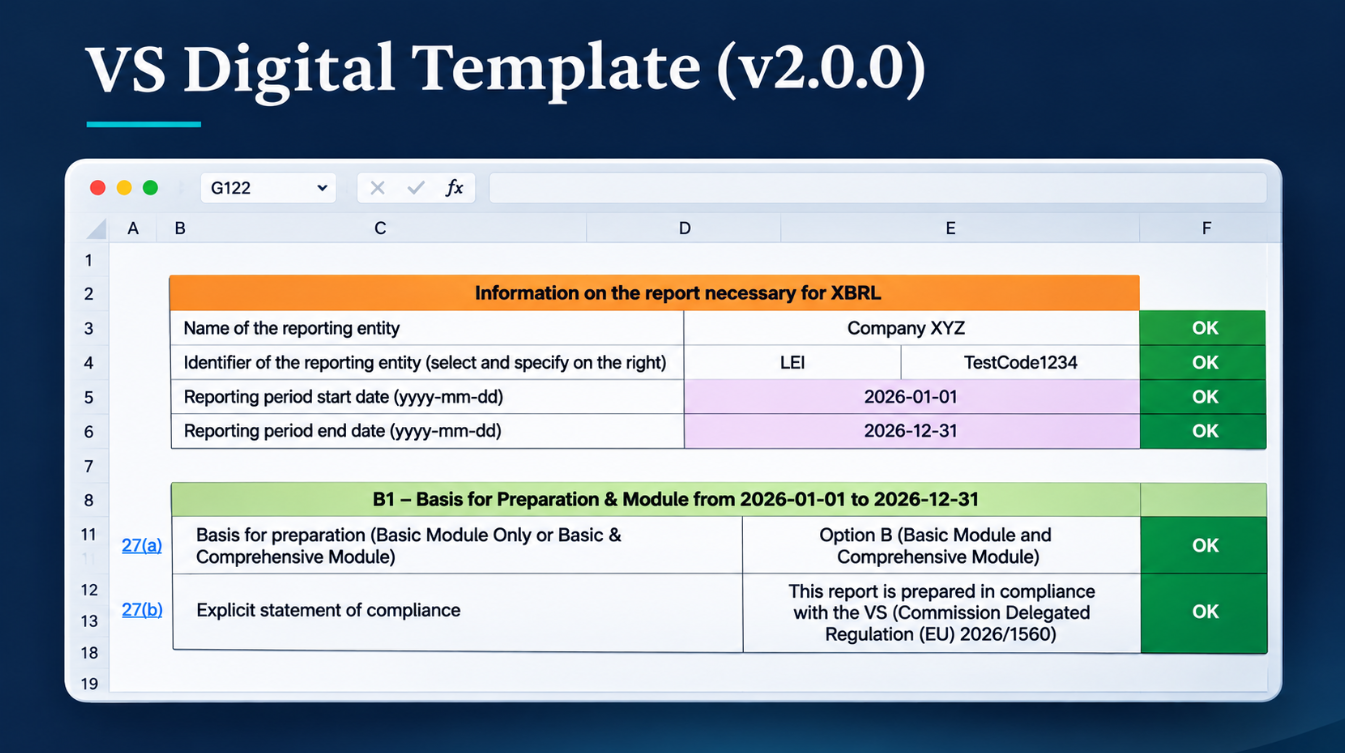
L'4 novembre 2026, EFRAG ha pubblicato strumenti aggiornati per aiutare le imprese a preparare relazioni volontarie sulla sostenibilità secondo il nuovo standard volontario (VS). La versione di novembre include la versione 2.0.0 del modello digitale VS basato su Excel e della tassonomia XBRL, insieme a un convertitore da modello digitale a XBRL aggiornato.
Questi strumenti sono stati aggiornati per riflettere la versione definitiva del VS adottata dalla Commissione europea. Sono progettati per la rendicontazione volontaria, anziché per la rendicontazione obbligatoria nell'ambito del ESRS completo.
Per le imprese, il processo di rendicontazione è relativamente semplice:
- Compilare il modello Excel. Le imprese inseriscono le proprie informazioni sulla sostenibilità, compresi i consumi energetici, le emissioni di gas a effetto serra, i dati sulla forza lavoro e le informazioni sulla governance. Scelgono tra l'Opzione A (Modulo di base) e l'Opzione B (Moduli di base e completo). Il modello include calcoli automatici e controlli per individuare informazioni mancanti o incoerenti.
- Convertire il file completato in un report digitale. Una volta verificato il modello Excel, le aziende possono caricarlo nel convertitore online gratuito di EFRAG. Il convertitore crea un report Inline XBRL leggibile dalle persone ed elaborabile automaticamente dai sistemi software.
- Utilizzare il report per condividere le informazioni sulla sostenibilità. Il report risultante fornisce un formato standardizzato per lo scambio di dati ESG con banche, clienti e altri partner commerciali. Le aziende possono inoltre scaricare un dataset leggibile dalle macchine da utilizzare in altri sistemi.
La Tassonomia XBRL opera dietro le quinte. Definisce come ciascun punto dati rendicontato viene identificato digitalmente, consentendo a sistemi diversi di riconoscere le stesse informazioni. Le aziende che utilizzano il modello Excel di EFRAG non devono lavorare direttamente con la tassonomia.
L'aggiornamento di novembre rende inoltre più flessibile il processo di rendicontazione. Le aziende possono ora:
- Includere dati comparativi caricando un modello o un report compatibile relativo a un periodo di rendicontazione precedente.
- Utilizzare file Word (DOCX) per spiegazioni più dettagliate, inclusi testi formattati, tabelle e immagini.
- Abbinare i documenti PDF di supporto alla relazione digitale, comprese le informazioni incorporate per riferimento.
- Aggiungere alla relazione un testo introduttivo, note a piè di pagina ed elementi visivi selezionati.
Gli strumenti sono gratuiti e disponibili in 11 lingue. EFRAG fornisce inoltre uno strumento di migrazione per trasferire le informazioni dai precedenti modelli VSME alla nuova versione VS. Poiché alcuni requisiti di informativa sono cambiati, le aziende dovrebbero verificare le informazioni trasferite prima di utilizzarle nelle proprie relazioni.
Cosa devono verificare i redattori prima di utilizzare gli strumenti
Il Digital Template di EFRAG non include un calcolatore delle emissioni di GHG. Le imprese devono calcolare separatamente le emissioni, mentre i parametri predefiniti del convertitore di combustibili dovrebbero essere verificati rispetto alle condizioni locali e ai combustibili effettivamente utilizzati.
Prima della conversione in XBRL, i redattori dovrebbero esaminare i risultati della convalida della cartella di lavoro. Lo stato COMPLETE indica che i controlli integrati sono stati superati, ma non conferma l'accuratezza dei dati comunicati.
La cartella di lavoro Excel contiene inoltre intervalli denominati collegati alla Tassonomia XBRL e formule utilizzate per la convalida. La modifica di questi elementi potrebbe impedire la corretta conversione.
Per i gruppi che preparano sia le relazioni consolidate sia quelle della singola entità, sono necessari template separati. Lo strumento non può generare entrambi gli output di reporting da un'unica cartella di lavoro.
EFRAG prevede di mantenere il Digital Template, la tassonomia e il convertitore almeno fino a giugno 2027.
Materiali di supporto
Nota esplicativa sul Modello digitale VS e sulla tassonomia XBRL (PDF)
Versione 2.0.0 del Modello digitale VS (XLSX)
Esempio di mock-up del Modello digitale VS precompilato, versione 2.0.0 (XLSX)