ISSB propone requisiti di informativa relativi alla natura: cosa cambierebbe per le aziende?
I rischi legati alla natura stanno acquisendo sempre maggiore rilevanza nella rendicontazione di sostenibilità, sollevando interrogativi su come le aziende debbano valutare la propria esposizione e comunicarla agli investitori. Le ultime proposte di ISSB mirano a garantire maggiore chiarezza e coerenza in tali informative, basandosi al contempo sugli obblighi di rendicontazione esistenti.
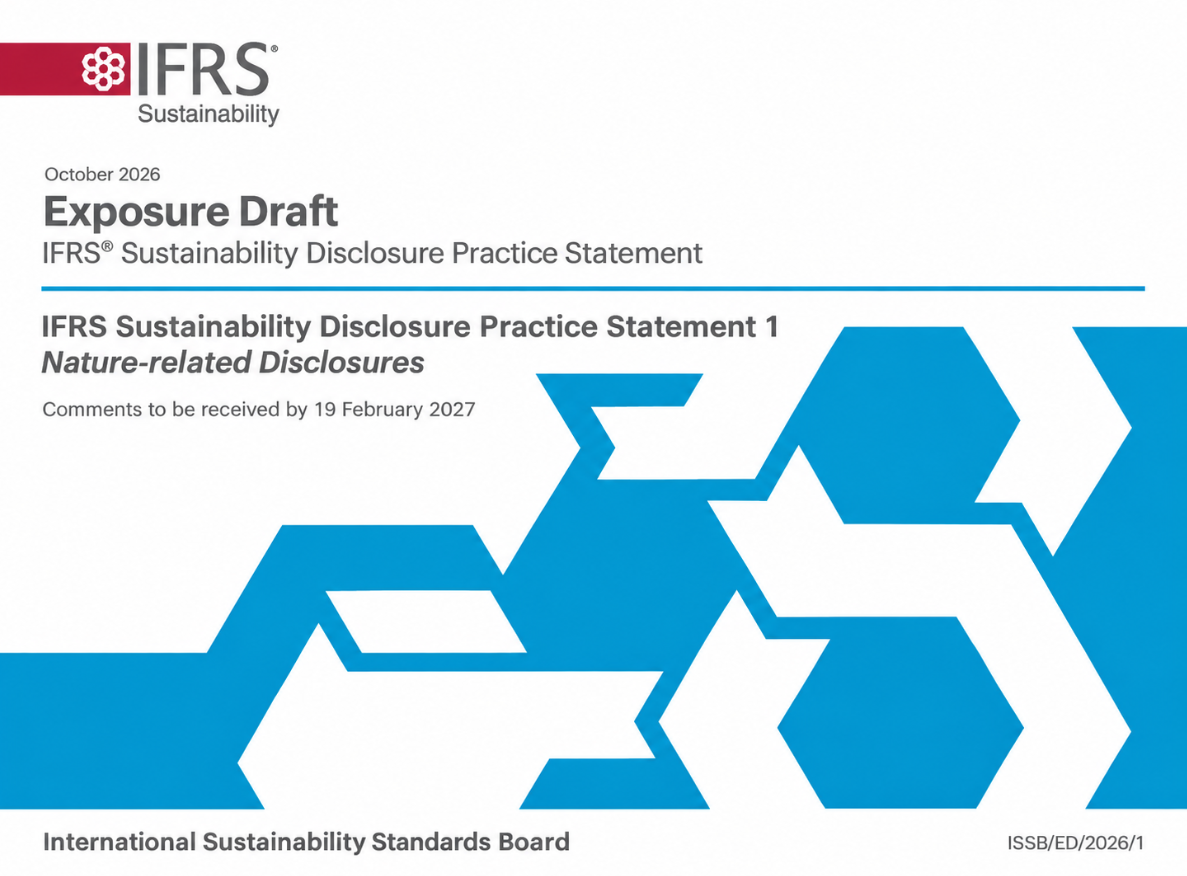
Il 22 ottobre 2026, il International Sustainability Standards Board (ISSB) ha pubblicato una bozza di esposizione che propone nuovi requisiti per le aziende in materia di divulgazione di informazioni sui rischi e sulle opportunità legati alla natura. La consultazione resterà aperta fino al 19 febbraio 2027.
Le proposte sono contenute nella bozza IFRS Dichiarazione di pratica sull'informativa di sostenibilità 1 Informativa relativa alla natura. Il ISSB ha proposto un documento separato che le aziende potrebbero applicare insieme a IFRS S1 e IFRS S2, senza introdurre un nuovo standard obbligatorio. Il Board sta inoltre valutando se questa sia la forma più appropriata per i requisiti definitivi.
Perché ISSB ha scelto una Dichiarazione di pratica?
I rischi legati alla natura sono già contemplati da IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information. Lo Standard richiede alle aziende di divulgare informazioni rilevanti sui rischi e sulle opportunità legati alla sostenibilità che si potrebbe ragionevolmente prevedere possano incidere sui loro flussi di cassa, sull'accesso ai finanziamenti o sul costo del capitale nel breve, medio o lungo termine.
Tuttavia, IFRS S1 non stabilisce requisiti dettagliati specificamente per le informative relative alla natura. La Dichiarazione di prassi proposta colmerebbe questa lacuna, evitando al contempo di interferire con l’implementazione di IFRS S1 e IFRS S2, tuttora in corso in molte giurisdizioni.
Sebbene sia stata elaborata attraverso il giusto processo di definizione degli standard della Fondazione IFRS, una Dichiarazione di prassi non è uno Standard di informativa sulla sostenibilità IFRS. Le società non dovrebbero applicarla per dichiarare la conformità agli Standard ISSB.
Le società potrebbero applicarla volontariamente, mentre le giurisdizioni potrebbero decidere se integrarla nei propri quadri nazionali di rendicontazione o renderne obbligatoria l’applicazione. L’adozione della Dichiarazione di prassi non costituirebbe una condizione affinché una giurisdizione sia riconosciuta come adottante degli Standard ISSB.
Una società che dichiarasse la propria conformità alla Dichiarazione di prassi dovrebbe tuttavia soddisfare tutti i requisiti ad essa applicabili, oltre a quelli degli Standard di informativa sulla sostenibilità IFRS. La consultazione invita inoltre a esprimersi su approcci alternativi, tra cui l’emanazione di uno Standard distinto o la modifica dei requisiti esistenti.
Quali ulteriori informazioni relative alla natura comunicherebbero le società?
La bozza per consultazione segue le quattro aree fondamentali dell’informativa stabilite da IFRS S1: governance, strategia, gestione dei rischi e metriche e obiettivi. Fornisce maggiori dettagli sull’identificazione e sull’informativa relativa ai rischi e alle opportunità derivanti dalla dipendenza delle imprese dalla natura e dal loro impatto su di essa.
Le imprese possono dipendere dalla disponibilità di acqua, dalla qualità del suolo, dall’impollinazione e da altri servizi ecosistemici. I cambiamenti che interessano tali risorse, compresi quelli causati dalle attività d’impresa, possono incidere sulla produzione, sui costi operativi e sulla continuità aziendale.
La localizzazione geografica è particolarmente rilevante per i rischi legati alla natura. Due strutture con consumi idrici simili possono essere esposte a livelli di rischio diversi a seconda della disponibilità locale di acqua.
Secondo le proposte, nell’identificare i rischi e predisporre l’informativa, le imprese dovrebbero considerare la localizzazione delle attività e delle risorse lungo tutte le loro catene del valore, comprese le caratteristiche ecologiche di tali località.
Tuttavia, la presenza di un’attività in un’area ecologicamente sensibile non renderebbe automaticamente rilevanti le informazioni che la riguardano. La valutazione dipenderebbe anche dalla sua rilevanza per l’attività d’impresa e dalle potenziali conseguenze finanziarie del rischio. Le informazioni relative a strutture esposte in modo simile potrebbero essere aggregate, mentre una struttura critica con un’esposizione distinta potrebbe richiedere un’informativa separata.
Il Progetto di norma affronta anche le interazioni con i Popoli indigeni, le comunità locali e gli stakeholder interessati. Le aziende considererebbero tali interazioni, incluso il coinvolgimento, nell’identificare i rischi e le opportunità legati alla natura e nel preparare le relative informazioni su governance, strategia e gestione dei rischi.
Dall’identificazione dei rischi all’esposizione finanziaria e alla resilienza aziendale
Le proposte introducono informative specifiche volte ad aiutare gli investitori a comprendere l’esposizione finanziaria delle aziende ai rischi e alle opportunità legati alla natura.
Le aziende che applicano la Practice Statement comunicherebbero informazioni rilevanti sull’importo e sulla percentuale delle attività patrimoniali o delle attività aziendali vulnerabili ai rischi legati alla natura, nonché su quelle allineate alle opportunità legate alla natura. Queste metriche seguono un approccio simile a quello delle categorie di metriche intersettoriali previste da IFRS S2 e non richiederebbero una rendicontazione separata per i rischi fisici e di transizione.
L’analisi degli scenari è un altro elemento importante. Le aziende utilizzerebbero scenari legati alla natura per valutare la resilienza della propria strategia e del proprio modello di business, spiegando il proprio approccio, le ipotesi principali e le implicazioni per le proprie attività e prospettive.
La ISSB propone meccanismi di proporzionalità comparabili a quelli previsti da IFRS S2. Un'analisi qualitativa può essere appropriata a seconda delle circostanze dell'impresa, mentre alle imprese altamente esposte ai rischi legati alla natura e dotate di capacità e risorse sufficienti sarebbe richiesto di utilizzare metodi quantitativi più avanzati.
La resilienza sarebbe valutata a ciascuna data di rendicontazione, sebbene l'analisi degli scenari in sé potrebbe seguire il ciclo di pianificazione strategica dell'impresa anziché essere ripetuta annualmente.
La bozza di esposizione affronta inoltre le risposte delle imprese ai rischi e alle opportunità legati alla natura, comprese le decisioni strategiche, le azioni pianificate e gli obiettivi. Per gli obiettivi che hanno fissato o che sono tenute per legge a conseguire, le imprese fornirebbero informazioni specifiche per località e spiegherebbero se e in che modo tali obiettivi siano stati definiti tenendo conto della legge o della regolamentazione. La divulgazione delle risposte strategiche non dipenderebbe dall'esistenza di un piano formale di transizione relativo alla natura.
Le proposte richiedono inoltre alle imprese di spiegare i collegamenti rilevanti tra i rischi e le opportunità legati alla natura e quelli legati al clima. Ad esempio, le misure volte a ridurre le emissioni di gas a effetto serra possono influire sugli ecosistemi locali, mentre il degrado degli ecosistemi può aumentare l'esposizione ai rischi fisici legati al clima.
In che modo la proposta si rapporta a TNFD, SASB, GRI e ESRS?
Il ISSB ha attinto ampiamente al framework Taskforce on Nature-related Financial Disclosures (TNFD), ma la Dichiarazione di prassi proposta non costituisce un’adozione diretta delle sue raccomandazioni.
Un’importante distinzione riguarda la materialità. Sebbene TNFD ammetta approcci diversi, la Dichiarazione di prassi proposta segue i requisiti di materialità incentrati sugli investitori di IFRS S1. Le informazioni sulle dipendenze e sugli impatti sulla natura sarebbero pertanto considerate in relazione ai rischi e alle opportunità che si potrebbe ragionevolmente prevedere possano influire sulle prospettive finanziarie di un’azienda.
Le aziende potrebbero utilizzare l’approccio LEAP di TNFD per individuare e valutare i rischi e le opportunità legati alla natura, ma la sua applicazione non sarebbe obbligatoria.
Le proposte distinguono inoltre tra diverse fonti di metriche informative. Alle aziende sarebbe richiesto di fare riferimento alle metriche pertinenti degli SASB Standards e di tenerne conto. Potrebbero inoltre considerare le metriche di TNFD, le metriche degli Global Reporting Initiative (GRI) Standards e gli European Sustainability Reporting Standards (ESRS), purché tali metriche contribuiscano al conseguimento degli obiettivi di IFRS S1 e non siano in conflitto con i requisiti di ISSB.
Il ISSB ha preso in considerazione l'interoperabilità con GRI e ESRS per ridurre le duplicazioni non necessarie per le imprese che rendicontano secondo più framework. Rimarranno tuttavia differenze negli approcci alla rilevanza e negli obiettivi dell'informativa.
Che cosa succede dopo la consultazione?
Il Progetto di documento propone un'esenzione dall'obbligo di fornire informazioni comparative per il primo periodo di rendicontazione annuale in cui un'impresa applica la Dichiarazione di prassi.
Se finalizzata nella forma proposta, la Dichiarazione di prassi sarebbe disponibile per l'utilizzo a partire dalla data di emissione da parte delle imprese che applicano IFRS S1 e IFRS S2. L'applicazione iniziale inizierebbe all'inizio di un periodo di rendicontazione annuale. Le proposte non modificano i requisiti esistenti di IFRS S1 o IFRS S2.
La consultazione si chiude il 19 febbraio 2027. Il ISSB prenderà quindi in considerazione il feedback degli stakeholder prima di decidere se finalizzare la Dichiarazione di prassi o adottare un altro approccio ai requisiti di informativa relativi alla natura.
Materiali di supporto