TNFD aggiorna le proprie raccomandazioni e le linee guida LEAP
L'autunno 2026 ha portato diversi sviluppi significativi per il reporting relativo alla natura, dalle raccomandazioni aggiornate di TNFD e dalle indicazioni LEAP riviste alle nuove evidenze sull'adozione da parte delle imprese e sull'utilizzo da parte degli investitori. Nel loro insieme, queste pubblicazioni mostrano come stiano evolvendo le pratiche di informativa relative alla natura e quali difficoltà di attuazione permangano.
Nel ottobre 2026, il Taskforce on Nature-related Financial Disclosures (TNFD) ha pubblicato raccomandazioni aggiornate in materia di informativa e la versione 2.0 delle sue linee guida per la valutazione LEAP. Gli aggiornamenti rendono definitive le metriche relative alla natura precedentemente provvisorie, introducono indicazioni sulla criminalità ambientale e perfezionano la valutazione delle dipendenze, degli impatti, dei rischi e delle opportunità.
TNFD ha inoltre confermato di aver completato il proprio programma di elaborazione di linee guida sulla valutazione e sull’informativa relative alla natura. Le sue prossime priorità includono il sostegno alla definizione di standard internazionali e all’applicazione del suo framework esistente.
Cosa è cambiato nelle Raccomandazioni TNFD?
Le raccomandazioni di ottobre 2026 mantengono la struttura esistente delle 14informative raccomandate nei quattro pilastri: Governance, Strategia, Gestione dei rischi e degli impatti e Metriche e obiettivi.
L’architettura delle metriche TNFD fornisce una base strutturata per misurare e rendicontare le questioni relative alla natura, collegando le dipendenze e gli impatti di un’organizzazione sulla natura ai rischi e alle opportunità che ne derivano. Combina metriche applicabili a livello globale e metriche specifiche per settore per supportare una valutazione e una rendicontazione coerenti (Figura 1).
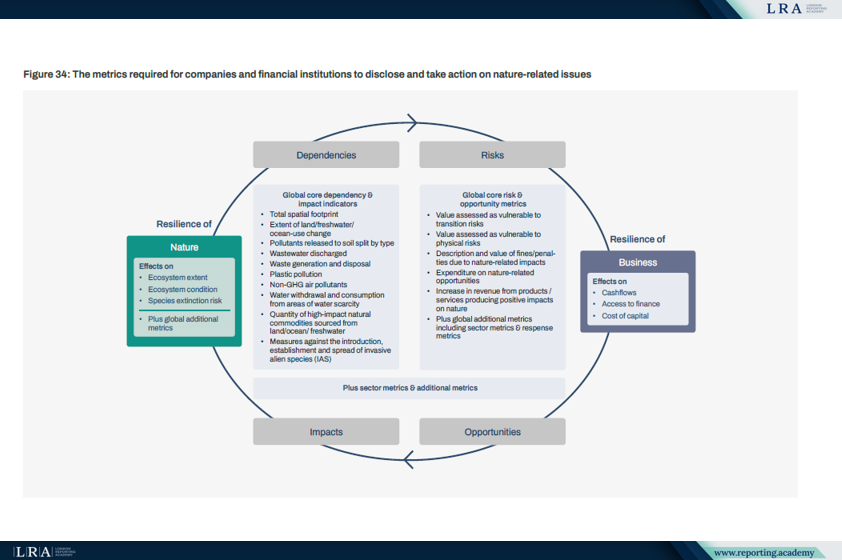
Figura 1. Metriche TNFD per le dipendenze, gli impatti, i rischi e le opportunità legati alla natura. Fonte: Recommendations of the Taskforce on Nature-related Financial Disclosures, ottobre 2026.
I principali aggiornamenti alle raccomandazioni di TNFD da settembre 2023 riguardano due aree.
In primo luogo, TNFD ha finalizzato le proprie metriche di informativa sulle specie aliene invasive (IAS) e sullo stato della natura, sostituendo gli indicatori provvisori a seguito di un ulteriore sviluppo tecnico e di test pilota.
Le metriche globali fondamentali definitive sono:
- C4.0 – Specie aliene invasive: la proporzione delle attività con un elevato potenziale di impatto correlato alle IAS che sono coperte da misure appropriate per ridurre la probabilità di introduzione, insediamento e diffusione di specie aliene invasive.
- C5.0 – Estensione degli ecosistemi: l’area, le perdite e i guadagni in termini di estensione degli ecosistemi naturali e seminaturali, per tipo di ecosistema.
- C5.1 – Condizione degli ecosistemi: i cambiamenti nella condizione degli ecosistemi, compresi i cambiamenti nell’area degli ecosistemi per classe di condizione, considerando la struttura, la funzione e la composizione degli ecosistemi.
- C5.2 – Rischio di estinzione delle specie: misure del contributo di siti o paesaggi terrestri e marini al rischio globale di estinzione delle specie.
Le metriche globali aggiuntive A4.0 e A5.0 riguardano anche le specie aliene invasive e lo stato della natura.
Secondo TNFD, il completamento di questi indicatori completa la propria architettura delle metriche.
In secondo luogo, le raccomandazioni ora includono orientamenti sull'attuazione in materia di reati ambientali. Ciò si applica alle informative riguardanti la supervisione da parte del consiglio di amministrazione, le responsabilità della dirigenza, la strategia, la gestione dei rischi e degli impatti, nonché metriche e obiettivi.
Le organizzazioni che applicano TNFD dovrebbero pertanto considerare le problematiche pertinenti relative ai reati ambientali nell'ambito dei processi esistenti di valutazione e informativa.
LEAP 2.0: Orientamenti più dettagliati sulla valutazione
Oltre alle raccomandazioni, TNFD ha pubblicato la versione 2.0 degli Orientamenti sull'identificazione e la valutazione delle problematiche legate alla natura: l'approccio LEAP, aggiornando gli orientamenti di settembre 2023.
Le quattro fasi rimangono invariate: Locate, Evaluate, Assess e Prepare. Nel loro insieme, forniscono un approccio strutturato per identificare le problematiche legate alla natura, valutare le dipendenze e gli impatti, valutare rischi e opportunità e preparare risposte e informative (Figura 2).
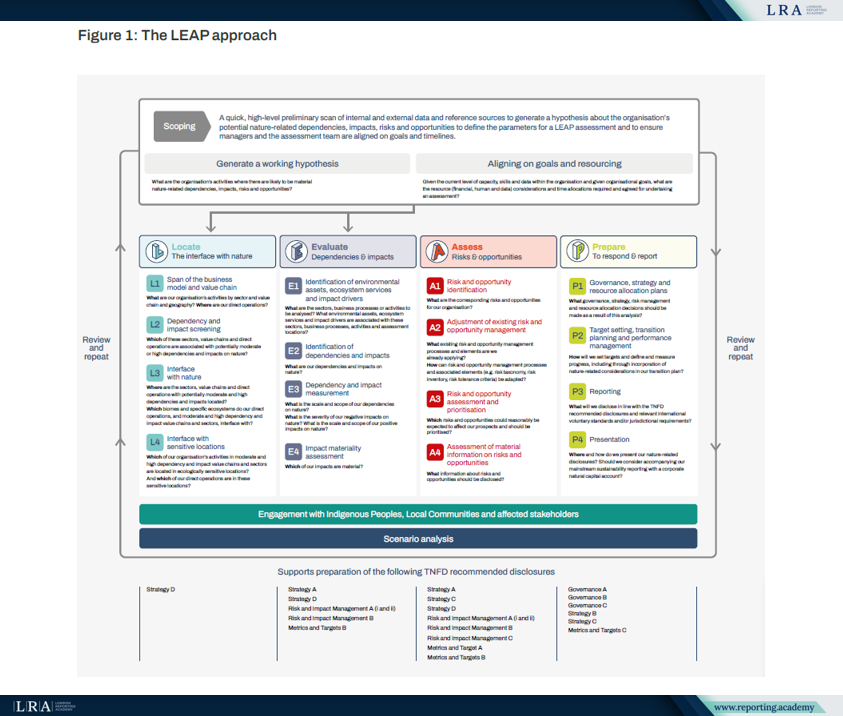
Figura 2. L'approccio LEAP di TNFD. Fonte: Orientamenti sull'identificazione e la valutazione delle questioni legate alla natura: l'approccio LEAP, versione 2.0, ottobre 2026.
Gli orientamenti rivisti forniscono ulteriori dettagli metodologici sulla misurazione dello stato della natura negli ecosistemi terrestri, di acqua dolce e oceanici, sulla valutazione delle specie aliene invasive e sull'identificazione e la valutazione dei rischi e delle opportunità legati alla natura.
LEAP 2.0 fornisce inoltre indicazioni sull'integrazione della natura nella pianificazione della transizione e sulla valutazione delle questioni legate alla natura nei portafogli degli istituti finanziari. Viene inoltre prestata maggiore attenzione alla criminalità ambientale e alla collaborazione tra paesaggi e ambienti marini.
Un'altra area di sviluppo riguarda l'interoperabilità con il Science Based Targets Network (SBTN). Gli orientamenti spiegano come le valutazioni LEAP possano essere allineate ai metodi scientifici di definizione degli obiettivi di SBTN, sostenendo un approccio più coordinato alla valutazione delle questioni legate alla natura e alla definizione degli obiettivi.
Per i team responsabili della rendicontazione, questi perfezionamenti incidono sul modo in cui le informazioni relative alla natura vengono valutate prima dell'informativa, in particolare quando lo stato degli ecosistemi, l'esposizione geografica o i rischi a livello di portafoglio richiedono un'analisi più dettagliata.
LEAP resta un approccio di valutazione opzionale. Le organizzazioni possono utilizzare processi interni equivalenti a supporto dell’informativa allineata a TNFD. Le raccomandazioni di TNFD restano volontarie, a meno che requisiti pertinenti non siano stabiliti separatamente da una giurisdizione.
Le prossime priorità di TNFD: ISSB, GRI e ISO
Con le pubblicazioni di ottobre, TNFD ha completato il lavoro previsto di sviluppo di linee guida sulla valutazione e sull’informativa relativa alle questioni legate alla natura.
L’organizzazione si concentrerà ora sul sostegno all’utilizzo del proprio quadro di riferimento, sulla formazione e sul rafforzamento delle capacità, sull’eliminazione degli ostacoli all’attuazione e sul contributo alla definizione di standard internazionali.
Ciò include la prosecuzione della collaborazione con International Sustainability Standards Board (ISSB) e Global Reporting Initiative (GRI) per integrare le raccomandazioni pertinenti di TNFD negli standard di rendicontazione aziendale.
TNFD contribuirà inoltre all’iniziativa dell’International Organization for Standardization (ISO) volta a sviluppare uno standard internazionale basato sull’approccio di valutazione LEAP.
TNFD 2026 Rapporto sullo stato: adozione e sfide ancora aperte
Il contesto pratico per la fase successiva di TNFD è documentato nel suo Rapporto sullo stato di settembre 2026 Rapporto sullo stato, che ha esaminato come le aziende e le istituzioni finanziarie stiano utilizzando le raccomandazioni e le indicazioni per la valutazione.
L'analisi di TNFD ha individuato oltre 1,000 organizzazioni in 56 paesi e aree che pubblicano informative allineate ad almeno una delle sue 14 informative raccomandate. Tuttavia, il rapporto individua anche persistenti difficoltà nella valutazione degli aspetti legati alla natura. Tra i partecipanti al sondaggio TNFD sulla valutazione dei rischi legati alla natura (n = 206), 69% hanno segnalato difficoltà nel misurare e quantificare dipendenze e impatti, mentre la stessa proporzione ha riferito difficoltà nel collegarli ai rischi aziendali, compresi gli effetti finanziari.
Il rapporto ha inoltre esaminato come gli investitori utilizzino le valutazioni LEAP. Tra gli 40 investitori intervistati che avevano condotto tali valutazioni, 73% hanno utilizzato i risultati per attività di stewardship e 60% per la gestione del rischio. Solo 23% li ha utilizzati per decisioni di allocazione del capitale.
Sebbene le valutazioni relative alla natura siano sempre più utilizzate nelle attività di stewardship e nella gestione del rischio, la loro applicazione nell’allocazione del capitale rimane limitata. Migliorare la misurazione delle questioni legate alla natura e il loro collegamento con i rischi finanziari rimane una sfida pratica per i team incaricati della rendicontazione e per gli investitori.