

Risposta breve
La risposta, prima del ragionamento
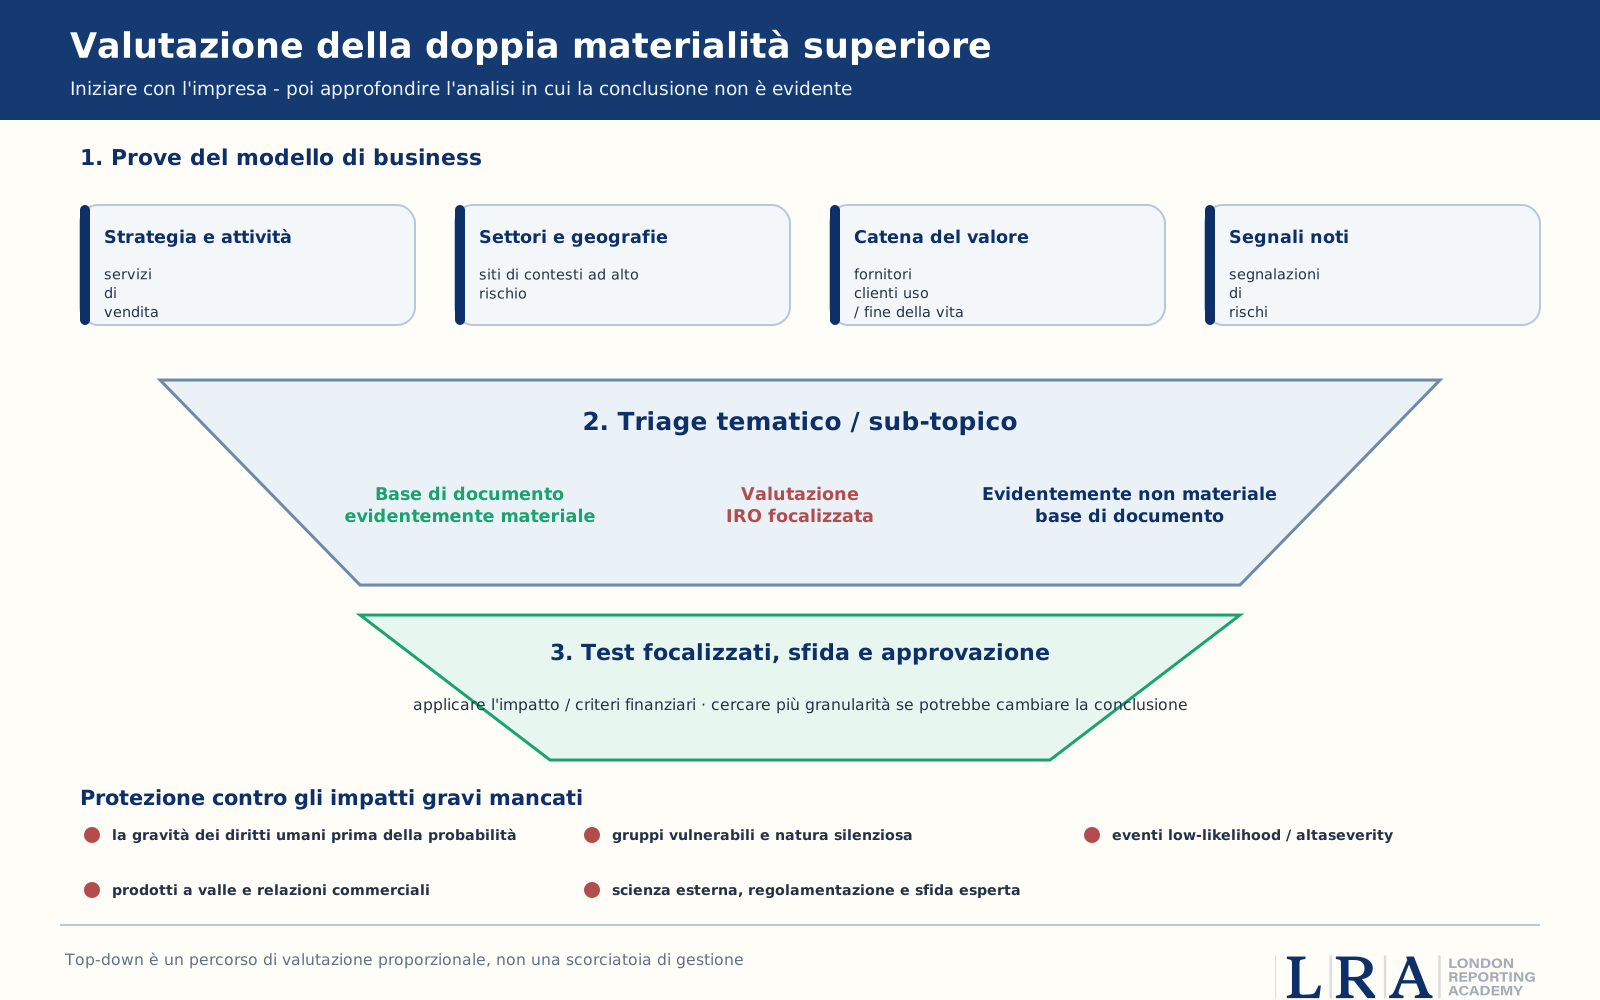
Una valutazione della rilevanza secondo gli ESRS dall’alto verso il basso inizia dall’impresa anziché da un elenco esaustivo di datapoint. Utilizza la strategia e il modello aziendale, i settori, le aree geografiche, le attività, i rapporti commerciali, le caratteristiche della catena del valore a monte e a valle, le evidenze relative alla dovuta diligenza, gli incidenti e i segnali di rischio noti per individuare temi o sottotemi la cui rilevanza o non rilevanza è evidente.
Quando la conclusione non è evidente — o quando una maggiore granularità potrebbe modificarla — l’impresa svolge una valutazione mirata dei relativi impatti, rischi od opportunità. L’approccio può essere combinato con un’analisi dal basso verso l’alto per determinati temi. La proporzionalità non elimina la necessità di applicare i criteri di rilevanza d’impatto e finanziaria degli ESRS, raccogliere evidenze, svolgere un riesame critico, applicare garanzie per gli impatti gravi e ottenere l’approvazione degli organi di governo.
Rule
ESRS-MAT-003
Valutazione della doppia rilevanza dall’alto verso il basso secondo gli ESRS rivisti: metodologia pratica. Un percorso proporzionato dal modello aziendale, dai settori, dalle aree geografiche e dai segnali noti alla valutazione e all’approvazione mirate degli IRO.
Nella pratica
Tipologia
| Tipologia | Livello | Destinatari — Contesto attuale |
|---|---|---|
| Metodologia e guida ai workshop sulla DMA dall’alto verso il basso | Livello 4 · Guida metodologica per esperti | Reporting manager esperti che stanno riprogettando la DMA secondo gli ESRS rivisti — ESRS 1 rivisto, paragrafi 27-28 e 32-33, AR 9-11 e AR 13-16; stato giuridico verificato al 25 settembre 2026 (regolamento delegato (UE) 2026/1563) |
Rule
VERIFICA DELLA VERSIONE 2026
Gli ESRS rivisti sono stati adottati dalla Commissione europea il 3 luglio 2026 come regolamento delegato (UE) 2026/1563 della Commissione e pubblicati nella Gazzetta ufficiale il 21 settembre 2026 (GU L, 2026/1563). Il regolamento entra in vigore il 10 novembre 2026 e si applica agli esercizi finanziari che iniziano il 1 gennaio 2027 o successivamente. Per gli esercizi finanziari che iniziano tra il 1 gennaio e il 31 dicembre 2026, l'articolo 2 offre alle imprese due percorsi: a) applicare gli ESRS 2023 (regolamento delegato (UE) 2023/2772, modificato da ultimo dal regolamento delegato (UE) 2025/1416) oppure gli ESRS rivisti; oppure b) applicare gli ESRS 2023 unitamente a specifiche agevolazioni previste dall'ESRS 1 rivisto: la DMA dall'alto verso il basso (paragrafo 27), i costi o sforzi eccessivi e la limitazione relativa alla catena del valore nella DMA (paragrafi 32-33), le acquisizioni e cessioni (paragrafi 74-75), le metriche per le attività non significative (paragrafo 90), il perimetro di rendicontazione parziale della catena del valore (paragrafo 91), le attività a controllo congiunto (paragrafo 92), l'informativa sulla tassonomia in un'appendice separata (paragrafo 106) e la sintesi (paragrafo 110). La dichiarazione sulla sostenibilità deve indicare chiaramente quale versione è applicata (articolo 2, paragrafo 2). Ogni progetto dovrebbe registrare la propria decisione sulla versione per l'esercizio finanziario 2026, insieme alle eventuali agevolazioni utilizzate, e controllarla lungo tutto il ciclo di rendicontazione. Per la valutazione della doppia rilevanza, ciò significa che l'approccio dall'alto verso il basso (paragrafo 27) e i paragrafi 32-33 sono disponibili per l'esercizio finanziario 2026 con entrambe le versioni degli ESRS (articolo 2, paragrafo 1, lettera b), punti i) e ii)). L'impresa deve indicare la versione che applica (articolo 2, paragrafo 2) e comunicare le agevolazioni di cui si avvale. L'articolo seguente illustra il testo rivisto.
Perché dall’alto verso il basso non significa superficiale
Gli ESRS rivisti introducono un percorso esplicito dall’alto verso il basso per evitare attività non necessarie. Lo scopo è iniziare dalle evidenze relative all’impresa e concentrare la valutazione dettagliata nei casi in cui essa possa modificare la conclusione. Non è un’autorizzazione a sostituire i criteri degli ESRS con un brainstorming della direzione, un elenco di pari o un modello settoriale.
Un processo solido dall’alto verso il basso può portare a conclusioni a livello di tema o sottotema quando la rilevanza o la non rilevanza è evidente. Se la conclusione non è evidente, o se una valutazione più granulare potrebbe ragionevolmente condurre a un risultato diverso, l’impresa svolge una valutazione mirata degli IRO. Può combinare questo percorso con un’analisi dal basso verso l’alto per temi specifici.
Orientamento rapido
Figura 4. Imbuto della DMA dall’alto verso il basso con valutazione mirata e garanzie per gli impatti gravi.
Orientamento rapido
- Si applica a
- Imprese che stanno riprogettando una DMA esaustiva, reporting manager esperti che aggiornano conclusioni precedenti e gruppi con catene del valore complesse.
- Decisione principale
- Quali temi possono essere conclusi sulla base delle evidenze relative al modello aziendale e quali richiedono una valutazione mirata a livello di IRO.
- Fonti principali
- ESRS 1 rivisto, paragrafi 27-28 e 32-33, AR 9-11 e AR 13-16, e criteri di rilevanza d’impatto e finanziaria.
- Confusione comune
- Equiparare l’approccio top-down all’uso esclusivo dei punti di vista dell’alta dirigenza o dichiarare non rilevanti interi standard senza sottoporli a verifica.
Nella pratica
Una metodologia top-down in sei fasi
| Fase | Metodo | Evidenze / risultato — Domanda di riesame |
|---|---|---|
| 1. Costruire il profilo dell’impresa | Mappare la strategia, le attività, i prodotti/servizi, gli asset, i settori, le aree geografiche, le risorse, i clienti, i fornitori, i finanziamenti e le relazioni commerciali. | Mappa del modello aziendale, elenco dei settori/attività significativi, mappa geografica e della catena del valore. — Dove è probabile o improbabile che emergano IRO rilevanti e perché? |
| 2. Formulare ipotesi sulle tematiche | Utilizzare l’architettura delle tematiche degli ESRS come strumento per verificare la completezza, non come un elenco di questioni automaticamente soggette a informativa. Aggiungere tematiche specifiche dell’impresa e segnali noti. | Mappa di calore delle tematiche/sottotematiche con i probabili fattori determinanti e le fonti delle evidenze. — L’esclusione di una tematica sarebbe in conflitto con il modello aziendale, le evidenze di due diligence o quelle relative ai rischi? |
| 3. Effettuare una prima classificazione delle conclusioni evidenti | Classificare le tematiche come evidentemente rilevanti, evidentemente non rilevanti o non evidenti secondo le prospettive dell’impatto e finanziaria. | Conclusione iniziale e motivazione scritta a livello di tematica/sottotematica. — Le evidenze sono sufficienti o un livello di dettaglio maggiore potrebbe modificare la conclusione? |
| 4. Effettuare analisi approfondite mirate | Per le questioni incerte o caratterizzate da rischi elevati, individuare e valutare gli IRO rilevanti utilizzando gravità, probabilità, entità, dipendenze e contesto. | Registrazioni mirate degli IRO, contributi di esperti e stakeholder e analisi delle decisioni. — Sono stati esaminati gli impatti gravi, i gruppi vulnerabili, le differenze tra i siti e i diversi livelli della catena del valore? |
| 5. Verificare la completezza | Effettuare una verifica interfunzionale, basata su evidenze esterne e indipendente, confrontando le conclusioni con incidenti, reclami, dati scientifici, normativa, registri dei rischi ed esperienza del settore. | Registro delle verifiche, override, incertezze residue e lacune nelle evidenze. — Quali evidenze contrarie credibili potrebbero ribaltare la conclusione? |
| 6. Approvare e tradurre | Approvare le tematiche e gli IRO, quindi associarli ai DR, ai datapoint, alle informazioni specifiche dell’impresa e alle informative pubbliche IRO-1/IRO-2. | Registro approvato, matrice delle informative, architettura dei contenuti e fattori che attivano l’aggiornamento. — È possibile ricondurre l’ambito pubblicato alle evidenze e a una decisione di governance? |
Come progettare i workshop
La votazione durante il workshop può contribuire a far emergere il disaccordo, ma non determina la rilevanza. Il facilitatore dovrebbe registrare le evidenze, il ragionamento e le contestazioni irrisolte. L’anzianità non dovrebbe sostituire i criteri e le evidenze degli stakeholder interessati non dovrebbero essere trasformate in un punteggio di popolarità.
Nella pratica
| Workshop | Partecipanti | Materiale preparatorio — Decisioni |
|---|---|---|
| 1. Workshop sul modello aziendale e sui punti critici | Responsabili di strategia, finanza, rischio, sostenibilità, attività operative, approvvigionamento, risorse umane e aree geografiche. | Mappa del modello di business/catena del valore, DMA precedente, incidenti, registro dei rischi, analisi normativa/scientifica. — Temi probabilmente materiali e probabilmente non materiali; incertezze che richiedono analisi approfondite. |
| 2. Workshop di verifica degli impatti | Due diligence, diritti umani, ambiente, sicurezza, risorse umane, approvvigionamento, comunità ed esperti esterni o rappresentanti degli stakeholder, ove pertinente. | Schede delle evidenze sugli impatti, informazioni sugli stakeholder interessati, analisi della gravità e note sulle aree geografiche ad alto rischio. — IRO materiali sotto il profilo degli impatti, casi di prevalenza di impatti gravi e lacune nelle evidenze. |
| 3. Workshop di verifica e approvazione della rilevanza finanziaria | Finanza, rischio, strategia, tesoreria, unità aziendali, relazioni con gli investitori e ufficio legale. | Percorsi di rischi/opportunità, scenari, budget, esposizione degli attivi, stime degli effetti finanziari e dipendenze. — IRO materiali sotto il profilo finanziario, interconnessioni, insieme definitivo dei temi e questioni sottoposte alla governance. |
In pratica
Salvaguardie contro la mancata individuazione di impatti gravi
| Salvaguardia | Verifica pratica |
|---|---|
| Gravità in materia di diritti umani | La portata, l'estensione o l'irrimediabilità potrebbero rendere grave l'impatto anche quando la probabilità è bassa o le evidenze sono incomplete? |
| Stakeholder vulnerabili | Le evidenze rendono visibili bambini, lavoratori migranti, popoli indigeni, comunità a basso reddito o altri gruppi vulnerabili? |
| La natura come portatrice di interessi silenziosa | La valutazione ha utilizzato evidenze ecologiche, relative a bacini, ecosistemi o scientifiche nei casi in cui sia impossibile acquisire direttamente la voce degli stakeholder? |
| Granularità geografica | Il contesto del paese, della regione, del bacino, dell'ecosistema o del sito potrebbe modificare una conclusione a livello di gruppo? |
| Prodotti e servizi a valle | Sono stati considerati l'uso, l'uso improprio, lo smaltimento, l'accesso e le relazioni con i clienti, anziché soltanto l'approvvigionamento? |
| Rapporti d'affari e livelli indiretti | Si verificano impatti ad alto rischio oltre i fornitori diretti o attraverso rapporti finanziari, franchising, logistica o accordi congiunti? |
| Eventi a bassa probabilità/alta gravità | Un evento catastrofico potrebbe rimanere materiale anche se la probabilità modellizzata è bassa? |
| Evidenze esterne contrarie | Le risultanze delle autorità di regolamentazione, i contenziosi, i dati scientifici, le inchieste o i pari rivelano una lacuna credibile nelle evidenze interne? |
| Temi specifici dell'entità | Il modello di business crea una questione materiale non sufficientemente considerata dall'elenco dei temi degli ESRS? |
| Verifica indipendente | Qualcuno al di fuori del gruppo dei redattori ha tentato di confutare le conclusioni di non materialità? (Prassi raccomandata, non un obbligo ESRS.) |
Hypothetical scenario
SCENARIO ILLUSTRATIVO
Un gruppo di elettronica parte dal proprio modello di business: assemblaggio di semiconduttori, dispositivi di consumo a marchio proprio, servizi cloud e una catena di approvvigionamento di minerali articolata su più livelli. Il consumo di energia per il clima, l’approvvigionamento di minerali, la privacy dei prodotti, i rifiuti elettronici e la dipendenza da manodopera qualificata sono evidentemente rilevanti. Il consumo di acqua negli uffici è provvisoriamente non rilevante a livello di gruppo, ma viene avviata una revisione mirata per un sito di assemblaggio situato in un bacino soggetto a stress idrico. La revisione stabilisce un impatto idrico rilevante e una dipendenza produttiva presso tale sito, modificando la conclusione a livello di gruppo per il sottotema dell’acqua e richiedendo informazioni disaggregate. Il processo evita di valutare ogni IRO ipotetico relativo all’acqua per ogni ufficio, preservando al contempo una salvaguardia per la gravità specifica del contesto.
Illustrative only. It shows how the decision is made, not wording that can be copied or relied on.
Nella pratica
Cosa non è il metodo top-down
| Scorciatoia | Perché non è un metodo top-down difendibile | Correzione |
|---|---|---|
| Copiare l’elenco dei temi dei peer | I peer sono elementi di evidenza contestuale, non una prova degli IRO dell’impresa. | Partire dalle attività e dalle relazioni dell’impresa; usare i peer solo per verificare la completezza. |
| Chiedere ai dirigenti quali siano le loro cinque principali questioni ESG | Le opinioni del management possono omettere gli stakeholder interessati, gli impatti gravi e le evidenze della catena del valore. | Usare evidenze strutturate e separare i criteri di impatto da quelli finanziari. |
| Dichiarare non rilevante un intero principio tematico | Una conclusione a livello di tema può nascondere un sottotema rilevante o un impatto specifico del sito. | Aumentare il livello di granularità ogni volta che ciò potrebbe modificare la conclusione. |
| Trattare l’assenza di dati come assenza di problematiche | L’assenza di dati può indicare una lacuna nelle evidenze, anziché una non rilevanza. | Usare evidenze esterne, settoriali o regionali ragionevoli e supportabili e documentare i limiti. |
| Valutare gli elementi informativi prima di identificare gli IRO | Gli elementi informativi sono elementi dell’informativa, non l’oggetto della valutazione della rilevanza. | Identificare prima gli IRO e i temi rilevanti, quindi applicare la rilevanza dell’informazione. |
Errori comuni
Utilizzare il metodo top-down solo per le conclusioni negative, richiedendo al contempo evidenze esaustive per i temi rilevanti e creando una metodologia asimmetrica. Il paragrafo 27 consente di trarre una conclusione “senza ulteriore valutazione” quando la rilevanza o la non rilevanza è evidente, e l’AR 13(b) conferma che non è richiesta una ricerca esaustiva delle informazioni.
Non distinguere una non rilevanza evidente da una conclusione incerta che richiede una valutazione mirata.
Applicare un unico livello geografico per l’intero gruppo quando il contesto del bacino, dell’ecosistema, della regione o del sito può modificare la gravità dell’impatto.
Ignorare le evidenze esistenti relative alla due diligence, ai reclami e alla gestione dei rischi perché non sono state create per il DMA.
Lasciare che il consenso emerso dal workshop prevalga sulle evidenze di impatti gravi o sui risultati di esperti esterni.
Documentare solo i temi finali e perdere il percorso dalle evidenze relative al modello di business fino alla conclusione.
Presumere che un processo proporzionato non richieda alcuna revisione annuale dei cambiamenti. I cambiamenti significativi devono comunque essere considerati a ogni data di riferimento.
Myth
'Il DMA top-down significa che il management può decidere i temi rilevanti in un workshop di alto livello.'
Reality
Il metodo top-down è un percorso guidato dalle evidenze che parte dalla strategia, dal modello di business, dai settori, dalle aree geografiche e dalla catena del valore dell’impresa. Applica comunque criteri di impatto e finanziari, approfondisce l’analisi ove necessario, utilizza evidenze degli stakeholder e fonti esterne e mantiene la verifica critica e l’approvazione.
Preparazione
Lista di controllo per il DMA top-down
- Il profilo del modello di business comprende le operazioni proprie e le relazioni upstream/downstream.
- La mappa dei temi include questioni specifiche dell’entità e incidenti noti, dipendenze e segnali normativi/scientifici.
- Ogni conclusione di alto livello è etichettata come evidente, non evidente o tale da richiedere un approfondimento mirato per ciascuna prospettiva.
- Il livello di granularità aumenta quando il contesto del sito, del prodotto, degli stakeholder o della catena del valore potrebbe modificare il risultato.
- Gli impatti gravi sui diritti umani e gli eventi a bassa probabilità/elevata gravità sono soggetti a verifiche di override esplicite.
- Le conclusioni di non rilevanza sono supportate da evidenze, non soltanto dall'assenza di preoccupazioni da parte della direzione; un revisore nominativamente indicato e un riesame critico indipendente costituiscono prassi raccomandate, non obblighi ESRS.
- I workshop registrano le motivazioni e i dissensi, non soltanto i voti.
- Il registro finale degli IRO, la matrice delle informative e la descrizione del processo IRO-1 sono coerenti.
Sources
Primary sources
- Regolamento delegato (UE) 2026/1563 della Commissione, del 3 luglio 2026, che modifica il regolamento delegato (UE) 2023/2772 (GU L, 2026/1563, 21.9.2026)
- EFRAG Knowledge Hub, Requisiti generali ESRS 1 rivisti (versione dell'atto delegato)
- EFRAG Knowledge Hub, Informative generali ESRS 2 riviste (versione dell'atto delegato)
- Commissione europea, annuncio dell'adozione, 3 luglio 2026
- Pagina iniziale di EFRAG Knowledge Hub
- EFRAG State of Play 2026
Riferimenti al framework
Informative interessate da questa pagina
Portalo con te
Le checklist come foglio di lavoro
Tutte le checklist e le tabelle di questa pagina, con colonne vuote per stato, responsabile ed evidenze che il tuo team può compilare e conservare.
✓ Assistente IA del Centro conoscenze · Con supervisione umana

Chiedi di questa guida
Risponde in base a questa pagina e consulta le schede informative collegate quando la domanda riguarda lo standard in sé.
Approfondisci · ESRS
Rendicontazione di Sostenibilità Certificata ESRS (CSRD)
Questa pagina risolve un Disclosure Requirement. Il corso ESRS / CSRD percorre l’intero ciclo europeo — doppia materialità, datapoint, evidenze e assurance — con esercizi di redazione sui tuoi dati.

