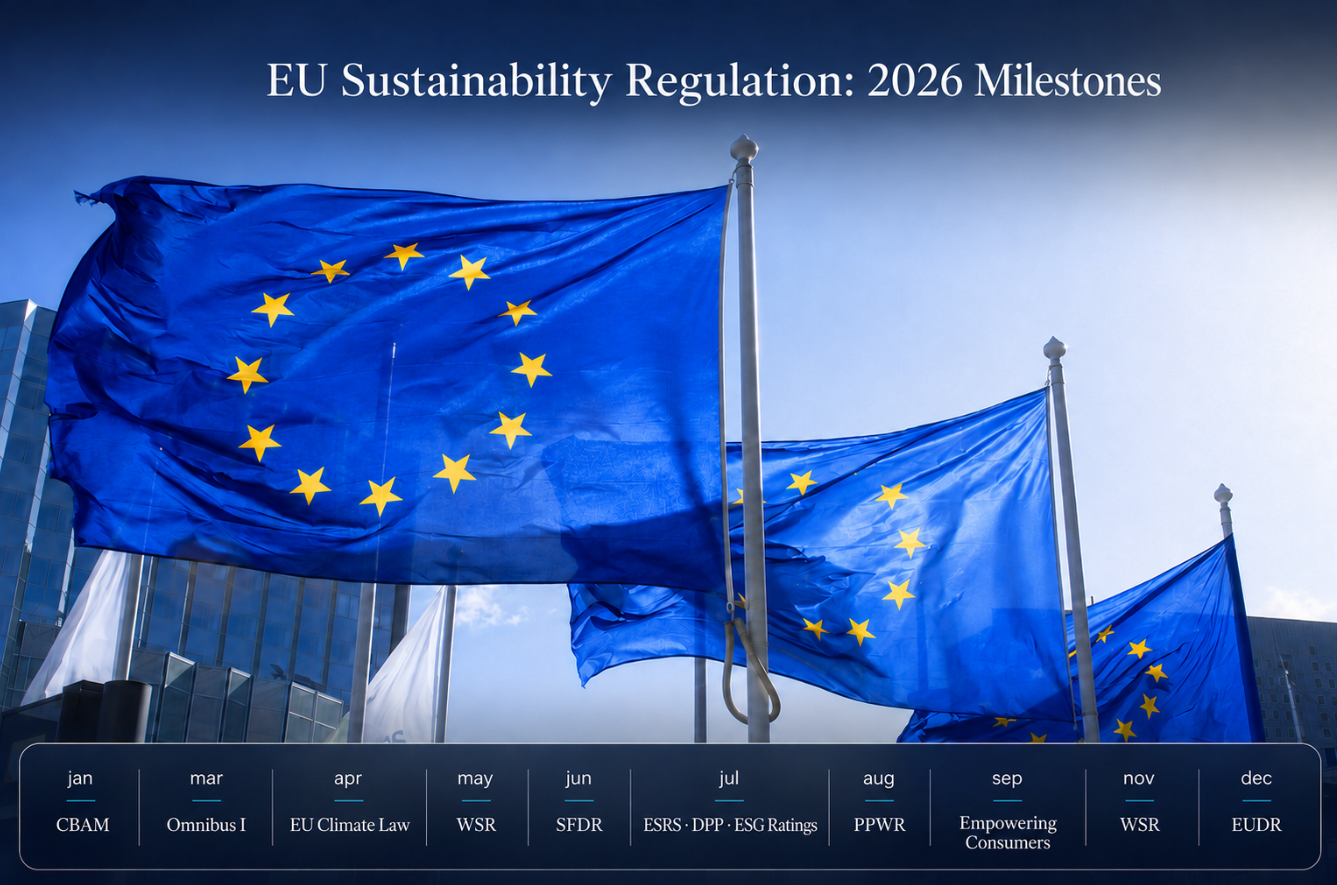
لائحة الاتحاد الأوروبي للتصنيفات البيئية والاجتماعية والحوكمة: ما الذي يتغير لمزودي التصنيفات في 2026
يمكن أن تؤثر تصنيفات ESG في كيفية تقييم المستثمرين وغيرهم من المشاركين في السوق للشركات، إلا أن المنهجيات التي تستند إليها قد تختلف اختلافًا كبيرًا. ويهدف النظام الأوروبي الجديد إلى جعل هذه المنهجيات ومصادر البيانات وتضارب المصالح المحتمل أكثر شفافية.
منذ 2 يوليو 2026، خضع مقدمو تقييمات ESG المشمولون بنظام الاتحاد الأوروبي إلى اللائحة (EU) 2024/3005. وتوفر القواعد الفنية المنشورة في يوليو وسبتمبر مزيدًا من التفاصيل حول كيفية تطبيق اللائحة عمليًا.
بالنسبة إلى الشركات التي تُعد تقارير الاستدامة، فإن الأثر غير مباشر. فلا تستحدث القواعد التزامًا جديدًا بالإبلاغ، لكنها تغيّر كيفية إعداد تقييمات ESG وشرحها والإشراف عليها.
ما الذي تغيّره اللائحة
يمكن أن تختلف تقييمات ESG من حيث:
- النطاق، بما في ذلك ما إذا كانت تغطي عوامل E أو S أو G كلٌّ على حدة، أو تقييم ESG مجمّعًا، أو قضايا محددة؛
- مصادر البيانات وعمليات البيانات؛
- المنهجيات والنماذج الداعمة والافتراضات الرئيسية؛
- تصنيفات القطاعات؛
- فئات التصنيف والأساس المستخدم للمقارنة.
تغطي متطلبات الإفصاح الواردة في المادة 23 والملحق الثالث من Regulation (EU) 2024/3005 هذه العناصر، مع تقديم مزيد من التفاصيل في Commission Delegated Regulation (EU) 2026/871.
لا تفرض اللائحة (الاتحاد الأوروبي) 2024/3005 منهجية واحدة على مستوى الاتحاد الأوروبي أو درجة واحدة لمعايير ESG. وكقاعدة عامة، عندما تغطي التصنيفات عوامل E وS وG، يجب على مقدمي التصنيفات تقييم هذه العوامل بشكل منفصل. ويجوز لمقدمي التصنيفات تقديم تصنيف إجمالي لمعايير ESG، لكن يتعين عليهم الإفصاح عن الأوزان المخصصة لفئات E وS وG وشرح منهجية تحديد هذه الأوزان.
كما تُخضع اللائحة مقدمي تصنيفات ESG لإشراف European Securities and Markets Authority (ESMA)، وتحدد متطلبات تتعلق بالشفافية والحوكمة والاستقلالية.
مزيد من المعلومات حول تصنيفات ESG
تحدد اللائحة المفوضية Delegated Regulation (EU) 2026/871، المنشورة في 28 يوليو، المعلومات التي يجب على مقدمي الخدمات الإفصاح عنها بشأن منتجات تصنيفات ESG ومنهجياتها.
وتُميز القواعد بين المعلومات المفصح عنها للعامة والمعلومات الأكثر تفصيلاً المقدمة إلى مستخدمي تصنيفات ESG، والبنود المصنفة، ومصدري البنود المصنفة.
يجب على مزودي التصنيفات توضيح ما إذا كان التصنيف يقيّم المخاطر أو الآثار أو كليهما. وإذا كانوا يستخدمون الأهمية النسبية المزدوجة، فيجب عليهم وصف كيفية أخذ أهمية المخاطر وأهمية الآثار في الاعتبار. كما يجب عليهم توضيح ما تغطيه عواملهم البيئية والاجتماعية والمتعلقة بالحوكمة، وما إذا كانت المنهجية، عند الاقتضاء، تراعي اتفاق باريس أو غيره من الاتفاقيات الدولية.
تشمل المعلومات العامة عن المنهجية النماذج الداعمة والافتراضات الرئيسية، وفئات التصنيفات، وتدابير جودة البيانات، وأساس المقارنة عندما تكون التصنيفات نسبية. كما يجب على المزودين الإفصاح عن تاريخ آخر تحديث للمنهجية ووصف التغييرات التي أُدخلت مقارنةً بالإصدار السابق.
كما تتطلب القواعد من المزودين توضيح قيود البيانات واستخدام الافتراضات أو البدائل أو التقديرات. وتشمل الإفصاحات الأكثر تفصيلاً أساليب جمع البيانات غير المتاحة للعامة وأوجه القصور المحتملة في الأنظمة أو النماذج الإحصائية أو الخوارزمية المحددة مسبقاً.
تمتد الشفافية أيضاً إلى ما هو أبعد من المنهجية. ويجب على المزودين الإفصاح عن معلومات بشأن روابط الملكية، ونموذج الدفع والأعمال الخاص بهم، ومعايير تحديد الرسوم. كما يجب عليهم تحديد مجالات أنشطتهم أو تنظيمهم التي قد تنشأ فيها المخاطر الرئيسية لتعارض المصالح.
يمكن أن تساعد هذه الإفصاحات المستخدمين على فهم سبب اختلاف التصنيفات الخاصة بالشركة نفسها.
تضارب المصالح
تحظر اللائحة Regulation (EU) 2024/3005 على مزود تصنيف ESG تقديم خدمات استشارية أو تصنيفات ائتمانية أو أعمال التدقيق القانوني للبيانات المالية أو مهام التأكيد المتعلقة بإعداد تقارير الاستدامة، إلى جانب تقديم تصنيفات ESG.
يجوز أن تتعايش خدمات وأنشطة الاستثمار التي تقدمها مؤسسات الائتمان أو شركات التأمين أو شركات إعادة التأمين مع أنشطة تصنيف ESG فقط في ظل شروط وضمانات محددة. ويجوز تقديم المؤشرات المرجعية من خلال استثناء منفصل، رهناً بترخيص ESMA.
تحدد المفوضية اللائحة المفوضة Regulation (EU) 2026/872 الضمانات الخاصة بالتركيبات المسموح بها. وتشمل هذه الضمانات الفصل التنظيمي، وخطوط الإبلاغ المحددة، والضوابط المتعلقة بالوصول إلى المعلومات السرية. ولا يجوز للموظفين المشاركين مباشرة في تقييم بند مصنَّف أن يؤدوا أنشطة مشمولة بمتطلبات الفصل.
الترخيص والاعتراف
تحدد لائحة المفوضية المفوضة (الاتحاد الأوروبي) 2026/1119، المنشورة في 1 سبتمبر، المعلومات التي يتعين على مقدمي المعلومات تقديمها إلى ESMA عند التقدم بطلب للحصول على الترخيص أو الاعتراف.
يجب أن تصف الطلبات هيكل الملكية والحوكمة لدى مقدم الخدمة، وأنشطة تصنيفات ESG ومنهجيتها، وكذلك أي أنشطة إسناد خارجي وأنشطة أعمال أخرى. ويجب على مقدمي الخدمات أيضًا بيان ما إذا كانوا يتوقعون استخدام معلومات الاستدامة المفصح عنها بموجب لائحة الإفصاح عن التمويل المستدام (SFDR) والتوجيه 2013/34/EU، أي توجيه المحاسبة.
يُعدّ الاعتراف أحد المسارات المتاحة لمقدّمي الخدمات المنشَأين خارج الاتحاد الأوروبي. وهو متاح، رهناً بالشروط المنصوص عليها في المادة 12، لمقدّمي الخدمات أو المجموعات التي يقل رقم أعمالها عن حدود محددة. وتشمل المسارات الأخرى المتاحة للدول الثالثة بموجب اللائحة التكافؤَ والمصادقةَ.
بدأت عملية الانتقال بالفعل. وكان يتعين على مقدمي الخدمات الذين كانوا يعملون في الاتحاد الأوروبي عند دخول اللائحة حيز النفاذ إخطار ESMA بحلول 2 أغسطس 2026 إذا كانوا يرغبون في مواصلة العمل والتقدم بطلب للحصول على ترخيص أو اعتراف. وبوجه عام، أمامهم مهلة حتى 2 نوفمبر 2026 لتقديم ذلك الطلب. أما مقدمو تصنيفات ESG الصغار الذين يندرجون ضمن النظام الانتقالي المنفصل، فلديهم مهلة حتى 2 نوفمبر 2026 لإخطار ESMA.
تتناول لائحتان مفوضتان إضافيتان نُشرتا في يوليو إجراءات الإنفاذ لدى ESMA (اللائحة المفوضة للجنة (الاتحاد الأوروبي) 2026/904) والرسوم التي تفرضها ESMA على مزوّدي تصنيفات ESG (اللائحة المفوضة للجنة (الاتحاد الأوروبي) 2026/910).
تصنيفات ESG والإبلاغ عن الاستدامة
لا تنشئ القواعد الجديدة متطلبًا إضافيًا للإبلاغ عن الاستدامة على الشركة لمجرد حصولها على تصنيف ESG.
يمكن استخدام إفصاحات الاستدامة المؤسسية وغيرها من بيانات ESG كمدخلات في تقييم خارجي. ومع ذلك، يظل التصنيف النهائي معتمدًا على منهجية المزوّد وافتراضاته وأساس المقارنة والمعلومات الأخرى المستخدمة.
وعليه، لا ينبغي قراءة تصنيف ESG باعتباره مقياسًا مباشرًا للامتثال لـ ESRS أو لتصنيف الاتحاد الأوروبي أو لأي إطار آخر للإبلاغ عن الاستدامة. كما يوضح الحيثية 37 من اللائحة (الاتحاد الأوروبي) 2024/3005 أن تصنيفات ESG لا ينبغي اعتبارها علامات ESG توفر ضمانًا بالامتثال لتصنيف الاتحاد الأوروبي أو للمعايير الأخرى أو بالمواءمة معها.