ISSB يقترح متطلبات الإفصاح المتعلقة بالطبيعة: ما الذي سيتغير بالنسبة إلى الشركات؟
تكتسب المخاطر المتعلقة بالطبيعة أهمية متزايدة في تقارير الاستدامة، مما يثير تساؤلات حول كيفية تقييم الشركات لتعرضها لهذه المخاطر وكيفية الإفصاح عنها للمستثمرين. وتسعى أحدث مقترحات ISSB إلى تحقيق مزيد من الوضوح والاتساق في هذه الإفصاحات، مع البناء على متطلبات إعداد التقارير القائمة.
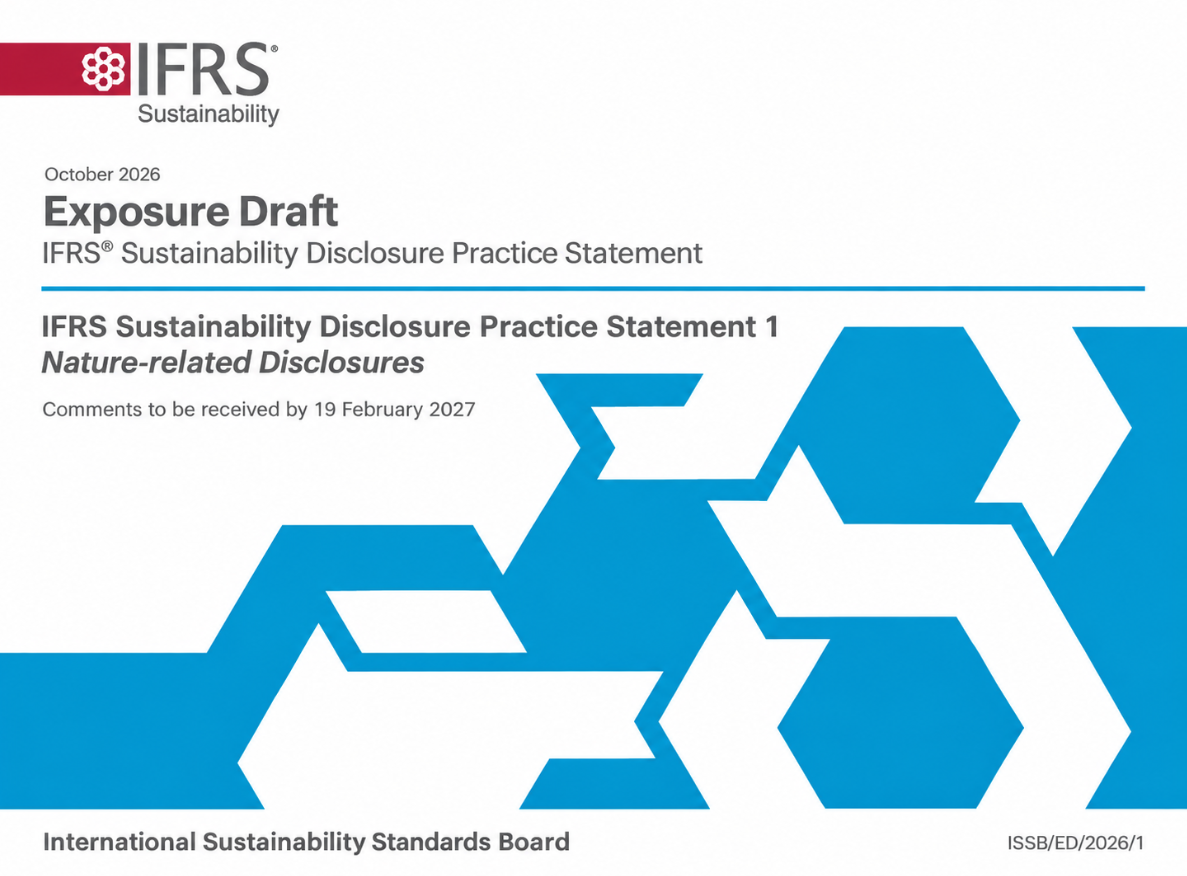
في 22 أكتوبر 2026، نشرت International Sustainability Standards Board (ISSB) مسودة عرض تقترح متطلبات جديدة للشركات للإفصاح عن المعلومات المتعلقة بالمخاطر والفرص المرتبطة بالطبيعة. وتظل المشاورة مفتوحة حتى 19 فبراير 2027.
ترد المقترحات في مسودة IFRS بيان ممارسة الإفصاح عن الاستدامة 1 الإفصاحات المتعلقة بالطبيعة. وقد اقترح ISSB وثيقة منفصلة يمكن للشركات تطبيقها إلى جانب IFRS S1 وIFRS S2، من دون استحداث معيار إلزامي جديد. كما يتشاور المجلس بشأن ما إذا كان هذا هو الشكل الأنسب للمتطلبات النهائية.
لماذا اختار ISSB بيان ممارسة؟
تتناول IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information بالفعل المخاطر المتعلقة بالطبيعة. ويُلزم المعيار الشركات بالإفصاح عن المعلومات الجوهرية المتعلقة بمخاطر وفرص الاستدامة التي يمكن، بصورة معقولة، توقع أن تؤثر في تدفقاتها النقدية أو إمكانية وصولها إلى التمويل أو تكلفة رأس مالها على المدى القصير أو المتوسط أو الطويل.
ومع ذلك، لا يضع IFRS S1 متطلبات مفصلة مخصصة للإفصاحات المتعلقة بالطبيعة. وسيعالج بيان الممارسة المقترح هذه الفجوة، مع تجنب تعطيل تنفيذ IFRS S1 وIFRS S2، الذي لا يزال جارياً في العديد من الولايات القضائية.
على الرغم من تطويره من خلال الإجراءات الواجبة لوضع المعايير لدى مؤسسة IFRS، فإن بيان الممارسة ليس معياراً من معايير IFRS للإفصاح عن الاستدامة. ولن تحتاج الشركات إلى تطبيقه للمطالبة بالامتثال لمعايير ISSB.
يمكن للشركات تطبيقه طوعاً، في حين يمكن للولايات القضائية أن تقرر ما إذا كانت ستدمجه في أطرها الوطنية لإعداد التقارير أو تجعل تطبيقه إلزامياً. ولن يكون اعتماد بيان الممارسة شرطاً للاعتراف بولاية قضائية باعتبارها جهة متبنية لمعايير ISSB.
ومع ذلك، ستحتاج الشركة التي تعلن امتثالها لبيان الممارسة نفسه إلى استيفاء جميع متطلباته المنطبقة عليها، إلى جانب متطلبات معايير IFRS للإفصاح عن الاستدامة. وتدعو المشاورة أيضاً إلى إبداء الآراء بشأن نهج بديلة، بما في ذلك إصدار معيار منفصل أو تعديل المتطلبات القائمة.
ما المعلومات الإضافية المتعلقة بالطبيعة التي ستفصح عنها الشركات؟
تتبع مسودة التعرض مجالات الإفصاح الأساسية الأربعة التي وضعها IFRS S1: الحوكمة، والاستراتيجية، وإدارة المخاطر، والمقاييس والأهداف. وتقدم مزيدًا من التفاصيل بشأن تحديد المخاطر والفرص الناشئة عن كيفية اعتماد الشركات على الطبيعة وتأثيرها فيها.
قد تعتمد الشركات على توافر المياه، وجودة التربة، والتلقيح، وغير ذلك من خدمات النظم الإيكولوجية. ويمكن أن تؤثر التغيرات في هذه الموارد، بما في ذلك التغيرات الناجمة عن أنشطة الأعمال، في الإنتاج، والتكاليف التشغيلية، واستمرارية الأعمال.
يكتسي الموقع الجغرافي أهمية خاصة بالنسبة إلى المخاطر المرتبطة بالطبيعة. فقد تواجه منشأتان تستهلكان كميات مماثلة من المياه مستويات مختلفة من المخاطر، تبعًا لتوافر المياه محليًا.
بموجب المقترحات، ستأخذ الشركات في الاعتبار موقع الأصول والأنشطة عبر سلاسل القيمة بأكملها، بما في ذلك الخصائص الإيكولوجية لتلك المواقع، عند تحديد المخاطر وإعداد الإفصاحات.
ومع ذلك، لن يؤدي وجود أصل في منطقة حساسة إيكولوجيًا تلقائيًا إلى جعل المعلومات المتعلقة به جوهرية. وسيعتمد التقييم أيضًا على أهمية الأصل بالنسبة إلى الأعمال والآثار المالية المحتملة للمخاطر. ويمكن تجميع المعلومات المتعلقة بالمنشآت المعرضة لمخاطر مماثلة، في حين قد تتطلب منشأة حرجة ذات تعرض متميز إفصاحًا منفصلًا.
تتناول مسودة المعيار أيضًا التفاعلات مع الشعوب الأصلية والمجتمعات المحلية وأصحاب المصلحة المتأثرين. وستأخذ الشركات هذه التفاعلات، بما في ذلك المشاركة، في الاعتبار عند تحديد المخاطر والفرص المتعلقة بالطبيعة وإعداد الإفصاحات ذات الصلة بشأن الحوكمة والاستراتيجية وإدارة المخاطر.
من تحديد المخاطر إلى التعرض المالي ومرونة الأعمال
تقدم المقترحات إفصاحات محددة تهدف إلى مساعدة المستثمرين على فهم مدى تعرض الشركات ماليًا للمخاطر والفرص المتعلقة بالطبيعة.
ستفصح الشركات التي تطبق بيان الممارسة عن المعلومات الجوهرية المتعلقة بقيمة ونسبة الأصول أو الأنشطة التجارية المعرضة للمخاطر المتعلقة بالطبيعة، وكذلك الأصول أو الأنشطة المتوافقة مع الفرص المتعلقة بالطبيعة. وتتبع هذه المقاييس نهجًا مماثلًا لنهج فئات المقاييس المشتركة بين القطاعات الواردة ضمن IFRS S2، ولن تتطلب إعداد تقارير منفصلة بشأن المخاطر المادية ومخاطر التحول.
يُعد تحليل السيناريوهات عنصرًا مهمًا آخر. وستستخدم الشركات السيناريوهات المتعلقة بالطبيعة لتقييم مرونة استراتيجيتها ونموذج أعمالها، مع توضيح نهجها والافتراضات الرئيسية والآثار المترتبة على عملياتها وآفاقها.
تقترح ISSB آليات للتناسب مماثلة لتلك المنصوص عليها بموجب IFRS S2. وقد يكون التحليل النوعي مناسبًا تبعًا لظروف الشركة، في حين سيُطلب من الشركات ذات الانكشاف الكبير على المخاطر المتعلقة بالطبيعة، والتي تتمتع بالقدرات والموارد الكافية، استخدام أساليب كمية أكثر تقدمًا.
سيُقيَّم التحمّل في كل تاريخ لإعداد التقارير، إلا أن تحليل السيناريوهات نفسه قد يتبع دورة التخطيط الاستراتيجي للشركة بدلًا من تكراره سنويًا.
تتناول مسودة العرض أيضًا استجابات الشركات للمخاطر والفرص المتعلقة بالطبيعة، بما في ذلك القرارات الاستراتيجية والإجراءات المخطط لها والأهداف. وبالنسبة إلى الأهداف التي حددتها الشركات أو التي يتعين عليها قانونًا تحقيقها، ستفصح الشركات عن معلومات محددة حسب الموقع، وستوضح ما إذا كانت هذه الأهداف قد استندت إلى قانون أو لائحة، وكيف استندت إليها. ولن يتوقف الإفصاح عن الاستجابات الاستراتيجية على وجود خطة انتقال رسمية تتعلق بالطبيعة.
تتطلب المقترحات أيضًا من الشركات توضيح الروابط ذات الصلة بين المخاطر والفرص المتعلقة بالطبيعة وتلك المتعلقة بالمناخ. فعلى سبيل المثال، قد تؤثر التدابير الرامية إلى خفض انبعاثات غازات الدفيئة في النظم البيئية المحلية، في حين يمكن أن يؤدي تدهور النظم البيئية إلى زيادة الانكشاف على المخاطر المادية المتعلقة بالمناخ.
كيف يرتبط المقترح بـ TNFD وSASB وGRI وESRS؟
استند ISSB بدرجة كبيرة إلى إطار Taskforce on Nature-related Financial Disclosures (TNFD)، لكن بيان الممارسة المقترح ليس اعتمادًا مباشرًا لتوصياته.
تتعلق إحدى النقاط المهمة للتمييز بـ الأهمية النسبية. وفي حين أن TNFD يتيح مناهج مختلفة، فإن بيان الممارسة المقترح يتبع متطلبات IFRS S1 المتعلقة بالأهمية النسبية التي تركز على المستثمرين. ولذلك، ستُنظر المعلومات المتعلقة بالاعتماد على الطبيعة والتأثيرات فيها ضمن سياق المخاطر والفرص التي يُتوقع بصورة معقولة أن تؤثر في الآفاق المالية للشركة.
يمكن للشركات استخدام نهج LEAP لدى TNFD لتحديد المخاطر والفرص المتعلقة بالطبيعة وتقييمها، لكن تطبيقه لن يكون إلزاميًا.
تُميّز المقترحات أيضًا بين المصادر المختلفة لمقاييس الإفصاح. وسيُطلب من الشركات الرجوع إلى مقاييس SASB المعايير ذات الصلة والنظر فيها. ويمكنها بالإضافة إلى ذلك النظر في مقاييس TNFD، وGlobal Reporting Initiative (GRI) المعايير، والمعايير الأوروبية لإعداد تقارير الاستدامة (ESRS)، شريطة أن تدعم هذه المصادر أهداف IFRS S1 وألا تتعارض مع متطلبات ISSB.
نظر ISSB في قابلية التشغيل البيني مع GRI وESRS للحد من الازدواجية غير الضرورية بالنسبة إلى الشركات التي تعد تقاريرها بموجب أطر متعددة. ومع ذلك، ستظل هناك اختلافات في مناهج تحديد الأهمية النسبية وأهداف الإفصاح.
ماذا يحدث بعد المشاورة؟
تقترح مسودة التعرض إعفاءً من تقديم المعلومات المقارنة عن أول فترة إبلاغ سنوية تطبق فيها الشركة وثيقة الممارسة.
إذا اعتُمدت بصيغتها المقترحة، فستتاح وثيقة الممارسة للاستخدام اعتبارًا من تاريخ إصدارها من جانب الشركات التي تطبق IFRS S1 وIFRS S2. وسيبدأ التطبيق الأولي في بداية فترة إبلاغ سنوية. ولا تغيّر المقترحات المتطلبات الحالية لـ IFRS S1 أو IFRS S2.
تُغلق المشاورة في 19 فبراير 2027. وستنظر ISSB بعد ذلك في ملاحظات أصحاب المصلحة قبل أن تقرر ما إذا كانت ستعتمد وثيقة الممارسة بصيغتها النهائية أو ستتبع نهجًا آخر لمتطلبات الإفصاح المتعلقة بالطبيعة.
المواد الداعمة