TNFD يحدّث توصياته وإرشادات LEAP
شهد خريف 2026 عدة تطورات مهمة في إعداد التقارير المتعلقة بالطبيعة، بدءًا من توصيات TNFD المحدثة وإرشادات LEAP المنقحة، وصولًا إلى نتائج جديدة بشأن اعتماد الشركات لهذه الممارسات واستخدام المستثمرين لها. وتوضح هذه المنشورات مجتمعةً كيف تتطور ممارسات الإفصاح المتعلقة بالطبيعة، وأين لا تزال تحديات التنفيذ قائمة.
في أكتوبر 2026، نشرت Taskforce on Nature-related Financial Disclosures (TNFD) توصيات محدثة بشأن الإفصاح والإصدار 2.0 من إرشاداتها لتقييم LEAP. وتستكمل هذه التحديثات وضع المقاييس المتعلقة بالطبيعة، التي كانت مؤقتة في السابق، وتقدم إرشادات بشأن الجرائم البيئية، وتنقح تقييم الاعتماديات والتأثيرات والمخاطر والفرص.
كما أكدت TNFD أنها استكملت برنامجها لإعداد الإرشادات المتعلقة بالتقييم والإفصاح بشأن الطبيعة. وتشمل أولوياتها التالية دعم وضع المعايير الدولية وتطبيق إطارها الحالي.
ما الذي تغير في توصيات TNFD؟
تحافظ توصيات 2026 لشهر أكتوبر على الهيكل الحالي لِـ14 الإفصاحات الموصى بها ضمن أربعة محاور: الحوكمة، والاستراتيجية، وإدارة المخاطر والتأثيرات، والمقاييس والأهداف.
توفر بنية المقاييس لدى TNFD أساسًا منظمًا لقياس القضايا المتعلقة بالطبيعة والإفصاح عنها، وربط اعتماديات المنظمة وتأثيراتها على الطبيعة بالمخاطر والفرص التي تنشأ عنها. وهي تجمع بين مقاييس قابلة للتطبيق عالميًا ومقاييس خاصة بالقطاعات لدعم التقييم والإبلاغ المتسقين (الشكل 1).
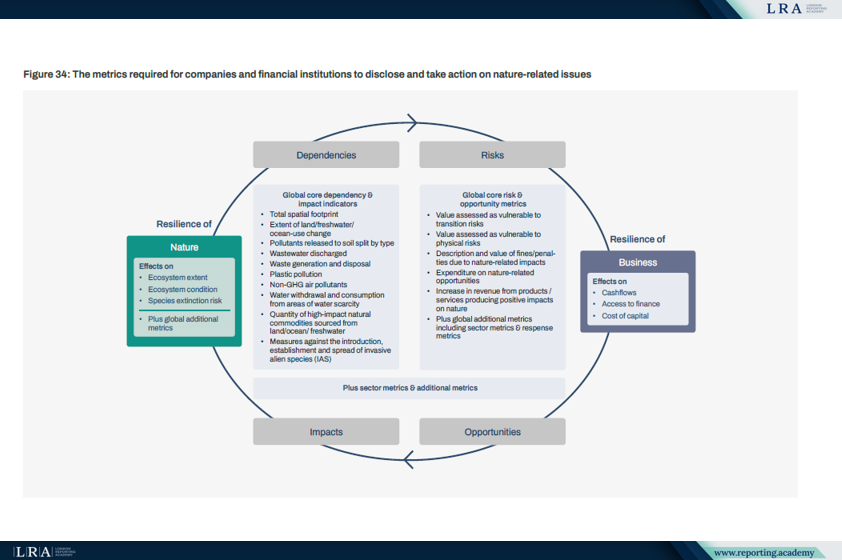
الشكل 1. مقاييس TNFD للاعتماديات والآثار والمخاطر والفرص المتعلقة بالطبيعة. المصدر: توصيات فرقة العمل المعنية بالإفصاحات المالية المرتبطة بالطبيعة، أكتوبر 2026.
تشمل التحديثات الرئيسية على توصيات TNFD منذ سبتمبر 2023 مجالين.
أولاً، استكملت TNFD مقاييس الإفصاح الخاصة بالأنواع الغريبة الغازية (IAS) وحالة الطبيعة، لتحل محل المؤشرات المؤقتة بعد إجراء مزيد من التطوير التقني والاختبار التجريبي.
مقاييسها العالمية الأساسية النهائية هي:
- C4.0 – الأنواع الغريبة الغازية: نسبة الأنشطة ذات الإمكانات العالية للتأثيرات المرتبطة بالأنواع الغريبة الغازية التي تشملها تدابير مناسبة للحد من احتمال إدخال الأنواع الغريبة الغازية واستقرارها وانتشارها.
- C5.0 – نطاق النظم الإيكولوجية: مساحة النظم الإيكولوجية الطبيعية وشبه الطبيعية، وما يطرأ على نطاقها من خسائر ومكاسب، حسب نوع النظام الإيكولوجي.
- C5.1 – حالة النظم الإيكولوجية: التغيرات في حالة النظم الإيكولوجية، بما في ذلك التغيرات في مساحة النظم الإيكولوجية حسب فئة الحالة، مع مراعاة بنية النظام الإيكولوجي ووظيفته وتكوينه.
- C5.2 – مخاطر انقراض الأنواع: مقاييس مدى إسهام المواقع أو المناظر الطبيعية والبحرية في مخاطر انقراض الأنواع على الصعيد العالمي.
تتناول المقاييس العالمية الإضافية A4.0 وA5.0 أيضًا الأنواع الغريبة الغازية وحالة الطبيعة.
ووفقًا لـ TNFD، فإن استكمال هذه المؤشرات يُتمّ هيكل المقاييس الخاص بها.
ثانياً، تتضمن التوصيات الآن إرشادات تنفيذية بشأن الجرائم البيئية. وينطبق ذلك على الإفصاحات التي تغطي إشراف مجلس الإدارة، ومسؤوليات الإدارة، والاستراتيجية، وإدارة المخاطر والآثار، والمقاييس والأهداف.
ولذلك ينبغي للمنظمات التي تطبق TNFD أن تنظر في قضايا الجرائم البيئية ذات الصلة ضمن عمليات التقييم والإفصاح الحالية لديها.
LEAP 2.0: إرشادات تقييم أكثر تفصيلاً
وبالتوازي مع التوصيات، أصدرت TNFD الإصدار 2.0 من إرشادات تحديد وتقييم القضايا المرتبطة بالطبيعة: نهج LEAP، لتحديث إرشادات سبتمبر 2023.
تظل المراحل الأربع دون تغيير: تحديد الموقع، والتقييم، والتقدير، والإعداد. وتوفر هذه المراحل مجتمعةً نهجاً منظماً لتحديد القضايا المرتبطة بالطبيعة، وتقييم أوجه الاعتماد والآثار، وتقدير المخاطر والفرص، وإعداد الاستجابات والإفصاحات (الشكل 2).
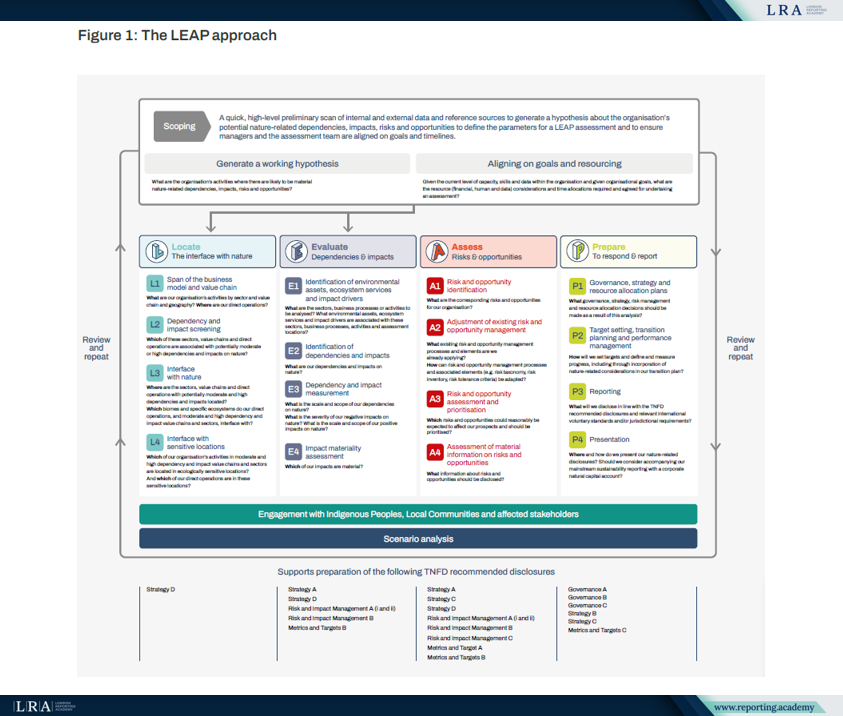
الشكل 2. نهج TNFD LEAP. المصدر: إرشادات تحديد وتقييم القضايا المتعلقة بالطبيعة: نهج LEAP، الإصدار 2.0، أكتوبر 2026.
توفر الإرشادات المنقحة مزيدًا من التفاصيل المنهجية بشأن قياس حالة الطبيعة عبر النظم الإيكولوجية البرية والعذبة والبحرية، وتقييم الأنواع الغريبة الغازية، وتحديد المخاطر والفرص المتعلقة بالطبيعة وتقييمها.
يوفر LEAP 2.0 أيضًا إرشادات بشأن إدماج الطبيعة في تخطيط التحول وتقييم القضايا المتعلقة بالطبيعة في محافظ المؤسسات المالية. وتحظى الجرائم البيئية والتعاون عبر المناظر الطبيعية والمناطق البحرية بمزيد من الاهتمام.
ومن مجالات التطوير الأخرى قابلية التشغيل البيني مع Science Based Targets Network (SBTN). وتوضح الإرشادات كيفية مواءمة تقييمات LEAP مع أساليب تحديد الأهداف القائمة على العلم التي يتبعها SBTN، بما يدعم نهجًا أكثر تنسيقًا لتقييم القضايا المتعلقة بالطبيعة وتحديد الأهداف.
وبالنسبة إلى فرق إعداد التقارير، تؤثر هذه التحسينات في كيفية تقييم المعلومات المتعلقة بالطبيعة قبل الإفصاح عنها، لا سيما عندما تتطلب حالة النظم الإيكولوجية أو التعرض الجغرافي أو المخاطر على مستوى المحفظة تحليلًا أكثر تفصيلًا.
تظل LEAP نهجًا اختياريًا للتقييم. ويمكن للمنظمات استخدام عمليات داخلية مكافئة لدعم الإفصاحات المتوافقة مع TNFD. وتظل توصيات TNFD نفسها طوعية، ما لم تُحدَّد متطلبات ذات صلة بشكل منفصل من جانب إحدى الولايات القضائية.
الأولويات التالية لـ TNFD: ISSB وGRI وISO
مع منشورات أكتوبر، أكملت TNFD أعمال تطوير الإرشادات المخطط لها بشأن تقييم القضايا المتعلقة بالطبيعة والإفصاح عنها.
وستركز المنظمة الآن على دعم استخدام إطارها، والتدريب وبناء القدرات، ومعالجة عوائق التنفيذ، والمساهمة في وضع المعايير الدولية.
ويشمل ذلك مواصلة التعاون مع International Sustainability Standards Board (ISSB) وGlobal Reporting Initiative (GRI) بشأن إدماج توصيات TNFD ذات الصلة في معايير إعداد تقارير الشركات.
سيُسهم TNFD أيضًا في مبادرة International Organization for Standardization (ISO) لتطوير معيار دولي يستند إلى نهج تقييم LEAP.
TNFD 2026 تقرير الحالة: الاعتماد والتحديات المتبقية
يوثّق السياق العملي للمرحلة التالية لـ TNFD في تقريرها لشهر سبتمبر 2026 تقرير الحالة، الذي بحث كيفية استخدام الشركات والمؤسسات المالية للتوصيات وإرشادات التقييم.
حدّد تحليل TNFD أكثر من 1,000 منظمة في 56 دولة ومنطقة تنشر إفصاحات متوافقة مع واحد على الأقل من بين 14 إفصاحًا موصى به من إفصاحاته. ومع ذلك، يحدد التقرير أيضًا صعوبات مستمرة في التقييم المرتبط بالطبيعة. ومن بين المشاركين في استبيان TNFD بشأن تقييم المخاطر المرتبطة بالطبيعة (n = 206)، أشار 69% إلى صعوبات في قياس وتكميم أوجه الاعتماد والآثار، بينما أبلغت النسبة نفسها عن تحديات في ربطها بمخاطر الأعمال، بما في ذلك الآثار المالية.
بحث التقرير أيضًا كيفية استخدام المستثمرين لتقييمات LEAP. ومن بين 40 من المستثمرين الذين شملهم الاستطلاع وأجروا هذه التقييمات، استخدم 73% منهم النتائج في أنشطة الإشراف، واستخدم 60% منهم النتائج في إدارة المخاطر. ولم يستخدمها في قرارات تخصيص رأس المال سوى 23%.
في حين تُستخدم التقييمات المرتبطة بالطبيعة بصورة متزايدة في الإشراف وإدارة المخاطر، لا يزال تطبيقها في تخصيص رأس المال محدودًا. ولا يزال تحسين قياس القضايا المرتبطة بالطبيعة وربطها بالمخاطر المالية يشكل تحديًا عمليًا لفرق إعداد التقارير والمستثمرين.