إعداد تقارير الاستدامة في الاتحاد الأوروبي: ESRS مُنقح وأدوات رقمية مُحدّثة
تُحدث متطلبات إعداد التقارير الجديدة في الاتحاد الأوروبي وأدوات EFRAG المحدَّثة تغييرات عملية في الإفصاحات المتعلقة بالاستدامة، وجمع البيانات، وإعداد التقارير الرقمية.
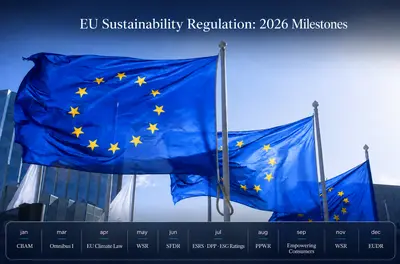
دخلت معايير التقارير المتعلقة بالاستدامة الأوروبية المنقحة (ESRS) حيز النفاذ الأسبوع الماضي، مستحدثةً متطلبات إفصاح مبسطة للشركات الداخلة ضمن نطاق توجيه إعداد تقارير استدامة الشركات (CSRD).
وفي الوقت نفسه، حدّثت EFRAG القالب الرقمي والتصنيف الخاص بـ XBRL والمحوّل للـ معيار إعداد تقارير الاستدامة الطوعي (VS)، موفّرةً للشركات التي لا تخضع لإعداد التقارير الإلزامي وفقًا لـ CSRD أدوات متوافقة مع المعيار النهائي الذي اعتمدته المفوضية الأوروبية.
ESRS المنقحة: ما الذي ينطبق في 2026 و2027؟
دخلت لائحة المفوضية اللائحة المفوضة (الاتحاد الأوروبي) 2026/1563 حيز النفاذ في 10 نوفمبر 2026. وستُطبَّق ESRS المنقحة على السنوات المالية التي تبدأ في أو بعد 1 يناير 2027، مع إتاحة خيار التطبيق المبكر في 2026.
يخفض التنقيح عدد نقاط البيانات الإلزامية بأكثر من 60%. وتشمل التغييرات نهجًا منقحًا لتقييمات الأهمية النسبية المزدوجة، وتخفيفات إضافية لمتطلبات الإبلاغ، ومرونة أكبر فيما يتعلق بمعلومات سلسلة القيمة.
كما أدى إصلاح Omnibus إلى تضييق نطاق الإبلاغ الإلزامي بموجب CSRD. وبموجب Directive (EU) 2026/470، يبلغ حد الإبلاغ العام أكثر من 1,000 موظفًا و€450 مليون من صافي الإيرادات السنوية، مع مراعاة الأحكام السارية على الكيانات والمجموعات.
بالنسبة إلى السنوات المالية التي تبدأ في 2026، يجوز للشركات الداخلة ضمن نطاق ESRS القائم استخدام المعايير السابقة، أو اعتماد المعايير المنقحة مبكرًا، أو تطبيق المعايير السابقة إلى جانب تخفيفات ESRS 1 المحددة والمسموح بها بموجب المادة 2 من Regulation (EU) 2026/1563. ويجب تحديد الإصدار المطبق في بيان الاستدامة.
ستقوم الشركات التي تعد تقاريرها على أساس السنة التقويمية عمومًا بنشر تقاريرها الإلزامية الأولى بموجب المعايير المنقحة في 2028.
ولذلك ينبغي لفرق الإبلاغ التي تعد بيانات 2026 أن تؤكد النهج الذي اختارته قبل الانتهاء من مواءمة الإفصاحات، وجمع البيانات، وتقييمات الأهمية النسبية.
من VSME إلى المعيار الطوعي الجديد
تنص Commission Delegated Regulation (EU) 2026/1560 على VS، لتحل محل توصية VSME السابقة. دخل المعيار الجديد حيز النفاذ في 24 سبتمبر 2026، وهو متاح للاستخدام الطوعي من جانب المنشآت خارج نطاق إعداد التقارير الإلزامي وفقًا لـ CSRD. كما يوفر أساسًا لسقف سلسلة القيمة الذي يحمي المنشآت التي لا يزيد عدد موظفيها على 1,000.
يحتفظ VS بالوحدتين الأساسية والشاملة، لكنه يُدخل تغييرات تؤثر في جمع البيانات:
- المناخ والبيئة: أُزيلت كثافة انبعاثات غازات الدفيئة وبعض الإفصاحات المتعلقة باستخدام الأراضي. وتشمل تقارير المياه الآن الاستهلاك في المناطق التي تعاني من الإجهاد المائي بدلًا من مقياس السحب السابق للمناطق التي تعاني من إجهاد مائي مرتفع. كما أُعيدت صياغة إفصاحات النفايات.
- القوى العاملة: انتقل معدل دوران الموظفين من الوحدة الأساسية إلى الوحدة الشاملة. ولم تعد معلومات التدريب المصنفة حسب نوع الجنس مطلوبة، في حين عُدّلت الحسابات المتعلقة بالحوادث والوفيات المهنية.
- المنشآت الأصغر: تُعد عدة إفصاحات، بما في ذلك استهلاك الطاقة وانبعاثات غازات الدفيئة والمياه والنفايات، طوعيةً للشركات التي لديها 10 موظفًا أو أقل.
ينبغي للشركات التي كانت تستخدم سابقًا استبيانات VSME مراجعة قوالب جمع البيانات لديها، بدلًا من نقل المؤشرات الحالية دون التحقق من المتطلبات المنقحة.
سقف سلسلة القيمة: ما الذي يمكن للشركات الأكبر طلبه؟
يدعم VS أيضًا سقف سلسلة القيمة المُستحدث بموجب إصلاح Omnibus.
اعتبارًا من السنوات المالية التي تبدأ في أو بعد 1 يناير 2027، يمكن للمنشآت التي لا يتجاوز عدد موظفيها 1,000 موظفًا في السنة المالية السابقة الاستفادة من حدود على طلبات معلومات الاستدامة المتعلقة بالإبلاغ الإلزامي بموجب CSRD.
ينطبق السقف فقط على نقاط البيانات المحددة صراحةً في الملحق الثاني من Regulation (EU) 2026/1560. ولا يشمل جميع الإفصاحات الواردة في VS الكامل.
يحدد الملحق الثاني مجموعات مختلفة من نقاط البيانات للمنشآت التي لديها 10 موظفًا أو أقل، وتلك التي لديها أكثر من 10 موظف. وينبغي للشركات المبلِّغة أن تطلب فقط المعلومات ذات الصلة ببيانات الاستدامة الخاصة بها، وأن تتجنب طلب كل نقطة بيانات يسمح بها السقف تلقائيًا.
يحق للمنشآت المشمولة بالسقف رفض طلبات المعلومات التي تتجاوز نقاط البيانات المسموح بها. ويجوز للشركات المبلِّغة الاعتماد على الإقرارات الذاتية المقدمة من المورّدين بشأن وضعهم المشمول بالحماية، ما لم تكن تعلم، أو يُتوقع منها بشكل معقول أن تعلم، أن هذه الإقرارات خاطئة بشكل واضح.
ينطبق السقف على طلبات المعلومات المقدمة لأغراض إعداد التقارير الإلزامي بموجب CSRD. ولا يتجاوز متطلبات المعلومات الناشئة بموجب تشريعات أخرى للاتحاد الأوروبي أو تشريعات وطنية. ومع ذلك، تُشجَّع المؤسسات المالية على الحد، حيثما أمكن، من طلبات معلومات الاستدامة الإضافية.
أدوات EFRAG الرقمية المحدَّثة لإعداد التقارير: ما الذي صدر وكيفية استخدامها
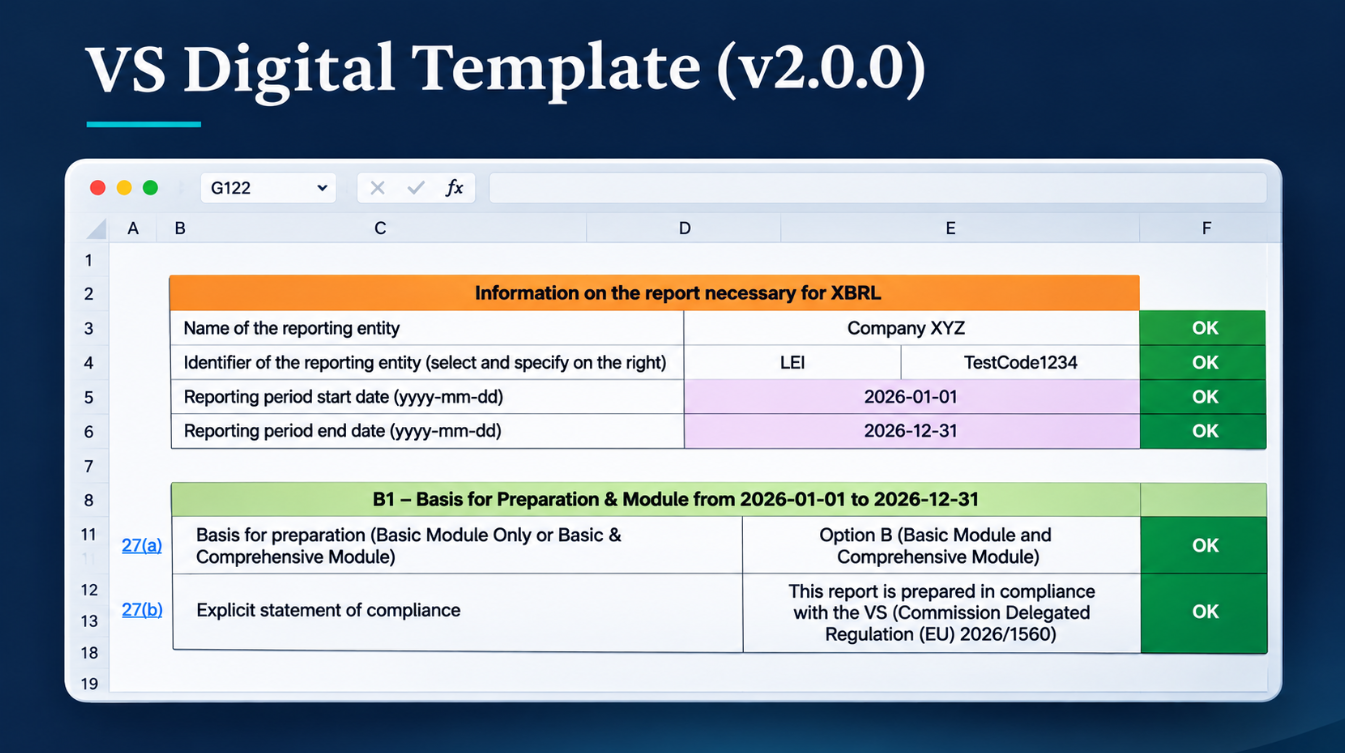
في 4 نوفمبر 2026، نشرت EFRAG أدوات محدَّثة لمساعدة الشركات على إعداد تقارير الاستدامة الطوعية بموجب المعيار الطوعي الجديد (VS). ويتضمن إصدار نوفمبر الإصدار 2.0.0 من القالب الرقمي للمعيار الطوعي القائم على Excel وتصنيف XBRL، إلى جانب أداة تحويل القالب الرقمي إلى XBRL محدَّثة.
حُدِّثت هذه الأدوات لتعكس المعيار الطوعي النهائي الذي اعتمدته المفوضية الأوروبية. وهي مصمَّمة لإعداد التقارير الطوعية، وليس لإعداد التقارير الإلزامية بموجب ESRS الكامل.
وبالنسبة إلى الشركات، فإن عملية إعداد التقارير واضحة نسبيًا:
- استكمال قالب Excel. تُدخل الشركات معلومات الاستدامة الخاصة بها، بما في ذلك استخدام الطاقة، وانبعاثات غازات الدفيئة، وبيانات القوى العاملة، والإفصاحات المتعلقة بالحوكمة. وتختار إما الخيار A (الوحدة الأساسية) أو الخيار B (الوحدتان الأساسية والشاملة). ويتضمن القالب عمليات حسابية وفحوصًا تلقائية للكشف عن المعلومات الناقصة أو غير المتسقة.
- حوّل الملف المكتمل إلى تقرير رقمي. بعد التحقق من قالب Excel، يمكن للشركات تحميله إلى أداة التحويل المجانية عبر الإنترنت التابعة لـ EFRAG. تنشئ أداة التحويل تقريرًا بتنسيق Inline XBRL يمكن للأشخاص قراءته، كما يمكن لأنظمة البرمجيات معالجته تلقائيًا.
- استخدم التقرير لمشاركة معلومات الاستدامة. يوفّر التقرير الناتج تنسيقًا موحّدًا لتبادل بيانات ESG مع البنوك والعملاء وغيرهم من شركاء الأعمال. كما يمكن للشركات تنزيل مجموعة بيانات قابلة للقراءة آليًا لاستخدامها في أنظمة أخرى.
تعمل تصنيفية XBRL في الخلفية. وهي تحدد كيفية التعرف رقميًا على كل نقطة بيانات مُبلّغ عنها، مما يتيح للأنظمة المختلفة التعرّف على المعلومات نفسها. ولا تحتاج الشركات التي تستخدم قالب Excel التابع لـ EFRAG إلى التعامل مباشرةً مع التصنيفية.
يجعل تحديث نوفمبر أيضًا عملية إعداد التقارير أكثر مرونة. يمكن للشركات الآن:
- إدراج أرقام المقارنة من خلال تحميل قالب أو تقرير متوافق من فترة إعداد تقارير سابقة.
- استخدم ملفات Word (DOCX) للشروحات الأطول، بما في ذلك النص المنسق والجداول والصور.
- أرفق مستندات PDF الداعمة بالتقرير الرقمي، بما في ذلك المعلومات المدمجة بالإحالة.
- أضف نصًا تمهيديًا وحواشي وعناصر مرئية مختارة إلى التقرير.
الأدوات مجانية ومتاحة بـ 11 لغات. كما توفر EFRAG أداةً للانتقال تتيح نقل المعلومات من قوالب VSME الأقدم إلى إصدار VS الجديد. ونظرًا إلى تغيّر بعض متطلبات الإفصاح، ينبغي للشركات التحقق من المعلومات المنقولة قبل استخدامها في تقاريرها.
ما ينبغي لمُعدّي التقارير التحقق منه قبل استخدام الأدوات
لا يتضمن القالب الرقمي لـ EFRAG حاسبة لانبعاثات GHG. ويتعين على الشركات حساب الانبعاثات بشكل منفصل، كما ينبغي التحقق من المعلمات الافتراضية لمحوّل الوقود في ضوء الظروف المحلية وأنواع الوقود المستخدمة فعليًا.
قبل التحويل إلى XBRL، ينبغي لمعدّي التقارير مراجعة نتائج التحقق من صحة المصنف. وتشير الحالة COMPLETE إلى استيفاء عمليات التحقق المضمنة، لكنها لا تؤكد دقة البيانات المُبلغ عنها.
يتضمن مصنف Excel أيضًا نطاقات مسماة مرتبطة بتصنيف XBRL وصيغًا مستخدمة للتحقق من صحة البيانات. وقد يؤدي تعديل هذه العناصر إلى منع نجاح عملية التحويل.
بالنسبة إلى المجموعات التي تُعد تقارير موحدة وتقارير للكيانات الفردية، يلزم استخدام قوالب منفصلة. ولا يمكن للأداة إنشاء مخرجي التقرير كليهما من مصنف واحد.
تخطط EFRAG للحفاظ على القالب الرقمي والتصنيف ومحوّل التحويل، على الأقل حتى يونيو 2027.
المواد الداعمة
مذكرة إيضاحية حول القالب الرقمي لـ VS وتصنيف XBRL (PDF)
الإصدار 2.0.0 من القالب الرقمي لـ VS (XLSX)
مثال تجريبي للإصدار 2.0.0 من القالب الرقمي لـ VS معبأ مسبقًا (XLSX)