IFRS Foundation تطلق موردًا عمليًا لتطبيق IFRS S1 وIFRS S2
بينما تنتقل الشركات من الاستعداد لـ IFRS S1 وIFRS S2 إلى تطبيقهما عمليًا، تصبح أسئلة التطبيق أكثر تحديدًا. وتوضح أحدث مواد TIG المجالات التي يتركز فيها عدم اليقين، وكيف تتناول IFRS Foundation تلك الأسئلة من خلال الردود المنشورة والمناقشات الفنية.
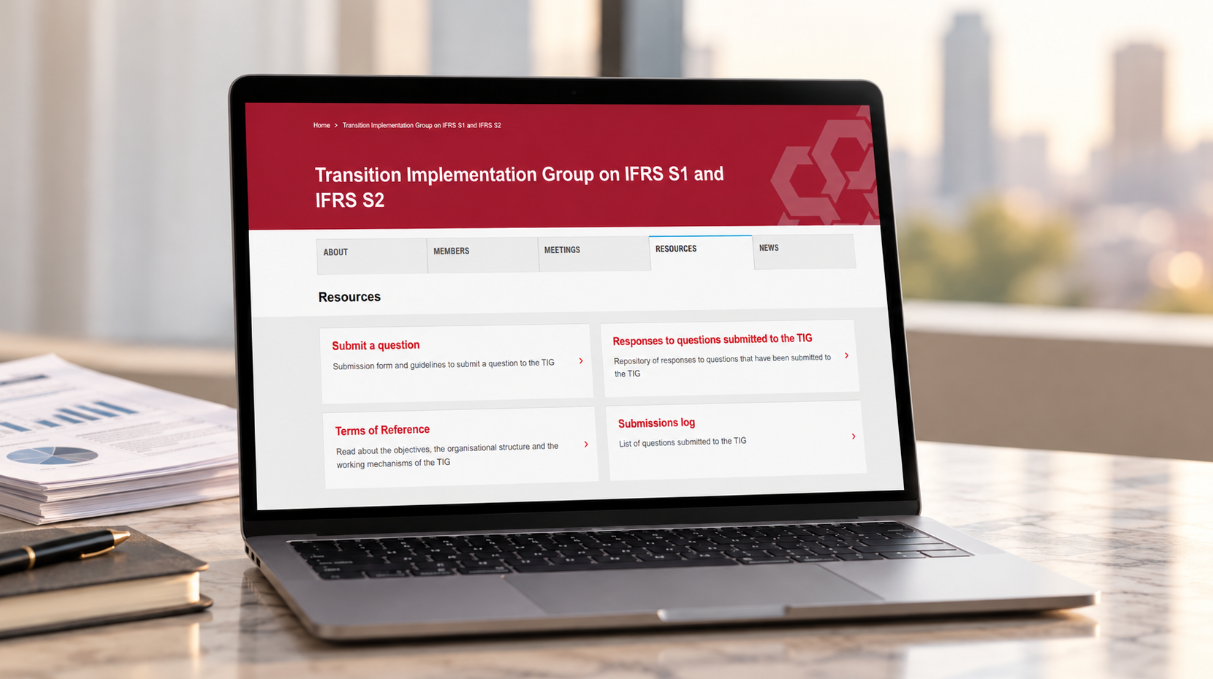
أنشأت IFRS Foundation موردًا مخصصًا للموارد يجمع الأسئلة العملية المقدمة إلى مجموعة تنفيذ التحول بشأن IFRS S1 وIFRS S2 (TIG)، والردود المقدمة من خلال عملية التنفيذ.
يتضمن سجل الطلبات المصاحب 37 من الأسئلة التي وردت إلى 7 يوليو 2026. وتأتي الأسئلة من أصحاب المصلحة الذين يطبقون IFRS S1 وIFRS S2، وتركز على المسائل العملية التي تنشأ أثناء التنفيذ.
كيفية عمل عملية TIG
أنشأت International Sustainability Standards Board (ISSB) Foundation مجموعة TIG لتوفير منتدى عام لمناقشة أسئلة التنفيذ الناشئة عن IFRS S1 وIFRS S2. كما تساعد المجموعة ISSB على تحديد ما إذا كانت هناك حاجة إلى اتخاذ مزيد من الإجراءات استجابةً لتلك الأسئلة.
يمكن لأصحاب المصلحة تقديم أسئلة تنفيذ محتملة للنظر فيها. ويقيّم موظفو IFRS Foundation الطلبات المقدمة ويحددون أولويات المسائل لمناقشتها من قِبل TIG. وينبغي أن تتعلق الأسئلة المختارة للمناقشة بـ IFRS S1 أو IFRS S2، وأن تكون قابلة لأن تؤدي إلى اختلاف في الممارسة، وأن تكون ذات صلة بمجموعة واسعة من أصحاب المصلحة.
تُجاب بعض الأسئلة مباشرةً من قِبل IFRS Foundation استنادًا إلى متطلبات IFRS S1 أو IFRS S2 القائمة، في حين تُناقش أسئلة أخرى من خلال أوراق جدول أعمال TIG وملخصات الاجتماعات. ويسجل سجل التقديمات كل سؤال وحالته وأي اجتماع ذي صلة لـ TIG أو ورقة من أوراق جدول الأعمال.
فترات إعداد التقارير والتوقيت
تتناول عدة تقديمات كيفية اتساق الإفصاحات المالية المتعلقة بالاستدامة مع التقارير المالية. ويسأل أحدها عما إذا كان يتعين أن تتبع بيانات الانبعاثات فترة إعداد التقارير نفسها المتبعة في البيانات المالية.
في الرد المنشور، تشير IFRS Foundation إلى متطلبات IFRS S1 التي تقضي بأن تغطي الإفصاحات المالية المتعلقة بالاستدامة فترة إعداد التقارير نفسها التي تغطيها البيانات المالية ذات الصلة. ويسمح IFRS S2 باستخدام معلومات سلسلة القيمة من فترة إعداد تقارير مختلفة في ظروف محددة.
يسأل تقديم آخر عما إذا كان إعداد التقارير المالية ربع السنوية يستلزم أيضًا إعداد تقارير الاستدامة ربع السنوية. ويوضح رد IFRS Foundation أن IFRS S1 لا يحدد وتيرة إعداد التقارير المرحلية؛ بل قد تحددها الولايات القضائية أو الجهات التنظيمية أو البورصات أو السلطات المعنية الأخرى.
كيفية تنظيم الإفصاحات
طلب معدّو التقارير أيضًا توضيح مدى المرونة التي يتيحها IFRS S1 وIFRS S2 في هيكل التقرير.
توضح الردود المنشورة أن IFRS S1 لا يفرض تنسيقًا واحدًا. ويجب أن تشكل الإفصاحات المالية المتعلقة بالاستدامة جزءًا من التقارير المالية ذات الأغراض العامة، وأن تُعرض بوضوح واتساق.
عندما تظهر الإفصاحات المطلوبة بموجب ISSB إلى جانب معلومات أخرى عن الاستدامة، يجب أن تظل المعلومات المطلوبة قابلة للتحديد بوضوح وألا تكون محجوبة. ولا تتطلب المعايير الإشارة، فقرةً بفقرة، إلى IFRS S1 أو IFRS S2.
النطاق 3 والانبعاثات المموَّلة
يحتل احتساب GHG مكانة بارزة في المذكرات المقدمة. وبالنسبة إلى النطاق 3، يتعين على IFRS S2 أن يراعي فئات 15 الواردة في معيار GHG Protocol لاحتساب والإبلاغ عن سلسلة القيمة للشركات (النطاق 3) (2011) وأن يحدد الفئات ذات الصلة بسلسلة قيمته. ثم تحدد الأهمية النسبية الإفصاحات ذات الصلة.
تخرج الأسئلة المتعلقة بكيفية تطبيق معيار الشركات الخاص بـ GHG Protocol نفسه عن نطاق اختصاص TIG، ويُحال بها إلى GHG Protocol.
تتناول المذكرات المقدمة من القطاع المالي الانبعاثات الممولة، بما في ذلك إدارة الأصول والأنشطة التأمينية وأساليب القياس. ويتساءل أحد الأسئلة عما إذا كان يتعين على المنشآت استخدام منهجية Partnership for Carbon Accounting Financials (PCAF). ويوضح رد مؤسسة IFRS أن IFRS S2 لا يفرض منهجية محددة من منهجيات PCAF لقياس الانبعاثات الممولة.
كما أسهمت بعض تحديات تنفيذ GHG في أعمال وضع المعايير اللاحقة. ويشير سجل المذكرات المقدمة إلى أن الأسئلة المطروحة من خلال TIG كانت من بين المسائل التي أُخذت في الاعتبار عندما اقترح ISSB تعديلات محددة على IFRS S2 في أبريل 2025.
المنشأة المُبلِّغة والامتثال
تتناول التقديمات الأخرى نطاق إعداد التقارير وآليات الادعاء بالامتثال.
يتناول سؤال طُرح في مارس 2026 ما إذا كان المثال المتعلق بالكيان المُعدّ للتقرير الوارد في IFRS S1 يحدد الكيانات الملزمة بتطبيق معايير ISSB.
يوضح رد مؤسسة IFRS أن معايير ISSB لا تحدد الكيانات التي يجب عليها إعداد التقارير. وعندما يطبق كيانٌ ما المعايير، يجب أن تغطي إفصاحاته المالية المتعلقة بالاستدامة الكيانَ نفسه المُعدّ للتقرير كما هو الحال في القوائم المالية ذات الصلة. وإذا كانت تلك القوائم المالية تغطي مجموعة موحدة، فإن الإفصاحات المالية المتعلقة بالاستدامة تغطي المجموعة نفسها.
يتعلق تقديم آخر ببيان الامتثال بموجب IFRS S1، بما في ذلك صياغته وما إذا كان IFRS S2 يتطلب بيانًا منفصلًا. وينص الرد المنشور على أن المعايير لا تفرض صياغة محددة لبيان الامتثال. ويتعلق البيان بالامتثال لجميع المتطلبات المنطبقة من معايير IFRS للإفصاح عن الاستدامة، وليس باشتراط بيان منفصل لـ IFRS S2.
ما الذي يُعد هدفًا متعلقًا بالمناخ؟
تناول اجتماع TIG المنعقد في يوليو 2026 مسألة معنى "الأهداف" في IFRS S2.
يتساءل الطلب عما إذا كانت متطلبات الإفصاح تنطبق فقط على أهداف انبعاثات غازات الدفيئة، أو فقط على التدابير الموصوفة صراحةً بأنها أهداف، أو فقط على الأهداف التي تعتمدها جهة معينة من جهات الحوكمة أو الإدارة.
وفقًا لرأي الموظفين الذي نوقش في اجتماع TIG المنعقد في يوليو 2026، لا تقتصر الأهداف المتعلقة بالمناخ على أهداف انبعاثات غازات الدفيئة. فقد يندرج الالتزام أو الغاية أو أي تدبير آخر ضمن متطلبات الأهداف حتى عندما لا تستخدم المنشأة كلمة "هدف". كما أن IFRS S2 لا يجعل تصنيف التدبير كهدف متوقفًا على اعتماده من قِبل جهة معينة من جهات الحوكمة أو الإدارة.
يتطلب التقييم ممارسة الحكم المهني استنادًا إلى هدف الإفصاح ومتطلباته في IFRS S2، بما في ذلك ما إذا كان التدبير يتعلق بمخاطر أو فرص متعلقة بالمناخ، ويوفر معلومات عن الأداء، ويتيح رصد التقدم أو قياسه. ثم تحدد الأهمية النسبية المعلومات التي يلزم الإفصاح عنها بشأن الأهداف المحددة.
استخدام مواد TIG
يمكن لمعدّي التقارير استخدام سجل التقديمات للتحقق مما إذا كان قد أُثير سؤال مماثل من قبل، ثم متابعة الرد المنشور ذي الصلة أو ورقة جدول الأعمال أو ملخص الاجتماع.
تعكس الردود المعايير كما كانت منطبقة عند إحالة كل سؤال إلى TIG، ولا تعكس التغييرات التي أدخلتها تعديلات ديسمبر 2025 على الإفصاحات عن انبعاثات غازات الدفيئة. ولذلك، ينبغي التحقق من الردود السابقة المتعلقة بانبعاثات غازات الدفيئة مقابل المتطلبات المنطبقة على فترة التقرير ذات الصلة.
تسري التعديلات على فترات إعداد التقارير السنوية التي تبدأ في أو بعد 1 يناير 2027، مع السماح بالتطبيق المبكر.