

Risposta breve
La risposta, prima del ragionamento
No. Ai sensi degli ESRS rivisti, un tema o un sottotema rilevante definisce l'area oggetto di rendicontazione, ma non rende automaticamente rendicontabile ogni Disclosure Requirement o datapoint. L'impresa identifica innanzitutto i temi collegati a impatti, rischi od opportunità rilevanti e determina quindi le informazioni rilevanti da rendicontare per ciascun tema.
Applica l'ESRS 2, le informative generali su politiche, azioni, metriche e obiettivi, i Disclosure Requirement e gli Application Requirement tematici pertinenti e le informazioni specifiche dell'entità necessarie per una rappresentazione fedele. Le informazioni non rilevanti non devono essere presentate come informazioni ESRS, salvo che siano chiaramente identificate come supplementari. Il fascicolo interno dovrebbe pertanto documentare le decisioni dall'IRO al tema, al requisito e al datapoint, anche quando la dichiarazione pubblica non spiega riga per riga ogni datapoint escluso.
Rule
ESRS-MAT-004
Rilevanza dell'informazione negli ESRS: perché un tema rilevante non rende obbligatorio ogni datapoint Come distinguere un IRO, un tema o un sottotema rilevante, un Disclosure Requirement, un Application Requirement e un singolo datapoint
In pratica
Tipo
| Tipo | Livello | Destinatari — Contesto attuale |
|---|---|---|
| Guida alla rilevanza dell'informazione e al filtraggio delle informative | Livello 4 · Guida specialistica alle informative | Team che costruiscono una matrice delle informative ESRS e ne verificano la completezza — paragrafi 23-31 dell'ESRS 1 rivisto e IRO-2 dell'ESRS 2 verificati al 2 agosto 2026 |
Rule
FILTRO VERSIONE 2026
La Commissione europea ha adottato gli ESRS rivisti il 3 luglio 2026. Alla data della verifica delle fonti, l'atto delegato non era ancora in vigore perché la pubblicazione nella Gazzetta ufficiale segue il periodo di esame da parte del Parlamento europeo e del Consiglio. Gli ESRS 2023 restavano pertanto l'insieme giuridicamente applicabile. Ogni progetto dovrebbe identificare gli ESRS applicabili alla fine del proprio periodo di rendicontazione e controllare qualsiasi decisione relativa alla transizione o all'uso anticipato facoltativo. Gli articoli che seguono spiegano il testo rivisto, mantenendo questa limitazione relativa allo status giuridico.
Perché questa distinzione cambia l'intero progetto di rendicontazione
Un approccio comune nel primo anno consiste nel selezionare un tema rilevante e chiedere quindi ogni datapoint contenuto nello standard tematico correlato. Ciò genera una raccolta eccessiva di dati e dichiarazioni lunghe e di scarso valore. L'errore opposto consiste nel comunicare soltanto le informazioni di cui la direzione dispone già, lasciando gli IRO rilevanti privi di una spiegazione completa e fedele. La rilevanza dell'informazione è il controllo che previene entrambi i risultati.
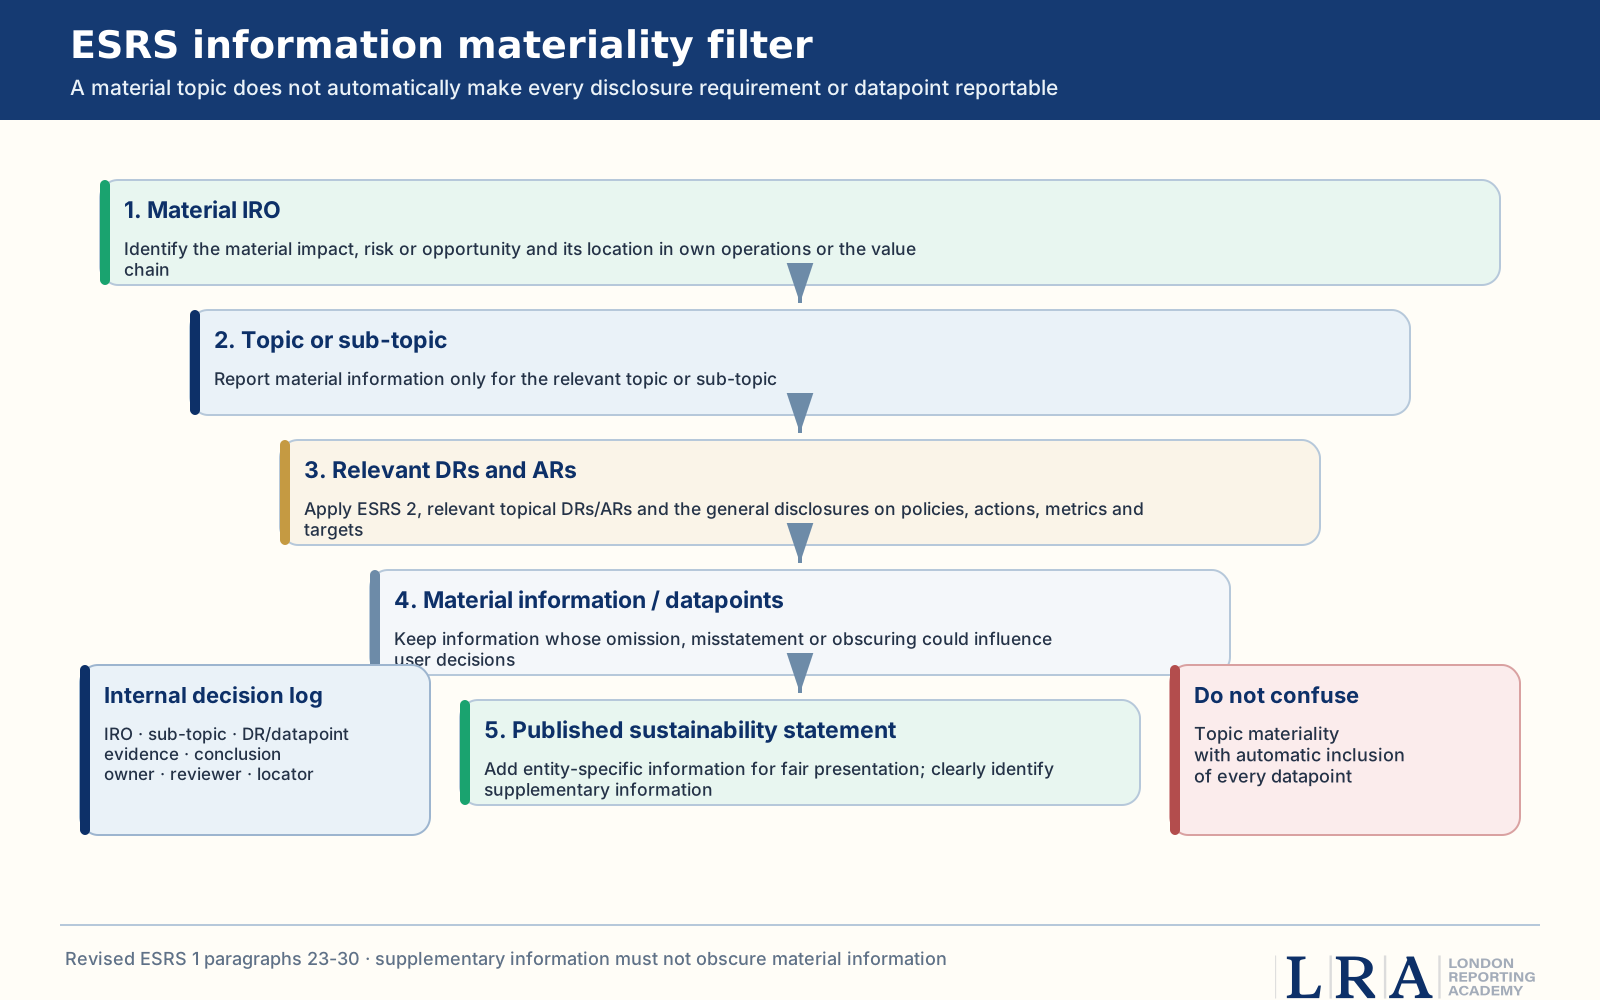
Gli ESRS rivisti rendono esplicito il filtro. L'impresa identifica innanzitutto i temi o sottotemi collegati a IRO rilevanti. Determina quindi le informazioni rilevanti da rendicontare, applicando l'ESRS 2, i DR e gli AR tematici pertinenti, le informative generali su politiche, azioni, metriche e obiettivi e le informazioni specifiche dell'entità ove necessarie per una rappresentazione fedele. Le informazioni non rilevanti prescritte da un DR o da un datapoint ESRS non sono presentate come informazioni ESRS, salvo che siano chiaramente identificate come informazioni supplementari.
Orientamento rapido
Figura 5. Il filtro della rilevanza dell'informazione negli ESRS dall'IRO rilevante alla dichiarazione pubblicata.
Orientamento rapido
- Si applica a
- Team che costruiscono una matrice delle informative, preparano richieste di dati, redigono sezioni tematiche o contestano la completezza.
- Decisione principale
- Quali DR, AR, datapoint e informazioni specifiche dell'entità sono rilevanti per ciascun IRO e sottotema rilevante.
- Fonti principali
- ESRS 1 rivisto, paragrafi 23-31, AR 8-12; IRO-2 dell'ESRS 2 e informative generali.
- Confusione comune
- Presumere che la rilevanza di ESRS E1, S1 o di un altro tema attivi automaticamente ogni punto dati previsto da tale standard.
In pratica
Cinque concetti che non devono essere accorpati
| Concetto | Cosa significa nell'architettura della rendicontazione | Decisione presa |
|---|---|---|
| IRO rilevante | Un impatto, rischio od opportunità effettivo o potenziale che soddisfa i criteri applicabili di rilevanza d'impatto o finanziaria. | L'IRO rientra nell'ambito di rendicontazione e secondo quale prospettiva? |
| Tema o sottotema | L'area tematica degli ESRS alla quale si riferisce l'IRO rilevante. | A quale livello deve essere organizzata l'informativa rilevante? |
| Obbligo di informativa (DR) | Un obiettivo di informativa richiesto e un insieme di elementi informativi negli ESRS 2 o in uno standard tematico. | Il DR è pertinente per il sottotema rilevante e quali informazioni rilevanti sono necessarie? |
| Obbligo di applicazione (AR) | Disposizioni obbligatorie per l'applicazione aventi la stessa autorità dei requisiti correlati. | Come deve essere applicato il DR o applicata la regola di rilevanza? |
| Punto dati / informazione rilevante | Un singolo elemento informativo qualitativo o quantitativo. | L'omissione, l'inesattezza o l'oscuramento potrebbero ragionevolmente influenzare le decisioni degli utilizzatori? |
La verifica in due fasi della rendicontazione ESRS
1. Individuare i temi relativi a IRO rilevanti. L'impresa presenta informazioni rilevanti per un tema o sottotema quando queste si riferiscono a uno o più IRO rilevanti.
2. Determinare le informazioni rilevanti per ciascun tema. Applicare gli ESRS 2; le informazioni generali su politiche, azioni, metriche e obiettivi; i DR e gli AR tematici pertinenti; e le informazioni specifiche dell'impresa necessarie per una rappresentazione fedele.
Quando un IRO rilevante riguarda esclusivamente un sottotema, l'impresa presenta solo le informazioni rilevanti per tale sottotema. Ciò è importante per standard ampi quali la propria forza lavoro, il clima o la biodiversità: una questione rilevante non attiva automaticamente sottotemi non correlati.
In pratica
Un filtro pratico per DR e punti dati
| Verifica | Domanda | Evidenze conservate — Possibile conclusione |
|---|---|---|
| 1. Verifica dell'IRO | Quale IRO rilevante spiega l'informazione e secondo quale prospettiva? | Registro degli IRO approvato e motivazione. — Nessun IRO rilevante collegato: non considerarla un'informazione ESRS richiesta; valutarne separatamente lo scopo supplementare. |
| 2. Verifica del sottotema | Qual è il tema/sottotema preciso e qual è il contesto? | Mappatura del tema, area geografica, attività, stakeholder e collocazione nella catena del valore. — Limitare la rendicontazione al sottotema rilevante e al livello di disaggregazione appropriato. |
| 3. Verifica DR / AR | Quali DR/AR dell'ESRS 2 o tematici sono rilevanti per tale sottotema? | Mappatura degli standard e obiettivo dell'informativa. — Applicare i requisiti rilevanti; non presumere che ogni DR dello standard tematico sia rilevante. |
| 4. Verifica dell'informazione | L'omissione, l'errata esposizione o l'oscuramento dell'informazione influenzerebbero le decisioni degli utilizzatori rilevanti? | Esigenze degli utilizzatori, elementi probativi, significatività, aggregazione e analisi dell'incertezza. — Includere, escludere, aggregare, disaggregare o aggiungere informazioni specifiche dell'entità. |
| 5. Verifica della rappresentazione fedele | La dichiarazione nel suo complesso fornisce una rappresentazione completa, neutrale e accurata? | Riesame complessivo, informazioni connesse e registro delle asserzioni. — Aggiungere informazioni specifiche dell'entità, modificare l'equilibrio o rimuovere dettagli irrilevanti che oscurano l'informazione. |
| 6. Verifica della pubblicazione | È inclusa qualche informazione non rilevante per un'altra finalità? | Registro delle informazioni supplementari e indicazione chiara. — Presentare separatamente e chiaramente, in modo che non oscuri le informazioni rilevanti ai sensi degli ESRS. |
Che cosa deve essere visibile al pubblico e che cosa deve figurare nel fascicolo interno
Gli ESRS rivisti non richiedono generalmente una motivazione pubblica riga per riga per ogni dato valutato come non rilevante. Tuttavia, è essenziale una registrazione interna difendibile, perché l'impresa deve dimostrare come è stata determinata la dichiarazione e perché essa è completa, neutrale, accurata e non oscurata da informazioni irrilevanti.
Nella pratica
| Dichiarazione pubblica sulla sostenibilità | Elementi probativi interni delle decisioni |
|---|---|
| Descrizioni concise degli IRO rilevanti, dei temi e del luogo in cui si manifestano nelle operazioni proprie o nella catena del valore. | Mappatura da IRO a tema e da IRO a DR, comprese le alternative respinte. |
| L'elenco dei DR a cui è stata data applicazione e le ubicazioni precise, compresa l'incorporazione mediante riferimento. | Decisioni a livello di dato, elementi probativi, responsabili, esaminatori e motivazione della rilevanza dell'informazione. |
| Un elenco delle informazioni supplementari e la tabella prescritta dei dati previsti dal diritto dell'UE, con l'indicazione di quelli valutati come non rilevanti. | Finalità supplementare e approvazione della pubblicazione, affinché le informazioni volontarie non siano scambiate per un'informativa ESRS obbligatoria. |
| La base per concludere che il cambiamento climatico non è rilevante quando l'ESRS E1 è omesso. | La valutazione completa dell'E1, gli elementi probativi, il riesame critico e l'approvazione da parte degli organi di governance. |
| Esenzioni, opzioni, limitazioni e valutazioni significative nei casi in cui gli ESRS le richiedano. | Il calcolo sottostante, l'analisi giuridica, il registro delle lacune nei dati e la registrazione dell'approvazione. |
Nella pratica
Registro raccomandato delle decisioni sulla rilevanza dell'informazione
| Campo | Finalità esemplificativa |
|---|---|
| Versione dello standard e periodo di rendicontazione | Impedire che una decisione adottata in un'edizione venga riutilizzata senza riesame. |
| IRO rilevante e prospettiva | Collegare le informazioni alla conclusione approvata sulla rilevanza. |
| Tema / sottotema | Evitare l'attivazione di aree tematiche non correlate. |
| Identificativo di DR, AR e datapoint | Mostrare il requisito esatto considerato. |
| Decisione dell'utilizzatore e rilevanza | Spiegare perché le informazioni potevano o non potevano influenzare le decisioni. |
| Elementi probativi e incertezza | Registrare la fonte, la stima, la limitazione, l'aggregazione e gli elementi probativi contrari. |
| Conclusione | Includere, escludere, aggregare, disaggregare, incorporare mediante riferimento, specifico dell'entità o supplementare. |
| Responsabile, revisore e approvazione | Separare la preparazione e il riesame critico. |
| Riferimento per la pubblicazione e versione | Confermare che la dichiarazione finale rifletta la decisione approvata. |
In pratica
Esempi svolti
| Scenario | Conclusione sulla rilevanza | Conseguenza per la rendicontazione |
|---|---|---|
| Le competenze e la permanenza della forza lavoro propria sono rilevanti; gli altri sottotemi di S1 non sono collegati a IRO rilevanti. | L'impresa rendiconta informazioni rilevanti sul sottotema pertinente relativo alla forza lavoro, comprese le politiche, le azioni, le metriche e gli obiettivi connessi. | Non pubblica automaticamente ogni datapoint di S1; conserva il registro delle decisioni e aggiunge informazioni specifiche dell'entità sulla permanenza, se necessarie per una presentazione corretta. |
| L'acqua è rilevante in due siti situati in bacini sottoposti a stress idrico, ma non in tutte le sedi del gruppo. | Il sottotema dell'acqua è rilevante, con una significativa variazione geografica. | Le informazioni sono disaggregate per i siti o i contesti rilevanti, affinché le medie di gruppo non celino gli impatti; i datapoint non correlati relativi all'acqua sono filtrati. |
| Il cambiamento climatico è valutato come non rilevante e ESRS E1 è omesso. | Si applica un'informativa speciale ESRS 2 IRO-2. | È resa nota la base della conclusione di non rilevanza e sono conservate la valutazione sottostante e l'approvazione da parte degli organi di governance. |
| Un finanziatore richiede una metrica aggiuntiva che non è rilevante ai sensi degli ESRS. | La metrica può servire a un utente distinto o a uno scopo contrattuale, ma non costituisce automaticamente un'informazione rilevante ai fini degli ESRS. | Se inclusa nella dichiarazione sulla sostenibilità, è chiaramente identificata come informazione supplementare e non deve oscurare le informazioni rilevanti ai fini degli ESRS. |
In pratica
Rischi di sovra-informativa e sotto-informativa
| Rischio | Sintomo tipico | Controllo |
|---|---|---|
| Sovra-informativa | Sono inclusi tutti i datapoint di uno standard tematico rilevante, producendo sezioni generiche e prolisse e dettagli non rilevanti. | Utilizzare il filtro IRO-sub-topic-DR-datapoint e rimuovere le informazioni che non soddisfano la rilevanza dell'informazione. |
| Sotto-informativa | Sono divulgati solo i KPI esistenti, mentre gli IRO rilevanti non dispongono di informazioni relative a strategia, azioni, effetti finanziari o specifiche dell'impresa. | Rivedere l'obiettivo dell'informativa e la rappresentazione fedele; aggiungere informazioni narrative pertinenti o specifiche dell'impresa. |
| Oscuramento | Le informazioni rilevanti sono nascoste in dati aggregati, formule standard o ampie appendici volontarie. | Disaggregare quando esiste una variazione significativa e identificare chiaramente le informazioni supplementari. |
| Conformità meccanica | La matrice è contrassegnata come completa perché una cella contiene un testo qualsiasi. | Verificare se le informazioni sono pertinenti, rappresentate fedelmente, specifiche, collegate e supportate da evidenze. |
| Omissioni non controllate | I datapoint scompaiono dalla bozza senza un responsabile della decisione o una registrazione. | Mantenere un registro delle decisioni con controllo delle versioni e l'approvazione delle modifiche. |
Errori comuni
Definire rilevante un argomento ampio e trattare l'intero standard tematico come automaticamente obbligatorio.
Applicare il filtro a livello di datapoint prima di identificare l'IRO rilevante e il sottotema pertinente.
Presumere che ESRS 2 possa essere ignorato per un argomento perché lo standard tematico contiene una narrativa simile.
Utilizzare la mancanza di dati come motivo per cui un datapoint non è rilevante. La disponibilità dei dati e la rilevanza dell'informazione sono decisioni diverse.
Non aggiungere informazioni specifiche dell'impresa quando le informazioni ESRS prescritte non forniscono una rappresentazione fedele.
Includere grandi volumi di informazioni volontarie senza etichettarle come supplementari o verificare che non oscurino le informazioni rilevanti.
Pubblicare una matrice dell'informativa che elenca i requisiti ma non le ubicazioni precise o i riferimenti incorporati.
Myth
'Se ESRS E1 è rilevante, ogni datapoint E1 è obbligatorio.'
Reality
La rilevanza di un argomento o sottotema determina l'area di rendicontazione. L'impresa applica quindi la rilevanza dell'informazione ai DR, agli AR e ai datapoint pertinenti, assicurando nel contempo che ESRS 2 e le informazioni specifiche dell'impresa forniscano una rappresentazione fedele. La decisione deve essere sottoposta a controllo; non costituisce un'autorizzazione a selezionare solo le informazioni convenienti.
Preparazione
Lista di controllo per la revisione della matrice dell'informativa
- Ogni IRO rilevante è collegato a uno specifico argomento o sottotema e a un obiettivo dell'informativa.
- Sono inclusi i requisiti pertinenti dell’ESRS 2 e le informative generali su politiche, azioni, metriche e obiettivi.
- I DR e gli AR tematici sono valutati per il sottotema rilevante, anziché essere attivati dal solo titolo dello standard.
- Ogni inclusione o esclusione ha un responsabile, elementi probativi e un revisore nel registro interno delle decisioni.
- La disponibilità dei dati non è stata confusa con la rilevanza; le stime, le limitazioni e le semplificazioni sono trattate separatamente.
- Le informazioni specifiche dell’entità sono aggiunte quando le informazioni ESRS prescritte sono insufficienti per una rappresentazione fedele.
- L’aggregazione e la disaggregazione non oscurano le differenze tra siti, aree geografiche, società controllate, prodotti o portatori di interessi.
- Le informazioni supplementari sono chiaramente identificate e non modificano l’asserzione di conformità agli ESRS.
- IRO-2 elenca i DR rispettati e indirizza gli utenti a ubicazioni precise.
Sources
Primary sources
- Commissione europea, regolamento delegato della Commissione del 3 luglio 2026 che modifica il regolamento delegato (UE) 2023/2772
- EFRAG Knowledge Hub, Revised ESRS 1 General Requirements (Delegated Act version)
- EFRAG Knowledge Hub, Revised ESRS 2 General Disclosures (Delegated Act version)
- Commissione europea, annuncio dell’adozione, 3 luglio 2026
- Pagina principale di EFRAG Knowledge Hub
Riferimenti al framework
Informative interessate da questa pagina
Portalo con te
Le checklist come foglio di lavoro
Tutte le checklist e le tabelle di questa pagina, con colonne vuote per stato, responsabile ed evidenze che il tuo team può compilare e conservare.
✓ Knowledge Hub AI Assistant · Human-in-the-loop

Chiedi di questa guida
Risponde in base a questa pagina e consulta le schede informative collegate quando la domanda riguarda lo standard in sé. Le prime due risposte sono gratuite senza registrarti.
Approfondisci · ESRS
Rendicontazione di Sostenibilità Certificata ESRS (CSRD)
Questa pagina risolve un Disclosure Requirement. Il corso ESRS / CSRD percorre l’intero ciclo europeo — doppia materialità, datapoint, evidenze e assurance — con esercizi di redazione sui tuoi dati.

