Regolamento dell’UE sui rating ESG: cosa cambia per i fornitori di rating in 2026
I rating ESG possono influenzare il modo in cui le aziende vengono valutate dagli investitori e dagli altri partecipanti al mercato, ma le metodologie alla base di tali rating possono variare significativamente. Il nuovo regime dell’UE è concepito per rendere più trasparenti tali metodologie, le fonti dei dati e i potenziali conflitti di interesse.
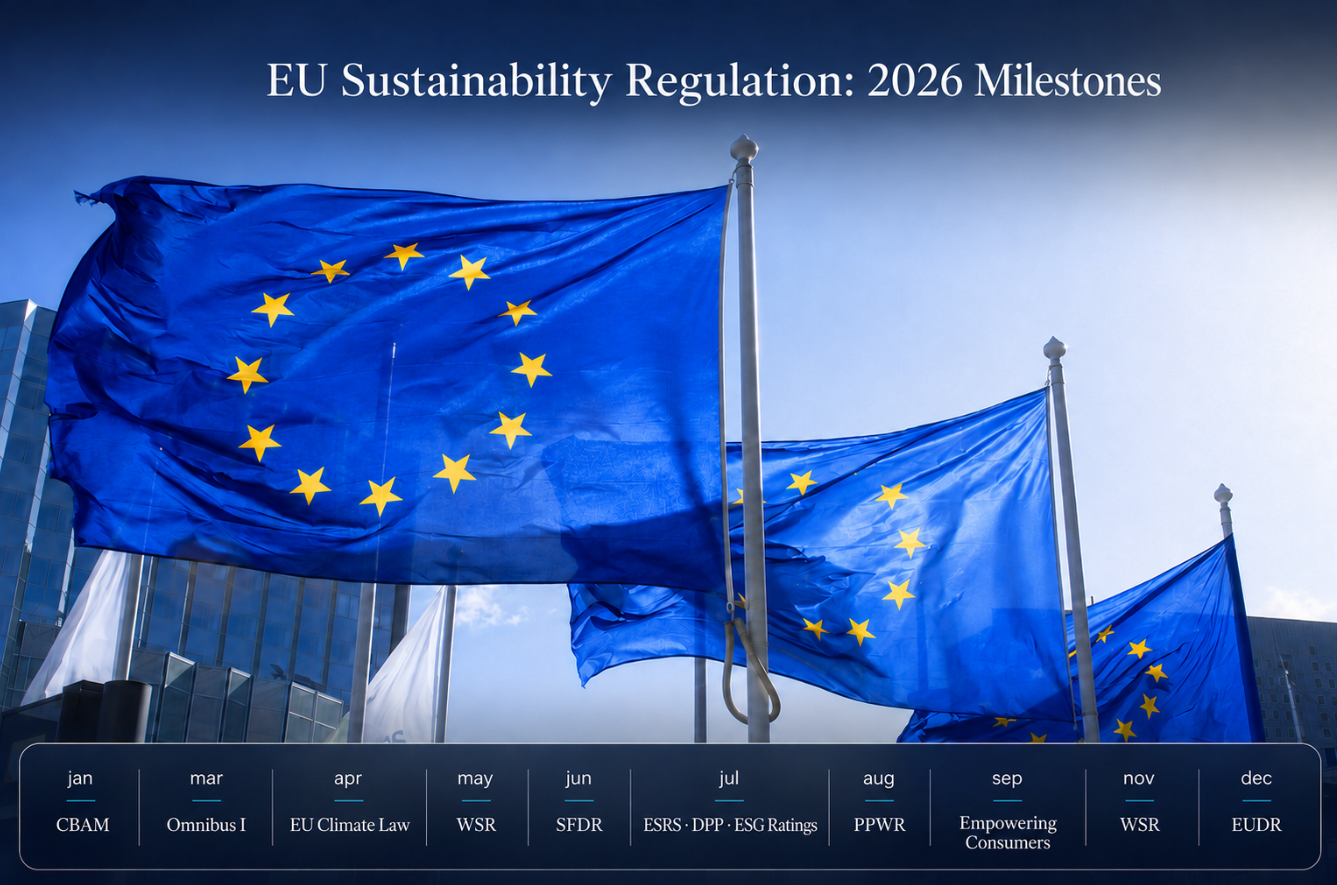
A partire dal 2 luglio 2026, i fornitori di rating ESG rientranti nell’ambito di applicazione del regime dell’UE sono soggetti a Regulation (EU) 2024/3005. Le norme tecniche pubblicate a luglio e settembre forniscono ora maggiori dettagli su come il Regolamento si applica nella pratica.
Per le aziende che preparano rendicontazioni di sostenibilità, l’impatto è indiretto. Le norme non introducono un nuovo obbligo di rendicontazione, ma modificano il modo in cui i rating ESG vengono elaborati, illustrati e sottoposti a supervisione.
Cosa cambia il Regolamento
I rating ESG possono differire per:
- ambito di applicazione, compreso il fatto che riguardino singoli fattori E, S o G, un rating ESG aggregato o questioni specifiche;
- fonti dei dati e processi relativi ai dati;
- metodologie, modelli di supporto e ipotesi chiave;
- classificazioni settoriali;
- categorie di rating e base utilizzata per il confronto.
Tali elementi sono disciplinati dagli obblighi di informativa di cui all'Articolo 23 e all'Allegato III del Regolamento (UE) 2024/3005, con ulteriori dettagli forniti dal Regolamento delegato (UE) 2026/871 della Commissione.
Il regolamento (UE) 2024/3005 non impone un’unica metodologia dell’UE né un unico rating ESG. Come regola generale, quando le valutazioni riguardano i fattori E, S e G, i fornitori devono valutare tali fattori separatamente. I fornitori possono offrire un rating ESG aggregato, ma devono rendere nota la ponderazione assegnata alle categorie E, S e G e spiegare il metodo di ponderazione.
Il regolamento sottopone inoltre i fornitori di rating ESG alla supervisione dell’European Securities and Markets Authority (ESMA) e stabilisce requisiti in materia di trasparenza, governance e indipendenza.
Ulteriori informazioni sui rating ESG
Il Regolamento delegato (UE) 2026/871 della Commissione, pubblicato il 28 luglio, specifica le informazioni che i fornitori devono rendere note riguardo ai prodotti e alle metodologie di rating ESG.
Le norme distinguono tra le informazioni rese pubbliche e le informazioni più dettagliate fornite agli utenti dei rating ESG, alle entità oggetto di valutazione e agli emittenti delle entità oggetto di valutazione.
I fornitori devono spiegare se un rating valuta i rischi, gli impatti o entrambi. Se applicano la doppia materialità, devono descrivere in che modo tengono conto della materialità dei rischi e della materialità degli impatti. Devono inoltre spiegare quali aspetti comprendono i loro fattori E, S e G e, ove pertinente, se la metodologia considera l’Accordo di Parigi o altri accordi internazionali.
Le informazioni pubbliche sulla metodologia comprendono i modelli di supporto e le principali ipotesi, le categorie di rating, le misure della qualità dei dati e la base di confronto quando i rating sono relativi. I fornitori devono inoltre comunicare la data dell’ultimo aggiornamento della metodologia e descrivere le modifiche rispetto alla versione precedente.
Le norme impongono inoltre ai fornitori di spiegare i limiti dei dati e l’utilizzo di ipotesi, proxy o stime. Informazioni più dettagliate riguardano i metodi utilizzati per raccogliere dati non pubblici e le potenziali carenze dei sistemi o modelli statistici o algoritmici predefiniti.
La trasparenza va oltre la metodologia. I fornitori devono comunicare informazioni sui legami proprietari, sul loro modello di remunerazione e di business e sui criteri di determinazione delle commissioni. Devono inoltre individuare gli ambiti delle loro attività o della loro organizzazione in cui possono sorgere i principali rischi di conflitti di interesse.
Queste informazioni possono aiutare gli utenti a comprendere perché i rating relativi alla stessa società possano differire.
Conflitti di interesse
Il regolamento (UE) 2024/3005 vieta a un fornitore di rating ESG di fornire anche servizi di consulenza, rating creditizi, revisione legale dei bilanci o incarichi di attestazione sulla rendicontazione di sostenibilità.
I servizi e le attività di investimento degli enti creditizi, delle imprese di assicurazione o di riassicurazione possono coesistere con le attività di rating ESG solo a condizioni specifiche e nel rispetto di apposite garanzie. La fornitura di benchmark è possibile mediante una deroga distinta, subordinata all'autorizzazione dell'ESMA.
La Commissione, nel regolamento delegato (UE) 2026/872, specifica le garanzie relative alle combinazioni consentite. Queste includono la separazione organizzativa, linee di riporto definite e controlli sull'accesso alle informazioni riservate. I dipendenti direttamente coinvolti nella valutazione di un elemento oggetto di rating non devono svolgere attività soggette ai requisiti di separazione.
Autorizzazione e riconoscimento
Il Regolamento delegato della Commissione (UE) 2026/1119, pubblicato il 1 settembre, specifica le informazioni che i fornitori devono presentare all'ESMA al momento della richiesta di autorizzazione o riconoscimento.
Le domande devono descrivere la struttura proprietaria e di governance del fornitore, le attività e la metodologia di valutazione ESG, nonché eventuali attività esternalizzate e altre attività aziendali. I fornitori devono inoltre dichiarare se prevedono di utilizzare le informazioni sulla sostenibilità comunicate ai sensi del Sustainable Finance Disclosure Regulation (SFDR) e della Direttiva 2013/34/UE, la Direttiva contabile.
Il riconoscimento è una delle modalità disponibili per i fornitori stabiliti al di fuori dell'UE. È disponibile, subordinatamente alle condizioni di cui all'articolo 12, per i fornitori o i gruppi al di sotto delle soglie di fatturato specificate. Altre modalità previste dal regolamento per i paesi terzi comprendono l'equivalenza e l'omologazione.
La transizione è già in corso. I fornitori che operavano nell'UE quando il regolamento è entrato in vigore dovevano notificare l'ESMA entro il 2 agosto 2026 se intendevano continuare a operare e richiedere l'autorizzazione o il riconoscimento. In generale, hanno tempo fino al 2 novembre 2026 per presentare tale domanda. I piccoli fornitori di rating ESG soggetti al regime transitorio distinto hanno tempo fino al 2 novembre 2026 per notificare l'ESMA.
Due ulteriori regolamenti delegati pubblicati a luglio riguardano le procedure di vigilanza di ESMA (Regolamento delegato della Commissione (UE) 2026/904) e le commissioni applicate da ESMA ai fornitori di rating ESG (Regolamento delegato della Commissione (UE) 2026/910).
Rating ESG e rendicontazione di sostenibilità
Le nuove norme non introducono un ulteriore obbligo di rendicontazione di sostenibilità per un'impresa semplicemente perché riceve un rating ESG.
Le informative sulla sostenibilità aziendale e altri dati ESG possono essere utilizzati come input per una valutazione esterna. Il rating finale dipende comunque dalla metodologia del fornitore, dalle ipotesi, dalla base di confronto e da altre informazioni utilizzate.
Un rating ESG non dovrebbe pertanto essere interpretato come una misura diretta della conformità a ESRS, alla Tassonomia dell'UE o a un altro framework di rendicontazione di sostenibilità. Il considerando 37 del Regolamento (UE) 2024/3005 chiarisce inoltre che i rating ESG non dovrebbero essere considerati label ESG che forniscono garanzie di conformità o allineamento alla Tassonomia dell'UE o ad altri standard.