IFRS Foundation presenta un recurso práctico de implementación de IFRS S1 y IFRS S2
A medida que las empresas pasan de prepararse para IFRS S1 y IFRS S2 a aplicarlos en la práctica, las cuestiones relativas a la implementación son cada vez más específicas. Los materiales más recientes del TIG muestran dónde se concentra la incertidumbre y cómo IFRS Foundation está abordando esas cuestiones mediante respuestas publicadas y debates técnicos.
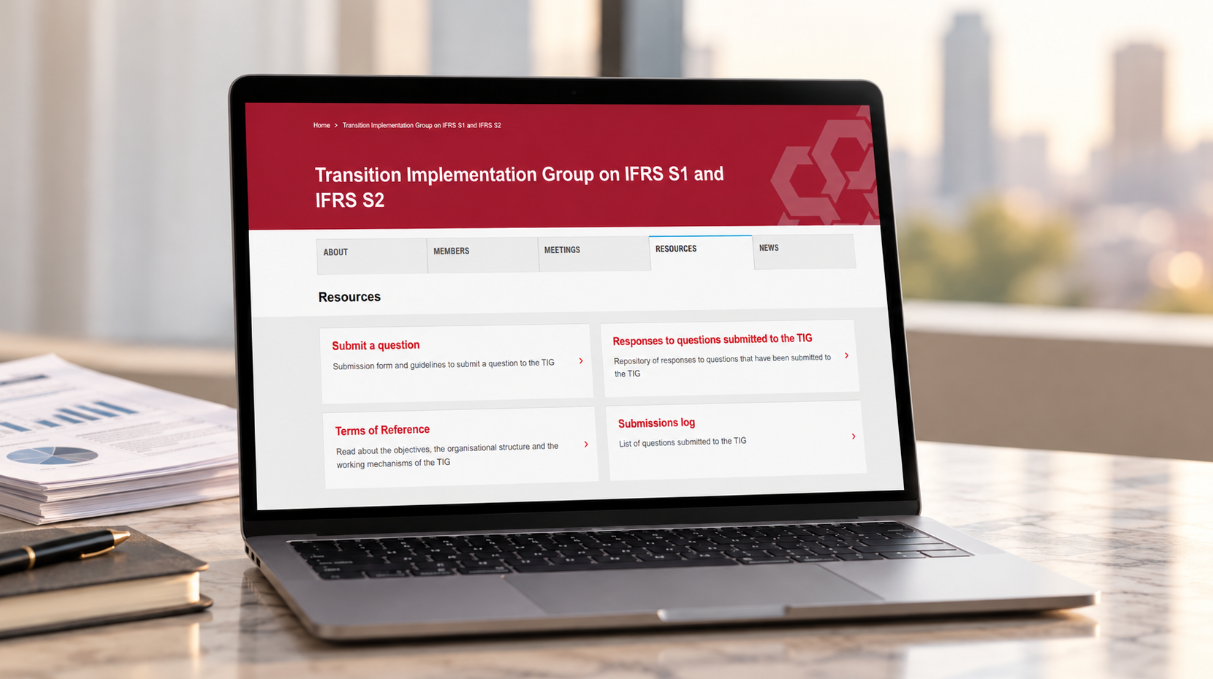
La IFRS Foundation ha creado un recurso específico que reúne las preguntas prácticas presentadas al Transition Implementation Group on IFRS S1 and IFRS S2 (TIG) y las respuestas proporcionadas a través del proceso de implementación.
El registro de presentaciones adjunto contiene 37 preguntas recibidas por 7 July 2026. Las preguntas proceden de las partes interesadas que aplican IFRS S1 y IFRS S2 y se centran en cuestiones prácticas que surgen durante la implementación.
Cómo funciona el proceso del TIG
La International Sustainability Standards Board (ISSB) estableció el TIG para proporcionar un foro público de debate sobre las preguntas de implementación derivadas de IFRS S1 y IFRS S2. El grupo también ayuda a la ISSB a determinar si es necesario adoptar medidas adicionales en respuesta a dichas preguntas.
Las partes interesadas pueden presentar posibles preguntas de implementación para su consideración. El personal de IFRS Foundation evalúa las presentaciones y prioriza las cuestiones para su debate por el TIG. Las preguntas seleccionadas para el debate deben estar relacionadas con IFRS S1 o IFRS S2, tener el potencial de dar lugar a diversidad en la práctica y ser pertinentes para un amplio grupo de partes interesadas.
Algunas preguntas son respondidas directamente por la Fundación IFRS sobre la base de los requisitos existentes de IFRS S1 o IFRS S2, mientras que otras se analizan mediante documentos de agenda del TIG y resúmenes de reuniones. El registro de presentaciones recoge cada pregunta, su estado y cualquier reunión del TIG o documento de agenda relacionado.
Períodos de reporte y calendario
Varias presentaciones abordan cómo se alinean las divulgaciones financieras relacionadas con la sostenibilidad con la información financiera. Una de ellas pregunta si los datos sobre emisiones deben corresponder al mismo período de reporte que los estados financieros.
En su respuesta publicada, la Fundación IFRS señala los requisitos de IFRS S1 conforme a los cuales las divulgaciones financieras relacionadas con la sostenibilidad deben cubrir el mismo período de reporte que los estados financieros relacionados. IFRS S2 permite utilizar información de la cadena de valor correspondiente a un período de reporte diferente en circunstancias específicas.
Otra presentación pregunta si la información financiera trimestral también exige presentar información trimestral sobre sostenibilidad. La respuesta de la Fundación IFRS explica que IFRS S1 no establece la frecuencia de la información financiera intermedia; esta puede ser determinada, en cambio, por las jurisdicciones, los organismos reguladores, las bolsas de valores u otras autoridades pertinentes.
Cómo pueden organizarse las divulgaciones
Los preparadores también han preguntado qué grado de flexibilidad permiten IFRS S1 y IFRS S2 en la estructura del informe.
Las respuestas publicadas explican que IFRS S1 no prescribe un formato único. La información financiera relacionada con la sostenibilidad debe formar parte de los informes financieros con propósito general y presentarse de forma clara y coherente.
Cuando la información exigida por ISSB aparezca junto con otra información sobre sostenibilidad, la información requerida debe seguir siendo claramente identificable y no quedar oculta. Las Normas no exigen referencias párrafo por párrafo a IFRS S1 o IFRS S2.
Ámbito de aplicación de 3 y emisiones financiadas
La contabilidad de GEI ocupa un lugar destacado en las comunicaciones. Para el Alcance 3, IFRS S2 exige que una entidad considere las categorías 15 en el Estándar de Contabilidad y Presentación de Informes de la Cadena de Valor Corporativa (Alcance 3) del Greenhouse Gas Protocol (2011) e identifique aquellas que sean pertinentes para su cadena de valor. La materialidad determina posteriormente las divulgaciones relacionadas.
Las preguntas sobre cómo aplicar el Corporate Standard de GHG Protocol quedan fuera del mandato del TIG y se remiten al GHG Protocol.
Las comunicaciones del sector financiero abarcan las emisiones financiadas, incluida la gestión de activos, las actividades de seguros y los métodos de medición. Una pregunta plantea si las entidades deben utilizar la metodología del Partnership for Carbon Accounting Financials (PCAF). La respuesta de IFRS Foundation establece que IFRS S2 no exige una metodología PCAF específica para medir las emisiones financiadas.
Algunos desafíos relacionados con la implementación de los GEI también contribuyeron a orientar trabajos posteriores de establecimiento de normas. El registro de comunicaciones señala que las preguntas planteadas a través del TIG figuraron entre las cuestiones consideradas cuando ISSB propuso modificaciones específicas a IFRS S2 en abril de 2025.
Entidad informante y cumplimiento
Otras presentaciones abordan el límite de la información y los aspectos prácticos de declarar la conformidad.
Una pregunta de marzo de 2026 plantea si el ejemplo de entidad informante de IFRS S1 determina qué entidades están obligadas a aplicar las Normas de ISSB.
La respuesta de IFRS Foundation explica que las Normas de ISSB no determinan qué entidades deben informar. Cuando una entidad aplica las Normas, su información a revelar financiera relacionada con la sostenibilidad debe abarcar la misma entidad informante que los estados financieros correspondientes. Si esos estados financieros abarcan un grupo consolidado, la información a revelar financiera relacionada con la sostenibilidad abarca el mismo grupo.
Otra presentación se refiere a la declaración de conformidad conforme a IFRS S1, incluida su redacción y la cuestión de si IFRS S2 exige una declaración separada. La respuesta publicada señala que las Normas no prescriben una redacción específica para la declaración de conformidad. La declaración se refiere al cumplimiento de todos los requisitos aplicables de las Normas de divulgación de sostenibilidad de IFRS, en lugar de exigir una declaración separada para IFRS S2.
¿Qué se considera una meta relacionada con el clima?
La reunión del TIG de julio de 2026 abordó una cuestión sobre el significado de "metas" en IFRS S2.
La consulta plantea si los requisitos de divulgación se aplican únicamente a las metas de emisiones de GEI, únicamente a las medidas descritas explícitamente como metas o únicamente a las metas aprobadas por un órgano de gobierno o de gestión específico.
Según la opinión del personal técnico analizada en la reunión del TIG de julio de 2026, las metas relacionadas con el clima no se limitan a las metas de emisiones de GEI. Un compromiso, objetivo u otra medida puede estar comprendido en los requisitos relativos a las metas incluso cuando una entidad no utilice la palabra "meta". IFRS S2 tampoco hace que la clasificación como meta dependa de la aprobación por parte de un órgano de gobierno o de gestión específico.
La evaluación requiere aplicar el juicio profesional basándose en el objetivo y los requisitos de divulgación de IFRS S2, incluido si la medida está relacionada con un riesgo u oportunidad relacionados con el clima, proporciona información sobre el desempeño y permite supervisar o medir los avances. La materialidad determina entonces qué información sobre las metas identificadas debe divulgarse.
Uso de los materiales del TIG
Los preparadores pueden utilizar el registro de envíos para comprobar si ya se ha planteado una pregunta similar y, a continuación, consultar la respuesta publicada relacionada, el documento de agenda o el resumen de la reunión.
Las respuestas reflejan las Normas tal como eran aplicables cuando cada pregunta fue comunicada al TIG y no reflejan los cambios introducidos por las enmiendas de 2025 a la información a revelar sobre las emisiones de gases de efecto invernadero. Por lo tanto, las respuestas anteriores relacionadas con los GHG deben comprobarse con respecto a los requisitos aplicables al periodo sobre el que se informa correspondiente.
Las enmiendas son aplicables a los periodos anuales sobre los que se informa que comiencen a partir del 1 de enero de 2027, permitiéndose su aplicación anticipada.