Presentación de información sobre sostenibilidad de la UE: ESRS revisada y herramientas digitales actualizadas
Los nuevos requisitos de información de la UE y las herramientas actualizadas de EFRAG introducen cambios prácticos en la divulgación de información sobre sostenibilidad, la recopilación de datos y la elaboración de informes digitales.
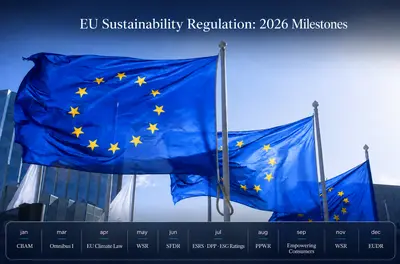
La versión revisada de las Normas Europeas de Información sobre Sostenibilidad (ESRS) entró en vigor la semana pasada e introdujo requisitos simplificados de divulgación para las empresas incluidas en el ámbito de aplicación de la Directiva sobre información corporativa en materia de sostenibilidad (CSRD).
Al mismo tiempo, EFRAG ha actualizado su Plantilla Digital, su Taxonomía XBRL y su convertidor para la Norma Voluntaria de Información sobre Sostenibilidad (VS), proporcionando a las empresas que no están sujetas a la obligación de presentar información conforme a CSRD herramientas alineadas con la norma final adoptada por la Comisión Europea.
ESRS revisadas: ¿Qué se aplica en 2026 y 2027?
El Reglamento Delegado de la Comisión (UE) 2026/1563 entró en vigor el 10 de noviembre de 2026. Las ESRS revisadas se aplicarán a los ejercicios financieros que comiencen a partir del 1 de enero de 2027, con una opción de aplicación anticipada en 2026.
La revisión reduce los puntos de datos obligatorios en más de 60%. Los cambios incluyen un enfoque revisado para las evaluaciones de doble materialidad, exenciones adicionales en materia de información y una mayor flexibilidad con respecto a la información sobre la cadena de valor.
La reforma Omnibus también ha limitado el alcance de la información CSRD obligatoria. En virtud de la Directive (EU) 2026/470, el umbral general de información es de más de 1,000 empleados y €450 millones de facturación neta anual, sujeto a las disposiciones aplicables relativas a las entidades y los grupos.
Para los ejercicios financieros que comiencen en 2026, las empresas incluidas en el ámbito de aplicación de la ESRS existente podrán utilizar las normas anteriores, adoptar anticipadamente las normas revisadas o aplicar las normas anteriores junto con las exenciones específicas de ESRS 1 permitidas por el artículo 2 del Reglamento (UE) 2026/1563. La versión aplicada deberá identificarse en el estado de sostenibilidad.
Por lo general, las empresas que informan sobre la base de un año natural publicarán sus primeros informes obligatorios conforme a las normas revisadas en 2028.
Por lo tanto, los equipos responsables de la información que preparen los estados 2026 deberán confirmar el enfoque seleccionado antes de finalizar la correspondencia de las divulgaciones, la recopilación de datos y las evaluaciones de materialidad.
De VSME al nuevo estándar voluntario
El Reglamento Delegado de la Comisión (UE) 2026/1560 establece el VS, sustituyendo a la anterior Recomendación VSME. El nuevo estándar entró en vigor el 24 de septiembre de 2026 y está disponible para su uso voluntario por parte de las empresas no sujetas a la obligación de presentar información conforme a CSRD. También proporciona la base para el límite de la cadena de valor que protege a las empresas con un máximo de 1,000 empleados.
El VS mantiene los Módulos Básico e Integral, pero introduce cambios que afectan a la recopilación de datos:
- Clima y medio ambiente: se han eliminado la intensidad de las emisiones de GEI y determinadas divulgaciones sobre el uso de la tierra. La información sobre el agua incluye ahora el consumo en zonas con estrés hídrico, en lugar de la métrica anterior de captación en zonas con un nivel elevado de estrés hídrico. También se han revisado las divulgaciones sobre residuos.
- Personal: la rotación de empleados ha pasado del Módulo Básico al Módulo Integral. Ya no se exige información sobre formación desglosada por género, y se han ajustado los cálculos relativos a accidentes laborales y muertes.
- Empresas más pequeñas: Varias divulgaciones, incluidos el consumo de energía, las emisiones de GEI, el agua y los residuos, son voluntarias para las empresas con 10 empleados o menos.
Las empresas que anteriormente utilizaban cuestionarios VSME deberían revisar sus plantillas de recopilación de datos en lugar de transferir los indicadores existentes sin comprobar los requisitos revisados.
El límite de la cadena de valor: ¿qué pueden solicitar las empresas más grandes?
La VS también respalda el límite de la cadena de valor introducido en el marco de la reforma Omnibus.
A partir de los ejercicios financieros iniciados el 1 de enero de 2027, las empresas con un máximo de 1,000 empleados en el ejercicio financiero anterior pueden beneficiarse de límites en las solicitudes de información sobre sostenibilidad realizadas para la presentación de información obligatoria conforme a CSRD.
El límite se aplica únicamente a los puntos de datos identificados específicamente en el anexo II del Reglamento (UE) 2026/1560. No abarca toda la información a revelar del VS completo.
El anexo II especifica distintos conjuntos de puntos de datos para las empresas con 10 empleados o menos y para aquellas con más de 10 empleados. Las empresas informantes deben solicitar únicamente la información pertinente para sus declaraciones de sostenibilidad y evitar solicitar automáticamente todos los puntos de datos permitidos por el límite.
Las empresas protegidas por el límite tienen derecho a rechazar las solicitudes de información que excedan los puntos de datos permitidos. Las empresas informantes pueden basarse en las autodeclaraciones de los proveedores sobre su condición de entidad protegida, salvo que sepan, o pueda esperarse razonablemente que sepan, que dichas declaraciones son manifiestamente incorrectas.
El límite se aplica a las solicitudes de información realizadas para la presentación obligatoria de información conforme a CSRD. No invalida los requisitos de información derivados de otra legislación de la UE o nacional. No obstante, se recomienda a las instituciones financieras que limiten, cuando sea posible, las solicitudes adicionales de información sobre sostenibilidad.
Herramientas digitales actualizadas de EFRAG para la presentación de información: qué se publicó y cómo utilizarlas
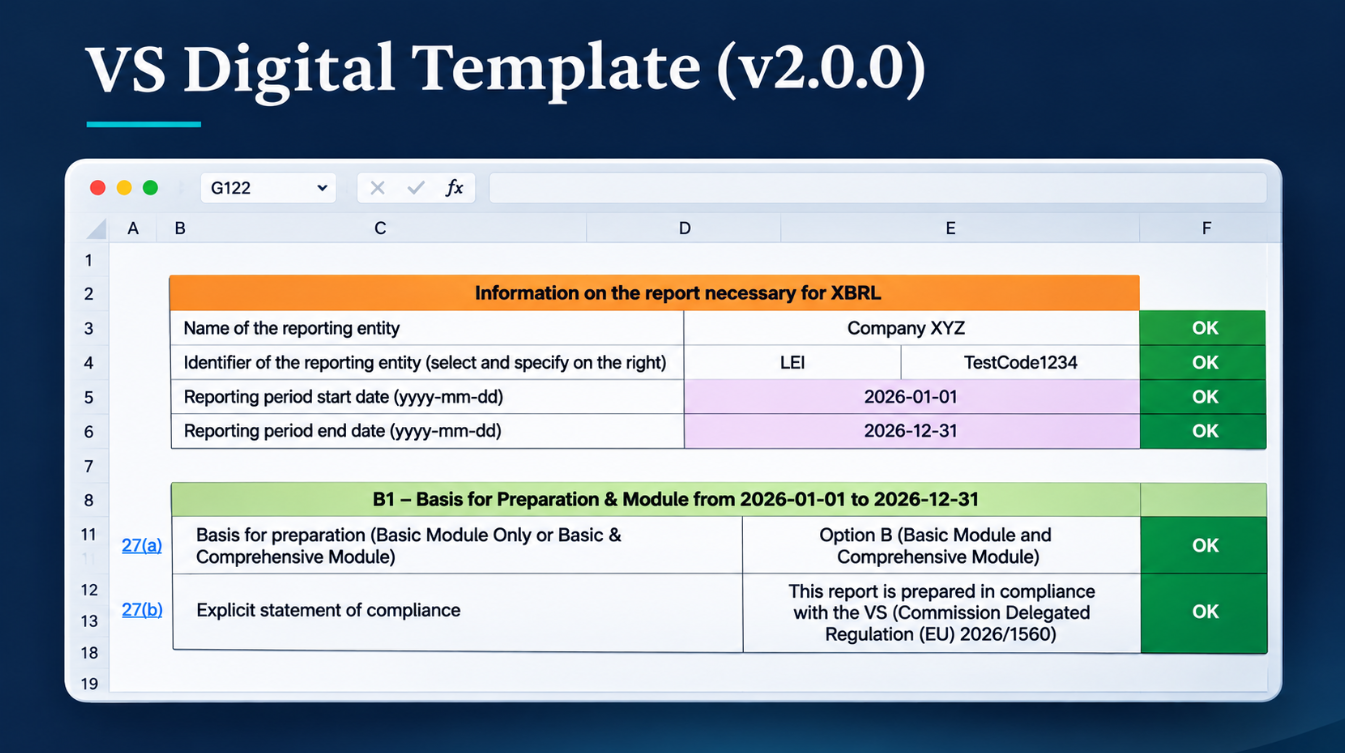
El 4 de noviembre de 2026, EFRAG publicó herramientas actualizadas para ayudar a las empresas a preparar informes de sostenibilidad voluntarios conforme a la nueva Norma Voluntaria (VS). La publicación de noviembre incluye la versión 2.0.0 de la plantilla digital del VS basada en Excel y la taxonomía XBRL, junto con un convertidor actualizado de plantilla digital a XBRL.
Estas herramientas se han actualizado para reflejar los VS finales adoptados por la Comisión Europea. Están diseñadas para la presentación voluntaria de información, en lugar de la presentación obligatoria conforme al ESRS completo.
Para las empresas, el proceso de elaboración de informes es relativamente sencillo:
- Complete la plantilla de Excel. Las empresas introducen su información sobre sostenibilidad, incluido el consumo de energía, las emisiones de gases de efecto invernadero, los datos sobre la plantilla y la información divulgada sobre gobernanza. Eligen la Opción A (Módulo Básico) o la Opción B (Módulos Básico e Integral). La plantilla incluye cálculos automáticos y comprobaciones para detectar información ausente o incoherente.
- Convierta el archivo completado en un informe digital. Una vez comprobada la plantilla de Excel, las empresas pueden cargarla en el conversor en línea gratuito de EFRAG. El conversor crea un informe Inline XBRL que las personas pueden leer y los sistemas de software pueden procesar automáticamente.
- Utilice el informe para compartir información sobre sostenibilidad. El informe resultante proporciona un formato normalizado para intercambiar datos ESG con bancos, clientes y otros socios comerciales. Las empresas también pueden descargar un conjunto de datos legible por máquina para utilizarlo en otros sistemas.
La Taxonomía XBRL funciona en segundo plano. Define cómo se identifica digitalmente cada punto de datos comunicado, lo que permite que distintos sistemas reconozcan la misma información. Las empresas que utilizan la plantilla de Excel de EFRAG no necesitan trabajar directamente con la taxonomía.
La actualización de noviembre también hace que el proceso de elaboración de informes sea más flexible. Las empresas ahora pueden:
- Incluir cifras comparativas cargando una plantilla o un informe compatible de un período de presentación de información anterior.
- Utilice archivos de Word (DOCX) para explicaciones más extensas, incluido texto con formato, tablas e imágenes.
- Combine los documentos PDF de apoyo con el informe digital, incluida la información incorporada por referencia.
- Añada texto introductorio, notas al pie y elementos visuales seleccionados al informe.
Las herramientas son gratuitas y están disponibles en 11 idiomas. EFRAG también proporciona una herramienta de migración para transferir información de plantillas VSME anteriores a la nueva versión VS. Debido a que algunos requisitos de divulgación han cambiado, las empresas deben comprobar la información transferida antes de utilizarla en sus informes.
Qué deben comprobar los preparadores antes de utilizar las herramientas
La Digital Template de EFRAG no incluye una calculadora de emisiones de GEI. Las empresas deben calcular las emisiones por separado, mientras que los parámetros predeterminados del convertidor de combustibles deben comprobarse con respecto a las condiciones locales y a los combustibles utilizados realmente.
Antes de la conversión a XBRL, los elaboradores deben revisar los resultados de validación del libro de trabajo. Un estado COMPLETE indica que se han satisfecho las comprobaciones integradas, pero no confirma la exactitud de los datos comunicados.
El libro de trabajo de Excel también contiene rangos con nombre vinculados a la Taxonomía XBRL y fórmulas utilizadas para la validación. La modificación de estos elementos puede impedir que la conversión se realice correctamente.
Para los grupos que elaboran tanto informes consolidados como informes de entidades individuales, se requieren plantillas separadas. La herramienta no puede generar ambos resultados de información a partir de un único libro de trabajo.
EFRAG tiene previsto mantener la Digital Template, la taxonomía y el convertidor al menos hasta junio de 2027.
Materiales de apoyo
Nota explicativa de la Plantilla digital VS y la taxonomía XBRL (PDF)
Versión de la Plantilla digital VS 2.0.0 (XLSX)
Ejemplo de maqueta de la Plantilla digital VS 2.0.0 precompletada (XLSX)