ISSB propone requisitos de divulgación relacionados con la naturaleza: ¿qué cambiaría para las empresas?
Los riesgos relacionados con la naturaleza están adquiriendo una mayor relevancia en los informes de sostenibilidad, lo que plantea interrogantes sobre cómo deberían las empresas evaluar su exposición y comunicarla a los inversores. Las propuestas más recientes del ISSB buscan aportar mayor claridad y coherencia a esta información a revelar, aprovechando al mismo tiempo los requisitos de información existentes.
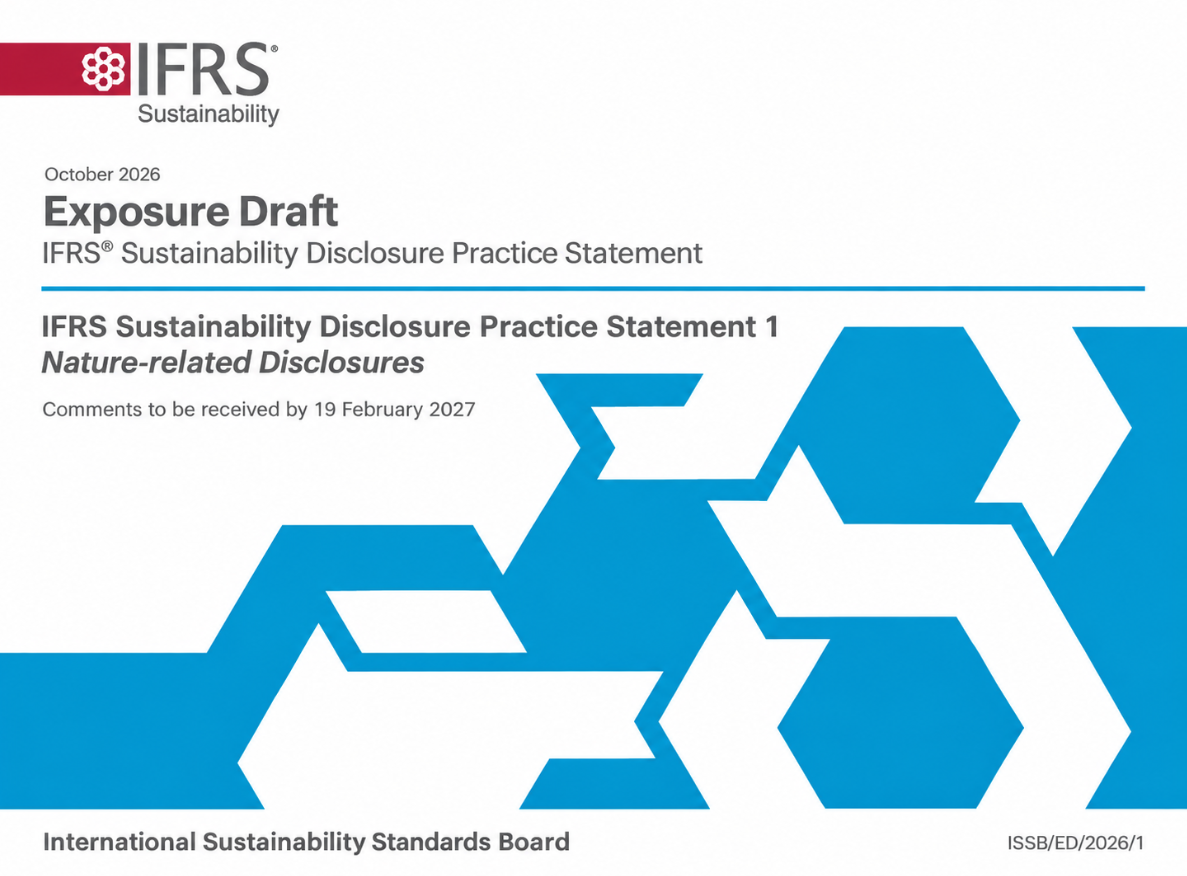
El 22 de octubre 2026, el International Sustainability Standards Board (ISSB) publicó un Proyecto de Norma en el que proponía nuevos requisitos para que las empresas revelen información sobre los riesgos y oportunidades relacionados con la naturaleza. La consulta permanecerá abierta hasta el 19 de febrero 2027.
Las propuestas se exponen en el proyecto de IFRS Sustainability Disclosure Practice Statement 1 Nature-related Disclosures. El ISSB ha propuesto un documento separado que las empresas podrían aplicar junto con IFRS S1 y IFRS S2, sin introducir una nueva norma obligatoria. El Board también está consultando si esta es la forma más adecuada para los requisitos definitivos.
¿Por qué ha elegido el ISSB una Declaración de Práctica?
Los riesgos relacionados con la naturaleza ya están cubiertos por IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information. La Norma exige que las empresas revelen información material sobre los riesgos y oportunidades relacionados con la sostenibilidad que razonablemente podrían afectar a sus flujos de efectivo, su acceso a financiación o su coste de capital a corto, medio o largo plazo.
Sin embargo, IFRS S1 no establece requisitos detallados específicamente para la información a revelar relacionada con la naturaleza. La Declaración de práctica propuesta abordaría esta laguna, evitando al mismo tiempo alterar la implementación de IFRS S1 y IFRS S2, que aún está en curso en muchas jurisdicciones.
Aunque se ha desarrollado mediante el debido proceso de establecimiento de normas de la IFRS Foundation, una Declaración de práctica no es una Norma de Divulgación de Sostenibilidad de IFRS. Las empresas no tendrían que aplicarla para afirmar que cumplen las Normas de ISSB.
Las empresas podrían aplicarla voluntariamente, mientras que las jurisdicciones podrían decidir si la incorporan a sus marcos nacionales de presentación de información o si hacen obligatoria su aplicación. La adopción de la Declaración de práctica no sería una condición para que una jurisdicción sea reconocida como adoptante de las Normas de ISSB.
No obstante, una empresa que afirmara cumplir la Declaración de práctica tendría que satisfacer todos sus requisitos aplicables junto con los de las Normas de Divulgación de Sostenibilidad de IFRS. La consulta también invita a expresar opiniones sobre enfoques alternativos, incluida la emisión de una Norma independiente o la modificación de los requisitos existentes.
¿Qué información adicional relacionada con la naturaleza revelarían las empresas?
El borrador para exposición pública sigue las cuatro áreas fundamentales de divulgación establecidas por IFRS S1: gobernanza, estrategia, gestión de riesgos, y métricas y objetivos. Proporciona más detalles sobre la identificación y divulgación de los riesgos y oportunidades derivados de la forma en que las empresas dependen de la naturaleza y la afectan.
Las empresas pueden depender de la disponibilidad de agua, la calidad del suelo, la polinización y otros servicios ecosistémicos. Los cambios en estos recursos, incluidos aquellos causados por las actividades empresariales, pueden afectar a la producción, los costes operativos y la continuidad del negocio.
La ubicación geográfica es especialmente relevante para los riesgos relacionados con la naturaleza. Dos instalaciones con un consumo de agua similar pueden enfrentarse a diferentes niveles de riesgo en función de la disponibilidad local de agua.
En virtud de las propuestas, las empresas considerarían la ubicación de los activos y las actividades a lo largo de sus cadenas de valor, incluidas las características ecológicas de esas ubicaciones, al identificar los riesgos y preparar las divulgaciones.
Sin embargo, la presencia de un activo en una zona ecológicamente sensible no haría automáticamente que la información sobre dicho activo fuera material. La evaluación también dependería de su importancia para el negocio y de las posibles consecuencias financieras del riesgo. La información sobre instalaciones con una exposición similar podría agregarse, mientras que una instalación crítica con una exposición diferenciada podría requerir una divulgación separada.
El Exposure Draft también aborda las interacciones con los Pueblos Indígenas, las Comunidades Locales y las partes interesadas afectadas. Las empresas considerarían estas interacciones, incluida la participación, al identificar los riesgos y oportunidades relacionados con la naturaleza y preparar las divulgaciones pertinentes sobre gobernanza, estrategia y gestión de riesgos.
De la identificación de riesgos a la exposición financiera y la resiliencia empresarial
Las propuestas introducen divulgaciones específicas destinadas a ayudar a los inversores a comprender la exposición financiera de las empresas a los riesgos y oportunidades relacionados con la naturaleza.
Las empresas que apliquen la Declaración de práctica divulgarían información material sobre el importe y el porcentaje de los activos o actividades empresariales vulnerables a los riesgos relacionados con la naturaleza, así como sobre aquellos alineados con oportunidades relacionadas con la naturaleza. Estas métricas siguen un enfoque similar al de las categorías de métricas intersectoriales en el marco de IFRS S2 y no exigirían una presentación separada para los riesgos físicos y de transición.
El análisis de escenarios es otro elemento importante. Las empresas utilizarían escenarios relacionados con la naturaleza para evaluar la resiliencia de su estrategia y modelo de negocio, explicando su enfoque, los supuestos clave y las implicaciones para sus operaciones y perspectivas.
El ISSB propone mecanismos de proporcionalidad comparables a los previstos en IFRS S2. El análisis cualitativo puede ser adecuado en función de las circunstancias de una empresa, mientras que las empresas con una elevada exposición a riesgos relacionados con la naturaleza y con capacidades y recursos suficientes estarían obligadas a utilizar métodos cuantitativos más avanzados.
La resiliencia se evaluaría en cada fecha de reporte, aunque el propio análisis de escenarios podría seguir el ciclo de planificación estratégica de la empresa, en lugar de repetirse anualmente.
El Exposure Draft también aborda las respuestas de las empresas a los riesgos y oportunidades relacionados con la naturaleza, incluidas las decisiones estratégicas, las acciones planificadas y los objetivos. En el caso de los objetivos que hayan establecido o que estén legalmente obligadas a cumplir, las empresas revelarían información específica de la ubicación y explicarían si los objetivos han sido fundamentados en la legislación o la regulación, y de qué manera. La divulgación de las respuestas estratégicas no dependería de la existencia de un plan formal de transición relacionado con la naturaleza.
Las propuestas también exigen que las empresas expliquen las conexiones pertinentes entre los riesgos y oportunidades relacionados con la naturaleza y los relacionados con el clima. Por ejemplo, las medidas para reducir las emisiones de gases de efecto invernadero pueden afectar a los ecosistemas locales, mientras que la degradación de los ecosistemas puede aumentar la exposición a riesgos físicos relacionados con el clima.
¿Cómo se relaciona la propuesta con TNFD, SASB, GRI y ESRS?
El ISSB se ha basado ampliamente en el marco Taskforce on Nature-related Financial Disclosures (TNFD), pero la Declaración de Práctica propuesta no constituye una adopción directa de sus recomendaciones.
Una distinción importante se refiere a la materialidad. Si bien TNFD admite distintos enfoques, la Declaración de Práctica propuesta sigue los requisitos de materialidad centrados en los inversores de IFRS S1. Por lo tanto, la información sobre las dependencias y los impactos relacionados con la naturaleza se consideraría en relación con los riesgos y las oportunidades que razonablemente podrían afectar a las perspectivas financieras de una empresa.
Las empresas podrían utilizar el enfoque LEAP de TNFD para identificar y evaluar los riesgos y las oportunidades relacionados con la naturaleza, pero su aplicación no sería obligatoria.
Las propuestas también distinguen entre distintas fuentes de métricas de información a revelar. Se exigiría a las empresas que consultaran y tuvieran en cuenta las métricas pertinentes de los Estándares SASB. Además, podrían considerar las métricas de TNFD, las Normas Global Reporting Initiative (GRI) y las Normas Europeas de Información sobre Sostenibilidad (ESRS), siempre que estas respalden los objetivos de IFRS S1 y no entren en conflicto con los requisitos de ISSB.
El ISSB ha considerado la interoperabilidad con GRI y ESRS para reducir la duplicación innecesaria para las empresas que informan conforme a múltiples marcos. No obstante, seguirían existiendo diferencias en los enfoques de la importancia relativa y en los objetivos de la información a revelar.
¿Qué sucede después de la consulta?
El Proyecto de Norma propone eximir de proporcionar información comparativa durante el primer periodo anual sobre el que se informa en el que una empresa aplique la Declaración de práctica.
Si se finalizara en la forma propuesta, la Declaración de práctica estaría disponible para su uso desde su fecha de emisión por las empresas que apliquen IFRS S1 y IFRS S2. La aplicación inicial comenzaría al inicio de un periodo anual sobre el que se informa. Las propuestas no modifican los requerimientos existentes de IFRS S1 ni de IFRS S2.
La consulta finaliza el 19 de febrero de 2027. El ISSB considerará entonces los comentarios de las partes interesadas antes de decidir si finaliza la Declaración de práctica o adopta otro enfoque respecto de los requerimientos de información a revelar relacionados con la naturaleza.
Materiales de apoyo