TNFD actualiza sus recomendaciones y la orientación LEAP
El otoño de 2026 trajo varios avances significativos para la información relacionada con la naturaleza, desde las recomendaciones actualizadas de TNFD y la orientación LEAP revisada hasta nuevos hallazgos sobre la adopción por parte de las empresas y el uso por parte de los inversores. En conjunto, estas publicaciones muestran cómo están evolucionando las prácticas de divulgación relacionada con la naturaleza y dónde persisten los desafíos de implementación.
En octubre 2026, el Taskforce on Nature-related Financial Disclosures (TNFD) publicó recomendaciones actualizadas de divulgación y la versión 2.0 de su guía de evaluación LEAP. Las actualizaciones finalizan las métricas relacionadas con la naturaleza, anteriormente provisionales, introducen orientaciones sobre los delitos ambientales y perfeccionan la evaluación de las dependencias, los impactos, los riesgos y las oportunidades.
TNFD también confirmó que ha completado su programa de desarrollo de orientaciones sobre la evaluación y la divulgación relacionadas con la naturaleza. Sus próximas prioridades incluyen apoyar el establecimiento de normas internacionales y la aplicación de su marco existente.
¿Qué ha cambiado en las recomendaciones de TNFD?
Las recomendaciones de octubre de 2026 mantienen la estructura existente de 14divulgaciones recomendadas en cuatro pilares: Gobernanza, Estrategia, Gestión de riesgos e impactos, y Métricas y metas.
La arquitectura de métricas de TNFD proporciona una base estructurada para medir y divulgar las cuestiones relacionadas con la naturaleza, conectando las dependencias y los impactos de una organización sobre la naturaleza con los riesgos y las oportunidades que generan. Combina métricas aplicables a escala mundial y métricas específicas del sector para respaldar una evaluación y una presentación de informes coherentes (Figura 1).
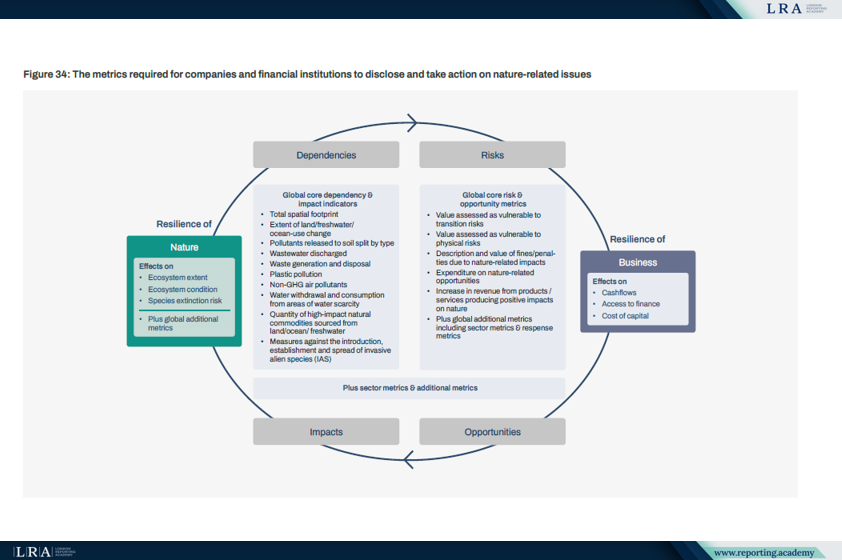
Figura 1. Métricas de TNFD para dependencias, impactos, riesgos y oportunidades relacionados con la naturaleza. Fuente: Recomendaciones del Taskforce on Nature-related Financial Disclosures, octubre 2026.
Las principales actualizaciones de las recomendaciones de TNFD desde septiembre 2023 abarcan dos áreas.
En primer lugar, TNFD ha finalizado sus métricas de divulgación para las especies exóticas invasoras (IAS) y el estado de la naturaleza, sustituyendo los indicadores provisionales tras un mayor desarrollo técnico y pruebas piloto.
Las métricas globales básicas finalizadas son:
- C4.0 - Especies exóticas invasoras: la proporción de actividades con un alto potencial de impacto relacionado con las IAS que están cubiertas por medidas adecuadas para reducir la probabilidad de introducción, establecimiento y propagación de especies exóticas invasoras.
- C5.0 – Extensión de los ecosistemas: el área, las pérdidas y las ganancias en la extensión de los ecosistemas naturales y seminaturales, por tipo de ecosistema.
- C5.1 – Condición de los ecosistemas: cambios en la condición de los ecosistemas, incluidos los cambios en el área de los ecosistemas por clase de condición, teniendo en cuenta la estructura, la función y la composición de los ecosistemas.
- C5.2 – Riesgo de extinción de especies: medidas de la contribución de los sitios o paisajes y paisajes marinos al riesgo mundial de extinción de especies.
Las métricas globales adicionales A4.0 y A5.0 también abordan las especies exóticas invasoras y el estado de la naturaleza.
Según TNFD, la finalización de estos indicadores completa su arquitectura de métricas.
En segundo lugar, las recomendaciones incorporan ahora orientaciones para la aplicación sobre los delitos ambientales. Esto se aplica a las divulgaciones relativas a la supervisión del órgano de gobierno, las responsabilidades de la dirección, la estrategia, la gestión de riesgos e impactos, y las métricas y los objetivos.
Por lo tanto, las organizaciones que aplican TNFD deberían considerar las cuestiones pertinentes relacionadas con los delitos ambientales en sus procesos existentes de evaluación y divulgación.
LEAP 2.0: Orientaciones para una evaluación más detallada
Junto con las recomendaciones, TNFD publicó la versión 2.0 de las Orientaciones para la identificación y evaluación de cuestiones relacionadas con la naturaleza: el enfoque LEAP, que actualiza las orientaciones de septiembre de 2023.
Las cuatro fases siguen siendo las mismas: Localizar, Evaluar, Analizar y Preparar. En conjunto, proporcionan un enfoque estructurado para identificar cuestiones relacionadas con la naturaleza, evaluar las dependencias y los impactos, evaluar los riesgos y las oportunidades, y preparar respuestas y divulgaciones (Figura 2).
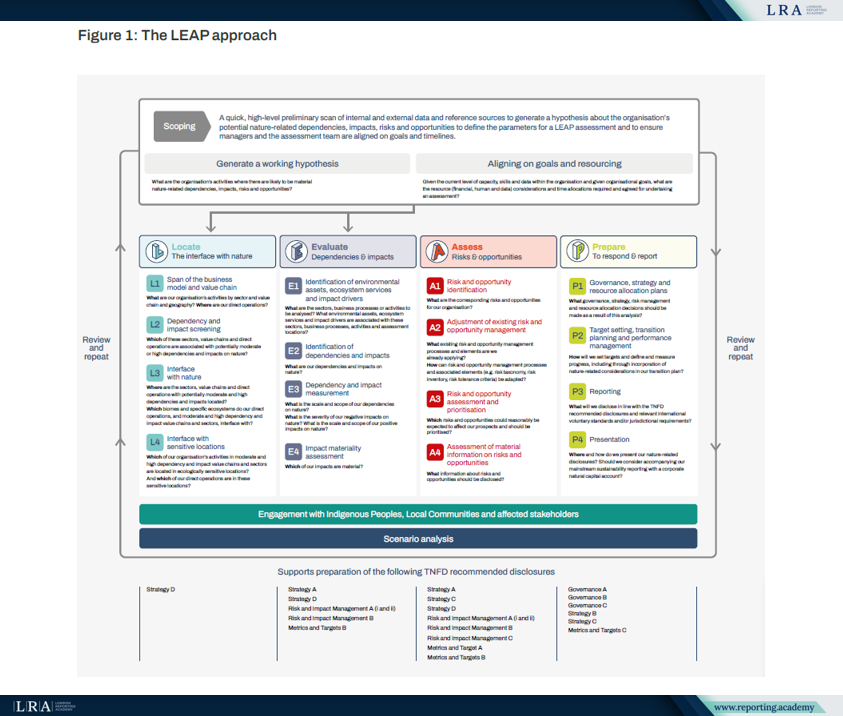
Figura 2. El enfoque TNFD LEAP. Fuente: Orientaciones para la identificación y evaluación de cuestiones relacionadas con la naturaleza: el enfoque LEAP, versión 2.0, octubre de 2026.
Las orientaciones revisadas proporcionan detalles metodológicos adicionales sobre la medición del estado de la naturaleza en los ecosistemas terrestres, de agua dulce y oceánicos; la evaluación de especies exóticas invasoras; y la identificación y evaluación de riesgos y oportunidades relacionados con la naturaleza.
LEAP 2.0 también proporciona orientaciones sobre la integración de la naturaleza en la planificación de la transición y la evaluación de cuestiones relacionadas con la naturaleza en las carteras de las instituciones financieras. También se presta mayor atención a los delitos ambientales y a la colaboración entre paisajes y paisajes marinos.
Otro ámbito de desarrollo es la interoperabilidad con Science Based Targets Network (SBTN). Las orientaciones explican cómo las evaluaciones LEAP pueden alinearse con los métodos de SBTN para el establecimiento de objetivos basados en la ciencia, favoreciendo un enfoque más coordinado para la evaluación de cuestiones relacionadas con la naturaleza y el establecimiento de objetivos.
Para los equipos encargados de la elaboración de informes, estas precisiones afectan a la forma en que se evalúa la información relacionada con la naturaleza antes de su divulgación, especialmente cuando el estado de los ecosistemas, la exposición geográfica o los riesgos a nivel de cartera requieren un análisis más detallado.
LEAP sigue siendo un enfoque de evaluación opcional. Las organizaciones pueden utilizar procesos internos equivalentes para respaldar divulgaciones alineadas con TNFD. Las propias recomendaciones de TNFD siguen siendo voluntarias, salvo que una jurisdicción establezca por separado requisitos pertinentes.
Próximas prioridades de TNFD: ISSB, GRI e ISO
Con las publicaciones de octubre, TNFD ha completado su trabajo previsto de elaboración de orientaciones sobre la evaluación y divulgación de cuestiones relacionadas con la naturaleza.
La organización se centrará ahora en respaldar el uso de su marco, la capacitación y el desarrollo de capacidades, abordar los obstáculos para la implementación y contribuir al establecimiento de normas internacionales.
Esto incluye la cooperación continua con International Sustainability Standards Board (ISSB) y Global Reporting Initiative (GRI) para incorporar las recomendaciones pertinentes de TNFD en las normas de información corporativa.
TNFD también contribuirá a la International Organization for Standardization (ISO) iniciativa para desarrollar una norma internacional basada en el enfoque de evaluación LEAP.
TNFD 2026 Informe de situación: Adopción y desafíos pendientes
El contexto práctico para la siguiente fase de TNFD se documenta en su 2026 Informe de situación de septiembre, que examinó cómo las empresas y las instituciones financieras están utilizando las recomendaciones y las orientaciones para la evaluación.
El análisis de TNFD identificó más de 1,000 organizaciones en 56 países y áreas que publican divulgaciones alineadas con al menos una de sus 14 divulgaciones recomendadas. Sin embargo, el informe también identifica dificultades persistentes en la evaluación relacionada con la naturaleza. Entre quienes respondieron a la encuesta de TNFD sobre la evaluación de riesgos relacionados con la naturaleza (n = 206), 69% señalaron dificultades para medir y cuantificar las dependencias y los impactos, mientras que la misma proporción informó de dificultades para vincularlos con los riesgos empresariales, incluidos los efectos financieros.
El informe también examinó cómo los inversores utilizan las evaluaciones LEAP. Entre los 40 inversores encuestados que habían realizado dichas evaluaciones, 73% utilizaron los resultados para actividades de gestión responsable y 60% para la gestión de riesgos. Solo 23% los utilizaron para decisiones de asignación de capital.
Aunque las evaluaciones relacionadas con la naturaleza se utilizan cada vez más en la gestión responsable y la gestión de riesgos, su aplicación en la asignación de capital sigue siendo limitada. Mejorar la medición de las cuestiones relacionadas con la naturaleza y su conexión con los riesgos financieros sigue siendo un desafío práctico para los equipos responsables de la elaboración de informes y los inversores.