IFRS Foundation lance une ressource pratique de mise en œuvre de IFRS S1 et IFRS S2
Alors que les entreprises passent de la préparation à IFRS S1 et IFRS S2 à leur application en pratique, les questions de mise en œuvre deviennent plus précises. Les dernières ressources du TIG montrent où se concentre l’incertitude et comment IFRS Foundation répond à ces questions au moyen de réponses publiées et de discussions techniques.
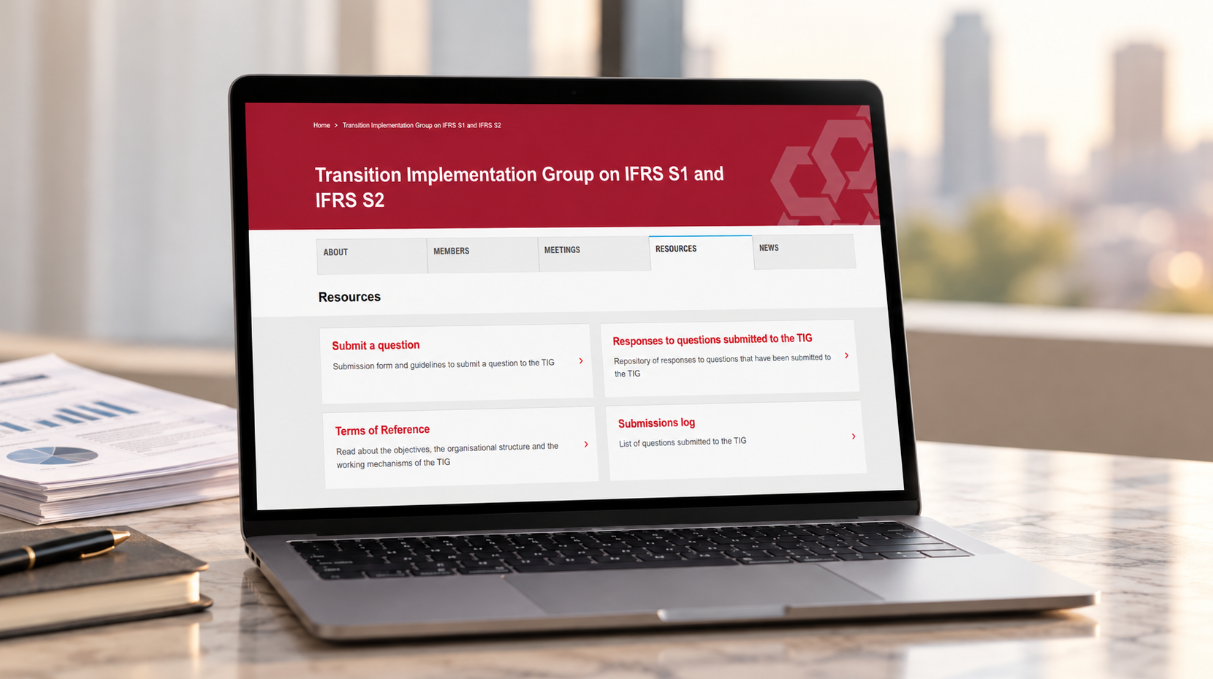
La IFRS Foundation a créé une ressource dédiée réunissant les questions pratiques soumises au Transition Implementation Group on IFRS S1 and IFRS S2 (TIG) ainsi que les réponses fournies dans le cadre du processus de mise en œuvre.
Le registre des soumissions associé contient 37 questions reçues au plus tard le 7 juillet 2026. Ces questions proviennent de parties prenantes qui appliquent IFRS S1 et IFRS S2 et portent sur des enjeux pratiques soulevés lors de la mise en œuvre.
Fonctionnement du processus du TIG
La International Sustainability Standards Board (ISSB) a créé le TIG afin d'offrir un forum public pour examiner les questions de mise en œuvre découlant de IFRS S1 et IFRS S2. Le groupe aide également le ISSB à déterminer si des mesures supplémentaires sont nécessaires en réponse à ces questions.
Les parties prenantes peuvent soumettre des questions potentielles relatives à la mise en œuvre pour examen. Le personnel de la IFRS Foundation évalue les soumissions et hiérarchise les questions à examiner par le TIG. Les questions retenues pour discussion doivent concerner IFRS S1 ou IFRS S2, être susceptibles d'entraîner une diversité des pratiques et être pertinentes pour un large éventail de parties prenantes.
Certaines questions reçoivent une réponse directe de la IFRS Foundation sur la base des exigences existantes de IFRS S1 ou IFRS S2, tandis que d’autres sont examinées au moyen des documents inscrits à l’ordre du jour du TIG et des comptes rendus de réunions. Le journal des soumissions enregistre chaque question, son statut ainsi que toute réunion du TIG ou tout document connexe inscrit à l’ordre du jour.
Périodes de reporting et calendrier
Plusieurs soumissions portent sur la manière dont les informations financières relatives à la durabilité s’articulent avec l’information financière. L’une d’elles demande si les données relatives aux émissions doivent couvrir la même période de reporting que les états financiers.
Dans sa réponse publiée, la IFRS Foundation renvoie aux exigences de IFRS S1 selon lesquelles les informations financières relatives à la durabilité doivent couvrir la même période de reporting que les états financiers correspondants. IFRS S2 permet, dans certaines circonstances, d’utiliser des informations relatives à la chaîne de valeur provenant d’une période de reporting différente.
Une autre soumission demande si le reporting financier trimestriel exige également un reporting trimestriel en matière de durabilité. La réponse de la IFRS Foundation explique que IFRS S1 ne fixe pas la fréquence du reporting intermédiaire; celle-ci peut plutôt être déterminée par les juridictions, les autorités de réglementation, les places boursières ou d’autres autorités compétentes.
Comment les informations peuvent être organisées
Les préparateurs ont également demandé dans quelle mesure IFRS S1 et IFRS S2 permettent une certaine flexibilité dans la structure des rapports.
Les réponses publiées expliquent que IFRS S1 ne prescrit pas un format unique. Les informations financières relatives à la durabilité doivent faire partie des rapports financiers à usage général et être présentées de manière claire et cohérente.
Lorsque les informations exigées par ISSB figurent aux côtés d’autres informations relatives à la durabilité, les informations exigées doivent rester clairement identifiables et ne pas être occultées. Les Normes n’exigent pas de références paragraphe par paragraphe à IFRS S1 ou IFRS S2.
Champ d’application de 3 et émissions financées
La comptabilisation des GES occupe une place importante dans les contributions. Pour le Scope 3, IFRS S2 exige d’une entité qu’elle examine les catégories 15 dans la Greenhouse Gas Protocol Corporate Value Chain (Scope 3) Accounting and Reporting Standard (2011) et qu’elle identifie celles qui sont pertinentes pour sa chaîne de valeur. La matérialité détermine ensuite les informations à fournir correspondantes.
Les questions relatives à l’application de la GHG Protocol Corporate Standard elle-même ne relèvent pas du mandat du TIG et sont renvoyées à GHG Protocol.
Les contributions du secteur financier portent sur les émissions financées, notamment la gestion d’actifs, les activités d’assurance et les méthodes de mesure. Une question porte sur le point de savoir si les entités doivent utiliser la méthodologie de la Partnership for Carbon Accounting Financials (PCAF). La réponse de la IFRS Foundation indique que IFRS S2 n’impose pas de méthodologie PCAF spécifique pour mesurer les émissions financées.
Certains défis liés à la mise en œuvre des GES ont également alimenté les travaux ultérieurs d’élaboration des normes. Le registre des contributions indique que les questions soulevées par l’intermédiaire du TIG figuraient parmi les sujets examinés lorsque ISSB a proposé des modifications ciblées de IFRS S2 en avril 2025.
Entité déclarante et conformité
D’autres contributions portent sur le périmètre de reporting et les modalités de revendication de la conformité.
Une question de mars 2026 demande si l’exemple d’entité publiante présenté dans IFRS S1 détermine quelles entités sont tenues d’appliquer les normes ISSB.
La réponse de la fondation IFRS explique que les normes ISSB ne déterminent pas quelles entités doivent publier des informations. Lorsqu’une entité applique les normes, ses informations financières relatives à la durabilité doivent couvrir la même entité publiante que les états financiers correspondants. Lorsque ces états financiers couvrent un groupe consolidé, les informations financières relatives à la durabilité couvrent le même groupe.
Une autre contribution concerne la déclaration de conformité au titre de IFRS S1, notamment son libellé et la question de savoir si IFRS S2 exige une déclaration distincte. La réponse publiée indique que les normes ne prescrivent pas de formulation particulière pour la déclaration de conformité. La déclaration porte sur la conformité à l’ensemble des exigences applicables des normes d’information financière relatives à la durabilité IFRS, plutôt que d’exiger une déclaration distincte pour IFRS S2.
Qu’est-ce qui constitue un objectif lié au climat?
La réunion du TIG de juillet 2026 a examiné une question relative à la signification du terme «objectifs» dans IFRS S2.
La demande vise à déterminer si les exigences d’information s’appliquent uniquement aux objectifs relatifs aux émissions de GES, uniquement aux mesures expressément décrites comme des objectifs, ou uniquement aux objectifs approuvés par un organe particulier de gouvernance ou de direction.
Selon le point de vue du personnel examiné lors de la réunion du TIG de juillet 2026, les objectifs liés au climat ne se limitent pas aux objectifs relatifs aux émissions de GES. Un engagement, un but ou toute autre mesure peut relever des exigences relatives aux objectifs même lorsqu’une entité n’emploie pas le mot «objectif». IFRS S2 ne rend pas non plus la classification en tant qu’objectif dépendante de l’approbation par un organe particulier de gouvernance ou de direction.
L’évaluation nécessite l’exercice du jugement sur la base de l’objectif et des exigences d’information prévus dans IFRS S2, notamment pour déterminer si la mesure se rapporte à un risque ou à une opportunité liés au climat, fournit des informations sur la performance et permet de suivre ou de mesurer les progrès. La matérialité détermine ensuite quelles informations relatives aux objectifs identifiés doivent être publiées.
Utiliser les documents du TIG
Les préparateurs peuvent utiliser le registre des soumissions pour vérifier si une question similaire a déjà été soulevée, puis consulter la réponse publiée correspondante, le document de séance ou le compte rendu de réunion.
Les réponses reflètent les Normes telles qu’elles s’appliquaient lorsque chaque question a été soumise au TIG et ne tiennent pas compte des modifications introduites par les modifications de décembre 2025 relatives aux informations à fournir sur les émissions de gaz à effet de serre. Les réponses antérieures relatives aux GES doivent donc être vérifiées au regard des exigences applicables à la période de reporting concernée.
Les modifications s’appliquent aux périodes de reporting annuelles commençant le ou après le 1 janvier 2027, leur application anticipée étant autorisée.