ISSB propose des exigences d’informations relatives à la nature: quels changements pour les entreprises?
Les risques liés à la nature prennent une importance croissante dans les rapports de durabilité, soulevant des questions quant à la manière dont les entreprises devraient évaluer leur exposition et la communiquer aux investisseurs. Les dernières propositions de ISSB visent à renforcer la clarté et la cohérence de ces informations, tout en s’appuyant sur les exigences de reporting existantes.
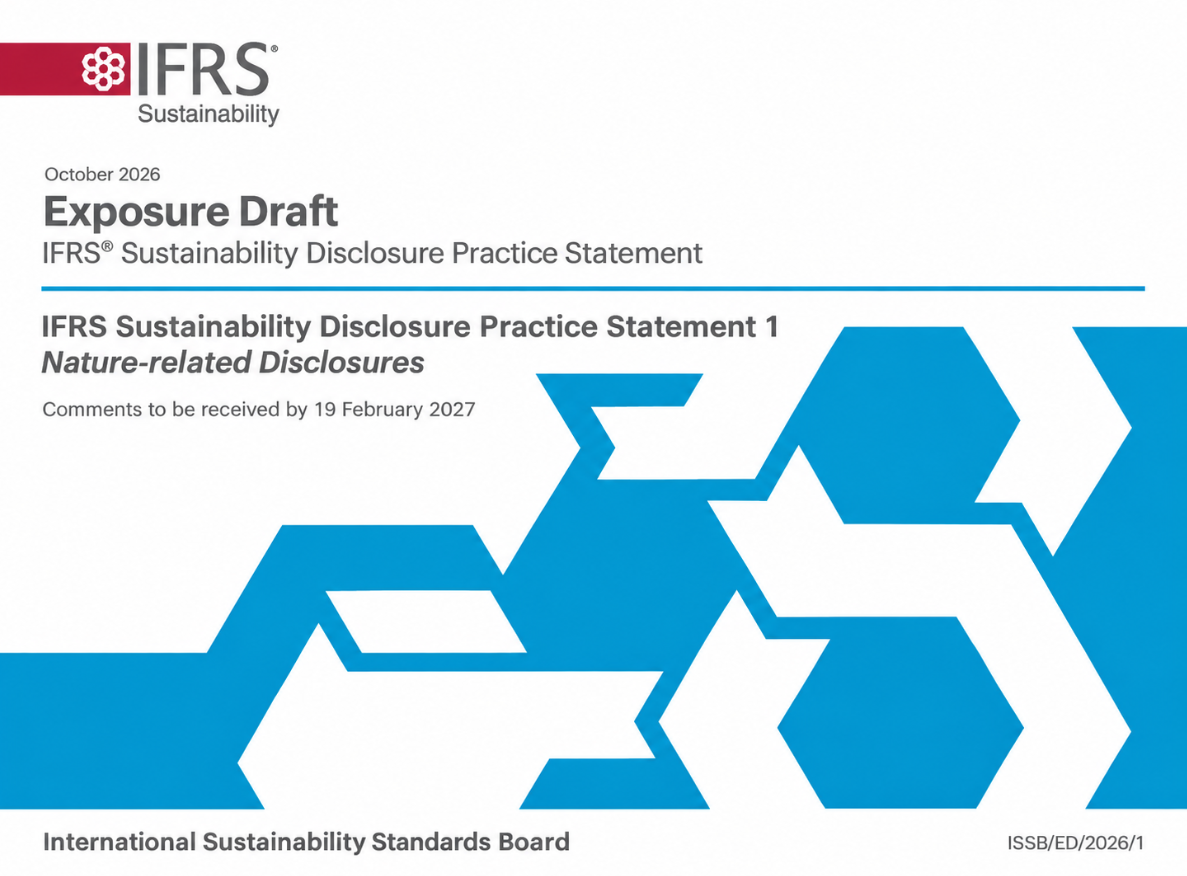
Le 22 octobre 2026, le International Sustainability Standards Board (ISSB) a publié un projet de norme proposant de nouvelles exigences pour que les entreprises communiquent des informations sur les risques et opportunités liés à la nature. La consultation est ouverte jusqu’au 19 février 2027.
Les propositions sont présentées dans le projet de IFRS Sustainability Disclosure Practice Statement 1 Nature-related Disclosures. Le ISSB a proposé un document distinct que les entreprises pourraient appliquer parallèlement à IFRS S1 et IFRS S2, sans instaurer de nouvelle norme obligatoire. Le Board consulte également les parties prenantes afin de déterminer s’il s’agit de la forme la plus appropriée pour les exigences définitives.
Pourquoi le ISSB a-t-il choisi une Practice Statement?
Les risques liés à la nature sont déjà couverts par IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information. La norme exige des entreprises qu’elles communiquent des informations significatives sur les risques et opportunités liés à la durabilité dont on pourrait raisonnablement s’attendre à ce qu’ils affectent leurs flux de trésorerie, leur accès au financement ou leur coût du capital à court, moyen ou long terme.
Cependant, IFRS S1 n’établit pas d’exigences détaillées spécifiquement applicables aux informations relatives à la nature. L’énoncé de pratique proposé comblerait cette lacune tout en évitant de perturber la mise en œuvre de IFRS S1 et de IFRS S2, qui est toujours en cours dans de nombreuses juridictions.
Bien qu’élaboré dans le cadre de la procédure officielle d’élaboration des normes de la IFRS Foundation, un énoncé de pratique ne constitue pas une norme IFRS d’information en matière de durabilité. Les entreprises n’auraient pas besoin de l’appliquer pour déclarer leur conformité aux normes ISSB.
Les entreprises pourraient l’appliquer volontairement, tandis que les juridictions pourraient décider de l’intégrer à leurs cadres nationaux de reporting ou de rendre son application obligatoire. L’adoption de l’énoncé de pratique ne constituerait pas une condition pour qu’une juridiction soit reconnue comme ayant adopté les normes ISSB.
Une entreprise déclarant sa conformité à l’énoncé de pratique devrait toutefois satisfaire à toutes les exigences qui lui sont applicables, en plus de celles des normes IFRS d’information en matière de durabilité. La consultation sollicite également des avis sur d’autres approches possibles, notamment la publication d’une norme distincte ou la modification des exigences existantes.
Quelles informations supplémentaires relatives à la nature les entreprises communiqueraient-elles?
Le projet de norme suit les quatre domaines fondamentaux de publication d’informations établis par IFRS S1: gouvernance, stratégie, gestion des risques, ainsi que mesures et objectifs. Il fournit davantage de précisions sur l’identification et la publication d’informations relatives aux risques et aux opportunités découlant de la manière dont les entreprises dépendent de la nature et l’affectent.
Les entreprises peuvent dépendre de la disponibilité de l’eau, de la qualité des sols, de la pollinisation et d’autres services écosystémiques. Les changements affectant ces ressources, y compris ceux causés par les activités des entreprises, peuvent avoir une incidence sur la production, les coûts d’exploitation et la continuité des activités.
La localisation géographique est particulièrement pertinente pour les risques liés à la nature. Deux installations ayant une consommation d’eau similaire peuvent être exposées à des niveaux de risque différents selon la disponibilité locale de l’eau.
En vertu des propositions, les entreprises prendraient en compte la localisation des actifs et des activités tout au long de leurs chaînes de valeur, y compris les caractéristiques écologiques de ces sites, lors de l’identification des risques et de la préparation des informations à publier.
Toutefois, la présence d’un actif dans une zone écologiquement sensible ne rendrait pas automatiquement les informations le concernant importantes. L’évaluation dépendrait également de son importance pour l’entreprise et des conséquences financières potentielles du risque. Les informations relatives à des installations présentant une exposition similaire pourraient être regroupées, tandis qu’une installation critique ayant une exposition distincte pourrait nécessiter une publication séparée.
L’exposé-sondage traite également des interactions avec les Peuples autochtones, les communautés locales et les parties prenantes affectées. Les entreprises tiendraient compte de ces interactions, y compris de leur mobilisation, lors de l’identification des risques et opportunités liés à la nature et de la préparation des informations pertinentes à publier sur la gouvernance, la stratégie et la gestion des risques.
De l’identification des risques à l’exposition financière et à la résilience des entreprises
Les propositions introduisent des informations spécifiques à publier destinées à aider les investisseurs à comprendre l’exposition financière des entreprises aux risques et opportunités liés à la nature.
Les entreprises appliquant l’Énoncé de pratique publieraient des informations significatives sur le montant et le pourcentage des actifs ou des activités commerciales vulnérables aux risques liés à la nature, ainsi que sur ceux qui sont alignés sur les opportunités liées à la nature. Ces indicateurs suivent une approche similaire à celle des catégories d’indicateurs intersectoriels prévues par IFRS S2 et n’exigeraient pas de présenter séparément les risques physiques et les risques de transition.
L’analyse de scénarios constitue un autre élément important. Les entreprises utiliseraient des scénarios liés à la nature pour évaluer la résilience de leur stratégie et de leur modèle économique, en expliquant leur approche, leurs principales hypothèses et les implications pour leurs activités et leurs perspectives.
Le ISSB propose des mécanismes de proportionnalité comparables à ceux prévus par le IFRS S2. Une analyse qualitative peut être appropriée selon la situation de l’entreprise, tandis que les entreprises fortement exposées aux risques liés à la nature et disposant de capacités et de ressources suffisantes seraient tenues d’utiliser des méthodes quantitatives plus avancées.
La résilience serait évaluée à chaque date de reporting, bien que l’analyse de scénarios elle-même puisse suivre le cycle de planification stratégique de l’entreprise plutôt que d’être répétée chaque année.
Le projet de norme traite également des réponses des entreprises aux risques et opportunités liés à la nature, notamment des décisions stratégiques, des actions planifiées et des objectifs. Pour les objectifs qu’elles ont fixés ou qu’elles sont légalement tenues d’atteindre, les entreprises fourniraient des informations spécifiques au lieu et expliqueraient si, et de quelle manière, ces objectifs ont été définis en tenant compte du droit ou de la réglementation. La publication d’informations sur les réponses stratégiques ne dépendrait pas de l’existence d’un plan de transition formel lié à la nature.
Les propositions exigent également des entreprises qu’elles expliquent les liens pertinents entre les risques et opportunités liés à la nature et ceux liés au climat. Par exemple, les mesures visant à réduire les émissions de gaz à effet de serre peuvent affecter les écosystèmes locaux, tandis que la dégradation des écosystèmes peut accroître l’exposition aux risques physiques liés au climat.
Quel est le lien entre la proposition, TNFD, SASB, GRI et ESRS?
Le ISSB s’est largement appuyé sur le cadre Taskforce on Nature-related Financial Disclosures (TNFD), mais l’Énoncé de pratique proposé n’est pas une adoption directe de ses recommandations.
Une distinction importante concerne la matérialité. Bien que TNFD permette différentes approches, l’Énoncé de pratique proposé suit les exigences de matérialité axées sur les investisseurs de IFRS S1. Les informations sur les dépendances et les impacts sur la nature seraient donc examinées au regard des risques et opportunités dont on pourrait raisonnablement s’attendre à ce qu’ils affectent les perspectives financières d’une entreprise.
Les entreprises pourraient utiliser l’approche LEAP de TNFD pour identifier et évaluer les risques et opportunités liés à la nature, mais son application ne serait pas obligatoire.
Les propositions établissent également une distinction entre différentes sources d’indicateurs à publier. Les entreprises seraient tenues de se référer aux indicateurs pertinents des SASB Standards et d’en tenir compte. Elles pourraient également prendre en considération les indicateurs de TNFD, les indicateurs des Global Reporting Initiative (GRI) Standards et des Normes européennes d’information en matière de durabilité (ESRS), à condition que ceux-ci contribuent aux objectifs de IFRS S1 et n’entrent pas en conflit avec les exigences de ISSB.
Le ISSB a examiné l’interopérabilité avec GRI et ESRS afin de réduire les doubles emplois inutiles pour les entreprises qui établissent des rapports selon plusieurs référentiels. Des différences subsisteraient néanmoins entre les approches de l’importance relative et les objectifs en matière d’informations à fournir.
Que se passe-t-il après la consultation?
L’exposé-sondage propose d’exempter les entreprises de fournir des informations comparatives pour le premier exercice annuel au cours duquel elles appliquent l’Énoncé de pratique.
S’il est finalisé sous la forme proposée, l’Énoncé de pratique pourra être utilisé à compter de sa date de publication par les entreprises appliquant IFRS S1 et IFRS S2. La première application commencerait au début d’un exercice annuel. Les propositions ne modifient pas les exigences existantes de IFRS S1 ou de IFRS S2.
La consultation prend fin le 19 février 2027. Le ISSB examinera ensuite les commentaires des parties prenantes avant de décider s’il convient de finaliser l’Énoncé de pratique ou de suivre une autre approche concernant les exigences relatives aux informations à fournir sur la nature.
Documents d’accompagnement