Reporting de durabilité de l’UE: révision de ESRS et outils numériques mis à jour
Les nouvelles exigences de reporting de l’UE et les outils actualisés d’EFRAG apportent des changements concrets à la publication d’informations en matière de durabilité, à la collecte des données et au reporting numérique.
La semaine dernière, les Normes européennes d’information en matière de durabilité (ESRS) révisées sont entrées en vigueur, introduisant des exigences simplifiées en matière d’informations à publier pour les entreprises relevant du champ d’application de la Directive relative à la publication d’informations en matière de durabilité par les entreprises (CSRD).
Parallèlement, EFRAG a mis à jour son modèle numérique, sa taxonomie XBRL et son convertisseur pour la norme volontaire d’information en matière de durabilité (VS), fournissant aux entreprises ne relevant pas de l’obligation de reporting au titre de CSRD des outils alignés sur la norme définitive adoptée par la Commission européenne.
ESRS révisées: quelles dispositions s’appliquent en 2026 et en 2027?
Le Règlement délégué (UE) 2026/1563 de la Commission est entré en vigueur le 10 novembre 2026. Les ESRS révisées s’appliqueront aux exercices financiers commençant le ou après le 1 janvier 2027, avec une possibilité d’application anticipée en 2026.
La révision réduit de plus de 60% le nombre de points de données obligatoires. Les changements comprennent une approche révisée des évaluations de la double matérialité, des allègements supplémentaires en matière de reporting et une plus grande flexibilité concernant les informations relatives à la chaîne de valeur.
La réforme Omnibus a également restreint le champ d’application du reporting obligatoire au titre de la CSRD. En vertu de la Directive (EU) 2026/470, le seuil général de reporting est fixé à plus de 1,000 salariés et à €450 millions de chiffre d’affaires net annuel, sous réserve des dispositions applicables aux entités et aux groupes.
Pour les exercices commençant en 2026, les entreprises entrant dans le champ d’application de la ESRS existante peuvent utiliser les normes précédentes, adopter les normes révisées de manière anticipée ou appliquer les normes précédentes conjointement avec les allègements spécifiques ESRS 1 autorisés par l’article 2 du Regulation (EU) 2026/1563. La version appliquée doit être identifiée dans la déclaration de durabilité.
Les entreprises établissant leurs rapports sur la base d’une année civile publieront généralement leurs premiers rapports obligatoires selon les normes révisées en 2028.
Les équipes chargées du reporting qui préparent les déclarations 2026 devraient donc confirmer l’approche retenue avant de finaliser la cartographie des informations à publier, la collecte des données et les évaluations de la matérialité.
Du VSME à la nouvelle norme volontaire
Le règlement délégué (UE) 2026/1560 de la Commission établit la VS et remplace la recommandation VSME précédente. La nouvelle norme est entrée en vigueur le 24 septembre 2026 et peut être utilisée volontairement par les entreprises qui ne sont pas soumises aux obligations de reporting CSRD. Elle constitue également la base du plafond applicable à la chaîne de valeur, qui protège les entreprises comptant au plus 1,000 salariés.
La VS conserve les modules de base et complet, mais introduit des changements qui ont une incidence sur la collecte des données:
- Climat et environnement: l’intensité des émissions de GES et certaines informations relatives à l’utilisation des terres ont été supprimées. Le reporting sur l’eau comprend désormais la consommation dans les zones soumises à un stress hydrique, au lieu de l’ancien indicateur des prélèvements dans les zones soumises à un stress hydrique élevé. Les informations relatives aux déchets ont également été révisées.
- Main-d’œuvre: la rotation du personnel a été transférée du module de base au module complet. Les informations sur la formation ventilées par sexe ne sont plus requises, tandis que les calculs relatifs aux accidents du travail et aux décès ont été ajustés.
- <>Entreprises de plus petite taille:<> plusieurs informations, notamment la consommation d’énergie, les émissions de GES, l’eau et les déchets, sont volontaires pour les entreprises comptant 10 salariés ou moins.
Les entreprises qui utilisaient auparavant les questionnaires VSME devraient revoir leurs modèles de collecte de données plutôt que de transférer les indicateurs existants sans vérifier les exigences révisées.
Le plafond applicable à la chaîne de valeur: que peuvent demander les grandes entreprises?
Le VS prend également en charge le <>plafond applicable à la chaîne de valeur<> introduit dans le cadre de la réforme Omnibus.
À compter des exercices ouverts le 1 janvier 2027 ou après cette date, les entités comptant au plus 1,000 salariés au cours de l’exercice précédent peuvent bénéficier de limites concernant les demandes d’informations en matière de durabilité formulées dans le cadre du reporting obligatoire au titre de CSRD.
Le plafond s’applique uniquement aux points de données spécifiquement identifiés à l’annexe II du règlement (UE) 2026/1560. Il ne couvre pas l’ensemble des informations à publier dans les VS complètes.
L’annexe II précise différents ensembles de points de données pour les entreprises comptant 10 salariés ou moins et pour celles comptant plus de 10 salariés. Les entreprises soumises à l’obligation de publier des informations devraient demander uniquement les informations pertinentes pour leurs déclarations de durabilité et éviter de demander automatiquement tous les points de données autorisés par le plafond.
Les entreprises protégées par le plafond ont le droit de refuser les demandes d’informations dépassant les points de données autorisés. Les entreprises soumises à l’obligation de publier des informations peuvent se fier aux déclarations des fournisseurs attestant de leur statut de protection, sauf si elles savent, ou peuvent raisonnablement être censées savoir, que ces déclarations sont manifestement incorrectes.
Le plafond s’applique aux demandes d’informations effectuées dans le cadre du reporting obligatoire CSRD. Il ne prévaut pas sur les exigences d’information découlant d’autres textes législatifs de l’Union européenne ou nationaux. Les institutions financières sont néanmoins encouragées à limiter, dans la mesure du possible, les demandes supplémentaires d’informations en matière de durabilité.
Outils numériques mis à jour d’EFRAG pour le reporting: contenu publié et mode d’utilisation
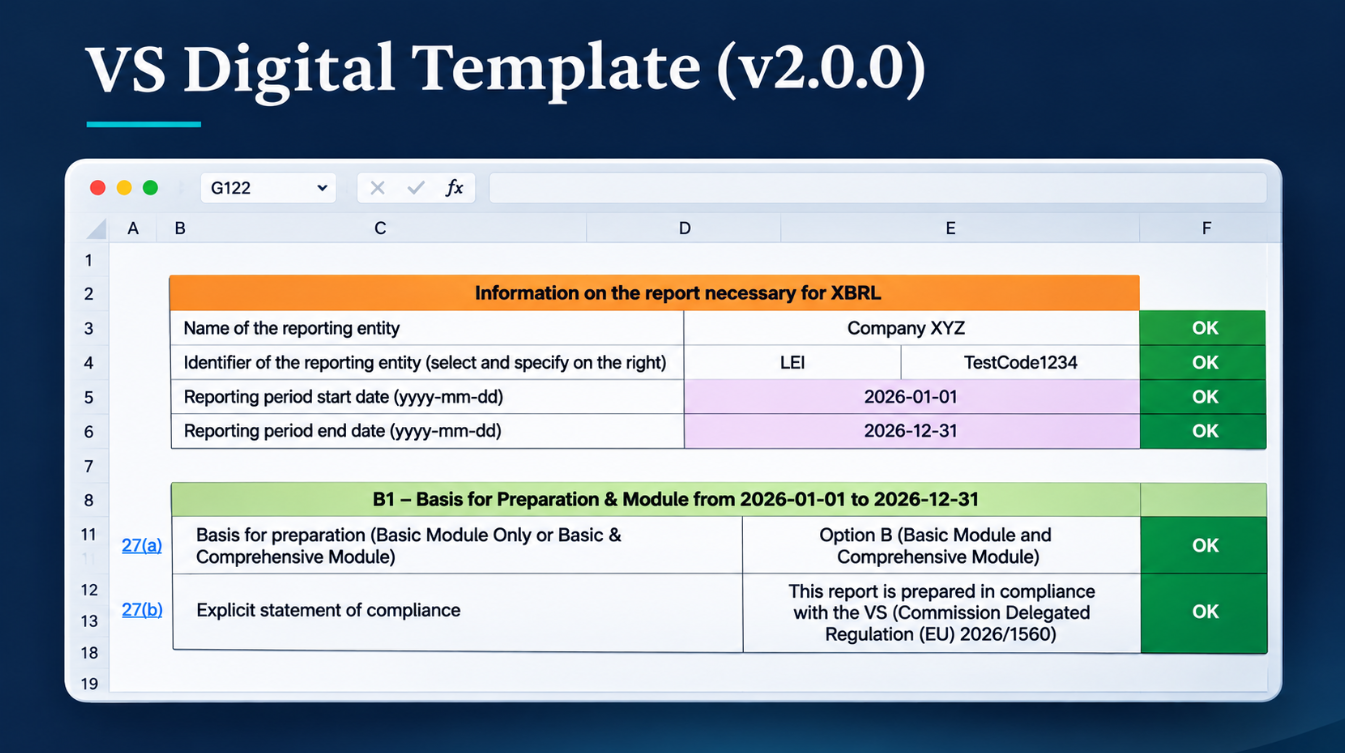
Le 4 novembre 2026, EFRAG a publié des outils mis à jour pour aider les entreprises à préparer des rapports de durabilité volontaires dans le cadre de la nouvelle norme volontaire (VS). La publication de novembre comprend la version 2.0.0 du modèle numérique VS basé sur Excel et de la taxonomie XBRL, ainsi qu’une version mise à jour du convertisseur de modèle numérique en XBRL.
Ces outils ont été mis à jour afin de refléter la VS définitive adoptée par la Commission européenne. Ils sont conçus pour le reporting volontaire, et non pour le reporting obligatoire au titre de la ESRS dans son intégralité.
Pour les entreprises, le processus de reporting est relativement simple:
- Remplir le modèle Excel. Les entreprises saisissent leurs informations de durabilité, notamment leur consommation d’énergie, leurs émissions de gaz à effet de serre, les données relatives à leur personnel et leurs informations sur la gouvernance. Elles choisissent soit l’option A (module de base), soit l’option B (modules de base et complet). Le modèle comprend des calculs automatiques et des contrôles destinés à détecter les informations manquantes ou incohérentes.
- Convertissez le fichier rempli en rapport numérique. Une fois le modèle Excel vérifié, les entreprises peuvent le téléverser dans le convertisseur en ligne gratuit d’EFRAG. Le convertisseur crée un rapport Inline XBRL que les utilisateurs peuvent lire et que les systèmes logiciels peuvent traiter automatiquement.
- Utilisez le rapport pour partager des informations sur la durabilité. Le rapport ainsi obtenu fournit un format normalisé pour l’échange de données ESG avec les banques, les clients et les autres partenaires commerciaux. Les entreprises peuvent également télécharger un jeu de données lisible par machine afin de l’utiliser dans d’autres systèmes.
La taxonomie XBRL fonctionne en arrière-plan. Elle définit la manière dont chaque point de données publié est identifié numériquement, permettant à différents systèmes de reconnaître les mêmes informations. Les entreprises qui utilisent le modèle Excel d’EFRAG n’ont pas besoin de travailler directement avec la taxonomie.
La mise à jour de novembre rend également le processus de reporting plus flexible. Les entreprises peuvent désormais:
- Inclure des chiffres comparatifs en téléversant un modèle ou un rapport compatible provenant d’une période de reporting antérieure.
- Utilisez des fichiers Word (DOCX) pour les explications plus longues, y compris le texte mis en forme, les tableaux et les images.
- Combinez les documents PDF justificatifs avec le rapport numérique, y compris les informations incorporées par renvoi.
- Ajoutez au rapport un texte introductif, des notes de bas de page et certains éléments visuels.
Les outils sont gratuits et disponibles en 11 langues. EFRAG fournit également un outil de migration permettant de transférer les informations des anciens modèles VSME vers la nouvelle version VS. Étant donné que certaines exigences d’information ont changé, les entreprises doivent vérifier les informations transférées avant de les utiliser dans leurs rapports.
Ce que les préparateurs doivent vérifier avant d’utiliser les outils
Le Digital Template d’EFRAG n’inclut pas de calculateur d’émissions de GES. Les entreprises doivent calculer séparément leurs émissions, tandis que les paramètres par défaut du convertisseur de combustibles doivent être vérifiés au regard des conditions locales et des combustibles effectivement utilisés.
Avant la conversion XBRL, les préparateurs doivent examiner les résultats de validation du classeur. Le statut COMPLETE indique que les contrôles intégrés ont été satisfaits, mais ne confirme pas l’exactitude des données communiquées.
Le classeur Excel contient également des plages nommées liées à la taxonomie XBRL ainsi que des formules utilisées pour la validation. La modification de ces éléments peut empêcher la réussite de la conversion.
Pour les groupes qui préparent à la fois des rapports consolidés et des rapports propres à chaque entité, des modèles distincts sont requis. L’outil ne peut pas générer les deux types de rapports à partir d’un seul classeur.
EFRAG prévoit de maintenir le Digital Template, la taxonomie et le convertisseur au moins jusqu’en juin 2027.
Documents d’accompagnement
Note explicative relative au modèle numérique VS et à la taxonomie XBRL (PDF)
Modèle numérique VS version 2.0.0 (XLSX)
Exemple de maquette du modèle numérique VS prérempli, version 2.0.0 (XLSX)