

Réponse courte
La réponse, avant le raisonnement
Non. Selon les ESRS révisées, un thème ou un sous-thème important délimite le domaine d’information à publier, mais ne rend pas automatiquement publiables chaque exigence de publication ou chaque point de données. L’entreprise déclarante identifie d’abord les thèmes liés à des incidences, risques ou opportunités importants, puis détermine les informations importantes à publier pour chaque thème.
Elle applique les informations générales à publier de l’ESRS 2, les informations générales à publier sur les politiques, actions, métriques et objectifs, les exigences de publication et exigences d’application thématiques pertinentes, ainsi que les informations propres à l’entité nécessaires à une présentation fidèle. Les informations qui ne sont pas importantes ne doivent pas être présentées comme des informations ESRS, sauf si elles sont clairement identifiées comme complémentaires. Le dossier interne devrait donc documenter les décisions allant de l’IRO au thème, à l’exigence et au point de données, même si la déclaration publique n’explique pas chaque ligne de point de données exclue une par une.
Rule
ESRS-MAT-004
Importance relative de l’information selon les ESRS : pourquoi un thème important ne rend pas chaque point de données obligatoire Comment distinguer un IRO, un thème ou un sous-thème important, une exigence de publication, une exigence d’application et un point de données individuel
En pratique
Type
| Type | Niveau | Public — Contexte actuel |
|---|---|---|
| Guide sur l’importance relative de l’information et le filtrage des informations à publier | Niveau 4 · Guide expert des informations à publier | Équipes élaborant une matrice des informations à publier selon les ESRS et contrôlant l’exhaustivité — paragraphes 23-31 de l’ESRS 1 révisée et IRO-2 de l’ESRS 2 vérifiés au 2 août 2026 |
Rule
SEUIL DE VERSION 2026
La Commission européenne a adopté les ESRS révisées le 3 juillet 2026. À la date de vérification des sources, l’acte délégué n’était pas encore en vigueur, car sa publication au Journal officiel intervient après la période d’examen par le Parlement européen et le Conseil. Les ESRS 2023 demeuraient donc l’ensemble juridiquement applicable. Chaque projet devrait identifier les ESRS applicables à la fin de sa période de reporting et encadrer toute décision de transition ou d’utilisation anticipée facultative. Les articles ci-dessous expliquent le texte révisé tout en maintenant cette limitation relative au statut juridique.
Pourquoi cette distinction modifie l’ensemble du projet de reporting
Une approche courante la première année consiste à sélectionner un thème important, puis à demander chaque point de données de la norme thématique correspondante. Cela entraîne une collecte excessive de données et des déclarations longues et peu utiles. L’erreur inverse consiste à publier uniquement les informations dont la direction dispose déjà, en laissant les IRO importants sans explication complète et fidèle. L’importance relative de l’information est le contrôle qui permet d’éviter ces deux résultats.
Les ESRS révisées rendent le filtre explicite. L’entreprise déclarante identifie d’abord les thèmes ou sous-thèmes liés à des IRO importants. Elle détermine ensuite les informations importantes à publier, en appliquant l’ESRS 2, les exigences de publication et exigences d’application thématiques pertinentes, les informations générales à publier sur les politiques, actions, métriques et objectifs, ainsi que les informations propres à l’entité lorsque cela est nécessaire à une présentation fidèle. Les informations non importantes prescrites par une exigence de publication ou un point de données ESRS ne sont pas présentées comme des informations ESRS, sauf en tant qu’informations complémentaires clairement identifiées.
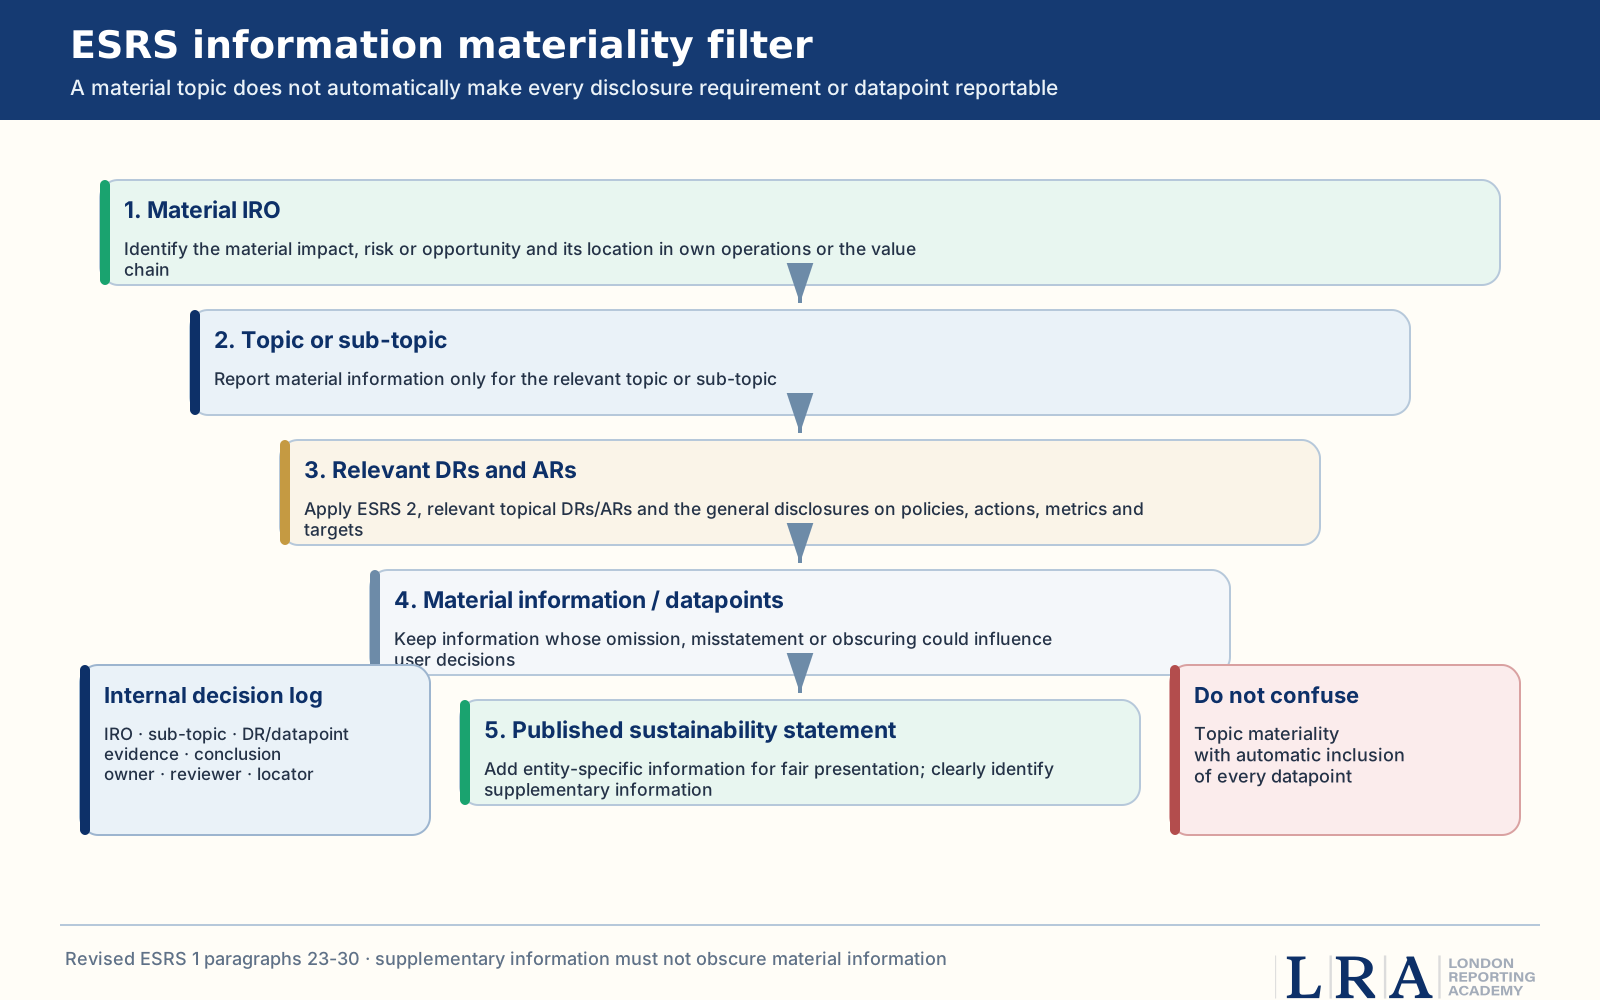
Repères rapides
Figure 5. Le filtre de l’importance relative de l’information selon les ESRS, de l’IRO important à la déclaration publiée.
Repères rapides
- S’applique à
- Équipes élaborant une matrice des informations à publier, préparant des demandes de données, rédigeant des sections thématiques ou contrôlant l’exhaustivité.
- Décision principale
- Quelles exigences de publication, exigences d’application, quels points de données et quelles informations propres à l’entité sont importants pour chaque IRO et sous-thème important.
- Sources principales
- ESRS 1 révisée, paragraphes 23-31, AR 8-12 ; IRO-2 de l’ESRS 2 et informations générales à publier.
- Confusion fréquente
- Supposer que l’importance relative d’ESRS E1, S1 ou d’un autre thème active automatiquement chaque point de données de cette norme.
En pratique
Cinq concepts qu’il ne faut pas amalgamer
| Concept | Ce qu’il signifie dans l’architecture de reporting | Décision prise |
|---|---|---|
| IRO important | Une incidence, un risque ou une opportunité, réel(le) ou potentiel(le), qui satisfait aux critères applicables d’importance relative liés aux incidences ou d’importance relative financière. | L’IRO entre-t-il dans le périmètre de reporting et selon quelle approche ? |
| Thème ou sous-thème | Le domaine thématique des ESRS auquel l’IRO important se rapporte. | À quel niveau les informations importantes doivent-elles être organisées dans l’état ? |
| Exigence de publication (EP) | Un objectif de publication requis et un ensemble d’éléments d’information dans ESRS 2 ou dans une norme thématique. | L’EP est-elle pertinente pour le sous-thème important, et quelles informations importantes sont nécessaires ? |
| Exigence d’application (EA) | Des dispositions d’application obligatoires ayant la même autorité que les exigences auxquelles elles se rapportent. | Comment l’EP ou la règle d’importance relative doit-elle être appliquée ? |
| Point de données / information importante | Un élément d’information qualitatif ou quantitatif individuel. | Une omission, une inexactitude ou une dissimulation pourrait-elle raisonnablement influencer les décisions des utilisateurs ? |
Le test de reporting ESRS en deux étapes
1. Identifier les thèmes liés aux IRO importants. L’entreprise publie les informations importantes relatives à un thème ou à un sous-thème lorsqu’elles se rapportent à un ou plusieurs IRO importants.
2. Déterminer les informations importantes pour chaque thème. Appliquer ESRS 2 ; les informations générales à fournir sur les politiques, les actions, les métriques et les objectifs ; les EP et EA thématiques pertinentes ; ainsi que les informations propres à l’entité nécessaires à une présentation fidèle.
Lorsqu’un IRO important concerne uniquement un sous-thème, l’entreprise publie uniquement les informations importantes relatives à ce sous-thème. Ce point est important pour les normes générales telles que celles relatives aux effectifs propres, au climat ou à la biodiversité : une question importante n’active pas automatiquement les sous-thèmes non liés.
En pratique
Un filtre pratique pour les EP et les points de données
| Filtre | Question | Éléments probants conservés — Conclusion possible |
|---|---|---|
| 1. Filtre IRO | Quel IRO important les informations expliquent-elles, et selon quelle approche ? | Registre des IRO approuvé et justification. — Aucun IRO important lié : ne pas considérer ces informations comme des informations ESRS requises ; évaluer séparément leur finalité complémentaire. |
| 2. Filtre du sous-thème | Quel est le thème/sous-thème précis et le contexte ? | Correspondance avec le thème, zone géographique, activité, partie prenante et emplacement dans la chaîne de valeur. — Limiter les informations publiées au sous-thème important et à la ventilation appropriée. |
| 3. Filtre des DR / AR | Quels sont les DR/AR d'ESRS 2 ou thématiques pertinents pour ce sous-thème ? | Correspondance avec les normes et objectif de publication. — Appliquer les exigences pertinentes ; ne pas supposer que chaque DR de la norme thématique est pertinent. |
| 4. Filtre de l'information | L'omission, l'inexactitude ou l'obscurcissement de l'information influencerait-il les décisions des utilisateurs concernés ? | Besoins des utilisateurs, éléments probants, importance, agrégation et analyse de l'incertitude. — Inclure, exclure, agréger, ventiler ou ajouter des informations propres à l'entité. |
| 5. Filtre de présentation fidèle | La déclaration dans son ensemble donne-t-elle une représentation complète, neutre et exacte ? | Revue d'ensemble, informations reliées et registre des déclarations. — Ajouter des informations propres à l'entité, ajuster l'équilibre ou supprimer les détails non importants qui obscurcissent l'information. |
| 6. Filtre de publication | Des informations non importantes sont-elles incluses à une autre fin ? | Registre des informations complémentaires et libellé clair. — Les présenter séparément et clairement afin qu'elles n'obscurcissent pas les informations importantes au regard des ESRS. |
Qu'est-ce qui doit être publiquement visible et qu'est-ce qui doit figurer dans le dossier interne
Les ESRS révisées n'exigent généralement pas de justification publique, ligne par ligne, pour chaque point de données jugé non important. Un dossier interne défendable reste néanmoins essentiel, car l'entreprise doit démontrer comment la déclaration a été déterminée et pourquoi elle est complète, neutre, exacte et non obscurcie par des informations non pertinentes.
En pratique
| Déclaration publique en matière de durabilité | Éléments probants internes de la décision |
|---|---|
| Descriptions concises des IRO importants, des thèmes et de leur origine dans les activités propres ou dans la chaîne de valeur. | Correspondance entre les IRO et les thèmes ainsi qu'entre les IRO et les DR, y compris les solutions de remplacement rejetées. |
| La liste des DR auxquels il a été satisfait et leurs emplacements précis, y compris l'incorporation par référence. | Décisions prises au niveau de chaque point de données, éléments probants, responsables, examinateurs et justification de l'importance de l'information. |
| Une liste des informations complémentaires et le tableau prescrit des points de données du droit de l'UE, en indiquant ceux qui ont été évalués comme non importants. | Finalité des informations complémentaires et approbation de leur publication, afin que les informations volontaires ne soient pas prises pour des informations à publier obligatoirement au titre des ESRS. |
| Le fondement de la conclusion selon laquelle le changement climatique n'est pas important lorsque ESRS E1 n'est pas inclus. | L'évaluation complète de E1, les éléments probants, la mise à l'épreuve et l'approbation par la gouvernance. |
| Allègements, options, limitations et jugements importants lorsque les ESRS l'exigent. | Le calcul sous-jacent, l'analyse juridique, le registre des lacunes de données et le procès-verbal d'approbation. |
En pratique
Journal recommandé des décisions relatives à l'importance de l'information
| Champ | Finalité donnée à titre d’exemple |
|---|---|
| Version de la norme et période de reporting | Empêcher qu’une décision prise dans le cadre d’une édition soit réutilisée sans réexamen. |
| IRO matériel et angle d’analyse | Rattacher les informations à la conclusion approuvée en matière de matérialité. |
| Thème / sous-thème | Éviter l’activation de domaines thématiques sans lien. |
| Identifiant du DR, de l’AR et du point de données | Montrer l’exigence exacte examinée. |
| Décision de l’utilisateur et importance | Expliquer pourquoi les informations pouvaient ou non influencer les décisions. |
| Éléments probants et incertitude | Consigner la source, l’estimation, la limitation, l’agrégation et les éléments probants contradictoires. |
| Conclusion | Inclure, exclure, agréger, désagréger, incorporer par renvoi, spécifique à l’entité ou supplémentaire. |
| Responsable, examinateur et approbation | Séparer la préparation et la remise en question. |
| Référence de publication et version | Confirmer que la déclaration finale reflète la décision approuvée. |
En pratique
Exemples illustratifs
| Scénario | Conclusion en matière de matérialité | Conséquence en matière de reporting |
|---|---|---|
| Les compétences et la fidélisation de la main-d’œuvre propre sont matérielles ; les autres sous-thèmes de S1 ne sont pas liés à des IRO matériels. | L’entité déclarante communique les informations matérielles relatives au sous-thème pertinent de la main-d’œuvre, y compris les politiques, actions, métriques et objectifs connexes. | Elle ne publie pas automatiquement chaque point de données de S1 ; elle conserve le journal des décisions et ajoute, si nécessaire pour une présentation fidèle, les informations sur la fidélisation spécifiques à l’entité. |
| L’eau est matérielle sur deux sites situés dans des bassins soumis à un stress hydrique, mais pas dans l’ensemble des sites du groupe. | Le sous-thème de l’eau est matériel, avec une variation géographique significative. | Les informations sont désagrégées pour les sites ou contextes matériels afin que les moyennes du groupe ne masquent pas les impacts ; les points de données relatifs à l’eau sans lien sont filtrés. |
| Le changement climatique est évalué comme non matériel et ESRS E1 est omis. | Une exigence d'information spéciale d'ESRS 2 IRO-2 s'applique. | Le fondement de la conclusion de non-importance relative est indiqué, et l'évaluation sous-jacente ainsi que l'approbation par la gouvernance sont conservées. |
| Un prêteur demande un indicateur supplémentaire qui n'est pas important au regard des ESRS. | L'indicateur peut servir un utilisateur distinct ou un objectif contractuel, mais ne constitue pas automatiquement une information importante au regard des ESRS. | S'il est inclus dans l'état de durabilité, il est clairement identifié comme complémentaire et ne doit pas obscurcir les informations importantes au regard des ESRS. |
En pratique
Risques de sur-déclaration et de sous-déclaration
| Risque | Symptôme typique | Contrôle |
|---|---|---|
| Sur-déclaration | Chaque point de données d'une norme thématique importante est inclus, ce qui produit de longues sections génériques et des informations détaillées sans importance relative. | Utiliser le filtre IRO-sous-thème-DR-point de données et supprimer les informations qui ne répondent pas au critère d'importance relative de l'information. |
| Sous-déclaration | Seuls les indicateurs clés de performance existants sont publiés, tandis que les IRO importants ne comportent pas d'informations sur la stratégie, les actions, les effets financiers ou propres à l'entité. | Examiner l'objectif de l'information à fournir et la présentation fidèle ; ajouter des informations narratives pertinentes ou propres à l'entité. |
| Occultation | Les informations importantes sont dissimulées dans des chiffres agrégés, des formulations standard ou de volumineuses annexes volontaires. | Désagréger lorsque des variations importantes existent et identifier clairement les informations complémentaires. |
| Conformité mécanique | La matrice est indiquée comme complète parce qu'une cellule contient du texte, quel qu'il soit. | Vérifier si l'information est pertinente, fidèle, spécifique, reliée et étayée par des éléments probants. |
| Omissions non maîtrisées | Des points de données disparaissent du projet sans responsable de la décision ni trace. | Tenir un registre des décisions soumis au contrôle des versions et une approbation des modifications. |
Erreurs courantes
Considérer qu'un thème général revêt une importance relative et traiter l'intégralité de la norme thématique comme automatiquement obligatoire.
Filtrer au niveau des points de données avant d'identifier l'IRO important et le sous-thème pertinent.
Supposer qu'ESRS 2 peut être ignoré pour un thème parce que la norme thématique contient des informations narratives similaires.
Utiliser l'absence de données comme motif pour lequel un point de données n'est pas important au regard de l'importance relative. La disponibilité des données et l'importance relative de l'information sont deux décisions différentes.
Ne pas ajouter d'informations propres à l'entité lorsque les informations ESRS prescrites n'assurent pas une présentation fidèle.
Inclure de gros volumes d'informations volontaires sans les qualifier de complémentaires ou sans vérifier qu'ils n'obscurcissent pas les informations importantes.
Publier une matrice des informations à fournir qui énumère les exigences, mais pas les emplacements précis ni les références incorporées.
Myth
'Si ESRS E1 revêt une importance relative, chaque point de données E1 est obligatoire.'
Reality
L'importance relative d'un thème ou d'un sous-thème détermine le domaine d'information à fournir. L'entité déclarante applique ensuite l'importance relative de l'information aux DR, AR et points de données pertinents, tout en veillant à ce qu'ESRS 2 et les informations propres à l'entité assurent une présentation fidèle. La décision doit être contrôlée ; il ne s'agit pas d'une autorisation de sélectionner uniquement les informations commodes.
Préparation
Liste de contrôle pour l'examen de la matrice des informations à fournir
- Chaque IRO important est relié à un thème ou sous-thème spécifique et à un objectif d'information à fournir.
- Les exigences pertinentes d’ESRS 2 et les informations générales à fournir sur les politiques, actions, métriques et objectifs sont incluses.
- Les DR et AR thématiques sont évaluées pour le sous-thème soumis à l’importance relative, plutôt qu’activées par le seul titre de la norme.
- Chaque inclusion ou exclusion comporte un responsable, des éléments probants et un réviseur dans le registre interne des décisions.
- La disponibilité des données n’a pas été confondue avec l’importance relative ; les estimations, limitations et allègements sont traités séparément.
- Des informations propres à l’entité sont ajoutées lorsque les informations prescrites par les ESRS sont insuffisantes pour assurer une présentation fidèle.
- L’agrégation et la désagrégation ne masquent pas les différences entre sites, zones géographiques, filiales, produits ou parties prenantes.
- Les informations supplémentaires sont clairement identifiées et ne modifient pas la déclaration de conformité aux ESRS.
- IRO-2 répertorie les DR respectées et indique aux utilisateurs leurs emplacements précis.
Sources
Primary sources
- Commission européenne, règlement délégué de la Commission du 3 July 2026 modifiant le règlement délégué (UE) 2023/2772
- EFRAG Knowledge Hub, exigences générales révisées d’ESRS 1 (version de l’acte délégué)
- EFRAG Knowledge Hub, informations générales révisées à fournir au titre d’ESRS 2 (version de l’acte délégué)
- Commission européenne, annonce de l’adoption, 3 July 2026
- Page d’accueil d’EFRAG Knowledge Hub
Références au référentiel
Les informations concernées par cette page
Emportez-le avec vous
Les listes de contrôle sous forme de tableur de travail
Toutes les listes de contrôle et tous les tableaux de cette page, avec des colonnes statut, responsable et preuve vides que votre équipe peut remplir et conserver.
✓ Assistant IA du Knowledge Hub · Human-in-the-loop

Poser une question sur ce guide
Il répond à partir de cette page et consulte les fiches de reporting liées si votre question porte sur la norme elle-même. Vos deux premières réponses sont gratuites sans connexion.
Aller plus loin · ESRS
Reporting de durabilité ESRS (CSRD) certifié
Cette page tranche une exigence de publication. Le cours ESRS / CSRD parcourt tout le cycle européen — double matérialité, points de données, preuves et assurance — avec des exercices de rédaction sur vos propres données.

