

إجابة موجزة
الإجابة قبل التحليل
يمكن للمنشأة دمج معلومات UK SRS S1 مع تقريرها الاستراتيجي من خلال بناء سردية مترابطة واحدة حول نموذج الأعمال والاستراتيجية والمخاطر الرئيسية واعتبارات القسم 172 والمخاطر والفرص المتعلقة بالاستدامة والآثار المالية ومقاييس الأداء. يتداخل الإطاران، لكن لا يمكن استخدام أحدهما بدلاً من الآخر.
وينبغي أن يحافظ التقرير على هدف كل إطار، وأن يستخدم إحالات مرجعية دقيقة، وأن يوائم الحدود والافتراضات مع القوائم المالية، وأن يزيل التكرار الذي يحجب المعلومات الجوهرية.
أُعدّت باللغة الإنجليزية البريطانية بوصفها حزمة بطاقات معرفية للممارسين: إجابة وشرح وتطبيق وأدلة وروابط وطبقة نشر.
Rule
السياق المعياري والتنظيمي
يسمح UK SRS S1 بالإفصاحات المالية المتعلقة بالاستدامة في تقرير استراتيجي عندما يشكل التقرير جزءاً من التقارير المالية ذات الغرض العام للمنشأة، مع مراعاة القانون المنطبق والتحديد الواضح. وتظل متطلبات التقرير الاستراتيجي القائمة بموجب قانون الشركات سارية.
لماذا يهم ذلك
قد ينفصل فصل مستقل عن الاستدامة عن نموذج الأعمال والتخطيط المالي والمخاطر الرئيسية. وعلى الطرف الآخر، قد يؤدي توزيع معلومات الاستدامة على امتداد التقرير السنوي إلى جعل إفصاحات UK SRS مستحيلة التحديد أو التقييم.
ينجح الدمج عندما تكون للتقرير السنوي بنية خاضعة للضبط. وينبغي أن يروي قصة واحدة متماسكة، مع الاحتفاظ بمسار واضح من كل متطلب من متطلبات UK SRS إلى موضع النشر والأدلة الداعمة والاعتماد. والنتيجة هي إعداد تقارير مترابطة، لا دمج اختبارات قانونية مختلفة في سردية عامة واحدة.
في التطبيق العملي
توجيه سريع
| المجال | الإجابة العملية |
|---|---|
| الموضع الطبيعي | يقر UK SRS S1 بالتقرير الاستراتيجي بوصفه موضعاً محتملاً عندما يكون جزءاً من التقارير المالية ذات الغرض العام. |
| السردية المشتركة | يمكن لنموذج الأعمال والاستراتيجية والمخاطر ومؤشرات الأداء الرئيسية والآفاق المستقبلية أن تدعم مساري إعداد التقارير كليهما. |
| المنظور المختلف | لا يحل القسم 172 والإبلاغ الأوسع نطاقاً لأصحاب المصلحة محل هدف UK SRS المتعلق بالمستخدم الأساسي والآفاق. |
| قاعدة الإحالة المرجعية | يجب أن تكون الإحالات المرجعية دقيقة ومتاحة ومتزامنة، ويجب ألا تحجب معلومات UK SRS الجوهرية. |
| المخرج الرئيسي | هيكل للتقرير السنوي ومصفوفة للإفصاحات تربطان بين المتطلب القانوني، ومتطلب UK SRS، والموقع، والأدلة، والمسؤول. |
1. ابدأ بالأهداف، لا بعناوين الفصول
يهدف التقرير الاستراتيجي إلى مساعدة الأعضاء على تقييم كيفية أداء المديرين لواجبهم بموجب القسم 172، وتقديم مراجعة منصفة لأعمال المنشأة، بما في ذلك التطور والأداء والمركز والمخاطر الرئيسية، وبالنسبة إلى المنشآت ذات الصلة، معلومات إضافية عن الاستدامة.
صُمم UK SRS S1 لتزويد المستخدمين الأساسيين للتقارير المالية للأغراض العامة بمعلومات جوهرية عن المخاطر والفرص المتعلقة بالاستدامة التي يُتوقع بصورة معقولة أن تؤثر في التدفقات النقدية أو الوصول إلى التمويل أو تكلفة رأس المال على المدى القصير أو المتوسط أو الطويل.
يمكن لهذه الأهداف أن يعزز بعضها بعضاً، لكن لا ينبغي استبدال أي منها بالآخر بصورة ضمنية. وقد يكون السرد المتعلق بإشراك الموظفين مهماً لعرضٍ عن القسم 172؛ كما يتطلب UK SRS S1 من المنشأة تحديد ما إذا كانت إحدى مخاطر القوى العاملة أو فرصها تؤثر في الآفاق، وتحديد المعلومات الجوهرية التي يحتاج إليها المستخدمون الأساسيون.
2. ارسم خريطة للقصة المترابطة للتقرير السنوي
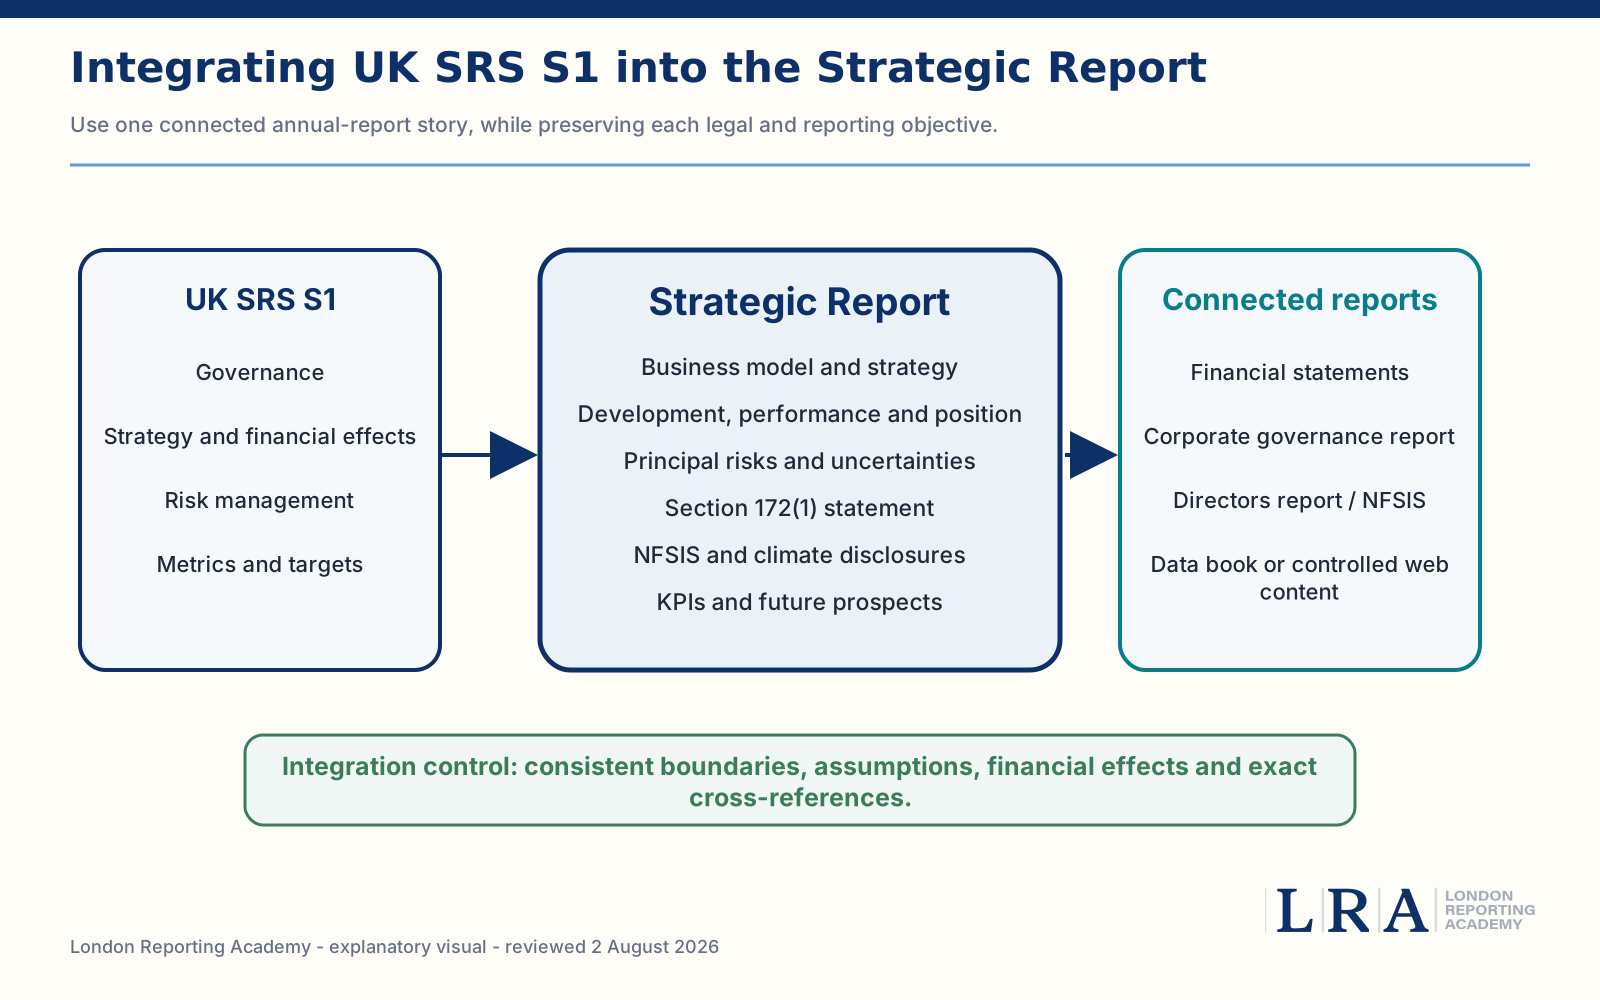
في الممارسة العملية
| عنصر التقرير الاستراتيجي | صلة UK SRS S1 | ضابط التكامل |
|---|---|---|
| نموذج الأعمال | الاعتماد على الموارد والعلاقات؛ والمواقع في سلسلة القيمة التي تنشأ فيها مخاطر الاستدامة والفرص المتعلقة بها | استخدم الوصف نفسه الخاص بالمنشأة، واشرح التغييرات في النطاق أو المحفظة. |
| الاستراتيجية والأهداف | الاستجابات للمخاطر والفرص المرتبطة بالاستدامة، وتخصيص الموارد، والآثار المالية الحالية والمتوقعة، والمرونة | اربط الإجراءات وتوظيف رأس المال بالخطط المعتمدة والافتراضات المالية. |
| المخاطر والشكوك الرئيسية | عمليات إدارة المخاطر والمخاطر الجوهرية المرتبطة بالاستدامة | لا تفترض أن كل خطر أو فرصة مرتبطة بالاستدامة يمثل خطراً رئيسياً، أو أن كل خطر رئيسي يمثل خطراً أو فرصة مرتبطة بالاستدامة؛ بل قم بمواءمة النطاقين. |
| المادة 172 وأصحاب المصلحة | الأدلة المتعلقة بالعلاقات والاعتماديات ومحركات المخاطر المحتملة | حافظ على تميّز السرد المتعلق بواجب أعضاء مجلس الإدارة عن استنتاج الجوهرية للمستخدم الأساسي. |
| مؤشرات الأداء الرئيسية ومراجعة الأداء | المقاييس والأهداف المستخدمة لرصد المخاطر والفرص المرتبطة بالاستدامة والتقدم المحرز | واءم التعريفات والفترة والنطاق والمنهجية وإعادة عرض المعلومات. |
| الآفاق المستقبلية والاستمرارية | المرونة ونقاط اتخاذ القرار والآثار بمرور الوقت | استخدم آفاقاً زمنية متسقة أو اشرح الاختلافات. |
3. ربط معلومات الاستدامة بالآثار المالية
تتمثل أقوى نقطة تكامل في المسار من خطر أو فرصة مرتبطة بالاستدامة إلى المركز المالي للمنشأة وأدائها المالي وتدفقاتها النقدية. وينبغي أن تُظهر الصياغة مكوّن نموذج الأعمال المتأثر، والاستجابة الاستراتيجية، وتخصيص الموارد، والأثر الحالي، والأثر المتوقع.
ينبغي أن تتولى الإدارة المالية، أو تراجع، الربط بالإيرادات، والتكاليف التشغيلية، والنفقات الرأسمالية، وأعمار الأصول ومؤشرات انخفاض قيمتها، والمخصصات، ورأس المال العامل، والتدفقات النقدية، وشروط الاقتراض، وإمكانية الحصول على التمويل. ولا يلزم أن يستخدم سرد الاستدامة والقوائم المالية أسس قياس متطابقة، لكن ينبغي أن تكون البيانات والافتراضات متسقة إلى أقصى حد ممكن، وأن تكون الاختلافات قابلة للتفسير.
يصبح التقرير أقل فائدة عندما يصف برامج استدامة طموحة لكنه يغفل متطلباتها الرأسمالية أو اعتماديات التمويل أو نقاط اتخاذ القرار أو القيود. كما يصبح مضللاً عندما يتنبأ السرد بآثار مالية جوهرية لا تظهر في التوقعات وأوراق مجلس الإدارة من دون تفسير.
Rule
اختبار الربط المالي
لكل خطر أو فرصة جوهرية مرتبطة بالاستدامة، اسأل: أي بند، أو محرك للتدفقات النقدية، أو قرار تمويلي، أو تخصيص استراتيجي للموارد يتأثر؛ وعلى مدى أي أفق زمني؛ واستناداً إلى أي دليل؛ ومن اعتمد الافتراض؟
4. صمّم إحالات مرجعية متقاطعة تصمد أمام المراجعة
يسمح UK SRS S1 بالإحالة إلى تقرير آخر تنشره المنشأة عندما تتحقق الشروط ذات الصلة. وينبغي أن تعمل الضوابط على مستوى الإفصاح، لا على مستوى الفصل فحسب.
1. تحقق من حزمة التقارير المسموح بها. قد لا تستوفي صفحة ويب تقع خارج حزمة التقرير السنوي شروط الموقع والتوقيت القانونية أو الخاصة بـ UK SRS.
2. انشر في الوقت نفسه وبالشروط نفسها. ويؤدي تأخر كتاب البيانات أو بوابة خاضعة للتحكم في الوصول إلى إضعاف الإحالة.
3. استخدم محدداً دقيقاً. حدّد عنوان الوثيقة والإصدار والقسم والصفحة والرابط المستقر، بدلاً من الصفحة الرئيسية أو فصل عام.
4. حافظ على السياق الكامل. يجب أن تظل الحدود والفترة والطريقة والمعلومات المقارنة والقيود ونطاق التأكيد ظاهرة.
5. امنع الإبهام. لا تُحط إفصاحاً جوهرياً موجزاً بسرد مؤسسي متكرر يخدم هدفاً مختلفاً.
6. اختبر الملفات النهائية. ينبغي للناشر والمراجع الفني فتح كل رابط، والتحقق من الوجهة، والاحتفاظ بنسخة مؤرشفة.
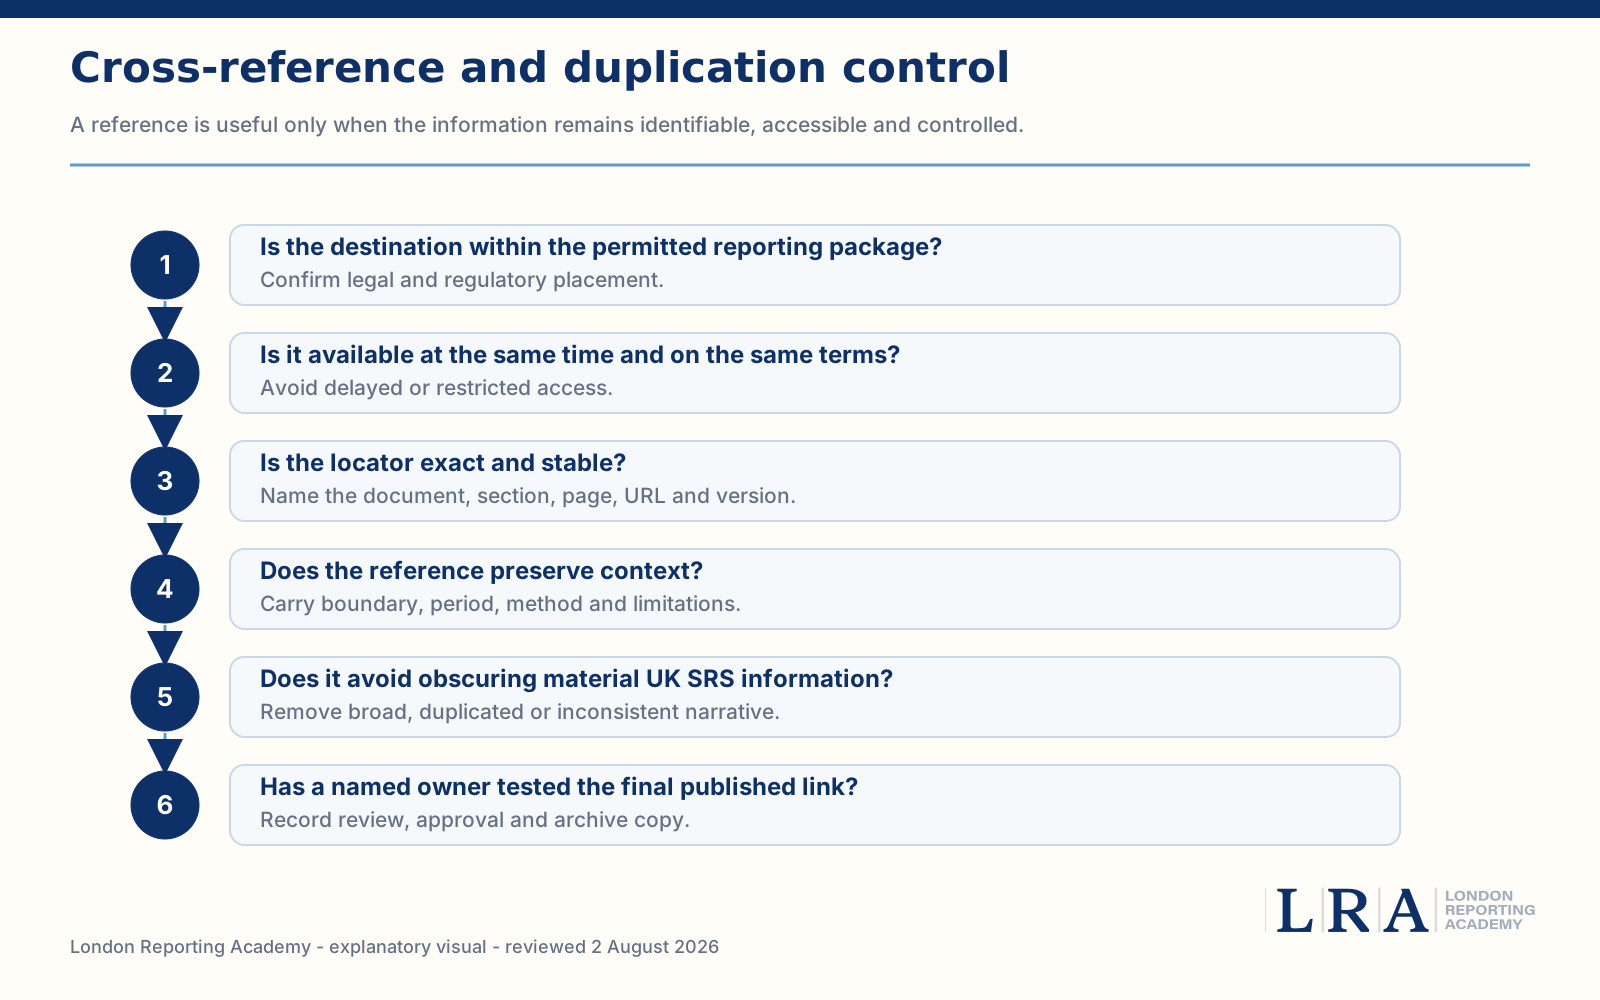
في الممارسة
5. استخدام مصفوفة للتكرار والمطابقة
| بند المعلومات | الموضع الأساسي | الإحالة المتقاطعة من — ضبط المطابقة |
|---|---|---|
| نموذج الأعمال | قسم نموذج الأعمال في التقرير الاستراتيجي | فهرس UK SRS وNFSIS — وصف واحد معتمد ونطاق المجموعة. |
| الإشراف على الحوكمة | قسم حوكمة الشركات / الحوكمة في UK SRS | ملخص التقرير الاستراتيجي — تتوافق الاختصاصات وتواتر الاجتماعات وأدلة مجلس الإدارة. |
| مخاطر الاستدامة الرئيسية | قسم المخاطر الرئيسية | إفصاحات المخاطر والاستراتيجية في UK SRS — تتطابق أوصاف المخاطر والأفق الزمني وإجراءات التخفيف. |
| الأثر المالي | استراتيجية UK SRS / الآثار المالية | المراجعة والبيانات المالية — تخضع بنود السطر والتنبؤات والافتراضات للمراجعة المالية. |
| مؤشر أداء رئيسي أو هدف | جداول الأداء / دفتر البيانات | مقاييس UK SRS ومراجعة الأداء الاستراتيجي — يتوافق التعريف والفترة والنطاق ونطاق التأكيد. |
| قرار أصحاب المصلحة بموجب القسم 172 | بيان القسم 172(1) | السرد المتعلق بـ SRO ذي الصلة أو بنموذج الأعمال — لا تعِد صياغة السرد المتعلق بواجبات مجلس الإدارة باعتباره دليلًا على الأهمية النسبية بموجب UK SRS من دون تقييم. |
مثال افتراضي
ينشئ فريق إعداد التقارير مصفوفة للإفصاحات ويختار التقرير الاستراتيجي بوصفه الهيكل السردي الرئيسي. ويُبقي على إفصاح موجز عن المخاطر الرئيسية، ويوسّع قسم استراتيجية UK SRS ليشمل الآثار المالية وتخصيص الموارد، ويضع إحالات مرجعية متقاطعة إلى أدلة القوى العاملة الواردة في مناقشة القسم 172. وتُجري الإدارة المالية تسويةً للافتراضات؛ ويؤكد أمين سر المنشأة الموضع القانوني؛ ويختبر الناشر الروابط الدقيقة.
الأدلة المحتفظ بها
هيكل التقرير السنوي المعتمد
مصفوفة المتطلبات مقابل المواقع
تسوية النطاق والأفق الزمني
اعتماد الإدارة المالية للآثار المالية
سجل اختبار الإحالات المرجعية المتقاطعة والملفات النهائية المؤرشفة
Hypothetical scenario
سيناريو توضيحي - يُكيَّف وفقًا لوقائع المنشأة
تحدد منشأة مصنّعة مدرجة مخاطرَ متعلقة بالاستدامة متمثلة في التعرض لأسعار الطاقة ومهارات القوى العاملة باعتبارها مخاطر جوهرية. ويحتوي مشروع تقريرها السنوي على قسم للطاقة في فصل الاستدامة، وخطر رئيسي في التقرير الاستراتيجي، وبيان للنفقات الرأسمالية في المراجعة المالية، ومناقشة للقوى العاملة في بيان القسم 172(1). وقد أُعد كل قسم على حدة ويستخدم آفاقًا زمنية ونطاقات مختلفة.
Illustrative only. It shows how the decision is made, not wording that can be copied or relied on.
في الممارسة العملية
نهج ضعيف مقابل نهج أقوى
| نهج ضعيف | سبب فشله | نهج أقوى |
|---|---|---|
| يكرر مخاطر المناخ نفسها في أربعة أقسام. | يؤدي إلى فوضى وتباين في الصياغة. | يختار إفصاحًا أساسيًا واحدًا ويستخدم إحالات مرجعية متقاطعة دقيقة ومراعية للسياق. |
| يتعامل مع بيان القسم 172 باعتباره تقييم الأهمية النسبية بموجب UK SRS. | يُخلط بين الأهداف والمستخدمين المختلفين. | يستخدم أدلة أصحاب المصلحة ومجلس الإدارة كمدخلات، ثم يُجري اختبار آفاق UK SRS والمعلومات الجوهرية. |
| يُصرّح بأن الاستراتيجية قادرة على الصمود دون نقاط لاتخاذ القرار أو قدرة مالية. | ينشئ استنتاجًا غير مدعوم. | يشرح مواطن الضعف والاستجابات والتمويل والقيود ونتائج تحليل السيناريوهات. |
| يُحيل إلى الصفحة الرئيسية للاستدامة في undertaking. | الوجهة واسعة النطاق وديناميكية وغير خاضعة للسيطرة. | يُحيل إلى قسم ثابت ذي إصدارات متاحة مع التقرير السنوي. |
عمليًا
الأخطاء الشائعة والتصحيحات
| الخطأ | المخاطر الناشئة | التصحيح |
|---|---|---|
| كتابة فصل مستقل عن ESG بعد اكتمال التقرير الاستراتيجي | تنفصل مخاطر الاستدامة عن الاستراتيجية والتمويل. | صمّم هيكل الإفصاح قبل الصياغة وعيّن مسؤولًا واحدًا لكل سرد مترابط. |
| افتراض أن المخاطر الرئيسية وUK SRS SROs متطابقة | قد تُفقد الفرص أو المخاطر الأطول أمدًا أو المعلومات الجوهرية غير الرئيسية. | حافظ على كلتا المجموعتين ووثّق منطق المواءمة. |
| استخدام إحالات مرجعية عامة | لا يستطيع المستخدمون العثور على المعلومات المطلوبة أو تقييمها. | استخدم مراجع دقيقة إلى الوثيقة والقسم والصفحة وعنوان URL والإصدار. |
| السماح لفرق مختلفة بتعريف المقياس نفسه بطرق مختلفة | تناقض بين السرد الاستراتيجي وسرد الاستدامة والسرد المالي. | استخدم قاموس بيانات خاضعًا للرقابة وملف حساب واحدًا معتمدًا. |
| عرض مسائل أصحاب المصلحة على أنها قصص إيجابية عن المشاركة فقط | قد تُحجب الآثار الشديدة وأوجه الاعتماد ومحركات المخاطر. | وازن بين النتائج والشواغل والمفاضلات والفجوات والآثار المالية. |
Myth
إن إدراج إفصاحات UK SRS في التقرير الاستراتيجي يجعل التقرير السنوي متكاملًا تلقائيًا.
Reality
يعتمد التكامل على المعلومات المترابطة والافتراضات المتسقة والإحالات المتبادلة الخاضعة للرقابة والتمييز الواضح بين الأهداف القانونية وأهداف UK SRS. ولا يؤدي القرب المكاني وحده إلى الاتساق.
الاستعداد
قائمة مراجعة عملية
- تحدد بنية التقرير السنوي الموضع الأساسي لكل إفصاح جوهري.
- تمت مواءمة نموذج الأعمال والاستراتيجية والمخاطر الرئيسية وSROs الخاصة بـ UK SRS.
- تُستخدم المعلومات المتعلقة بالقسم 172 وأصحاب المصلحة كأدلة، من دون أن تحل محل اختبار الأهمية النسبية لـ UK SRS.
- تتولى الإدارة المالية مسؤولية الآثار المالية الحالية والمتوقعة، مع وجود مسارات محددة وقابلة للتعيين إلى بنود سطرية.
- تتفق تعريفات المقاييس والفترات والحدود والأساليب عبر جميع مكونات التقرير.
- تكون الإحالات المتبادلة دقيقة ومستقرة ومتزامنة ومتاحة بالشروط نفسها.
- تظل معلومات UK SRS الجوهرية قابلة للتحديد بوضوح ولا يحجبها السرد الأوسع.
- يسجل مستند مجلس الإدارة البنية النهائية والأحكام الجوهرية والقيود والموافقة.
عملياً
المتطلبات ذات الصلة ومواءمة التنفيذ
| الأداة / المرجع | العلاقة | الاستخدام في هذه المادة |
|---|---|---|
| قانون الشركات لعام 2006، المادتان 414C و414CZA | القانون النافذ مباشرة | غرض التقرير الاستراتيجي، ومراجعة الأعمال، وبيان القسم 172(1). |
| إرشادات FRC بشأن التقرير الاستراتيجي 2026 | إرشادات التنفيذ | سرد متماسك، والأهمية النسبية، ونموذج الأعمال، والاستراتيجية، والمخاطر، ومؤشرات الأداء الرئيسية، والإحالات المرجعية المتبادلة. |
| UK SRS S1 الفقرات 21-25 | مباشرة | المعلومات المترابطة وأركان المحتوى الأساسية الأربعة. |
| UK SRS S1 الفقرات 28-42 | مباشرة | الاستراتيجية، وتخصيص الموارد، والآثار المالية، والقدرة على الصمود. |
| UK SRS S1 الفقرات 60-63 وB45-B47 | مباشرة | الموضع، والتحديد الواضح، وشروط الإحالة المرجعية المتبادلة. |
| القوائم المالية ذات الصلة | المعلومات المترابطة | بيانات وافتراضات وعملة عرض ومسارات بنود متسقة. |
الأسئلة الشائعة
هل يجب أن ترد معلومات UK SRS S1 في تقرير استدامة منفصل؟
لا. يقر UK SRS S1 بأن التقرير الاستراتيجي يمكن أن يكون موضعًا مناسبًا عندما يكون جزءًا من التقارير المالية ذات الأغراض العامة وتستوفي الشروط المنطبقة.
هل يمكن لإفصاح المخاطر الرئيسية نفسه أن يستوفي متطلبات UK SRS S1؟
قد يدعم إفصاح UK SRS، ولكن فقط بعد أن يختبر الكيان احتياج المعلومات الكامل بموجب UK SRS، بما في ذلك الاستراتيجية والآثار المالية وعملية المخاطر والمقاييس والمعلومات الجوهرية.
هل تُعد تقارير أصحاب المصلحة بموجب المادة 172 مماثلة لتقارير UK SRS الموجهة إلى المستخدمين الأساسيين؟
لا. يمكن أن تتشارك في الأدلة، لكن الواجب القانوني وهدف إعداد التقارير مختلفان.
هل يمكن استخدام سجل بيانات عن طريق الإحالة المرجعية؟
من المحتمل ذلك، إذا استوفيت الشروط القانونية المنطبقة وشروط UK SRS، وكان متاحًا في الوقت نفسه وبالشروط نفسها، وكان محدد الموضع دقيقًا ولم تُحجب المعلومات الجوهرية.
Sources
Primary sources
- UK SRS S1 المتطلبات العامة للإفصاح عن المعلومات المالية المتعلقة بالاستدامة، فبراير 2026
- Companies Act 2006، المادة 414C - محتوى التقرير الاستراتيجي والغرض منه - التشريع الأساسي لغرض التقرير الاستراتيجي ومحتواه الأساسي
- Companies Act 2006، المادة 172 - واجب تعزيز نجاح الشركة - التشريع الأساسي لواجب المديرين ومسائل أصحاب المصلحة المنعكسة في البيان بموجب المادة 172(1)
- Companies Act 2006، المادة 414CZA - البيان بموجب المادة 172(1) - التشريع الأساسي للبيان بموجب المادة 172(1)
- إرشادات FRC بشأن التقرير الاستراتيجي، فبراير 2026 - إرشادات غير إلزامية بشأن إعداد التقارير الاستراتيجية الحالية بموجب Companies Act، وNFSIS، والمادة 172، والاتصال، والأهمية النسبية، والإحالات المرجعية
- تطورات FRC في تقارير الاستدامة - الأسئلة الشائعة، فبراير 2026 - مقارنة رسمية رفيعة المستوى بين UK SRS ومتطلبات إعداد التقارير الحالية في المملكة المتحدة بشأن التقارير غير المالية وتقارير المناخ
خذها معك
قوائم التحقق كملف عمل جدولي
كل قائمة تحقق وكل جدول في هذه الصفحة، مع أعمدة فارغة للحالة والمالك والأدلة كي يملأها فريقك ويحتفظ بها.
✓ مساعد Knowledge Hub الذكي · بإشراف بشري

اسأل عن هذا الدليل
يجيب من هذه الصفحة، ويصل إلى بطاقات الإفصاح المرتبطة عندما يتعلق سؤالك بالمعيار نفسه. أول إجابتين مجانيتان من دون تسجيل الدخول.
تعمّق أكثر · UK SRS S1
Certified IFRS S1 & S2 (ISSB) Applied Sustainability Reporting
تحسم هذه الصفحة متطلباً واحداً. تمرّ دورة IFRS S1 وS2 بسير عمل ISSB كاملاً — الحوكمة والاستراتيجية وإدارة المخاطر والمقاييس والأهداف — مع تمارين صياغة على بياناتك الخاصة.

