

إجابة موجزة
الإجابة قبل التحليل
يمكن لنظام تقارير مضبوط واحد أن يدعم كلًا من NFSIS وUK SRS: إذ يمكن للمنظمة إعادة استخدام أوصاف نموذج الأعمال، وسجلات السياسات والعناية الواجبة، وأدلة المخاطر، وبيانات المناخ، ومؤشرات الأداء الرئيسية، وسجلات الحوكمة، وحسابات المصادر. ومع ذلك، يجب عليها إجراء اختبارات منفصلة للنطاق، والأهمية النسبية، والإفصاح.
ويُعد NFSIS بيانًا نظاميًا يمكن تحديده بصورة منفصلة، مع مجموعة أوسع من المسائل المنصوص عليها للكيانات المشمولة بالنطاق؛ بينما يركز UK SRS على المخاطر والفرص الجوهرية المتعلقة بالاستدامة التي تؤثر في الآفاق، وله أساس امتثال خاص به.
أُعدّ باللغة الإنجليزية البريطانية بوصفه حزمة بطاقة معرفة للممارسين: إجابة، وشرح، وتطبيق، وأدلة، وروابط، وطبقة نشر.
Rule
السياق المعياري والتنظيمي
يُعد NFSIS بيانًا حاليًا بموجب Companies Act للشركات والمجموعات المحددة. وهو يغطي المسائل البيئية، ومسائل الموظفين، والمسائل الاجتماعية، وحقوق الإنسان، ومكافحة الفساد والرشوة، إلى جانب السياسات، والعناية الواجبة، والنتائج، والمخاطر الرئيسية، ومؤشرات الأداء الرئيسية. ولدى UK SRS S1 وS2 هدف مختلف يتعلق بالمستخدم الأساسي، وهما طوعيان ما لم يُفرضا بصورة منفصلة.
لماذا يهم ذلك
إن التداخل العملي كبير. فالشركات التي تُعدّ NFSIS بالفعل غالبًا ما تمتلك قدرًا كبيرًا من الأدلة اللازمة لتحديد المخاطر والفرص المتعلقة بالاستدامة: السياسات، والعناية الواجبة عبر سلسلة القيمة، والحوادث، وبيانات الموظفين، وتحليل المناخ، والمخاطر الرئيسية، ومؤشرات الأداء.
ويتمثل الخطر في التعامل مع تداخل الموضوعات باعتباره تكافؤًا قانونيًا. فقد يكون الإفصاح ضروريًا لـNFSIS حتى عندما تستنتج الشركة أنه ليس جوهريًا بموجب UK SRS. وعلى العكس، قد تكون فرصة متعلقة بالتمويل أو التكنولوجيا جوهرية بموجب UK SRS، لكنها لا تكون مشمولة بوضوح في عملية صياغة ضيقة النطاق لـNFSIS. ولذلك يحتاج المشروع المشترك إلى مدخلات مشتركة وسجلات قرارات منفصلة.
في الممارسة
توجيه سريع
| المجال | الإجابة العملية |
|---|---|
| وضع NFSIS | بيان نظامي حالي للشركات والمجموعات المحددة بموجب المادتين 414CA و414CB من Companies Act. |
| وضع UK SRS | معايير طوعية نهائية، ما لم يفرضها قانون أو قاعدة منفصلة. |
| موضع التداخل الرئيسي | نموذج الأعمال، والسياسات، والعناية الواجبة، والمخاطر، والمعلومات المناخية، ومؤشرات الأداء الرئيسية، والحوكمة، والأدلة. |
| الفصل الرئيسي | نطاق الكيان، والمسائل المحددة، وهدف الأهمية النسبية، وتحديد البيان، وإقرار الامتثال، والإعفاءات. |
| نموذج فعّال | طبقة أدلة واحدة، ومصفوفتا متطلبات، وإحالات مرجعية مضبوطة، وموافقات منفصلة. |
1. فهم هيكل NFSIS الحالي
يشكل NFSIS جزءًا من التقرير الاستراتيجي للكيانات الداخلة ضمن نطاق قانون الشركات ذي الصلة. ويجب التحقق من المجموعة المحددة للكيانات مقابل التشريعات الحالية وجداول تحديد النطاق الصادرة عن FRC. وتختلف المتطلبات بين كيانات المصلحة العامة، وبعض شركات التداول، والشركات المصرفية وشركات التأمين، وشركات AIM، والشركات ذات رقم الأعمال المرتفع، وقد تخضع بعض الشركات فقط لعناصر محددة متعلقة بالمناخ.
وبالنسبة إلى NFSIS كامل، يتناول البيان المسائل البيئية، والموظفين، والمسائل الاجتماعية، واحترام حقوق الإنسان، ومكافحة الفساد والرشوة. ويتضمن وصفًا موجزًا لنموذج الأعمال؛ والسياسات وعمليات العناية الواجبة؛ ونتائج السياسات؛ والمخاطر الرئيسية المرتبطة بالعمليات، وحيثما كان ذلك ذا صلة ومتناسبًا، بعلاقات الأعمال أو المنتجات أو الخدمات؛ وإدارة تلك المخاطر؛ ومؤشرات الأداء الرئيسية غير المالية ذات الصلة.
ويجب أن يكون NFSIS قابلاً للتحديد بصورة منفصلة. ويمكن أن ترد المعلومات في موضع آخر من التقرير الاستراتيجي وأن تُدرج بالإحالة من خلال إحالات مرجعية واضحة، بما يتيح تقديم بيان شبيه بالفهرس بدلًا من التكرار غير الضروري.
2. مقارنة أهداف إعداد التقارير قبل مواءمة الإفصاحات
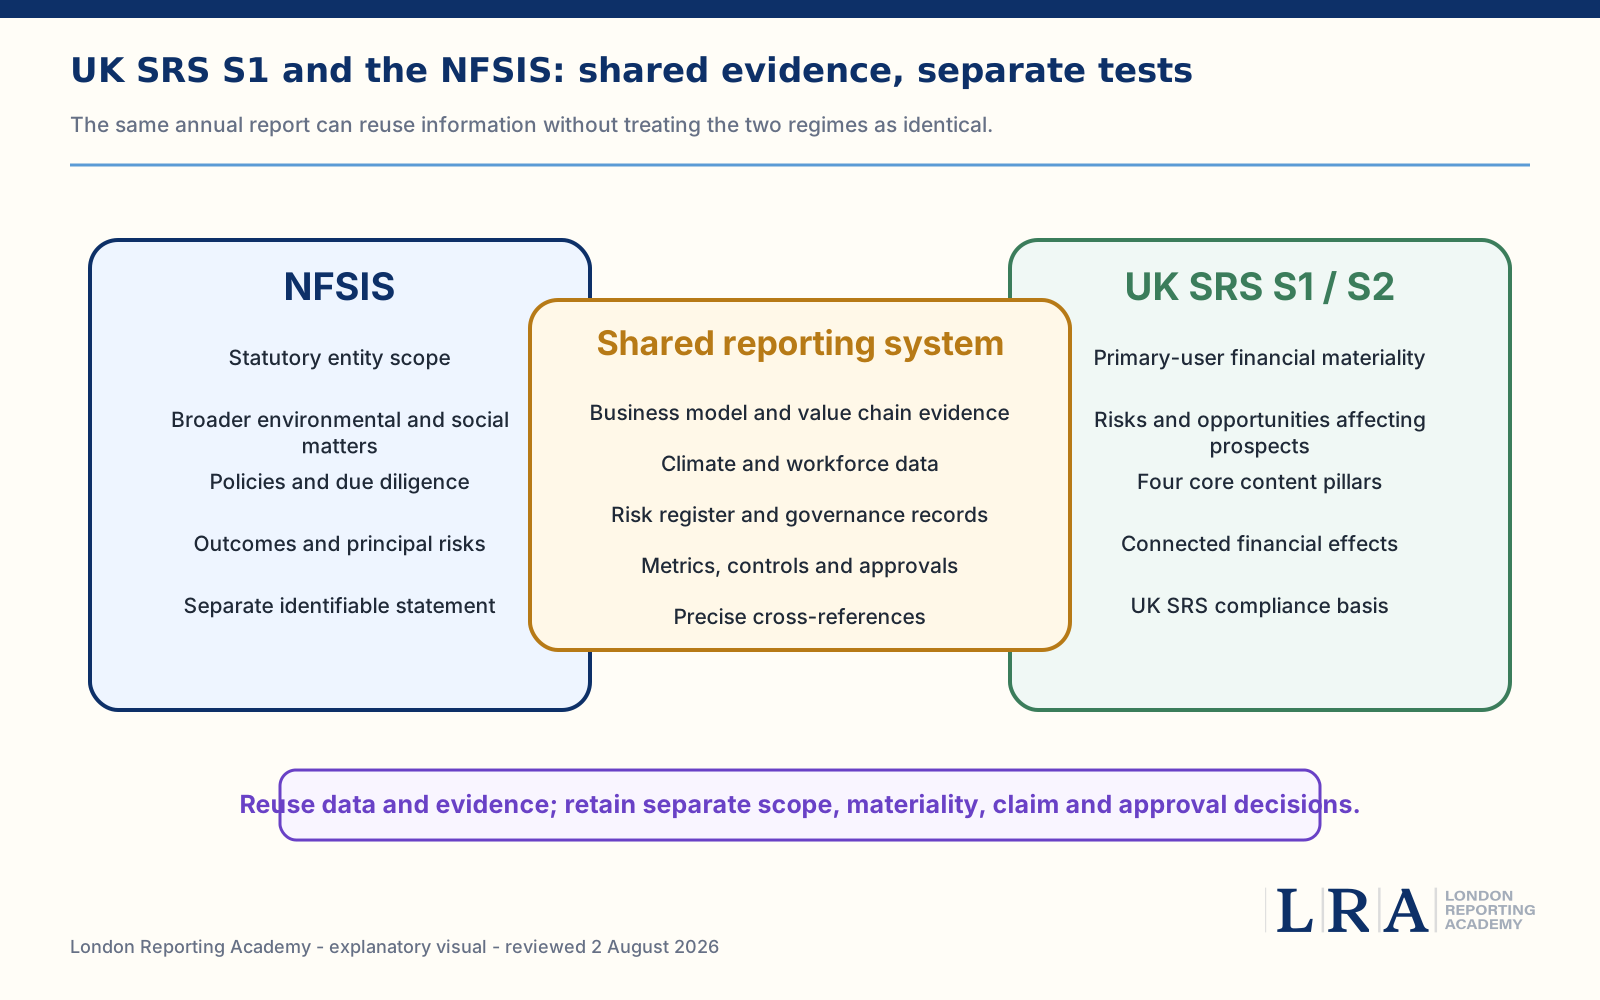
في الممارسة العملية
| البُعد | NFSIS | UK SRS S1 / S2 |
|---|---|---|
| الأساس القانوني | متطلب قانوني بموجب قانون الشركات للكيانات الداخلة ضمن النطاق | معايير فنية؛ طوعية ما لم يُنص على إلزاميتها بصورة منفصلة |
| الغرض الأساسي | الإبلاغ عن مسائل محددة غير مالية ومسائل الاستدامة ضمن التقرير الاستراتيجي | توفير معلومات جوهرية للمستخدمين الأساسيين بشأن المخاطر والفرص المتعلقة بالاستدامة التي تؤثر في الآفاق المستقبلية |
| تغطية الموضوعات | مسائل بيئية واجتماعية محددة، والسياسات، والعناية الواجبة، والنتائج، والمخاطر ومؤشرات الأداء الرئيسية | جميع المخاطر والفرص الجوهرية المتعلقة بالاستدامة؛ ومتطلبات المناخ في S2 |
| الأهمية النسبية / الاختيار | صياغة قانون الشركات ومبادئ الأهمية النسبية الحالية للتقرير الاستراتيجي، مع مراعاة البنود المطلوبة بغض النظر عن الأهمية النسبية | اختبار الحذف أو التحريف أو الإخفاء فيما يتعلق بقرارات المستخدمين الأساسيين |
| النطاق | بيان قانوني للشركة أو المجموعة وفقاً لنطاق قانون الشركات | نفس المنشأة المُبلِّغة الواردة في القوائم المالية ذات الصلة، بالإضافة إلى معلومات ذات صلة عن سلسلة القيمة |
| البيان / الادعاء | معلومات NFSIS غير مالية ومسائل الاستدامة المحددة بوضوح ضمن التقرير الاستراتيجي | أساس الإبلاغ وفق UK SRS، وبيان امتثال صريح فقط إذا كان مبرراً |
3. المعلومات التي يمكن عادةً إعادة استخدامها
تكون إعادة الاستخدام أقوى على مستوى المصدر والأدلة والحسابات. ومع ذلك، قد تظل صياغة المخرجات بحاجة إلى تعديل لتناسب الغرض والمتطلب.
نموذج الأعمال وسلسلة القيمة. استخدم وصفاً معتمداً واحداً للأنشطة والأسواق والموارد والعلاقات والشركات التابعة والتغييرات المهمة.
سجل السياسات والعناية الواجبة. احتفظ ببيانات مالك السياسة، وتاريخ الاعتماد، والنطاق، وعملية التنفيذ، ومعلومات التظلمات، والإجراءات، والنتائج والقيود.
مجموعة المخاطر والفرص. ابدأ من قاعدة أدلة واحدة، ثم طبّق اختبارات اختيار المخاطر الرئيسية وNFSIS وUK SRS بشكل منفصل.
بيانات المناخ. أعد استخدام أدلة محكومة بشأن غازات الدفيئة والطاقة والسيناريوهات والانتقال، مع تحديد متطلبات المناخ الحالية في قانون الشركات وUK SRS S2 بشكل منفصل.
بيانات القوى العاملة والبيانات الاجتماعية وبيانات حقوق الإنسان. أعد استخدام التعريفات والمجموعات السكانية والحوادث وأدلة الاتجاهات، ولكن حدّد المعلومات المطلوبة أو الجوهرية في كل مخرج.
الحوكمة والضوابط. استخدم أوراق مجلس الإدارة نفسها، والاختصاصات، وتأكيدات مالكي البيانات، ومراجعات الحسابات، والمراجعة القانونية وأرشيف النشر.
4. القرارات التي يجب أن تظل منفصلة
لا يكفي استبيان رئيسي واحد. ينبغي للمنشأة أن تسجل، لكل بند إفصاح، مصدره القانوني أو المعياري، ومجموعة الكيانات، والفترة، ومعيار القرار، وموقع النشر، وأثر الادعاء.
وتلزم عناية خاصة عندما تطلب NFSIS سياسات أو نتائج بشأن مسألة محددة، ولكن لا تكون الأهمية النسبية وفق UK SRS مثبتة. وينبغي للمنشأة ألا تحذف معلومات NFSIS لمجرد أن أحد المخاطر أو الفرص المتعلقة بالاستدامة ليس جوهرياً بموجب UK SRS. وينطبق العكس أيضاً: فقد يلزم الإفصاح عن فرصة جوهرية وفق UK SRS أو أثر مالي جوهري وفق UK SRS حتى عندما لا تكون المسألة من المسائل المركزية في NFSIS.
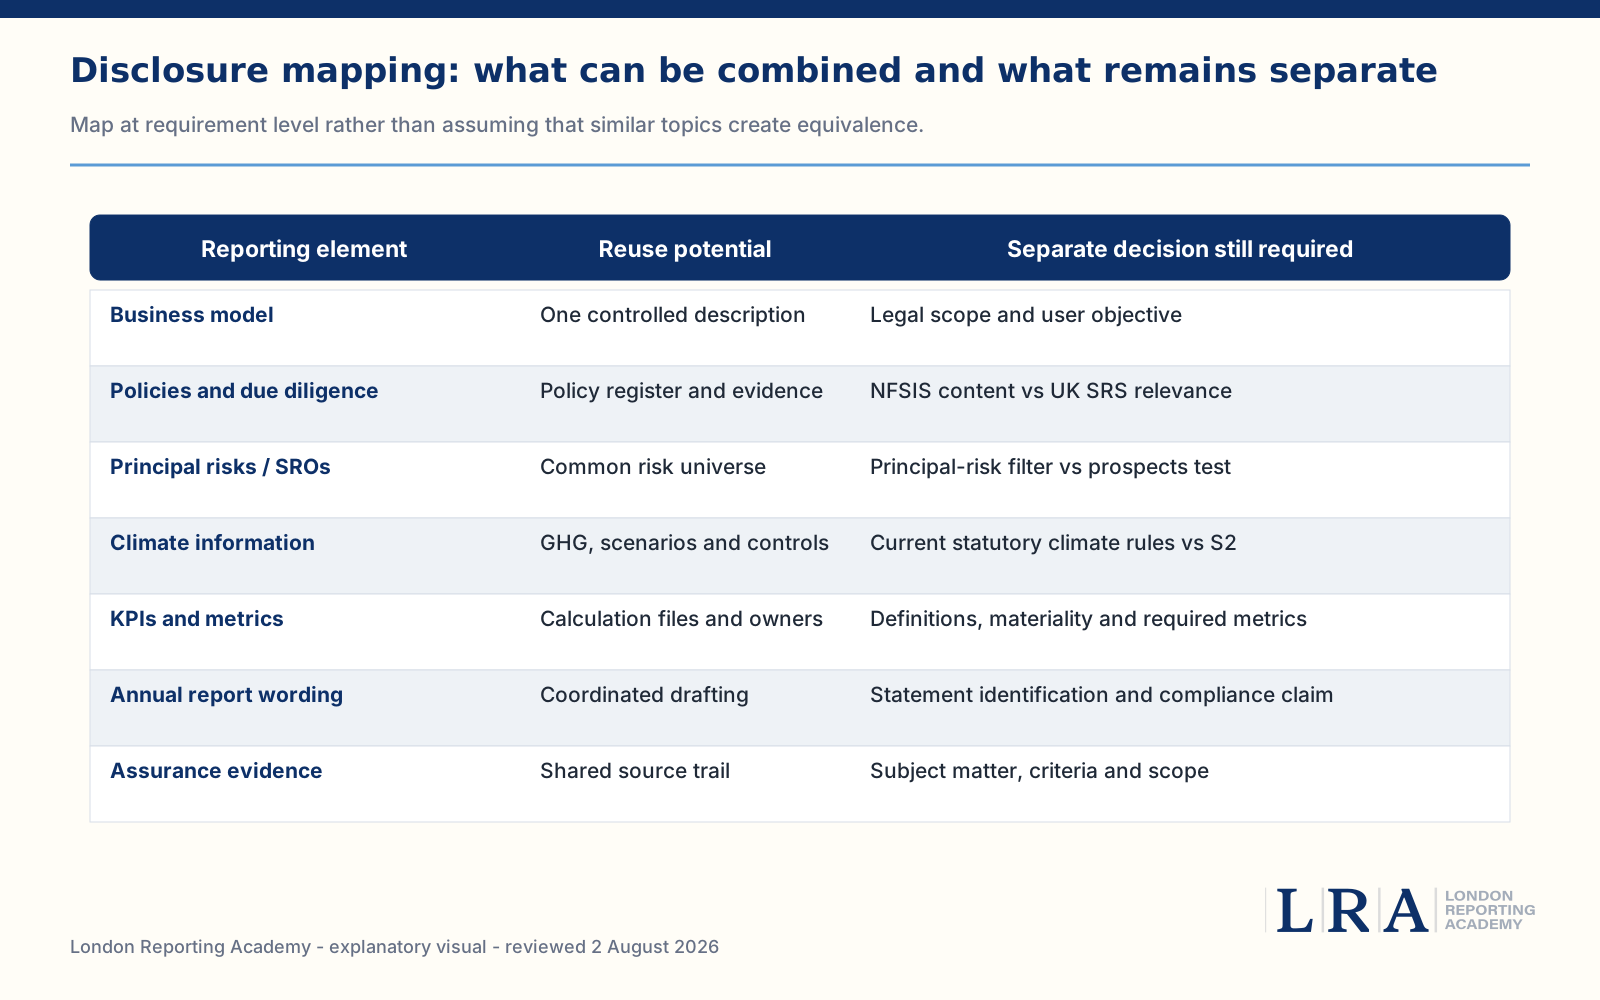
في الممارسة العملية
5. ربط عملي للإفصاحات
| مجال إعداد التقارير | المحتوى المشترك المحتمل | الضابط الخاص بـ NFSIS — الضابط الخاص بـ UK SRS |
|---|---|---|
| نموذج الأعمال | الأنشطة والأسواق والموارد والعلاقات والتغييرات في المجموعة | يستوفي الوصف النظامي ونطاق البيان — يربط أوجه الاعتماد ومواقع سلسلة القيمة بـ SROs |
| السياسات والعناية الواجبة | سجل السياسات والعمليات وأدلة التظلمات والرصد | يغطي المسائل المنصوص عليها ويشرح السياسات الغائبة عند الاقتضاء — يفصح عن المعلومات الجوهرية ذات الصلة بالحوكمة أو الاستراتيجية أو إدارة المخاطر |
| النتائج والإجراءات | الأداء والحوادث والإجراءات التصحيحية والقيود | يشرح نتائج السياسات — يربط فعالية الاستجابة بـ SROs الجوهرية والآفاق المستقبلية |
| المخاطر | سجل المخاطر والأسباب والعمليات المتأثرة والتخفيف | يحدد المخاطر الرئيسية المرتبطة بالمسائل المحددة — يغطي المخاطر والفرص الجوهرية والآفاق الزمنية والآثار المالية |
| المقاييس / مؤشرات الأداء الرئيسية | التعريفات، والبيانات المصدرية، والحسابات، والمالك، والاتجاه | مؤشرات الأداء الرئيسية غير المالية ذات الصلة — المقاييس والأهداف والتقدم المنطبقة والمستخدمة من قبل المنشأة |
| المناخ | انبعاثات غازات الدفيئة، والطاقة، والسيناريوهات، والمرونة، وإجراءات التحول | الإفصاحات المناخية النظامية الحالية للكيانات ذات الصلة — UK SRS S2 بالإضافة إلى متطلبات S1 ذات الصلة بالمناخ |
| النشر | هيكل التقرير الاستراتيجي والإحالات المتبادلة | معلومات NFSIS غير المالية المحددة بشكل منفصل — معلومات UK SRS المحددة بوضوح وإقرار دقيق بأساس إعداد التقارير |
6. التبسيط المستقبلي: الاستعداد، ولكن دون استباق
يتوقع FRC إجراء مزيد من التغييرات على إرشاداته المتعلقة بالتقرير الاستراتيجي عقب برنامج الحكومة لتحديث تقارير الشركات. وقد يؤدي الإصلاح المستقبلي لقانون الشركات إلى تبسيط أجزاء من هيكل التقارير غير المالية الحالي أو استبدالها أو إعادة تنظيمها، وقد يتيح مسارًا لإعداد تقارير UK SRS.
ويدعم هذا الاتجاه إنشاء نظام معياري للبيانات والأدلة الآن. لكنه لا يبرر وصف NFSIS بأنه أُلغي أو استُبدل أو دُمج قانونيًا مع UK SRS. وإلى أن يدخل القانون النهائي حيز النفاذ، يجب تقييم NFSIS الحالي وإعداد التقارير عنه وفقًا لنطاقه القائم.
Rule
قاعدة ضبط الإصدارات
احتفظ بمصفوفة NFSIS وفقًا للقانون الحالي وبمصفوفة لتنفيذ UK SRS في الحالة المستقبلية. ادمج حقول البيانات حيثما كان ذلك مفيدًا، وليس الاستنتاجات القانونية.
مثال افتراضي
تنشئ المجموعة سجلًا واحدًا للأدلة ووصفًا واحدًا مضبوطًا لنموذج الأعمال. ثم تربط كل بند بمتطلب NFSIS الحالي وبهدف الإفصاح ذي الصلة في UK SRS. وتظل معلومات السياسات والعناية الواجبة الخاصة بـ NFSIS ظاهرة حتى عندما لا تكون ذات أهمية نسبية بموجب UK SRS. ويضيف قسم UK SRS الأهمية النسبية للمستخدمين الأساسيين، والآثار المالية، والروابط بين الركائز الأربع، وبيانًا طوعيًا لأساس إعداد التقارير خضع لمراجعة دقيقة. ويُزال إقرار التوافق غير المدعوم.
الأدلة المحتفظ بها
مذكرة تحديد نطاق قانون الشركات وFRC
مصفوفة متطلبات NFSIS
مصفوفة الأهمية النسبية والإفصاحات في UK SRS
سجل السياسات والبيانات والأدلة المشترك
سجل الإحالات المتبادلة والموافقة على الإقرارات
Hypothetical scenario
سيناريو توضيحي - يُكيَّف وفقًا لوقائع المنشأة
تُعد مجموعة مصرفية تقرير NFSIS كاملًا وتُجري طوعيًا تجربةً رائدةً لـ UK SRS S1 وS2. وتُخزَّن سياستها لمكافحة الرشوة، والعناية الواجبة المتعلقة بحقوق الإنسان، والبيانات المناخية، والأدلة المتعلقة بالمخاطر الرئيسية في مجلدات مختلفة. وتنسخ المسودة الأولى السردية نفسها للسياسة في كلا البيانين وتدّعي أن NFSIS "متوافق بالكامل مع UK SRS".
Illustrative only. It shows how the decision is made, not wording that can be copied or relied on.
في الممارسة العملية
النهج الضعيف مقابل النهج الأقوى
| النهج الضعيف | سبب فشله | نهج أقوى |
|---|---|---|
| يستخدم «قائمة تحقق واحدة لإفصاحات ESG» لكلا النظامين. | يخفي اختلافات النطاق والأهمية النسبية والآثار المترتبة على الادعاء. | يستخدم جردًا واحدًا للأدلة يغذي مصفوفتين مضبوطتين للمتطلبات. |
| يحذف مسألة من NFSIS لأنها غير مهمة نسبيًا بموجب UK SRS. | يطبق مرشح المعلومات الخاطئ على بيان قانوني. | يتحقق من متطلب Companies Act بشكل مستقل ويُبلغ عنه أو يشرح الأمر حسبما هو مطلوب. |
| يكرر السرديات الكاملة للسياسات في كلا القسمين. | ينشئ ازدحامًا وتناقضًا. | يبقي NFSIS قابلاً للتحديد بشكل منفصل ويستخدم إحالات مرجعية دقيقة إلى سردية واحدة مضبوطة. |
| يقول إن NFSIS «متوافق مع UK SRS». | يختلف البيان القانوني وادعاء التوافق مع UK SRS. | يصف كل أساس من أسس إعداد التقارير بشكل منفصل، ولا يصدر بيانًا بالتوافق مع UK SRS إلا بعد إجراء تقييم كامل. |
عمليًا
الأخطاء الشائعة والتصحيحات
| الخطأ | المخاطر الناشئة | التصحيح |
|---|---|---|
| افتراض أن تشابه الموضوعات البيئية والاجتماعية يجعل النظامين متكافئين | إفصاحات مفقودة وادعاء عام غير مدعوم. | حدّد الأهداف والنطاق والمحتوى المطلوب والأهمية النسبية كلٌّ على حدة. |
| استخدام حدود توحيد القوائم المالية دون التحقق من نطاق NFSIS | بيان الكيان أو المجموعة الخطأ. | أعدّ مذكرة حالية لتحديد النطاق بموجب قانون الشركات، ووفّقها مع الكيان المُبلِّغ وفق UK SRS. |
| معاملة أدلة العناية الواجبة باعتبارها إفصاحًا كاملًا بموجب UK SRS | قد تكون الحوكمة والاستراتيجية والآثار المالية والمقاييس غائبة. | استخدم العناية الواجبة كدليل، واستكمل التحليل ذي الصلة وفق UK SRS للركائز الأربع. |
| إخفاء NFSIS في فصل عام عن الاستدامة | لا يمكن التعرّف على البيان بصورة منفصلة. | استخدم عنوانًا واضحًا لـ NFSIS وإحالات مرجعية محددة إلى المعلومات الأساسية. |
| افتراض أن التبسيط المستقبلي أزال بالفعل الواجبات الحالية | عدم الامتثال الحالي لقانون الشركات. | طبّق القانون الحالي إلى أن تدخل التعديلات النهائية وأحكام بدء النفاذ حيز التنفيذ. |
Myth
تكون الشركة التي تعدّ NFSIS جيدًا قد أكملت UK SRS S1 تلقائيًا.
Reality
يمكن أن يوفر NFSIS بيانات وأدلة قيّمة، لكن UK SRS يتطلب تقييمًا منفصلًا للمخاطر والفرص المتعلقة بالاستدامة، والمعلومات الجوهرية، والآثار المالية المرتبطة، وإفصاحات الركائز الأربع، وأساس إعداد التقارير.
الجاهزية
قائمة تحقق عملية للمراجعة
- تم تأكيد نطاق NFSIS الحالي وحدود المجموعة بموجب قانون الشركات.
- يمكن التعرّف على NFSIS بصورة منفصلة في التقرير الاستراتيجي.
- يدعم سجل مصادر واحد نموذج الأعمال والسياسات والعناية الواجبة والمخاطر والمقاييس وبيانات المناخ.
- تُسجَّل القرارات المتعلقة بـ NFSIS وUK SRS في أعمدة أو مصفوفات منفصلة.
- لا تُحذف البنود المطلوبة بموجب القانون الحالي لمجرد أنها غير ذات أهمية نسبية بموجب UK SRS.
- لا تُغفل الفرص الجوهرية بموجب UK SRS والآثار المالية بسبب وقوعها خارج قائمة موضوعات NFSIS التقليدية.
- تكون الإحالات المرجعية التبادلية دقيقة ولا تحجب أيًّا من البيانين.
- لا تدّعي الصياغة العلنية التكافؤ أو الاستبدال أو الامتثال دون أساس موثق.
في الممارسة العملية
المتطلبات ذات الصلة ومواءمة التنفيذ
| الأداة / المرجع | العلاقة | الاستخدام في هذه المادة |
|---|---|---|
| المادتان Companies Act 2006 sections 414CA-414CB | القانون الحالي مباشرةً | نطاق NFSIS والمحتوى المطلوب. |
| إرشادات التقرير الاستراتيجي الصادرة عن FRC Strategic Report Guidance 2026، القسم 11 | إرشادات التنفيذ | تحديد البيان، ومعالجة المجموعة، والمسائل المحددة، والسياسات، والعناية الواجبة، والنتائج، والمخاطر، ومؤشرات الأداء الرئيسية، والإحالات المرجعية التبادلية. |
| UK SRS S1 الفقرات 1-25 | مقارنة مباشرة | هدف المستخدم الأساسي، والنطاق، والأهمية النسبية، والمعلومات المترابطة، والمحتوى الأساسي. |
| UK SRS S1 الفقرات 60-63 | مباشر | الموضع، والتجميع مع المتطلبات الأخرى، والتحديد الواضح. |
| UK SRS S2 | مقارنة مناخية | إفصاحات مناخية قد تعيد استخدام بيانات مناخية نظامية حالية، لكنها تتطلب مواءمة منفصلة. |
| برنامج تحديث التقارير المؤسسية | محفز الحالة المستقبلية | تبسيط محتمل؛ لا يوجد بديل حالي ما لم يُسنّ. |
الأسئلة الشائعة
هل يُعد NFSIS هو نفسه بيان الاستدامة بموجب UK SRS؟
لا. إنه بيان بموجب قانون الشركات وله نطاقه ومحتواه الخاصان. ولدى UK SRS هدف إبلاغ وأساس امتثال مختلفان.
هل يمكن الإحالة المرجعية إلى معلومات NFSIS ضمن إفصاحات UK SRS؟
من المحتمل، عندما تُستوفى شروط الموضع والإحالة المرجعية في UK SRS، وتعالج المعلومات المُحال إليها بالكامل الحاجة إلى المعلومات الجوهرية.
هل يمكن لمجموعة بيانات واحدة أن تدعم كليهما؟
نعم. يمكن غالبًا إعادة استخدام التعريفات والحسابات والأدلة، لكن يجب ضبط حدود التقارير والجوهرية والصياغة بشكل منفصل.
هل حلّ UK SRS محل NFSIS؟
لا، في تاريخ المراجعة. يُعد التبسيط المستقبلي مسألة تتعلق بالسياسة والتشريع، وليس نتيجة قانونية حالية.
Sources
Primary sources
- قانون الشركات 2006، القسم 414CA - بيان المعلومات غير المالية ومعلومات الاستدامة - التشريع الأساسي لأحكام تحديد نطاق NFSIS الحالية
- قانون الشركات 2006، القسم 414CB - محتوى بيان المعلومات غير المالية ومعلومات الاستدامة - التشريع الأساسي لمحتوى NFSIS الحالي
- إرشادات FRC بشأن التقرير الاستراتيجي، فبراير 2026 - إرشادات غير إلزامية بشأن إعداد التقارير الاستراتيجية الحالية بموجب قانون الشركات، وNFSIS، والقسم 172، والتواصل، والجوهرية، والإحالات المرجعية
- تطورات FRC في تقارير الاستدامة - الأسئلة الشائعة، فبراير 2026 - مقارنة رسمية عالية المستوى بين UK SRS ومتطلبات التقارير البريطانية الحالية المتعلقة بالمعلومات غير المالية والمناخ
- UK SRS S1 المتطلبات العامة للإفصاح عن المعلومات المالية المتعلقة بالاستدامة، فبراير 2026
- إرشادات FRC بشأن التقرير الاستراتيجي - صفحة المنشور - الحالة الرسمية، وسياق مراجعة 2026، وإشعار بأن تحديثات إضافية قد تتبع برنامج تحديث التقارير المؤسسية
خذها معك
قوائم التحقق كملف عمل جدولي
كل قائمة تحقق وكل جدول في هذه الصفحة، مع أعمدة فارغة للحالة والمالك والأدلة كي يملأها فريقك ويحتفظ بها.
✓ مساعد Knowledge Hub الذكي · بإشراف بشري

اسأل عن هذا الدليل
يجيب من هذه الصفحة، ويصل إلى بطاقات الإفصاح المرتبطة عندما يتعلق سؤالك بالمعيار نفسه. أول إجابتين مجانيتان من دون تسجيل الدخول.
تعمّق أكثر · UK SRS S1
Certified IFRS S1 & S2 (ISSB) Applied Sustainability Reporting
تحسم هذه الصفحة متطلباً واحداً. تمرّ دورة IFRS S1 وS2 بسير عمل ISSB كاملاً — الحوكمة والاستراتيجية وإدارة المخاطر والمقاييس والأهداف — مع تمارين صياغة على بياناتك الخاصة.

