Réglementation de l’UE relative aux notations ESG: quels changements pour les prestataires de notation en 2026
Les notations ESG peuvent influencer la manière dont les entreprises sont évaluées par les investisseurs et les autres acteurs du marché, alors même que les méthodologies qui les sous-tendent peuvent varier considérablement. Le nouveau régime de l’UE vise à rendre ces méthodologies, les sources de données et les éventuels conflits d’intérêts plus transparents.
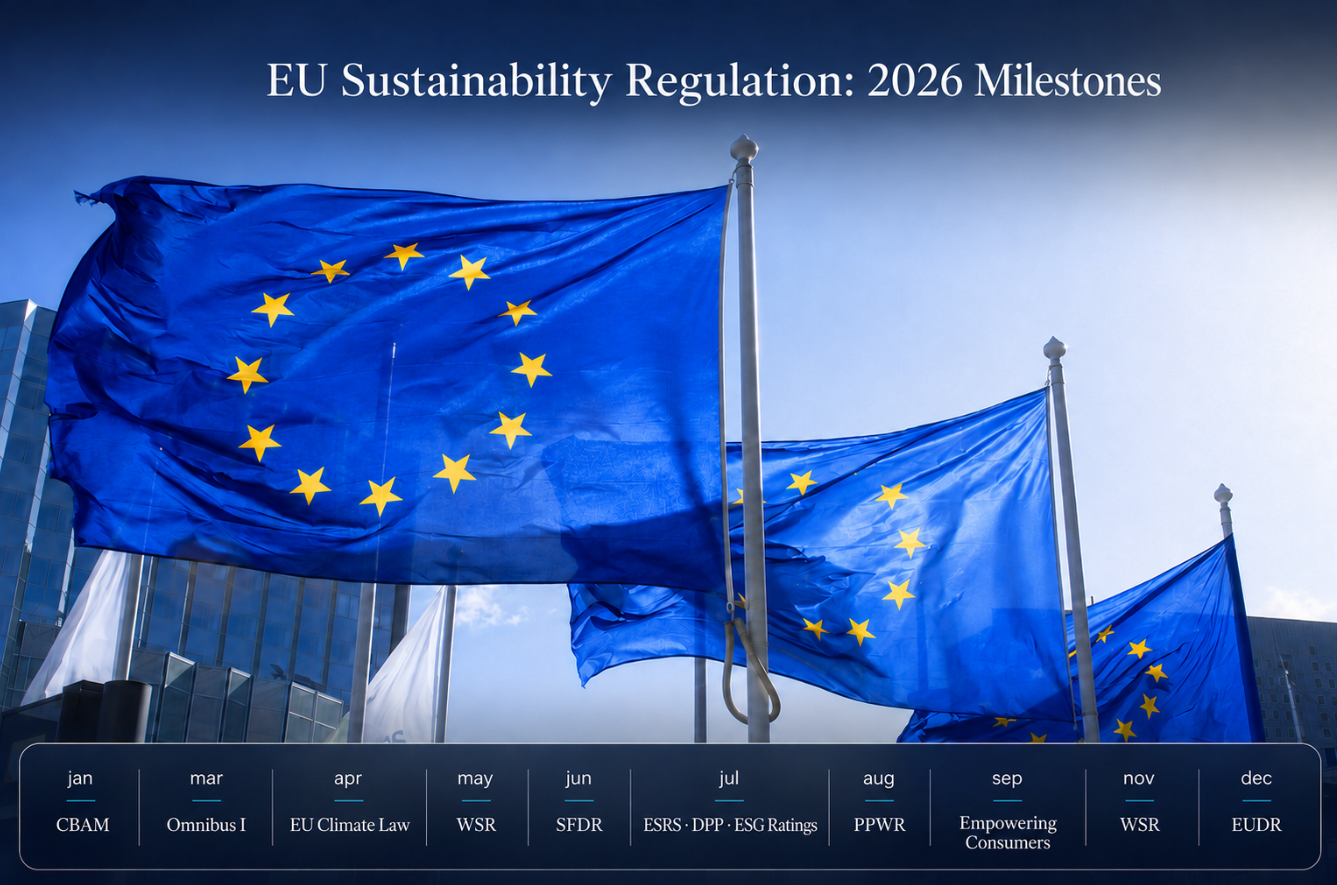
Depuis 2 juillet 2026, les fournisseurs de notations ESG relevant du régime de l’UE sont soumis au règlement (UE) 2024/3005. Les règles techniques publiées en juillet et en septembre apportent désormais davantage de précisions sur l’application pratique du règlement.
Pour les entreprises qui préparent des rapports de durabilité, l’incidence est indirecte. Les règles n’introduisent pas de nouvelle obligation de publication d’informations, mais elles modifient la manière dont les notations ESG sont produites, expliquées et supervisées.
Ce que le règlement change
Les notations ESG peuvent différer selon:
- le périmètre, notamment selon qu’elles couvrent individuellement les facteurs E, S ou G, une notation ESG agrégée ou des enjeux spécifiques;
- sources de données et processus de traitement des données;
- méthodologies, modèles utilisés à l'appui et hypothèses clés;
- classifications des secteurs d'activité;
- catégories de notation et base utilisée aux fins de comparaison.
Ces éléments font l'objet d'exigences d'information prévues à l'article 23 et à l'annexe III du règlement (UE) 2024/3005, des précisions supplémentaires étant fournies dans le règlement délégué de la Commission (UE) 2026/871.
Le règlement (UE) 2024/3005 n’impose pas une méthodologie unique de l’UE ni une note ESG unique. En règle générale, lorsque les notations couvrent les facteurs E, S et G, les fournisseurs doivent noter ces facteurs séparément. Les fournisseurs peuvent proposer une notation ESG agrégée, mais doivent divulguer la pondération attribuée aux catégories E, S et G et expliquer la méthode de pondération.
Le règlement soumet également les fournisseurs de notations ESG à la supervision de l’European Securities and Markets Authority (ESMA) et établit des exigences en matière de transparence, de gouvernance et d’indépendance.
Plus d’informations sur les notations ESG
Le règlement délégué (UE) 2026/871 de la Commission, publié le 28 juillet, précise les informations que les fournisseurs doivent divulguer au sujet des produits et des méthodologies de notation ESG.
Les règles établissent une distinction entre les informations communiquées au public et les informations plus détaillées fournies aux utilisateurs des notations ESG, aux éléments notés et aux émetteurs d’éléments notés.
Les fournisseurs doivent expliquer si une notation évalue les risques, les impacts ou les deux. S’ils appliquent le principe de double matérialité, ils doivent décrire la manière dont la matérialité financière et la matérialité de l’impact sont prises en compte. Ils doivent également expliquer ce que couvrent leurs facteurs E, S et G et, le cas échéant, si la méthodologie prend en considération l’Accord de Paris ou d’autres accords internationaux.
Les informations publiques sur la méthodologie comprennent les modèles sous-jacents et les principales hypothèses, les catégories de notation, les mesures de la qualité des données et la base de comparaison lorsque les notations sont relatives. Les fournisseurs doivent également indiquer la date de la dernière mise à jour de la méthodologie et décrire les changements apportés par rapport à la version précédente.
Les règles imposent également aux fournisseurs d’expliquer les limites des données ainsi que le recours à des hypothèses, des approximations ou des estimations. Des informations plus détaillées doivent porter sur les méthodes de collecte de données non publiques et sur les éventuelles lacunes des systèmes ou modèles statistiques ou algorithmiques préétablis.
La transparence s’étend également au-delà de la méthodologie. Les fournisseurs doivent publier des informations sur les liens de propriété, leur modèle de rémunération et d’activité, ainsi que les critères de fixation des frais. Ils doivent également identifier les domaines de leurs activités ou de leur organisation dans lesquels les principaux risques de conflits d’intérêts peuvent survenir.
Ces informations peuvent aider les utilisateurs à comprendre pourquoi les notations d’une même entreprise peuvent différer.
Conflits d’intérêts
Le règlement (UE) 2024/3005 interdit à un prestataire de notation ESG de fournir également des services de conseil, des notations de crédit, le contrôle légal des états financiers ou des missions d’assurance sur les rapports de durabilité.
Les services et activités d’investissement des établissements de crédit, des assureurs ou des réassureurs peuvent coexister avec des activités de notation ESG uniquement dans des conditions et avec des garanties spécifiques. La fourniture d’indices de référence est possible au titre d’une dérogation distincte, sous réserve d’une autorisation de l’ESMA.
Le règlement délégué de la Commission (UE) 2026/872 précise les garanties applicables aux combinaisons autorisées. Celles-ci comprennent une séparation organisationnelle, des lignes hiérarchiques définies et des contrôles de l’accès aux informations confidentielles. Les employés directement chargés d’évaluer un élément noté ne doivent pas exercer d’activités relevant des exigences de séparation.
Autorisation et reconnaissance
Le règlement délégué (UE) 2026/1119 de la Commission, publié le 1 septembre, précise les informations que les prestataires doivent soumettre à ESMA lorsqu’ils demandent un agrément ou une reconnaissance.
Les demandes doivent décrire la structure de propriété et de gouvernance du prestataire, ses activités et sa méthodologie de notation ESG, ainsi que toute externalisation et toute autre activité commerciale. Les prestataires doivent également indiquer s’ils prévoient d’utiliser les informations en matière de durabilité publiées en vertu du règlement sur la publication d’informations en matière de durabilité dans le secteur des services financiers (SFDR) et de la directive 2013/34/UE, la directive comptable.
La reconnaissance est l’une des voies offertes aux prestataires établis en dehors de l’UE. Elle est accessible, sous réserve des conditions énoncées à l’article 12, aux prestataires ou groupes dont le chiffre d’affaires est inférieur aux seuils spécifiés. Les autres voies applicables aux pays tiers au titre du règlement comprennent l’équivalence et la validation.
La transition est déjà en cours. Les prestataires qui exerçaient leurs activités dans l’UE lorsque le règlement est entré en vigueur devaient notifier ESMA au plus tard le 2 août 2026 s’ils souhaitaient poursuivre leurs activités et demander un agrément ou une reconnaissance. Ils ont généralement jusqu’au 2 novembre 2026 pour soumettre cette demande. Les petits prestataires de notations ESG relevant du régime transitoire distinct ont jusqu’au 2 novembre 2026 pour notifier ESMA.
Deux autres règlements délégués publiés en juillet portent sur les procédures de contrôle de l'application de l'ESMA (Commission Delegated Regulation (EU) 2026/904) et sur les frais facturés par l'ESMA aux fournisseurs de notations ESG (Commission Delegated Regulation (EU) 2026/910).
Notations ESG et reporting de durabilité
Les nouvelles règles ne créent pas d'exigence supplémentaire en matière de reporting de durabilité pour une entreprise du seul fait qu'elle reçoit une notation ESG.
Les informations publiées par l'entreprise sur la durabilité et les autres données ESG peuvent être utilisées comme éléments d'entrée dans le cadre d'une évaluation externe. La notation finale dépend toujours de la méthodologie du fournisseur, de ses hypothèses, de sa base de comparaison et des autres informations utilisées.
Une notation ESG ne devrait donc pas être interprétée comme une mesure directe de la conformité à ESRS, à la taxonomie de l'UE ou à un autre référentiel de reporting de durabilité. Le considérant 37 du Regulation (EU) 2024/3005 précise également que les notations ESG ne devraient pas être considérées comme des labels ESG apportant une assurance de conformité ou d'alignement sur la taxonomie de l'UE ou sur d'autres normes.