Reglamento de la UE sobre calificaciones ESG: qué cambia para los proveedores de calificaciones en 2026
Las calificaciones ESG pueden influir en la forma en que los inversores y otros participantes del mercado evalúan a las empresas; sin embargo, las metodologías en las que se basan pueden variar considerablemente. El nuevo régimen de la UE está diseñado para hacer más transparentes esas metodologías, las fuentes de datos y los posibles conflictos de intereses.
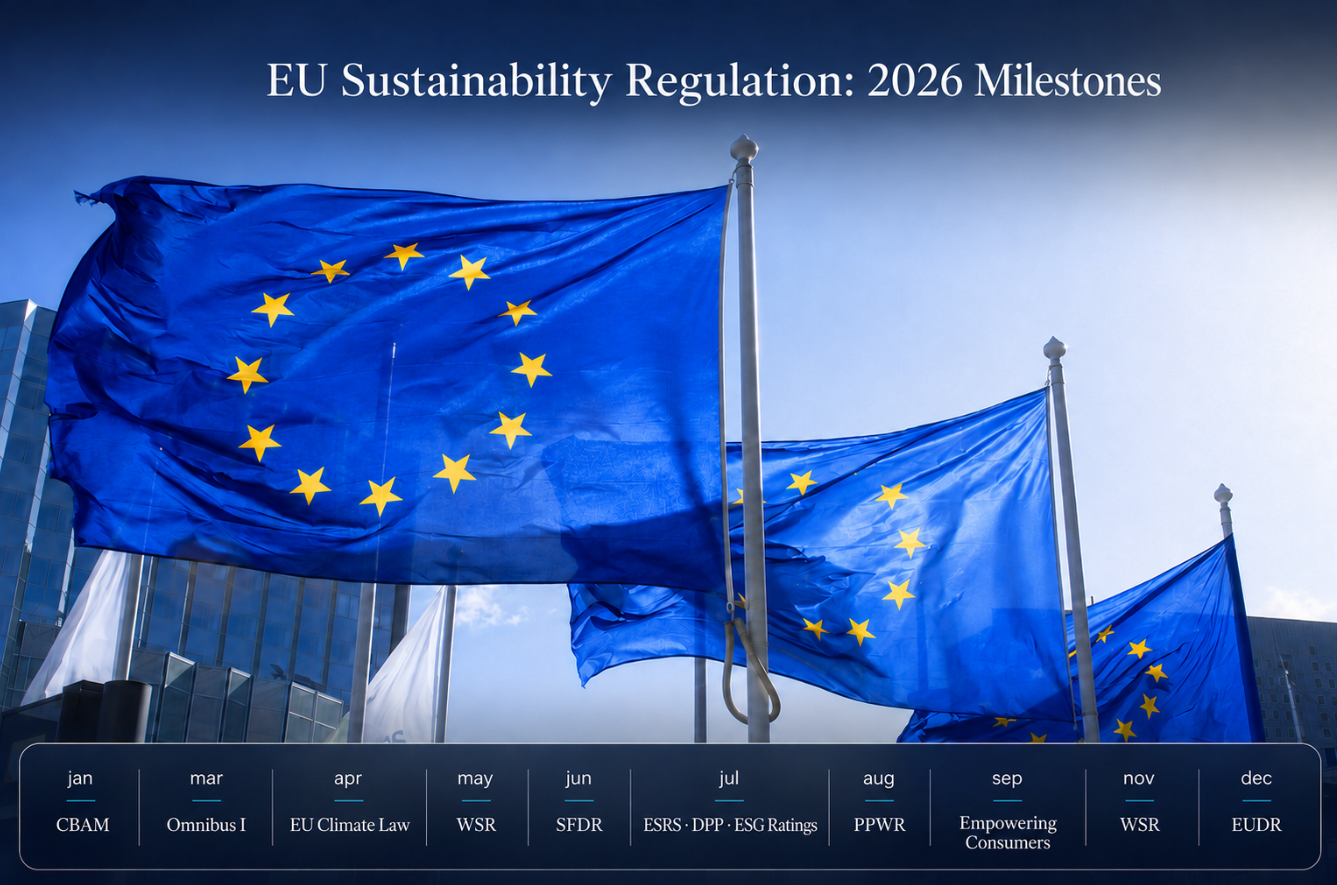
Desde 2 julio 2026, los proveedores de calificaciones ESG incluidos en el ámbito de aplicación del régimen de la UE están sujetos a Regulation (EU) 2024/3005. Las normas técnicas publicadas en julio y septiembre ofrecen ahora más detalles sobre cómo se aplica el Reglamento en la práctica.
Para las empresas que elaboran informes de sostenibilidad, el efecto es indirecto. Las normas no introducen una nueva obligación de información, pero cambian la forma en que se elaboran, explican y supervisan las calificaciones ESG.
Qué cambia con el Reglamento
Las calificaciones ESG pueden diferir en cuanto a:
- el alcance, incluido si abarcan factores E, S o G individuales, una calificación ESG agregada o cuestiones específicas;
- fuentes de datos y procesos de datos;
- metodologías, modelos de apoyo y supuestos clave;
- clasificaciones sectoriales;
- categorías de calificación y la base utilizada para la comparación.
Estos elementos están contemplados en los requisitos de divulgación de el artículo 23 y el anexo III del Reglamento (UE) 2024/3005, con más detalles en el Reglamento Delegado (UE) 2026/871 de la Comisión.
El Reglamento (UE) 2024/3005 no impone una metodología única de la UE ni una puntuación ESG. Como regla general, cuando las calificaciones abarcan factores E, S y G, los proveedores deben calificar estos factores por separado. Los proveedores pueden ofrecer una calificación ESG agregada, pero deben divulgar la ponderación asignada a las categorías E, S y G y explicar el método de ponderación.
El Reglamento también somete a los proveedores de calificaciones ESG a la supervisión de la European Securities and Markets Authority (ESMA) y establece requisitos en materia de transparencia, gobernanza e independencia.
Más información sobre las calificaciones ESG
El Reglamento Delegado de la Comisión (UE) 2026/871, publicado el 28 de julio, especifica la información que los proveedores deben divulgar sobre los productos y las metodologías de calificación ESG.
Las normas distinguen entre la información divulgada públicamente y la información más detallada proporcionada a los usuarios de las calificaciones ESG, a los elementos objeto de calificación y a los emisores de los elementos objeto de calificación.
Los proveedores deben explicar si una calificación evalúa riesgos, impactos o ambos. Si utilizan la doble materialidad, deben describir cómo se tienen en cuenta la materialidad del riesgo y la materialidad de impacto. También deben explicar qué abarcan sus factores E, S y G y, cuando proceda, si la metodología tiene en cuenta el Acuerdo de París u otros acuerdos internacionales.
La información pública sobre la metodología incluye los modelos de apoyo y los supuestos clave, las categorías de calificación, las medidas de calidad de los datos y la base de comparación cuando las calificaciones son relativas. Los proveedores también deben revelar la fecha de la última actualización de la metodología y describir los cambios con respecto a la versión anterior.
Las normas también exigen que los proveedores expliquen las limitaciones de los datos y el uso de supuestos, indicadores indirectos o estimaciones. Las divulgaciones más detalladas abarcan los métodos de recopilación de datos no públicos y las posibles deficiencias de los sistemas o modelos estadísticos o algorítmicos preestablecidos.
La transparencia también se extiende más allá de la metodología. Los proveedores deben revelar información sobre los vínculos de propiedad, su modelo de pagos y de negocio, y los criterios para fijar las comisiones. También deben identificar las áreas de sus actividades u organización en las que puedan surgir los principales riesgos de conflictos de intereses.
Estas divulgaciones pueden ayudar a los usuarios a entender por qué las calificaciones de una misma empresa pueden diferir.
Conflictos de intereses
El Reglamento (UE) 2024/3005 prohíbe que un proveedor de calificaciones ESG también preste servicios de consultoría, calificaciones crediticias, auditoría legal de los estados financieros o encargos de aseguramiento sobre la información de sostenibilidad.
Los servicios y actividades de inversión de las entidades de crédito, las aseguradoras o las reaseguradoras pueden coexistir con las actividades de calificación ESG únicamente bajo condiciones y salvaguardias específicas. La provisión de índices de referencia es posible mediante una excepción específica, sujeta a la autorización de ESMA.
El Reglamento Delegado (UE) 2026/872 de la Comisión especifica las salvaguardias aplicables a las combinaciones permitidas. Estas incluyen la separación organizativa, líneas de reporte definidas y controles sobre el acceso a información confidencial. Los empleados que participen directamente en la evaluación de un elemento calificado no deben realizar actividades comprendidas en los requisitos de separación.
Autorización y reconocimiento
El Reglamento Delegado (UE) 2026/1119 de la Comisión, publicado el 1 de septiembre, especifica la información que los proveedores deben presentar a ESMA al solicitar autorización o reconocimiento.
Las solicitudes deben describir la estructura de propiedad y de gobernanza del proveedor, sus actividades y metodología de calificación ESG, así como cualquier externalización y otras actividades empresariales. Los proveedores también deben indicar si prevén utilizar la información sobre sostenibilidad divulgada en virtud del Reglamento sobre la divulgación de información relativa a la sostenibilidad en el sector de los servicios financieros (SFDR) y de la Directiva 2013/34/EU, la Directiva contable.
El reconocimiento es una de las vías disponibles para los proveedores establecidos fuera de la UE. Está disponible, sujeto a las condiciones del artículo 12, para proveedores o grupos que se encuentren por debajo de los umbrales de volumen de negocios especificados. Otras vías para terceros países previstas en el Reglamento incluyen la equivalencia y el refrendo.
La transición ya está en marcha. Los proveedores que operaban en la UE cuando el Reglamento entró en vigor debían notificarlo a ESMA antes del 2 de agosto 2026 si querían continuar operando y solicitar autorización o reconocimiento. Por lo general, tienen hasta el 2 de noviembre 2026 para presentar dicha solicitud. Los pequeños proveedores de calificaciones ESG sujetos al régimen transitorio separado tienen hasta el 2 de noviembre de 2026 para notificarlo a ESMA.
Otros dos reglamentos delegados publicados en julio se ocupan de los procedimientos de supervisión de ESMA (Reglamento Delegado de la Comisión (UE) 2026/904) y de las tasas cobradas por ESMA a los proveedores de calificaciones ESG (Reglamento Delegado de la Comisión (UE) 2026/910).
Calificaciones ESG e información sobre sostenibilidad
Las nuevas normas no crean un requisito adicional de información sobre sostenibilidad para una empresa por el mero hecho de recibir una calificación ESG.
La información corporativa sobre sostenibilidad y otros datos ESG pueden utilizarse como elementos de entrada para una evaluación externa. La calificación final sigue dependiendo de la metodología del proveedor, sus supuestos, la base de comparación y otra información utilizada.
Por tanto, una calificación ESG no debe interpretarse como una medida directa del cumplimiento de ESRS, la Taxonomía de la UE u otro marco de información sobre sostenibilidad. El considerando 37 del Reglamento (UE) 2024/3005 también aclara que las calificaciones ESG no deben considerarse etiquetas ESG que proporcionen aseguramiento del cumplimiento o la alineación con la Taxonomía de la UE u otras normas.