

Respuesta breve
La respuesta, antes del razonamiento
No. Conforme a los ESRS revisados, un tema o subtema material establece el ámbito de información, pero no hace automáticamente que cada Requisito de divulgación o punto de datos sea sujeto de divulgación. Primero, la entidad informante identifica los temas vinculados a impactos, riesgos u oportunidades materiales y, después, determina la información material que debe divulgar para cada tema.
Aplica ESRS 2, las divulgaciones generales sobre políticas, acciones, métricas y metas, los Requisitos de divulgación y Requisitos de aplicación temáticos pertinentes, y la información específica de la entidad necesaria para una presentación fiel. La información que no sea material no debe presentarse como información de los ESRS, salvo que se identifique claramente como información complementaria. Por tanto, el archivo interno debería documentar las decisiones desde el IRO hasta el tema, el requisito y el punto de datos, incluso cuando el informe público no explique cada línea de puntos de datos excluida.
Rule
ESRS-MAT-004
Materialidad de la información en los ESRS: por qué un tema material no hace obligatorios todos los puntos de datos Cómo distinguir un IRO, tema o subtema material, un Requisito de divulgación, un Requisito de aplicación y un punto de datos individual
En la práctica
Tipo
| Tipo | Nivel | Público — Contexto actual |
|---|---|---|
| Guía sobre materialidad de la información y filtrado de divulgaciones | Nivel 4 · Guía experta de divulgación | Equipos que elaboran una matriz de divulgación de los ESRS y revisan su integridad — Párrafos 23-31 del ESRS 1 revisado y ESRS 2 IRO-2 comprobados hasta 2 August 2026 |
Rule
CONTROL DE VERSIÓN 2026
La Comisión Europea adoptó los ESRS revisados el 3 July 2026. En la fecha de comprobación de las fuentes, el acto delegado aún no estaba en vigor porque la publicación en el Diario Oficial tiene lugar después del periodo de examen del Parlamento Europeo y del Consejo. Por tanto, los ESRS de 2023 seguían siendo el conjunto jurídicamente aplicable. Cada proyecto debería identificar los ESRS aplicables al final de su periodo de información y controlar cualquier decisión de transición o de uso anticipado opcional. Los artículos siguientes explican el texto revisado, manteniendo esta limitación relativa al estado jurídico.
Por qué esta distinción cambia todo el proyecto de información
Un enfoque habitual del primer año consiste en seleccionar un tema material y, después, solicitar todos los puntos de datos del estándar temático relacionado. Esto genera una recopilación excesiva de datos y declaraciones extensas y de escaso valor. El error contrario consiste en divulgar únicamente la información que la dirección ya tiene, dejando los IRO materiales sin una explicación completa y fiel. La materialidad de la información es el control que evita ambos resultados.
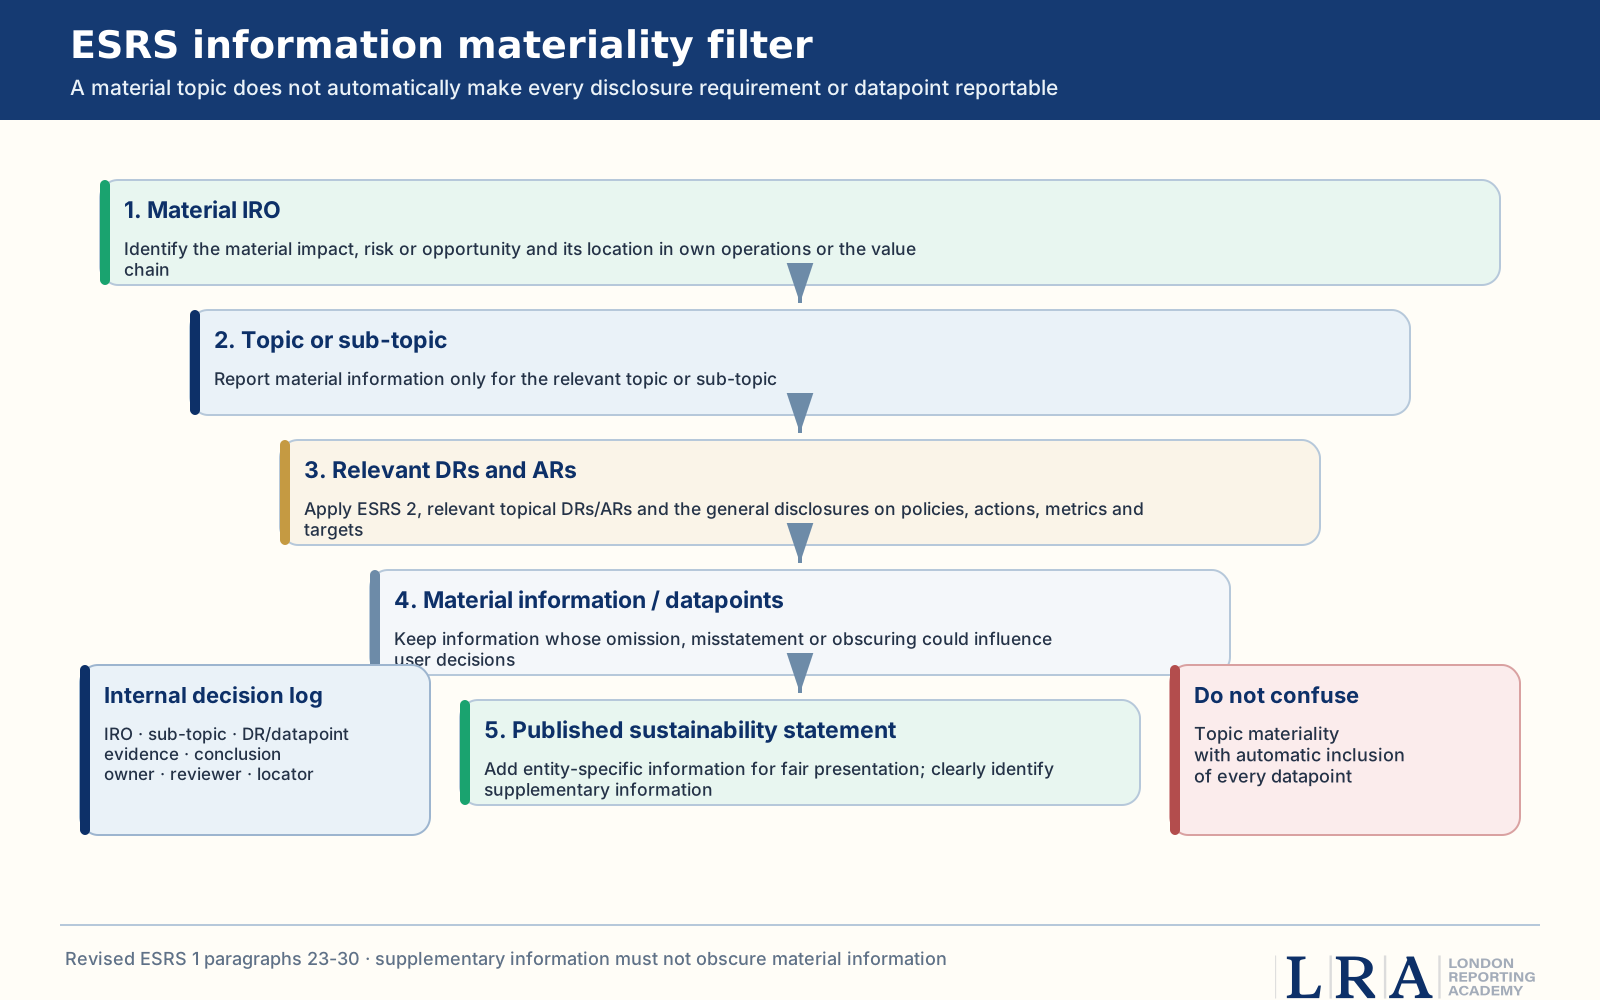
Los ESRS revisados hacen explícito el filtro. Primero, la entidad informante identifica los temas o subtemas vinculados a IRO materiales. Después, determina la información material que debe divulgar, aplicando ESRS 2, los DRs y ARs temáticos pertinentes, las divulgaciones generales sobre políticas, acciones, métricas y metas, y la información específica de la entidad cuando sea necesaria para una presentación fiel. La información no material prescrita por un DR o punto de datos de un ESRS no se presenta como información de los ESRS, salvo que se identifique claramente como información complementaria.
Orientación rápida
Figura 5. El filtro de materialidad de la información de los ESRS, desde el IRO material hasta la declaración publicada.
Orientación rápida
- Se aplica a
- Equipos que elaboran una matriz de divulgación, preparan solicitudes de datos, redactan secciones temáticas o cuestionan la integridad.
- Decisión principal
- Qué DRs, ARs, puntos de datos e información específica de la entidad son materiales para cada IRO y subtema material.
- Fuentes clave
- ESRS 1 revisado, párrafos 23-31, AR 8-12; ESRS 2 IRO-2 y divulgaciones generales.
- Confusión frecuente
- Asumir que la materialidad de ESRS E1, S1 u otro tema activa automáticamente cada punto de datos de esa norma.
En la práctica
Cinco conceptos que no deben tratarse como equivalentes
| Concepto | Qué significa en la arquitectura de información | Decisión tomada |
|---|---|---|
| IRO material | Un impacto, riesgo u oportunidad real o potencial que cumple los criterios aplicables de impacto o financieros. | ¿Entra el IRO en el alcance de la información y bajo qué perspectiva? |
| Tema o subtema | El ámbito temático de ESRS al que se refiere el IRO material. | ¿A qué nivel debe organizarse la información material en la declaración? |
| Requisito de divulgación (DR) | Un objetivo de divulgación requerido y un conjunto de elementos de información en ESRS 2 o en una norma temática. | ¿Es pertinente el DR para el subtema material y qué información material se necesita? |
| Requisito de aplicación (AR) | Disposiciones obligatorias de aplicación con la misma autoridad que los requisitos relacionados. | ¿Cómo debe aplicarse el DR o la regla de materialidad? |
| Punto de datos / información material | Un elemento individual de información cualitativa o cuantitativa. | ¿Podrían la omisión, la incorrección o la ocultación influir razonablemente en las decisiones de los usuarios? |
La prueba de información de ESRS en dos pasos
1. Identificar los temas relacionados con IRO materiales. La empresa informa sobre la información material de un tema o subtema cuando esta se relaciona con uno o más IRO materiales.
2. Determinar la información material de cada tema. Aplicar ESRS 2; las divulgaciones generales sobre políticas, acciones, métricas y metas; los DR y AR temáticos pertinentes; y la información específica de la entidad necesaria para una presentación fiel.
Cuando un IRO material se refiere únicamente a un subtema, la empresa informa únicamente sobre la información material de ese subtema. Esto es importante para normas amplias como las relativas al personal propio, el clima o la biodiversidad: una cuestión material no activa automáticamente subtemas no relacionados.
En la práctica
Un filtro práctico para DR y puntos de datos
| Filtro | Pregunta | Evidencia conservada — Posible conclusión |
|---|---|---|
| 1. Filtro de IRO | ¿Qué IRO material explica la información y bajo qué perspectiva? | Registro de IRO aprobado y justificación. — No hay ningún IRO material relacionado: no tratarlo como información requerida por ESRS; evaluar por separado su finalidad complementaria. |
| 2. Filtro del subtema | ¿Cuál es el tema/subtema preciso y el contexto? | Mapeo del tema, geografía, actividad, partes interesadas y ubicación en la cadena de valor. — Limitar la información al subtema material y al desglose apropiado. |
| 3. Filtro de DR / AR | ¿Qué DR/AR de ESRS 2 o temáticos son pertinentes para ese subtema? | Mapeo de normas y objetivo de divulgación. — Aplicar los requisitos pertinentes; no asumir que todos los DR de la norma temática son pertinentes. |
| 4. Filtro de la información | ¿Influiría en las decisiones de los usuarios pertinentes omitir, expresar erróneamente u ocultar la información? | Necesidad del usuario, evidencia, importancia, agregación y análisis de la incertidumbre. — Incluir, excluir, agregar, desagregar o añadir información específica de la empresa. |
| 5. Filtro de presentación fiel | ¿La declaración en su conjunto ofrece una representación completa, neutral y exacta? | Revisión general, información conectada y registro de afirmaciones. — Añadir información específica de la empresa, ajustar el equilibrio o eliminar detalles inmateriales que oculten información. |
| 6. Filtro de publicación | ¿Se incluye alguna información no material para otro propósito? | Registro de información complementaria y etiquetado claro. — Presentarla por separado y claramente para que no oculte información material de los ESRS. |
Qué debe ser visible públicamente y qué debe constar en el expediente interno
Los ESRS revisados no exigen generalmente una justificación pública, línea por línea, para cada dato considerado no material. No obstante, es esencial mantener un registro interno defendible porque la empresa debe demostrar cómo se determinó la declaración y por qué es completa, neutral, exacta y no está oculta por información irrelevante.
En la práctica
| Declaración pública de sostenibilidad | Evidencia interna de las decisiones |
|---|---|
| Descripciones concisas de los IRO materiales, los temas y dónde surgen en las operaciones propias o en la cadena de valor. | Mapeo de IRO a temas y de IRO a DR, incluidas las alternativas rechazadas. |
| La lista de DR cumplidos y sus ubicaciones precisas, incluida la incorporación por referencia. | Decisiones a nivel de dato, evidencia, responsables, revisores y justificación de la materialidad de la información. |
| Una lista de la información complementaria y la tabla prescrita de datos de la legislación de la UE, señalando los que se han evaluado como no materiales. | Propósito de la información complementaria y aprobación de su publicación, para que la información voluntaria no se confunda con la divulgación obligatoria de los ESRS. |
| La base para concluir que el cambio climático no es material cuando se omite ESRS E1. | La evaluación completa de E1, la evidencia, las objeciones y la aprobación por la gobernanza. |
| Exenciones, opciones, limitaciones y juicios significativos cuando los ESRS los exijan. | El cálculo subyacente, el análisis jurídico, el registro de carencias de datos y el registro de aprobación. |
En la práctica
Registro recomendado de decisiones sobre la materialidad de la información
| Campo | Finalidad de ejemplo |
|---|---|
| Versión de la norma y periodo de información | Evitar que una decisión adoptada conforme a una edición se reutilice sin revisión. |
| IRO material y perspectiva | Vincular la información a la conclusión aprobada sobre la materialidad. |
| Tema / subtema | Evitar la activación de áreas temáticas no relacionadas. |
| Identificador del DR, AR y punto de datos | Mostrar el requisito exacto considerado. |
| Decisión del usuario e importancia | Explicar por qué la información podría o no influir en las decisiones. |
| Evidencia e incertidumbre | Registrar la fuente, la estimación, la limitación, la agregación y la evidencia en contrario. |
| Conclusión | Incluir, excluir, agregar, desagregar, incorporar por referencia, específico de la entidad o suplementario. |
| Responsable, revisor y aprobación | Separar la preparación y la revisión crítica. |
| Localizador y versión de la publicación | Confirmar que la declaración final refleja la decisión aprobada. |
En la práctica
Ejemplos desarrollados
| Escenario | Conclusión sobre la materialidad | Consecuencia para la información que debe divulgarse |
|---|---|---|
| Las competencias y la retención de la plantilla propia son materiales; los demás subtemas de S1 no están vinculados a IRO materiales. | La entidad declarante divulga información material sobre el subtema pertinente de la plantilla, incluidas las políticas, acciones, métricas y metas relacionadas. | No publica automáticamente todos los puntos de datos de S1; conserva el registro de decisiones y añade información específica de la entidad sobre la retención si es necesario para una presentación fiel. |
| El agua es material en dos centros ubicados en cuencas sometidas a estrés hídrico, pero no en todas las ubicaciones del grupo. | El subtema del agua es material, con una variación geográfica significativa. | La información se desagrega para los centros o contextos materiales, de modo que los promedios del grupo no oculten los impactos; los puntos de datos del agua no relacionados se filtran. |
| El cambio climático se evalúa como no material y se omite ESRS E1. | Se aplica un requisito de divulgación especial de ESRS 2 IRO-2. | Se divulga el fundamento de la conclusión de que no es material, y se conservan la evaluación subyacente y la aprobación del órgano de gobierno. |
| Un prestamista solicita una métrica adicional que no es material conforme a ESRS. | La métrica puede servir para un usuario independiente o para un propósito contractual, pero no constituye automáticamente información material conforme a ESRS. | Si se incluye en el estado de sostenibilidad, se identifica claramente como complementaria y no debe ocultar la información material de ESRS. |
En la práctica
Riesgos de informar en exceso o de informar insuficientemente
| Riesgo | Síntoma habitual | Control |
|---|---|---|
| Informar en exceso | Se incluye cada punto de datos de una norma temática material, lo que produce secciones genéricas extensas y detalles no materiales. | Utilizar el filtro IRO-sub-topic-DR-datapoint y eliminar la información que no cumpla el criterio de materialidad de la información. |
| Informar insuficientemente | Solo se divulgan los KPI existentes, mientras que los IRO materiales carecen de información sobre estrategia, acciones, efectos financieros o específica de la entidad. | Revisar el objetivo de la información a revelar y la representación fiel; añadir una explicación pertinente o información específica de la entidad. |
| Ocultación | La información material queda oculta en cifras agregadas, texto estandarizado o anexos voluntarios extensos. | Desglosar cuando exista una variación significativa e identificar claramente la información complementaria. |
| Cumplimiento mecánico | La matriz se marca como completa porque una celda contiene cualquier texto. | Comprobar si la información es pertinente, fiel, específica, conexa y está respaldada por evidencia. |
| Omisiones no controladas | Los puntos de datos desaparecen del borrador sin un responsable de la decisión ni un registro. | Mantener un registro de decisiones con control de versiones y la aprobación de los cambios. |
Errores comunes
Calificar un tema amplio como material y tratar toda la norma temática como automáticamente obligatoria.
Filtrar al nivel del punto de datos antes de identificar el IRO material y el subtema pertinente.
Suponer que ESRS 2 puede ignorarse para un tema porque la norma temática contiene una explicación similar.
Utilizar la falta de datos como motivo por el que un punto de datos no es material. La disponibilidad de datos y la materialidad de la información son decisiones diferentes.
No añadir información específica de la entidad cuando la información prescrita por ESRS no proporciona una representación fiel.
Incluir grandes volúmenes de información voluntaria sin etiquetarla como complementaria o sin comprobar que no oculte información material.
Publicar una matriz de información a revelar que enumera requisitos, pero no ubicaciones precisas ni referencias incorporadas.
Myth
'Si ESRS E1 es material, todos los puntos de datos de E1 son obligatorios.'
Reality
La materialidad de un tema o subtema determina el ámbito de información. A continuación, la empresa informante aplica la materialidad de la información a los DR, AR y puntos de datos pertinentes, asegurando al mismo tiempo que ESRS 2 y la información específica de la entidad proporcionen una representación fiel. La decisión debe estar controlada; no constituye permiso para seleccionar únicamente la información conveniente.
Preparación
Lista de comprobación para revisar la matriz de información a revelar
- Cada IRO material está vinculado a un tema o subtema específico y a un objetivo de información a revelar.
- Se incluyen los requisitos pertinentes de ESRS 2 y la información general sobre políticas, acciones, métricas y metas.
- Los DR y AR temáticos se evalúan para el subtema material, en lugar de activarse únicamente por el título de la norma.
- Cada inclusión o exclusión tiene un responsable, evidencia y revisor en el registro interno de decisiones.
- La disponibilidad de datos no se ha confundido con la materialidad; las estimaciones, limitaciones y exenciones se abordan por separado.
- Se añade información específica de la entidad cuando la información prescrita por las ESRS es insuficiente para una presentación fiel.
- La agregación y desagregación no ocultan las diferencias entre emplazamientos, geografías, filiales, productos o partes interesadas.
- La información complementaria está claramente identificada y no modifica la afirmación de cumplimiento de las ESRS.
- IRO-2 enumera los DR cumplidos y remite a los usuarios a ubicaciones precisas.
Sources
Primary sources
- Comisión Europea, Reglamento Delegado de la Comisión de 3 July 2026 por el que se modifica el Reglamento Delegado (UE) 2023/2772
- EFRAG Knowledge Hub, Revised ESRS 1 General Requirements (Delegated Act version)
- EFRAG Knowledge Hub, Revised ESRS 2 General Disclosures (Delegated Act version)
- Comisión Europea, anuncio de adopción, 3 July 2026
- Página de inicio de EFRAG Knowledge Hub
Referencias del marco
Divulgaciones a las que afecta esta página
Llévelo consigo
Las listas de verificación como hoja de cálculo de trabajo
Todas las listas de verificación y tablas de esta página, con columnas vacías de estado, responsable y evidencia para que su equipo las complete y las conserve.
✓ Knowledge Hub AI Assistant · Human-in-the-loop

Pregunte sobre esta guía
Responde a partir de esta página y consulta las fichas de divulgación enlazadas cuando tu pregunta se refiere a la propia norma. Tus dos primeras respuestas son gratuitas sin iniciar sesión.
Profundizar · ESRS
Reporte de Sostenibilidad Certificado ESRS (CSRD)
Esta página resuelve un requisito de divulgación. El curso ESRS / CSRD recorre todo el ciclo europeo — doble materialidad, puntos de datos, evidencia y verificación — con ejercicios de redacción sobre sus propios datos.

