IFRS Foundation veröffentlicht eine praxisnahe Ressource zur Umsetzung von IFRS S1 und IFRS S2
Während Unternehmen von der Vorbereitung auf IFRS S1 und IFRS S2 zu deren praktischer Anwendung übergehen, werden die Umsetzungsfragen immer spezifischer. Die neuesten Materialien der TIG zeigen, worauf sich die Unsicherheit konzentriert und wie die IFRS Foundation diese Fragen durch veröffentlichte Antworten und technische Erörterungen adressiert.
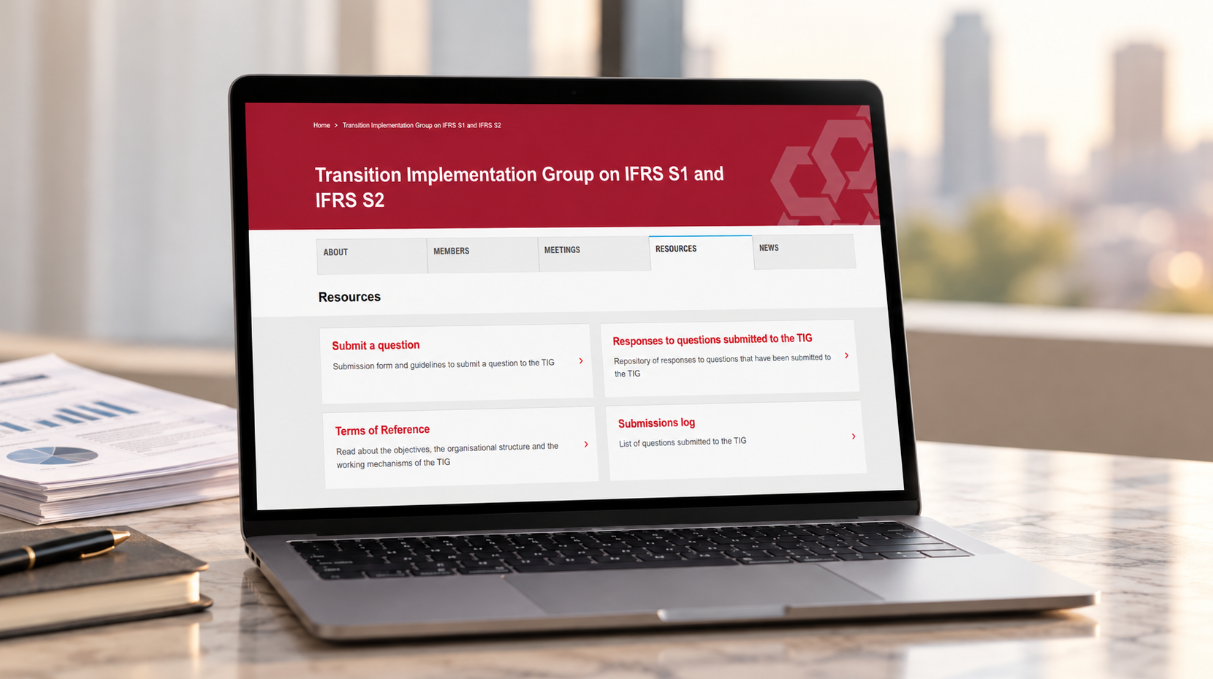
Die IFRS Foundation hat eine spezielle Ressource erstellt, in der praktische Fragen, die der Transition Implementation Group on IFRS S1 und IFRS S2 (TIG) vorgelegt wurden, sowie die im Rahmen des Umsetzungsprozesses bereitgestellten Antworten zusammengeführt werden.
Das zugehörige Einreichungsprotokoll enthält 37 Fragen, die bis zum 7. Juli 2026 eingegangen sind. Die Fragen stammen von Stakeholdern, die IFRS S1 und IFRS S2 anwenden, und betreffen praktische Fragen, die sich während der Umsetzung ergeben.
Ablauf des TIG-Prozesses
Die International Sustainability Standards Board (ISSB) hat die TIG eingerichtet, um ein öffentliches Forum für die Erörterung von Umsetzungsfragen im Zusammenhang mit IFRS S1 und IFRS S2 bereitzustellen. Die Gruppe unterstützt außerdem ISSB dabei, zu bestimmen, ob als Reaktion auf diese Fragen weitere Maßnahmen erforderlich sind.
Stakeholder können potenzielle Umsetzungsfragen zur Prüfung einreichen. Die Mitarbeitenden der IFRS Foundation bewerten die Einreichungen und priorisieren Themen für die Erörterung durch die TIG. Für die Erörterung ausgewählte Fragen sollten sich auf IFRS S1 oder IFRS S2 beziehen, das Potenzial haben, zu unterschiedlichen Vorgehensweisen in der Praxis zu führen, und für eine breite Gruppe von Stakeholdern relevant sein.
Einige Fragen werden von der IFRS Foundation direkt auf Grundlage bestehender Anforderungen von IFRS S1 oder IFRS S2 beantwortet, während andere in TIG-Tagesordnungspapieren und Sitzungszusammenfassungen erörtert werden. Das Protokoll der Einreichungen erfasst jede Frage, ihren Status sowie alle damit zusammenhängenden TIG-Sitzungen oder Tagesordnungspapiere.
Berichtszeiträume und Zeitplanung
Mehrere Einreichungen befassen sich damit, wie nachhaltigkeitsbezogene Finanzangaben mit der Finanzberichterstattung in Einklang stehen. In einer Einreichung wird gefragt, ob Emissionsdaten denselben Berichtszeitraum wie der Jahresabschluss abdecken müssen.
In seiner veröffentlichten Antwort verweist die IFRS Foundation auf die Anforderungen von IFRS S1, wonach nachhaltigkeitsbezogene Finanzangaben denselben Berichtszeitraum wie die zugehörigen Finanzberichte abdecken müssen. IFRS S2 erlaubt unter bestimmten Umständen die Angabe von Informationen zur Wertschöpfungskette aus einem anderen Berichtszeitraum.
In einer weiteren Einreichung wird gefragt, ob die vierteljährliche Finanzberichterstattung auch eine vierteljährliche Nachhaltigkeitsberichterstattung erfordert. In der Antwort der IFRS Foundation wird erläutert, dass IFRS S1 keine Häufigkeit der Zwischenberichterstattung festlegt; diese kann stattdessen durch Rechtsordnungen, Aufsichtsbehörden, Börsen oder andere zuständige Stellen bestimmt werden.
Wie Angaben strukturiert werden können
Ersteller haben außerdem gefragt, wie viel Flexibilität IFRS S1 und IFRS S2 bei der Berichtsstruktur zulassen.
Die veröffentlichten Antworten erläutern, dass IFRS S1 kein einheitliches Format vorschreibt. Nachhaltigkeitsbezogene finanzielle Angaben müssen Bestandteil der Finanzberichterstattung für allgemeine Zwecke sein und klar sowie kohärent dargestellt werden.
Wenn die von ISSB vorgeschriebenen Angaben neben anderen Nachhaltigkeitsinformationen erscheinen, müssen die vorgeschriebenen Informationen weiterhin eindeutig erkennbar sein und dürfen nicht verdeckt werden. Die Standards verlangen keine Verweise auf IFRS S1 oder IFRS S2 für jeden einzelnen Absatz.
Geltungsbereich 3 und finanzierte Emissionen
Die Bilanzierung von Treibhausgasemissionen (GHG) nimmt in den Eingaben einen wichtigen Platz ein. Für Scope 3 verlangt IFRS S2, dass eine Einheit die 15 Kategorien im Greenhouse Gas Protocol Corporate Value Chain (Scope 3) Accounting and Reporting Standard (2011) berücksichtigt und diejenigen identifiziert, die für ihre Wertschöpfungskette relevant sind. Die Wesentlichkeit bestimmt anschließend die damit verbundenen Angaben.
Fragen zur Anwendung des GHG Protocol Corporate Standard selbst fallen nicht in den Zuständigkeitsbereich der TIG und werden an GHG Protocol verwiesen.
Die Eingaben aus dem Finanzsektor befassen sich mit finanzierten Emissionen, einschließlich der Vermögensverwaltung, Versicherungstätigkeiten und Messmethoden. In einer Frage wird erörtert, ob Einheiten die Methodik der Partnership for Carbon Accounting Financials (PCAF) verwenden müssen. In der Antwort der IFRS Foundation wird festgestellt, dass IFRS S2 keine bestimmte PCAF-Methodik zur Messung finanzierter Emissionen vorschreibt.
Einige Herausforderungen bei der Umsetzung der Bilanzierung von Treibhausgasemissionen flossen auch in spätere Standardsetzungsarbeiten ein. Das Eingabenprotokoll vermerkt, dass die über die TIG aufgeworfenen Fragen zu den Themen gehörten, die berücksichtigt wurden, als ISSB im April 2025 gezielte Änderungen an IFRS S2 vorschlug.
Berichtseinheit und Compliance
Andere Einreichungen befassen sich mit der Berichtsgrenze und den Modalitäten der Inanspruchnahme der Konformität.
In einer Frage vom März 2026 wird gefragt, ob das Beispiel für die berichtende Einheit in IFRS S1 bestimmt, welche Einheiten verpflichtet sind, die ISSB Standards anzuwenden.
Die Antwort der IFRS Foundation erklärt, dass die ISSB Standards nicht bestimmen, welche Einheiten berichten müssen. Wenn eine Einheit die Standards anwendet, müssen sich ihre nachhaltigkeitsbezogenen Finanzangaben auf dieselbe berichtende Einheit beziehen wie die zugehörigen Finanzberichte. Decken diese Finanzberichte eine konsolidierte Gruppe ab, beziehen sich die nachhaltigkeitsbezogenen Finanzangaben auf dieselbe Gruppe.
Eine weitere Einreichung betrifft die Erklärung zur Konformität nach IFRS S1, einschließlich ihrer Formulierung und der Frage, ob IFRS S2 eine separate Erklärung verlangt. In der veröffentlichten Antwort wird festgestellt, dass die Standards keine bestimmte Formulierung für die Erklärung zur Konformität vorschreiben. Die Erklärung bezieht sich auf die Konformität mit allen anwendbaren Anforderungen der IFRS Sustainability Disclosure Standards und verlangt keine separate Erklärung für IFRS S2.
Was gilt als klimabezogenes Ziel?
Die Sitzung des 2026 TIG im Juli befasste sich mit der Frage nach der Bedeutung von "Zielen" in IFRS S2.
In der Eingabe wird gefragt, ob die Angabepflichten nur für Ziele zu Treibhausgasemissionen gelten, nur für Maßnahmen, die ausdrücklich als Ziele bezeichnet werden, oder nur für Ziele, die von einem bestimmten Leitungs- oder Managementorgan genehmigt wurden.
Nach der in der Sitzung des 2026 TIG im Juli erörterten Auffassung der Mitarbeitenden sind klimabezogene Ziele nicht auf Ziele zu Treibhausgasemissionen beschränkt. Eine Verpflichtung, ein Ziel oder eine andere Maßnahme kann unter die Anforderungen an Ziele fallen, auch wenn ein Unternehmen nicht das Wort "Ziel" verwendet. IFRS S2 macht die Einstufung als Ziel ebenfalls nicht von der Genehmigung durch ein bestimmtes Leitungs- oder Managementorgan abhängig.
Die Beurteilung erfordert eine Ermessensentscheidung auf Grundlage des Angabeziels und der Anforderungen in IFRS S2, einschließlich der Frage, ob sich die Maßnahme auf ein klimabezogenes Risiko oder eine klimabezogene Chance bezieht, Informationen über die Leistung bereitstellt und eine Überwachung oder Messung der Fortschritte ermöglicht. Die Wesentlichkeit bestimmt anschließend, welche Informationen über die ermittelten Ziele anzugeben sind.
Verwendung der TIG-Materialien
Ersteller können das Protokoll der Eingaben verwenden, um zu prüfen, ob bereits eine ähnliche Frage aufgeworfen wurde, und anschließend der zugehörigen veröffentlichten Antwort, Sitzungsunterlage oder Sitzungszusammenfassung folgen.
Die Antworten geben die Standards so wieder, wie sie zu dem Zeitpunkt galten, als die jeweilige Frage an die TIG übermittelt wurde, und berücksichtigen keine Änderungen, die durch die Dezember 2025 Änderungen an den Angaben zu Treibhausgasemissionen eingeführt wurden. Frühere THG-bezogene Antworten sollten daher anhand der für den jeweiligen Berichtszeitraum geltenden Anforderungen überprüft werden.
Die Änderungen sind für Geschäftsjahre wirksam, die am oder nach dem 1 Januar 2027 beginnen; eine vorzeitige Anwendung ist zulässig.