EU-Nachhaltigkeitsberichterstattung: Überarbeitete ESRS und aktualisierte digitale Werkzeuge
Neue EU-Berichterstattungsanforderungen und aktualisierte EFRAG-Tools bringen praktische Änderungen bei Nachhaltigkeitsangaben, der Datenerhebung und der digitalen Berichterstattung mit sich.
Letzte Woche traten die überarbeiteten Europäischen Standards für die Nachhaltigkeitsberichterstattung (ESRS) in Kraft und führten vereinfachte Angabepflichten für Unternehmen im Anwendungsbereich der Richtlinie über die Nachhaltigkeitsberichterstattung von Unternehmen (CSRD) ein.
Gleichzeitig hat EFRAG seine digitale Vorlage, XBRL-Taxonomie und seinen Konverter für den Freiwilligen Standard für die Nachhaltigkeitsberichterstattung (VS) aktualisiert und stellt damit Unternehmen außerhalb der verpflichtenden CSRD-Berichterstattung Instrumente zur Verfügung, die an den von der Europäischen Kommission verabschiedeten endgültigen Standard angeglichen sind.
Überarbeitete ESRS: Was gilt für 2026 und 2027?
Die Delegierte Verordnung der Kommission (EU) 2026/1563 trat am 10. November 2026 in Kraft. Die überarbeiteten ESRS gelten für Geschäftsjahre, die am oder nach dem 1. Januar 2027 beginnen, wobei eine vorzeitige Anwendung in 2026 möglich ist.
Die Überarbeitung reduziert die verpflichtenden Datenpunkte um mehr als 60%. Zu den Änderungen gehören ein überarbeiteter Ansatz für die Bewertung der doppelten Wesentlichkeit, zusätzliche Erleichterungen bei der Berichterstattung und größere Flexibilität hinsichtlich der Informationen zur Wertschöpfungskette.
Die Omnibus-Reform hat zudem den Anwendungsbereich der verpflichtenden CSRD-Berichterstattung eingegrenzt. Gemäß Directive (EU) 2026/470 liegt der allgemeine Berichterstattungsschwellenwert bei mehr als 1,000 Beschäftigten und €450 Millionen Euro Jahresnettoumsatz, vorbehaltlich der anwendbaren Bestimmungen für Unternehmen und Unternehmensgruppen.
Für Geschäftsjahre, die in 2026 beginnen, können Unternehmen, die in den Anwendungsbereich der bestehenden ESRS fallen, die bisherigen Standards verwenden, die überarbeiteten Standards vorzeitig anwenden oder die bisherigen Standards zusammen mit den spezifischen ESRS 1-Erleichterungen anwenden, die gemäß Artikel 2 der Regulation (EU) 2026/1563 zulässig sind. Die angewandte Version muss in der Nachhaltigkeitserklärung angegeben werden.
Unternehmen, die nach Kalenderjahren berichten, werden ihre ersten verpflichtenden Berichte nach den überarbeiteten Standards im Allgemeinen in 2028 veröffentlichen.
Berichtsteams, die 2026-Erklärungen erstellen, sollten daher ihren gewählten Ansatz bestätigen, bevor sie die Zuordnung der Angaben, die Datenerhebung und die Wesentlichkeitsbewertungen abschließen.
Von VSME zum neuen freiwilligen Standard
Die Kommission Delegierte Verordnung (EU) 2026/1560 legt den VS fest und ersetzt damit die frühere VSME-Empfehlung. Der neue Standard trat am 24 September 2026 in Kraft und kann von Unternehmen außerhalb der verpflichtenden CSRD-Berichterstattung freiwillig angewendet werden. Er bildet außerdem die Grundlage für die Begrenzung von Anforderungen entlang der Wertschöpfungskette zum Schutz von Unternehmen mit höchstens 1,000 Beschäftigten.
Der VS behält das Basismodul und das Umfassende Modul bei, führt jedoch Änderungen ein, die sich auf die Datenerhebung auswirken:
- Klima und Umwelt: Die Treibhausgasemissionsintensität und bestimmte Angaben zur Landnutzung wurden gestrichen. Die Berichterstattung über Wasser umfasst nun den Wasserverbrauch in Gebieten mit Wasserstress anstelle der bisherigen Kennzahl zur Wasserentnahme in Gebieten mit hohem Wasserstress. Auch die Angaben zu A¿ällen wurden überarbeitet.
- Belegschaft: Die Mitarbeiterfluktuation wurde vom Basismodul in das Umfassende Modul verschoben. Nach Geschlecht aufgeschlüsselte Informationen zur Weiterbildung sind nicht mehr erforderlich, während die Berechnungen zu Arbeitsunfällen und Todesfällen angepasst wurden.
- Kleinere Unternehmen: Mehrere Angaben, darunter Energieverbrauch, Treibhausgasemissionen, Wasser und A¿all, sind für Unternehmen mit 10 Beschäftigten oder weniger freiwillig.
Unternehmen, die zuvor VSME-Fragebögen verwendet haben, sollten ihre Datenerhebungsvorlagen überprüfen, anstatt bestehende Indikatoren zu übertragen, ohne die überarbeiteten Anforderungen zu prüfen.
Die Obergrenze für die Wertschöpfungskette: Was können größere Unternehmen anfordern?
Der VS unterstützt ebenfalls die im Rahmen der Omnibus-Reform eingeführte Obergrenze für die Wertschöpfungskette.
Ab Geschäftsjahren, die am oder nach dem 1. 2027 beginnen, können Unternehmen mit höchstens 1,000 Beschäftigten im vorangegangenen Geschäftsjahr von Begrenzungen für Anfragen nach Nachhaltigkeitsinformationen profitieren, die im Rahmen der verpflichtenden CSRD-Berichterstattung gestellt werden.
Die Begrenzung gilt nur für die Datenpunkte, die in Anhang II der Verordnung (EU) 2026/1560 ausdrücklich aufgeführt sind. Sie erstreckt sich nicht auf alle Angaben im vollständigen VS.
Anhang II legt unterschiedliche Datensätze für Unternehmen mit 10 Beschäftigten oder weniger und für Unternehmen mit mehr als 10 Beschäftigten fest. Berichtspflichtige Unternehmen sollten nur die für ihre Nachhaltigkeitserklärungen relevanten Informationen anfordern und es vermeiden, automatisch jeden durch die Begrenzung zulässigen Datenpunkt anzufordern.
Unternehmen, die unter die Begrenzung fallen, haben das Recht, Anfragen nach Informationen abzulehnen, die über die zulässigen Datenpunkte hinausgehen. Berichtspflichtige Unternehmen dürfen sich auf Eigenerklärungen von Lieferanten zu ihrem geschützten Status stützen, sofern ihnen nicht bekannt ist oder vernünftigerweise bekannt sein müsste, dass diese Erklärungen offensichtlich unrichtig sind.
Die Begrenzung gilt für Informationsanfragen im Zusammenhang mit der verpflichtenden CSRD-Berichterstattung. Sie lässt Informationsanforderungen aufgrund anderer Rechtsvorschriften der EU oder der Mitgliedstaaten unberührt. Finanzinstitute werden dennoch ermutigt, zusätzliche Anfragen nach Nachhaltigkeitsinformationen nach Möglichkeit zu begrenzen.
EFRAGs aktualisierte digitale Berichterstattungstools: Was veröffentlicht wurde und wie sie zu verwenden sind
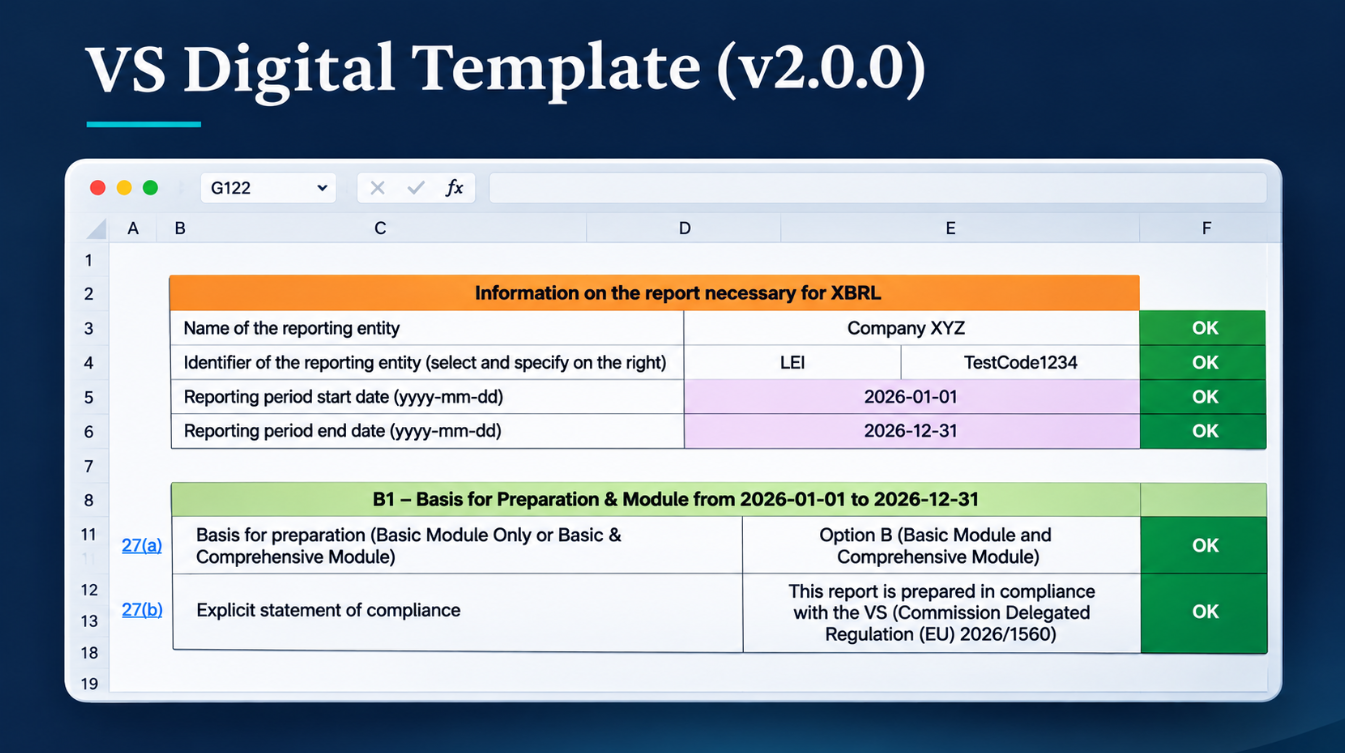
Am 4 November 2026 veröffentlichte EFRAG aktualisierte Tools, die Unternehmen bei der Erstellung freiwilliger Nachhaltigkeitsberichte nach dem neuen Voluntary Standard (VS) unterstützen. Die Veröffentlichung im November umfasst Version 2.0.0 der Excel-basierten digitalen VS-Vorlage und der XBRL-Taxonomie sowie einen aktualisierten Konverter von der digitalen Vorlage zu XBRL.
Diese Tools wurden aktualisiert, um den von der European Commission verabschiedeten endgültigen VS widerzuspiegeln. Sie sind für die freiwillige Berichterstattung und nicht für die verpflichtende Berichterstattung nach der vollständigen ESRS konzipiert.
Für Unternehmen ist der Berichterstattungsprozess relativ unkompliziert:
- Vervollständigen Sie die Excel-Vorlage. Unternehmen tragen ihre Nachhaltigkeitsinformationen ein, darunter Energieverbrauch, Treibhausgasemissionen, Angaben zur Belegschaft und Governance-Angaben. Sie wählen entweder Option A (Basismodul) oder Option B (Basis- und umfassende Module). Die Vorlage enthält automatische Berechnungen und Prüfungen auf fehlende oder inkonsistente Informationen.
- Wandeln Sie die ausgefüllte Datei in einen digitalen Bericht um. Nachdem die Excel-Vorlage geprüft wurde, können Unternehmen sie in den kostenlosen Online-Konverter von EFRAG hochladen. Der Konverter erstellt einen Inline-XBRL-Bericht, der von Menschen gelesen und von Softwaresystemen automatisch verarbeitet werden kann.
- Verwenden Sie den Bericht, um Nachhaltigkeitsinformationen weiterzugeben. Der daraus resultierende Bericht bietet ein standardisiertes Format für den Austausch von ESG-Daten mit Banken, Kunden und anderen Geschäftspartnern. Unternehmen können außerdem einen maschinenlesbaren Datensatz zur Verwendung in anderen Systemen herunterladen.
Die XBRL-Taxonomie arbeitet im Hintergrund. Sie legt fest, wie jeder gemeldete Datenpunkt digital identifiziert wird, sodass verschiedene Systeme dieselben Informationen erkennen können. Unternehmen, die die Excel-Vorlage von EFRAG verwenden, müssen nicht direkt mit der Taxonomie arbeiten.
Das November-Update macht den Berichtsprozess außerdem flexibler. Unternehmen können nun:
- Vergleichszahlen einbeziehen, indem sie eine Vorlage oder einen kompatiblen Bericht aus einem früheren Berichtszeitraum hochladen.
- Verwenden Sie Word-Dateien (DOCX) für längere Erläuterungen, einschließlich formatierter Texte, Tabellen und Abbildungen.
- Fügen Sie unterstützende PDF-Dokumente dem digitalen Bericht bei, einschließlich der im Wege der Verweisung einbezogenen Informationen.
- Fügen Sie dem Bericht einen einleitenden Text, Fußnoten und ausgewählte visuelle Elemente hinzu.
Die Tools sind kostenlos und in 11 Sprachen verfügbar. EFRAG stellt außerdem ein Migrationstool zur Übertragung von Informationen aus älteren VSME-Vorlagen in die neue VS-Version bereit. Da sich einige Angabepflichten geändert haben, sollten Unternehmen die übertragenen Informationen überprüfen, bevor sie diese in ihren Berichten verwenden.
Was Berichtersteller vor der Verwendung der Tools prüfen sollten
Das Digital Template von EFRAG enthält keinen Rechner für Treibhausgasemissionen. Unternehmen müssen die Emissionen separat berechnen, während die Standardparameter des Brennstoffumrechners anhand der lokalen Gegebenheiten und der tatsächlich verwendeten Brennstoffe überprüft werden sollten.
Vor der XBRL-Konvertierung sollten die Ersteller die Validierungsergebnisse der Arbeitsmappe überprüfen. Der Status COMPLETE zeigt an, dass die integrierten Prüfungen erfüllt wurden, bestätigt jedoch nicht die Richtigkeit der gemeldeten Daten.
Die Excel-Arbeitsmappe enthält außerdem benannte Bereiche, die mit der XBRL-Taxonomie verknüpft sind, sowie Formeln, die für die Validierung verwendet werden. Änderungen an diesen Elementen können eine erfolgreiche Konvertierung verhindern.
Für Gruppen, die sowohl konsolidierte als auch Einzelunternehmensberichte erstellen, sind separate Vorlagen erforderlich. Das Tool kann nicht beide Berichtsergebnisse aus einer einzigen Arbeitsmappe erzeugen.
EFRAG plant, das Digital Template, die Taxonomie und den Konverter mindestens bis Juni 2027 zu pflegen.
Unterstützende Materialien
VS Digitalvorlage und Erläuterung zur XBRL-Taxonomie (PDF)
VS Digitalvorlage Version 2.0.0 (XLSX)
Mock-up-Beispiel einer vorausgefüllten VS Digitalvorlage Version 2.0.0 (XLSX)