ISSB schlägt Anforderungen an naturbezogene Angaben vor: Was würde sich für Unternehmen ändern?
Naturbezogene Risiken gewinnen in der Nachhaltigkeitsberichterstattung zunehmend an Bedeutung und werfen Fragen dazu auf, wie Unternehmen ihr diesbezügliches Risiko beurteilen und gegenüber Investoren kommunizieren sollten. Die jüngsten Vorschläge des ISSB zielen darauf ab, für mehr Klarheit und Konsistenz bei diesen Angaben zu sorgen und zugleich auf bestehenden Berichtsanforderungen aufzubauen.
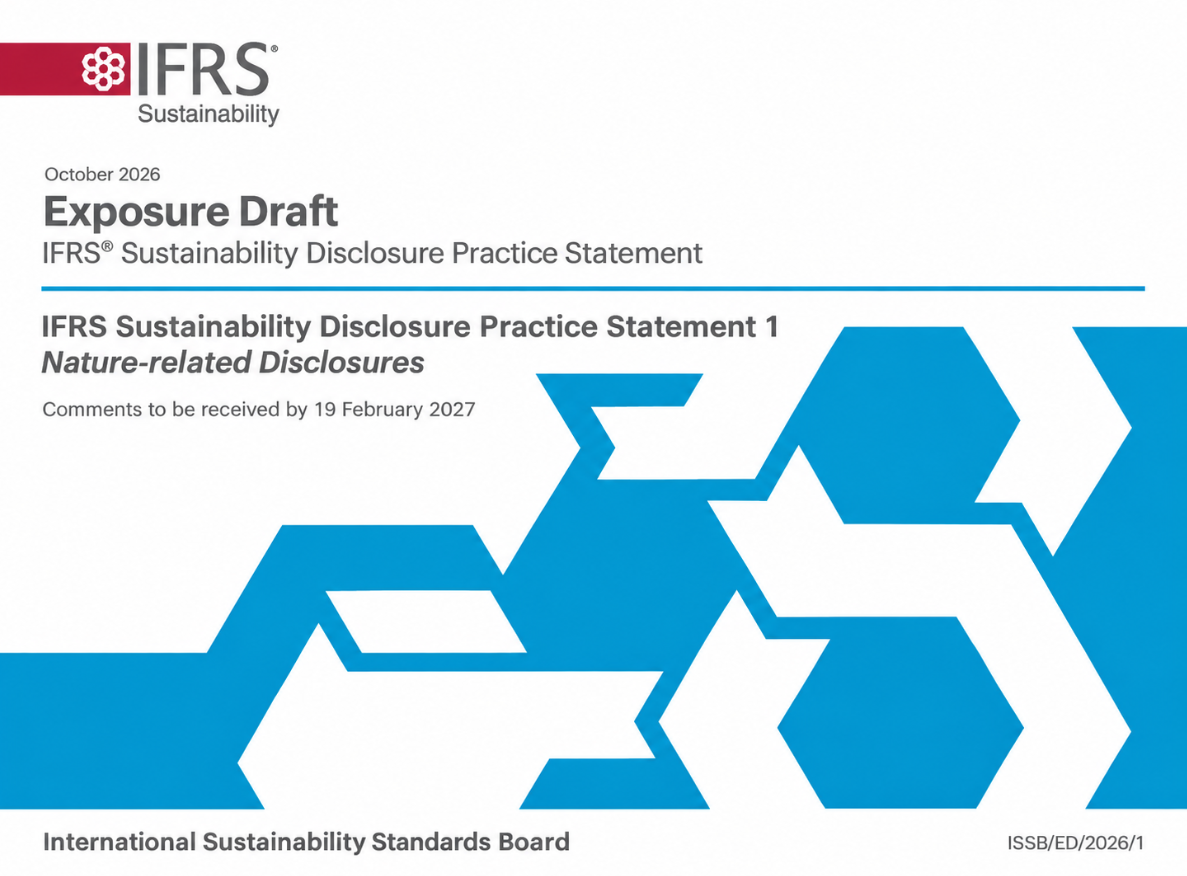
Am 22 Oktober 2026 veröffentlichte das International Sustainability Standards Board (ISSB) einen Entwurf zur Stellungnahme, in dem neue Anforderungen für Unternehmen vorgeschlagen werden, Informationen über naturbezogene Risiken und Chancen anzugeben. Die Konsultation läuft bis zum 19 Februar 2027.
Die Vorschläge sind im Entwurf IFRS Praxisleitlinie zur Nachhaltigkeitsberichterstattung 1 Naturbezogene Angaben dargelegt. Das ISSB hat ein separates Dokument vorgeschlagen, das Unternehmen zusätzlich zu IFRS S1 und IFRS S2 anwenden könnten, ohne einen neuen verpflichtenden Standard einzuführen. Das Board konsultiert außerdem die Frage, ob dies die geeignetste Form für die endgültigen Anforderungen ist.
Warum hat sich das ISSB für eine Praxisleitlinie entschieden?
Naturbezogene Risiken werden bereits von IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information abgedeckt. Der Standard verlangt von Unternehmen, wesentliche Informationen über nachhaltigkeitsbezogene Risiken und Chancen anzugeben, bei denen vernünftigerweise erwartet werden kann, dass sie ihre Cashflows, ihren Zugang zu Finanzmitteln oder ihre Kapitalkosten kurz-, mittel- oder langfristig beeinflussen.
Allerdings legt IFRS S1 keine detaillierten Anforderungen speziell für naturbezogene Angaben fest. Die vorgeschlagene Praxiserklärung würde diese Lücke schließen und gleichzeitig verhindern, dass die Umsetzung von IFRS S1 und IFRS S2, die in vielen Rechtsordnungen noch im Gange ist, beeinträchtigt wird.
Obwohl eine Praxiserklärung im Rahmen des Standardsetzungsprozesses der IFRS Foundation entwickelt wurde, handelt es sich dabei nicht um einen IFRS Sustainability Disclosure Standard. Unternehmen müssten sie nicht anwenden, um die Einhaltung der ISSB Standards zu beanspruchen.
Unternehmen könnten sie freiwillig anwenden, während die Rechtsordnungen entscheiden könnten, ob sie sie in ihre nationalen Berichtsrahmen aufnehmen oder ihre Anwendung verpflichtend machen. Die Übernahme der Praxiserklärung wäre keine Voraussetzung dafür, dass eine Rechtsordnung als Anwender der ISSB Standards anerkannt wird.
Ein Unternehmen, das selbst die Einhaltung der Praxiserklärung beansprucht, müsste jedoch alle für es geltenden Anforderungen zusätzlich zu den Anforderungen der IFRS Sustainability Disclosure Standards erfüllen. Die Konsultation bittet außerdem um Stellungnahmen zu alternativen Ansätzen, darunter die Herausgabe eines separaten Standards oder die Änderung bestehender Anforderungen.
Welche zusätzlichen naturbezogenen Informationen würden Unternehmen offenlegen?
Der Entwurf folgt den vier zentralen Offenlegungsbereichen, die von IFRS S1 festgelegt wurden: Governance, Strategie, Risikomanagement sowie Messgrößen und Ziele. Er enthält weitere Einzelheiten zur Identifizierung und Offenlegung von Risiken und Chancen, die sich daraus ergeben, wie Unternehmen von der Natur abhängen und auf sie einwirken.
Unternehmen können von der Verfügbarkeit von Wasser, der Bodenqualität, der Bestäubung und anderen Ökosystemleistungen abhängen. Veränderungen dieser Ressourcen, einschließlich der durch Geschäftstätigkeiten verursachten Veränderungen, können sich auf die Produktion, die Betriebskosten und die Geschäftskontinuität auswirken.
Der geografische Standort ist für naturbezogene Risiken von besonderer Bedeutung. Zwei Anlagen mit einem ähnlichen Wasserverbrauch können je nach lokaler Wasserverfügbarkeit unterschiedlichen Risikoniveaus ausgesetzt sein.
Nach den Vorschlägen würden Unternehmen bei der Identifizierung von Risiken und der Erstellung von Offenlegungen den Standort von Vermögenswerten und Aktivitäten entlang ihrer gesamten Wertschöpfungsketten sowie die ökologischen Merkmale dieser Standorte berücksichtigen.
Allerdings würde das Vorhandensein eines Vermögenswerts in einem ökologisch sensiblen Gebiet Informationen über diesen Vermögenswert nicht automatisch wesentlich machen. Die Bewertung würde auch von seiner Bedeutung für das Unternehmen und den potenziellen finanziellen Folgen des Risikos abhängen. Informationen über Anlagen mit einer ähnlichen Risikoexposition könnten aggregiert werden, während für eine kritische Anlage mit einer besonderen Risikoexposition eine separate Offenlegung erforderlich sein könnte.
Der Entwurf zur Stellungnahme befasst sich auch mit den Interaktionen mit indigenen Völkern, lokalen Gemeinschaften und betroffenen Stakeholdern. Unternehmen würden diese Interaktionen, einschließlich der Einbindung, bei der Identifizierung naturbezogener Risiken und Chancen sowie bei der Erstellung relevanter Angaben zu Unternehmensführung, Strategie und Risikomanagement berücksichtigen.
Von der Risikoidentifizierung zur finanziellen Exponierung und geschäftlichen Resilienz
Die Vorschläge führen spezifische Angaben ein, die Anlegern helfen sollen, die finanzielle Exponierung von Unternehmen gegenüber naturbezogenen Risiken und Chancen zu verstehen.
Unternehmen, die das Praxis-Statement anwenden, würden wesentliche Informationen über den Betrag und den Prozentsatz der Vermögenswerte oder Geschäftstätigkeiten offenlegen, die naturbezogenen Risiken ausgesetzt sind, sowie über diejenigen, die mit naturbezogenen Chancen im Einklang stehen. Diese Kennzahlen folgen einem Ansatz, der den branchenübergreifenden Kennzahlenkategorien unter IFRS S2 ähnelt, und würden keine separate Berichterstattung für physische Risiken und Übergangsrisiken erfordern.
Die Szenarioanalyse ist ein weiteres wichtiges Element. Unternehmen würden naturbezogene Szenarien verwenden, um die Resilienz ihrer Strategie und ihres Geschäftsmodells zu bewerten, und dabei ihren Ansatz, die wesentlichen Annahmen sowie die Auswirkungen auf ihre Geschäftstätigkeiten und Zukunftsaussichten erläutern.
ISSB schlägt Proportionalitätsmechanismen vor, die mit denjenigen im Rahmen von IFRS S2 vergleichbar sind. Je nach den Umständen eines Unternehmens kann eine qualitative Analyse angemessen sein, während Unternehmen mit einer hohen Exposition gegenüber naturbezogenen Risiken und ausreichenden Fähigkeiten und Ressourcen verpflichtet wären, fortgeschrittenere quantitative Methoden anzuwenden.
Die Resilienz würde zu jedem Berichtszeitpunkt bewertet, wobei die Szenarioanalyse selbst dem strategischen Planungszyklus des Unternehmens folgen könnte, anstatt jährlich wiederholt zu werden.
Der Exposure Draft befasst sich außerdem mit den Reaktionen der Unternehmen auf naturbezogene Risiken und Chancen, einschließlich strategischer Entscheidungen, geplanter Maßnahmen und Zielvorgaben. Für Zielvorgaben, die sie festgelegt haben oder zu deren Erreichung sie gesetzlich verpflichtet sind, würden Unternehmen standortspezifische Informationen offenlegen und erläutern, ob und wie diese Zielvorgaben durch Gesetze oder Vorschriften bestimmt wurden. Die Offenlegung strategischer Reaktionen wäre nicht davon abhängig, dass ein formeller naturbezogener Übergangsplan vorliegt.
Die Vorschläge verlangen von den Unternehmen außerdem, relevante Zusammenhänge zwischen naturbezogenen und klimabezogenen Risiken und Chancen zu erläutern. So können beispielsweise Maßnahmen zur Verringerung von Treibhausgasemissionen lokale Ökosysteme beeinflussen, während die Verschlechterung von Ökosystemen die Exposition gegenüber physischen klimabezogenen Risiken erhöhen kann.
Wie steht der Vorschlag in Beziehung zu TNFD, SASB, GRI und ESRS?
Der ISSB hat umfassend auf dem Taskforce on Nature-related Financial Disclosures (TNFD)-Rahmenwerk aufgebaut, aber die vorgeschlagene Practice Statement ist keine direkte Übernahme seiner Empfehlungen.
Ein wichtiger Unterschied betrifft die Wesentlichkeit. Während TNFD unterschiedliche Ansätze zulässt, folgt die vorgeschlagene Practice Statement den auf Investoren ausgerichteten Wesentlichkeitsanforderungen von IFRS S1. Informationen über Abhängigkeiten von der Natur und Auswirkungen auf die Natur würden daher im Zusammenhang mit Risiken und Chancen betrachtet, von denen vernünftigerweise erwartet werden kann, dass sie die finanziellen Aussichten eines Unternehmens beeinflussen.
Unternehmen könnten den LEAP-Ansatz von TNFD nutzen, um naturbezogene Risiken und Chancen zu identifizieren und zu bewerten; seine Anwendung wäre jedoch nicht verpflichtend.
Die Vorschläge unterscheiden außerdem zwischen verschiedenen Quellen für Offenlegungsmetriken. Unternehmen wären verpflichtet, auf relevante SASB Standards-Metriken Bezug zu nehmen und diese zu berücksichtigen. Sie könnten zusätzlich TNFD-Metriken, Global Reporting Initiative (GRI) Standards und European Sustainability Reporting Standards (ESRS) berücksichtigen, sofern diese die Ziele von IFRS S1 unterstützen und nicht im Widerspruch zu den Anforderungen von ISSB stehen.
Die ISSB hat die Interoperabilität mit GRI und ESRS geprüft, um unnötige Doppelungen für Unternehmen zu verringern, die nach mehreren Rahmenwerken berichten. Unterschiede bei den Wesentlichkeitsansätzen und den Zielen der Offenlegung würden jedoch bestehen bleiben.
Was geschieht nach der Konsultation?
Der Entwurf sieht vor, für den ersten jährlichen Berichtszeitraum, in dem ein Unternehmen den Praxisleitfaden anwendet, eine Befreiung von der Bereitstellung von Vergleichsinformationen zu gewähren.
Wenn der Praxisleitfaden in der vorgeschlagenen Form finalisiert wird, könnte er ab seinem Ausgabedatum von Unternehmen angewendet werden, die IFRS S1 und IFRS S2 anwenden. Die erstmalige Anwendung würde zu Beginn eines jährlichen Berichtszeitraums erfolgen. Die Vorschläge ändern weder die bestehenden Anforderungen von IFRS S1 noch von IFRS S2.
Die Konsultation endet am 19. Februar 2027. Das ISSB wird anschließend das Feedback der Stakeholder prüfen, bevor es entscheidet, ob der Praxisleitfaden finalisiert oder ein anderer Ansatz für naturbezogene Offenlegungsanforderungen verfolgt werden soll.
Unterstützende Materialien
Entwurf zur öffentlichen Konsultation