TNFD aktualisiert seine Empfehlungen und LEAP-Leitlinien
Der Herbst 2026 brachte mehrere bedeutende Entwicklungen für die naturbezogene Berichterstattung mit sich – von aktualisierten Empfehlungen von TNFD und überarbeiteten LEAP-Leitlinien bis hin zu neuen Erkenntnissen über die Übernahme durch Unternehmen und die Nutzung durch Investoren. Zusammen zeigen diese Veröffentlichungen, wie sich die Offenlegungspraktiken im Zusammenhang mit Natur weiterentwickeln und wo weiterhin Herausforderungen bei der Umsetzung bestehen.
Im Oktober 2026 veröffentlichte die Taskforce on Nature-related Financial Disclosures (TNFD) aktualisierte Empfehlungen zur Offenlegung sowie die Version 2.0 ihrer LEAP-Leitlinien zur Bewertung. Die Aktualisierungen machen die zuvor vorläufigen naturbezogenen Metriken endgültig, führen Leitlinien zu Umweltkriminalität ein und präzisieren die Bewertung von Abhängigkeiten, Auswirkungen, Risiken und Chancen.
Auch TNFD bestätigte, dass es sein Programm zur Entwicklung von Leitlinien für die naturbezogene Bewertung und Offenlegung abgeschlossen hat. Zu den nächsten Prioritäten gehören die Unterstützung der internationalen Standardsetzung und die Anwendung des bestehenden Rahmenwerks.
Was hat sich in den Empfehlungen von TNFD geändert?
Die Empfehlungen von 2026 vom Oktober behalten die bestehende Struktur der 14 empfohlenen Offenlegungen über vier Säulen hinweg bei: Governance, Strategie, Risiko- und Auswirkungsmanagement sowie Metriken und Ziele.
Die Metrikarchitektur von TNFD bietet eine strukturierte Grundlage für die Messung und Offenlegung naturbezogener Themen und verknüpft die Abhängigkeiten einer Organisation von der Natur und ihre Auswirkungen auf die Natur mit den dadurch entstehenden Risiken und Chancen. Sie kombiniert global anwendbare und sektorspezifische Metriken, um eine konsistente Bewertung und Berichterstattung zu unterstützen (Abbildung 1).
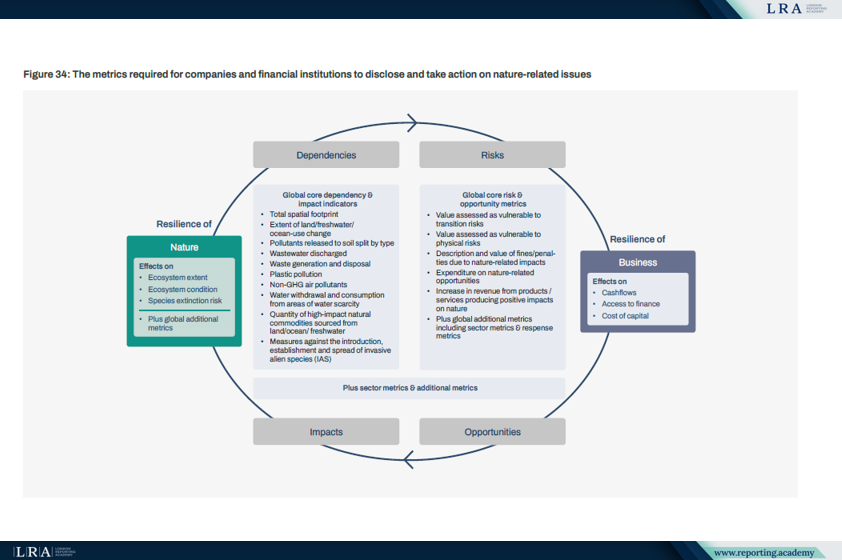
Abbildung 1. TNFD Metriken für naturbezogene Abhängigkeiten, Auswirkungen, Risiken und Chancen. Quelle: Recommendations of the Taskforce on Nature-related Financial Disclosures, Oktober 2026.
Die wichtigsten Aktualisierungen der Empfehlungen von TNFD seit September 2023 betreffen zwei Bereiche.
Erstens hat TNFD seine Offenlegungsmetriken für invasive gebietsfremde Arten (IAS) und den Zustand der Natur finalisiert, wobei vorläufige Indikatoren nach weiterer technischer Entwicklung und Erprobung im Pilotbetrieb ersetzt wurden.
Die finalisierten globalen Kernmetriken sind:
- C4.0 – Invasive gebietsfremde Arten: der Anteil der Aktivitäten mit hohem potenziellem Einfluss im Zusammenhang mit IAS, für die geeignete Maßnahmen zur Verringerung der Wahrscheinlichkeit der Einschleppung, Etablierung und Ausbreitung invasiver gebietsfremder Arten getroffen wurden.
- C5.0 – Ausdehnung von Ökosystemen: die Fläche sowie Verluste und Zunahmen in der Ausdehnung natürlicher und naturnaher Ökosysteme nach Ökosystemtyp.
- C5.1 – Zustand von Ökosystemen: Veränderungen des Zustands von Ökosystemen, einschließlich Veränderungen der Fläche von Ökosystemen nach Zustandsklasse unter Berücksichtigung der Struktur, Funktion und Zusammensetzung von Ökosystemen.
- C5.2 – Risiko des Artenaussterbens: Messgrößen für den Beitrag von Standorten oder Landschaften und Meereslandschaften zum globalen Risiko des Artenaussterbens.
Die zusätzlichen globalen Messgrößen A4.0 und A5.0 befassen sich ebenfalls mit invasiven gebietsfremden Arten und dem Zustand der Natur.
Laut TNFD vervollständigt die Finalisierung dieser Indikatoren die Metrikarchitektur.
Zweitens enthalten die Empfehlungen nun Leitlinien zur Umsetzung in Bezug auf Umweltkriminalität. Dies gilt für Angaben zur Aufsicht durch das Leitungsorgan, zu den Verantwortlichkeiten des Managements, zur Strategie, zum Risiko- und Auswirkungsmanagement sowie zu Kennzahlen und Zielen.
Organisationen, die TNFD anwenden, sollten daher relevante Fragen der Umweltkriminalität in ihre bestehenden Bewertungs- und Offenlegungsprozesse einbeziehen.
LEAP 2.0: Detailliertere Leitlinien zur Bewertung
Neben den Empfehlungen veröffentlichte TNFD die Version 2.0 der Leitlinien zur Identifizierung und Bewertung naturbezogener Themen: Der LEAP-Ansatz, womit die Leitlinien vom September 2023 aktualisiert wurden.
Die vier Phasen bleiben unverändert: Lokalisieren, Evaluieren, Bewerten und Vorbereiten. Zusammen bieten sie einen strukturierten Ansatz zur Identifizierung naturbezogener Themen, zur Bewertung von Abhängigkeiten und Auswirkungen, zur Beurteilung von Risiken und Chancen sowie zur Vorbereitung von Maßnahmen und Angaben (Abbildung 2).
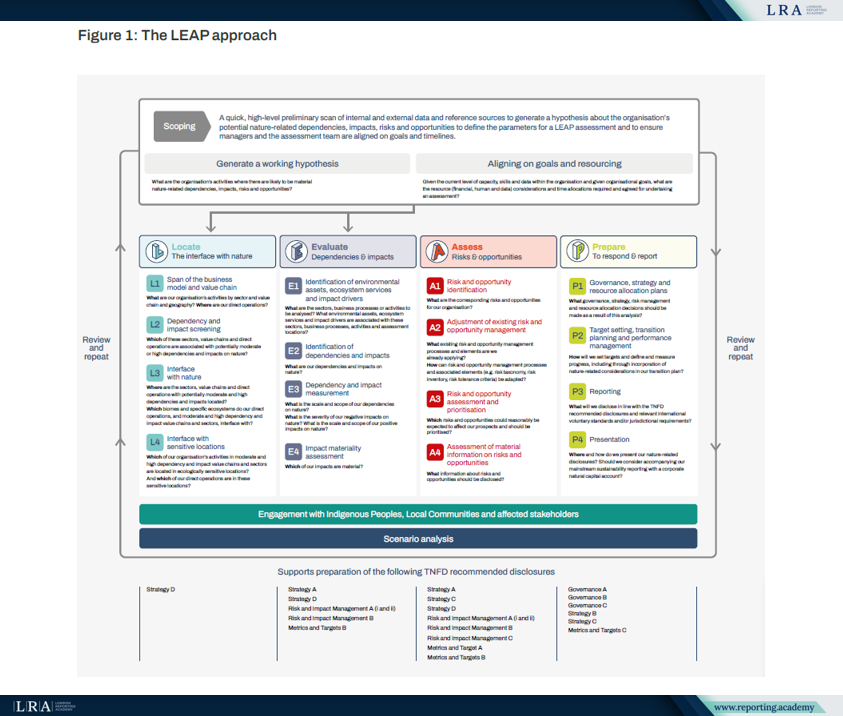
Abbildung 2. Der TNFD LEAP-Ansatz. Quelle: Leitfaden zur Identifizierung und Bewertung naturbezogener Themen: Der LEAP-Ansatz, Version 2.0, Oktober 2026.
Die überarbeitete Leitlinie enthält zusätzliche methodische Details zur Messung des Zustands der Natur in Land-, Süßwasser- und Meeresökosystemen, zur Bewertung invasiver gebietsfremder Arten sowie zur Identifizierung und Bewertung naturbezogener Risiken und Chancen.
LEAP 2.0 enthält außerdem Leitlinien zur Integration der Natur in die Übergangsplanung und zur Bewertung naturbezogener Themen in den Portfolios von Finanzinstituten. Umweltkriminalität und die Zusammenarbeit über Landschaften und Meeresgebiete hinweg werden zusätzlich berücksichtigt.
Ein weiterer Entwicklungsbereich ist die Interoperabilität mit dem Science Based Targets Network (SBTN). Die Leitlinie erläutert, wie LEAP-Bewertungen an die wissenschaftsbasierten Methoden des SBTN zur Festlegung von Zielen angepasst werden können, und unterstützt damit einen stärker koordinierten Ansatz für die Bewertung naturbezogener Themen und die Festlegung von Zielen.
Für Berichtsteams wirken sich diese Präzisierungen darauf aus, wie naturbezogene Informationen vor ihrer Offenlegung bewertet werden, insbesondere wenn der Zustand von Ökosystemen, die geografische Betroffenheit oder Risiken auf Portfolioebene eine detailliertere Analyse erfordern.
LEAP bleibt ein optionaler Bewertungsansatz. Organisationen können gleichwertige interne Prozesse nutzen, um TNFD-konforme Angaben zu unterstützen. Die TNFD-Empfehlungen selbst bleiben freiwillig, sofern nicht von einer Jurisdiktion gesondert entsprechende Anforderungen festgelegt werden.
Die nächsten Prioritäten von TNFD: ISSB, GRI und ISO
Mit den Veröffentlichungen im Oktober hat TNFD seine geplanten Arbeiten zur Entwicklung von Leitlinien für die Bewertung und Offenlegung naturbezogener Themen abgeschlossen.
Die Organisation wird sich nun darauf konzentrieren, die Anwendung ihres Rahmenwerks zu unterstützen, Schulungen und Kapazitätsaufbau durchzuführen, Umsetzungshindernisse zu beseitigen und zur internationalen Standardsetzung beizutragen.
Dies umfasst die fortgesetzte Zusammenarbeit mit der International Sustainability Standards Board (ISSB) und dem Global Reporting Initiative (GRI) bei der Aufnahme einschlägiger TNFD-Empfehlungen in Unternehmensberichterstattungsstandards.
TNFD wird auch zur International Organization for Standardization (ISO)-Initiative beitragen, eine internationale Norm auf Grundlage des LEAP-Bewertungsansatzes zu entwickeln.
TNFD 2026 Statusbericht: Einführung und verbleibende Herausforderungen
Der praktische Kontext für die nächste Phase von TNFD ist in seinem September-2026-Statusbericht dokumentiert, in dem untersucht wurde, wie Unternehmen und Finanzinstitute die Empfehlungen und Bewertungsleitlinien nutzen.
Die Analyse von TNFD ergab, dass mehr als 1,000 Organisationen in 56 Ländern und Gebieten Angaben veröffentlichen, die mit mindestens einer der 14 empfohlenen Angaben übereinstimmen. Der Bericht identifiziert jedoch auch anhaltende Schwierigkeiten bei der Bewertung naturbezogener Aspekte. Von den Befragten der TNFD-Umfrage zur Bewertung naturbezogener Risiken (n = 206), 69% nannten Schwierigkeiten bei der Messung und Quantifizierung von Abhängigkeiten und Auswirkungen, während derselbe Anteil Herausforderungen dabei angab, diese mit Geschäftsrisiken, einschließlich finanzieller Auswirkungen, zu verknüpfen.
Der Bericht untersuchte außerdem, wie Investoren LEAP-Bewertungen nutzen. Unter den 40 befragten Investoren, die solche Bewertungen durchgeführt hatten, nutzten 73% die Ergebnisse für Stewardship-Aktivitäten und 60% für das Risikomanagement. Nur 23% nutzten sie für Entscheidungen über die Kapitalallokation.
Während naturbezogene Bewertungen zunehmend für Stewardship und das Risikomanagement eingesetzt werden, bleibt ihre Anwendung bei der Kapitalallokation begrenzt. Die Verbesserung der Messung naturbezogener Themen und ihrer Verbindung zu finanziellen Risiken stellt für Berichtsteams und Investoren weiterhin eine praktische Herausforderung dar.