Фонд МСФО запускает практический ресурс по применению IFRS S1 и IFRS S2
По мере того как компании переходят от подготовки к применению IFRS S1 и IFRS S2 к работе со стандартами на практике, возникающие вопросы становятся более конкретными. Последние материалы TIG показывают, какие аспекты применения вызывают вопросы и как Фонд МСФО рассматривает их в опубликованных ответах и в рамках технических обсуждений.
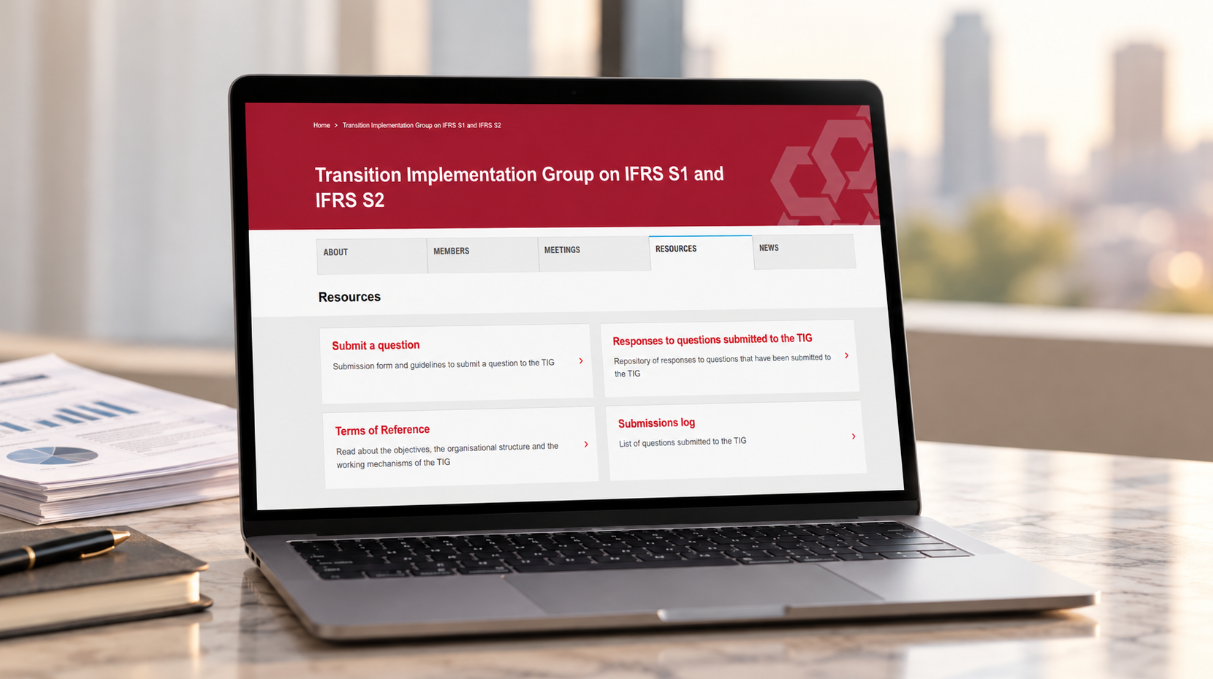
Фонд МСФО создал отдельный ресурс, в котором собраны практические вопросы, направленные в Transition Implementation Group on IFRS S1 and IFRS S2 (TIG), а также ответы, подготовленные в рамках процесса поддержки применения стандартов.
В соответствующем реестре содержатся 37 вопросов, полученных по состоянию на 7 июля 2026 года. Они поступили от заинтересованных сторон, применяющих IFRS S1 и IFRS S2, и касаются практических вопросов, возникающих при применении стандартов.
Как работает TIG
Совет по международным стандартам устойчивого развития (ISSB) создал TIG как открытую площадку для обсуждения вопросов, возникающих при применении IFRS S1 и IFRS S2. Группа также помогает ISSB определить, требуются ли дальнейшие действия по рассмотренным вопросам.
Заинтересованные стороны могут направлять вопросы по применению стандартов на рассмотрение. Сотрудники Фонда МСФО оценивают поступившие вопросы и определяют, какие из них следует вынести на обсуждение TIG в первую очередь. Отобранные вопросы должны относиться к IFRS S1 или IFRS S2, потенциально приводить к различиям в практике применения и иметь значение для широкого круга заинтересованных сторон.
На некоторые вопросы Фонд МСФО отвечает непосредственно на основе действующих требований IFRS S1 или IFRS S2. Другие рассматриваются в материалах к заседаниям TIG и их итоговых обзорах. В реестре поступивших вопросов указаны каждый вопрос, его статус, а также соответствующее заседание TIG или документ к повестке дня.
Отчетные периоды и периодичность отчетности
Несколько вопросов касаются согласования раскрытий финансовой информации, связанной с устойчивым развитием, с финансовой отчетностью. В частности, один из них касается того, должны ли данные о выбросах охватывать тот же отчетный период, что и финансовая отчетность.
В опубликованном ответе Фонд МСФО ссылается на требование IFRS S1, согласно которому раскрытия финансовой информации, связанной с устойчивым развитием, должны охватывать тот же отчетный период, что и соответствующая финансовая отчетность. В отдельных случаях IFRS S2 допускает использование информации по цепочке создания стоимости за иной отчетный период.
Другой вопрос касается того, означает ли подготовка ежеквартальной финансовой отчетности необходимость ежеквартального раскрытия информации об устойчивом развитии. В ответе Фонда МСФО поясняется, что IFRS S1 не устанавливает периодичность промежуточной отчетности. Такие требования могут определяться законодательством соответствующей юрисдикции, регулирующими органами, фондовыми биржами или другими уполномоченными органами.
Как можно организовать раскрытие информации
Составители отчетности также задавали вопросы о том, насколько IFRS S1 и IFRS S2 допускают гибкость в структуре отчетности.
В опубликованных ответах поясняется, что IFRS S1 не устанавливает единого формата. Раскрытия финансовой информации, связанной с устойчивым развитием, должны быть частью финансовой отчетности общего назначения и представляться ясно и согласованно.
Если раскрытия, требуемые стандартами ISSB, представлены вместе с другой информацией об устойчивом развитии, требуемая информация должна быть четко идентифицируема и не должна теряться среди другой информации. Стандарты не требуют указывать ссылки на конкретные пункты IFRS S1 или IFRS S2 для каждого раскрытия.
Scope 3 и финансируемые выбросы
Значительная часть поступивших вопросов касается учета выбросов парниковых газов. В отношении Scope 3 IFRS S2 требует от организации рассмотреть 15 категорий, предусмотренных Greenhouse Gas Protocol Corporate Value Chain (Scope 3) Accounting and Reporting Standard (2011), и определить те из них, которые относятся к ее цепочке создания стоимости. Состав соответствующих раскрытий затем определяется с учетом существенности.
Вопросы, касающиеся применения самого GHG Protocol Corporate Standard, выходят за рамки полномочий TIG и передаются на рассмотрение GHG Protocol.
Вопросы от представителей финансового сектора касаются финансируемых выбросов, в том числе управления активами, страховой деятельности и методов измерения. В одном из них уточняется, обязаны ли организации использовать методологию Partnership for Carbon Accounting Financials (PCAF). В ответе Фонда МСФО указано, что IFRS S2 не требует применения конкретной методологии PCAF для измерения финансируемых выбросов.
Некоторые проблемы, выявленные при применении требований к выбросам парниковых газов, были также учтены в последующей работе по разработке стандартов. В реестре поступивших вопросов указано, что вопросы, поднятые через TIG, вошли в число аспектов, которые ISSB рассматривал при подготовке точечных поправок к IFRS S2, предложенных в апреле 2025 года.
Отчитывающаяся организация и заявление о соответствии
Другие вопросы касаются границ отчитывающейся организации и порядка заявления о соответствии требованиям стандартов.
Вопрос, поступивший в марте 2026 года, касается того, означает ли приведенный в IFRS S1 пример отчитывающейся организации, что стандарты ISSB определяют, какие организации обязаны их применять.
В ответе Фонда МСФО поясняется, что стандарты ISSB не определяют, какие организации обязаны представлять отчетность. Если организация применяет стандарты, ее раскрытия финансовой информации, связанной с устойчивым развитием, должны охватывать ту же отчитывающуюся организацию, что и соответствующая финансовая отчетность. Если финансовая отчетность охватывает консолидированную группу, раскрытия финансовой информации, связанной с устойчивым развитием, должны охватывать ту же группу.
Другой вопрос касается заявления о соответствии согласно IFRS S1, включая его формулировку и необходимость отдельного заявления по IFRS S2. В опубликованном ответе указано, что стандарты не устанавливают конкретную формулировку заявления о соответствии. Такое заявление подтверждает соответствие всем применимым требованиям Стандартов МСФО по раскрытию информации об устойчивом развитии; отдельное заявление о соответствии IFRS S2 не требуется.
Что считается целью, связанной с климатом?
На заседании TIG в июле 2026 года рассматривался вопрос о значении термина «цели» в IFRS S2.
В вопросе уточняется, распространяются ли требования к раскрытию информации только на цели по выбросам парниковых газов, только на меры, которые организация прямо называет целями, или только на цели, утвержденные определенным органом корпоративного управления или руководством.
Согласно позиции сотрудников Фонда МСФО, обсуждавшейся на заседании TIG в июле 2026 года, цели, связанные с климатом, не ограничиваются целями по выбросам парниковых газов. Обязательство, задача или иная мера могут подпадать под требования к целям, даже если организация не использует слово «цель». IFRS S2 также не ставит отнесение меры к целям в зависимость от ее утверждения определенным органом корпоративного управления или руководством.
Для такой оценки необходимо профессиональное суждение с учетом цели раскрытия информации и требований IFRS S2. В частности, учитывается, связана ли мера с риском или возможностью, связанными с климатом, содержит ли она информацию о результатах деятельности и позволяет ли отслеживать или измерять прогресс. Существенность определяет, какую информацию о выявленных целях необходимо раскрывать.
Как использовать материалы TIG
Составители отчетности могут использовать реестр поступивших вопросов, чтобы проверить, рассматривался ли ранее аналогичный вопрос, а затем перейти к соответствующему опубликованному ответу, документу к повестке дня или итоговому обзору заседания.
Ответы отражают требования стандартов в редакции, действовавшей на момент передачи соответствующего вопроса в TIG, и не учитывают изменения, внесенные Поправками к требованиям о раскрытии информации о выбросах парниковых газов, выпущенными в декабре 2025 года. Поэтому более ранние ответы по вопросам выбросов парниковых газов следует сопоставлять с требованиями, применимыми к соответствующему отчетному периоду.
Поправки применяются в отношении годовых отчетных периодов, начинающихся 1 января 2027 года или после этой даты. Досрочное применение разрешено.