Отчетность об устойчивом развитии в ЕС: пересмотренные ESRS и обновленные цифровые инструменты
Новые требования ЕС к отчетности и обновленные инструменты EFRAG меняют подходы к раскрытию информации об устойчивом развитии, сбору данных и подготовке цифровой отчетности.
На прошлой неделе вступили в силу пересмотренные Европейские стандарты отчетности об устойчивом развитии (ESRS), предусматривающие упрощенные требования к раскрытию информации для компаний, на которые распространяется Директива о корпоративной отчетности об устойчивом развитии (CSRD).
В то же время EFRAG обновила цифровой шаблон, таксономию XBRL и конвертер для Добровольного стандарта отчетности об устойчивом развитии (VS). Эти инструменты приведены в соответствие с окончательной версией стандарта, принятой Европейской комиссией, и предназначены для компаний, на которые не распространяются обязательные требования CSRD к отчетности.
Пересмотренные ESRS: какие требования действуют в 2026 и 2027 годах?
Делегированный регламент Комиссии (ЕС) 2026/1563 вступил в силу 10 ноября 2026 года. Пересмотренные ESRS будут применяться к финансовым годам, начинающимся 1 января 2027 года или позднее. При этом предусмотрена возможность их досрочного применения в 2026 году.
В результате пересмотра количество обязательных показателей сокращено более чем на 60%. Изменения также затрагивают подход к оценке двойной существенности, предусматривают дополнительные упрощения требований к отчетности и более гибкие условия раскрытия информации о цепочке создания стоимости.
Реформа Omnibus также сократила круг компаний, обязанных представлять отчетность в соответствии с CSRD. Согласно Директиве (ЕС) 2026/470, общий порог для обязательной отчетности составляет более 1 000 сотрудников и 450 млн евро годового чистого оборота с учетом положений, применимых к отдельным компаниям и группам компаний.
За финансовые годы, начинающиеся в 2026 году, компании, на которые распространяются действующие требования ESRS, могут продолжить применять прежнюю редакцию стандартов, досрочно перейти на пересмотренные стандарты либо использовать прежнюю редакцию с отдельными упрощениями требований ESRS 1, предусмотренными статьей 2 Регламента (ЕС) 2026/1563. В отчете об устойчивом развитии необходимо указать, какая редакция стандартов применялась.
Компании, у которых отчетный год совпадает с календарным, как правило, опубликуют первые обязательные отчеты по пересмотренным стандартам в 2028 году.
Поэтому специалистам, готовящим отчетность за 2026 год, следует заранее определить, какую редакцию стандартов они будут применять, прежде чем завершать сопоставление требований к раскрытию информации, сбор данных и оценку существенности.
От VSME к новому добровольному стандарту
Делегированным регламентом Комиссии (ЕС) 2026/1560 установлен стандарт VS, который заменяет ранее опубликованную рекомендацию по применению VSME. Новый стандарт вступил в силу 24 сентября 2026 года и может добровольно применяться компаниями, не обязанными представлять отчетность по CSRD. Он также служит основой для ограничения объема информации, которую можно запрашивать у компаний с численностью не более 1 000 сотрудников для подготовки отчетности об устойчивом развитии.
В VS сохранены Базовый и Расширенный модули, однако внесены изменения, влияющие на сбор данных:
- Климат и окружающая среда: исключены показатель интенсивности выбросов парниковых газов и отдельные требования к раскрытию информации о землепользовании. Вместо ранее предусмотренного показателя водозабора в районах с высоким уровнем водного стресса теперь требуется раскрывать данные о водопотреблении в районах, испытывающих водный стресс. Также пересмотрены требования к раскрытию информации об отходах.
- Персонал: показатель текучести кадров перенесен из Базового в Расширенный модуль. Требование раскрывать данные об обучении сотрудников в разбивке по полу исключено. Также скорректирован порядок расчета показателей производственного травматизма и несчастных случаев на производстве со смертельным исходом.
- Малые предприятия: для компаний с численностью не более 10 сотрудников ряд показателей, включая энергопотребление, выбросы парниковых газов, использование водных ресурсов и образование отходов, раскрывается на добровольной основе.
Компаниям, ранее использовавшим анкеты VSME, следует пересмотреть свои формы сбора данных и проверить их соответствие новым требованиям, прежде чем переносить ранее собранные показатели.
Ограничение запросов по цепочке создания стоимости: какую информацию могут запрашивать крупные компании?
VS также служит основой для применения ограничения объема информации, запрашиваемой по цепочке создания стоимости, введенного в рамках реформы Omnibus.
Начиная с финансовых лет, которые начнутся 1 января 2027 года или позднее, компании с численностью не более 1 000 сотрудников в предыдущем финансовом году смогут воспользоваться ограничениями на объем информации об устойчивом развитии, которую у них запрашивают для подготовки обязательной отчетности по CSRD.
Ограничение распространяется только на показатели, прямо указанные в Приложении II к Регламенту (ЕС) 2026/1560, и не охватывает все требования к раскрытию информации, предусмотренные полным стандартом VS.
В Приложении II предусмотрены разные перечни показателей для компаний с численностью не более 10 сотрудников и компаний, в которых работает более 10 человек. Компаниям, составляющим отчетность, следует запрашивать только информацию, необходимую для подготовки их отчетов об устойчивом развитии, а не весь перечень показателей, допустимых в рамках установленного ограничения.
Компании, на которые распространяется ограничение, вправе отказывать в предоставлении информации сверх установленного перечня показателей. При определении того, распространяется ли ограничение на поставщика, компании, составляющие отчетность, могут полагаться на его собственное заявление. Исключение составляют случаи, когда им известно или при разумной осмотрительности должно быть известно, что такие заявления содержат явно недостоверные сведения.
Ограничение действует в отношении запросов информации для подготовки обязательной отчетности по CSRD. Оно не отменяет требований о предоставлении информации, установленных другими нормативными актами ЕС или национальным законодательством. Вместе с тем финансовым организациям рекомендуется по возможности сокращать объем дополнительных запросов информации об устойчивом развитии.
Обновленные цифровые инструменты EFRAG: что изменилось и как ими пользоваться
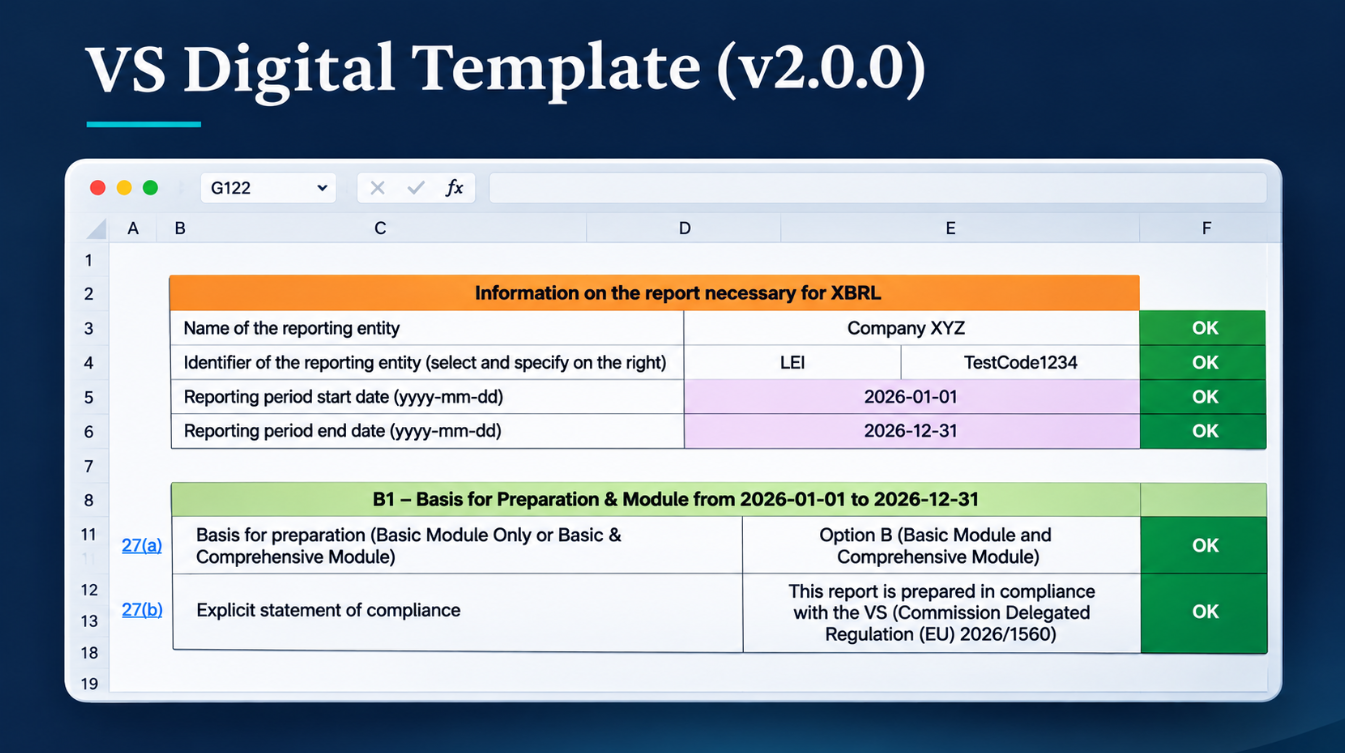
4 ноября 2026 года EFRAG опубликовала обновленные инструменты для подготовки добровольной отчетности об устойчивом развитии по новому стандарту VS. В ноябрьское обновление вошли версии 2.0.0 цифрового шаблона VS в формате Excel и таксономии XBRL, а также обновленный конвертер цифрового шаблона в XBRL.
Инструменты приведены в соответствие с окончательной редакцией VS, принятой Европейской комиссией. Они предназначены для добровольной отчетности и не используются для подготовки обязательной отчетности по полному комплекту ESRS.
Процесс подготовки отчетности с помощью этих инструментов состоит из нескольких основных этапов:
- Заполнение шаблона Excel. Компании вносят данные об устойчивом развитии, в том числе об энергопотреблении, выбросах парниковых газов, персонале и корпоративном управлении. При заполнении необходимо выбрать вариант A (Базовый модуль) или вариант B (Базовый и Расширенный модули). Шаблон предусматривает автоматические расчеты и проверку полноты и согласованности данных.
- Преобразование заполненного файла в цифровой отчет. После проверки шаблона Excel его можно загрузить в бесплатный онлайн-конвертер EFRAG. На выходе формируется отчет в формате Inline XBRL, доступный как для чтения человеком, так и для автоматизированной обработки программными системами.
- Обмен информацией об устойчивом развитии. Готовый отчет позволяет передавать ESG-данные банкам, клиентам и другим деловым партнерам в стандартизированном формате. Компании также могут скачать набор машиночитаемых данных для использования в других информационных системах.
Таксономия XBRL обеспечивает техническую основу этого процесса. Она устанавливает правила цифровой идентификации каждого раскрываемого показателя, благодаря чему разные информационные системы могут распознавать и обрабатывать одни и те же данные. Компаниям, использующим шаблон Excel от EFRAG, не требуется работать с таксономией напрямую.
Ноябрьское обновление также расширило возможности подготовки отчетности. Теперь компании могут:
- Включать сравнительные показатели, загружая шаблон или совместимый отчет за предыдущий отчетный период.
- Использовать файлы Word (DOCX) для развернутых пояснений, содержащих форматированный текст, таблицы и изображения.
- Объединять цифровой отчет с дополнительными документами в формате PDF, в том числе с документами, на которые приводятся ссылки в отчетности.
- Добавлять в отчет вступительный текст, сноски и отдельные графические элементы.
Инструменты предоставляются бесплатно и доступны на 11 языках. EFRAG также предлагает инструмент для переноса данных из прежних шаблонов VSME в новую версию VS. Поскольку некоторые требования к раскрытию информации изменились, компаниям следует проверить перенесенные данные, прежде чем включать их в отчетность.
Что необходимо проверить перед использованием инструментов
В цифровом шаблоне EFRAG нет калькулятора выбросов парниковых газов, поэтому компаниям необходимо рассчитывать их отдельно. При использовании конвертера топливных единиц также следует проверять значения коэффициентов по умолчанию с учетом местных условий и фактически используемых видов топлива.
Перед преобразованием файла в XBRL необходимо проверить результаты автоматической проверки данных в книге Excel. Статус COMPLETE означает, что встроенные проверки пройдены, но не подтверждает достоверность представленной информации.
Книга Excel также содержит именованные диапазоны, связанные с таксономией XBRL, и формулы для проверки данных. Изменение этих элементов может привести к ошибкам при преобразовании файла.
Группам компаний, которые готовят как консолидированную отчетность, так и отдельные отчеты входящих в группу организаций, необходимо использовать разные шаблоны. Сформировать оба вида отчетности из одной книги Excel невозможно.
EFRAG планирует обеспечивать поддержку цифрового шаблона, таксономии и конвертера как минимум до июня 2027 года.
Дополнительные материалы
Пояснительная записка к цифровому шаблону VS и таксономии XBRL (PDF)
Цифровой шаблон VS, версия 2.0.0 (XLSX)
Демонстрационный пример заполненного цифрового шаблона VS, версия 2.0.0 (XLSX)