ISSB предлагает новые требования к раскрытию информации о природных рисках и возможностях: что изменится для компаний?
Риски, связанные с природой, занимают все более важное место в отчетности об устойчивом развитии. Перед компаниями встает вопрос о том, как оценивать свою подверженность этим рискам и представлять соответствующую информацию инвесторам. Новые предложения ISSB направлены на повышение ясности и сопоставимости раскрываемой информации с опорой на действующие требования к отчетности.
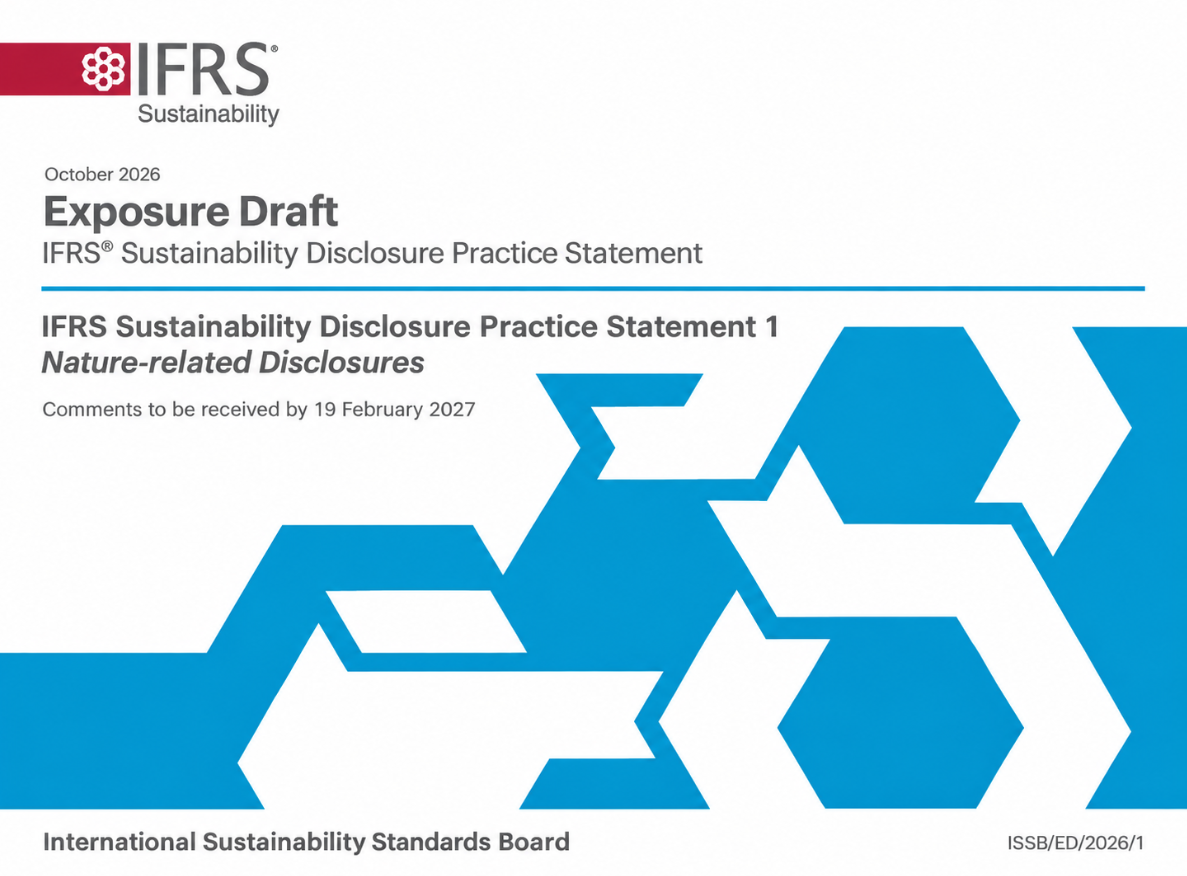
22 октября 2026 года Совет по международным стандартам отчетности в области устойчивого развития (ISSB) опубликовал проект документа для публичного обсуждения (Exposure Draft), предусматривающий новые требования к раскрытию информации о рисках и возможностях, связанных с природой. Замечания и предложения принимаются до 19 февраля 2027 года.
Предложения представлены в проекте Практического положения IFRS по раскрытию информации в области устойчивого развития № 1 «Раскрытие информации о природных рисках и возможностях». ISSB предлагает оформить требования в виде отдельного документа, который компании смогут применять наряду с IFRS S1 и IFRS S2. Такой подход не предполагает введения нового обязательного стандарта. В рамках консультации ISSB также выясняет, насколько выбранный формат подходит для окончательного документа.
Почему ISSB предлагает принять Практическое положение?
Риски, связанные с природой, уже входят в сферу применения IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information. Стандарт требует раскрывать существенную информацию о рисках и возможностях в области устойчивого развития, которые, согласно обоснованным ожиданиям, могут повлиять на денежные потоки компании, ее доступ к финансированию или стоимость привлечения капитала в краткосрочной, среднесрочной и долгосрочной перспективе.
При этом IFRS S1 не содержит подробных требований непосредственно к раскрытию информации о природных рисках и возможностях. Предлагаемое Практическое положение призвано восполнить этот пробел, не создавая дополнительных препятствий для внедрения IFRS S1 и IFRS S2, которое во многих юрисдикциях еще продолжается.
Хотя Практическое положение разрабатывается в соответствии с установленной IFRS Foundation процедурой разработки стандартов, оно не является стандартом IFRS по раскрытию информации об устойчивом развитии. Компаниям не потребуется применять его, чтобы заявлять о соответствии стандартам ISSB.
Компании смогут применять документ добровольно. При этом отдельные юрисдикции вправе включить его в национальные требования к отчетности и установить обязательность применения. Принятие Практического положения не будет обязательным условием для признания того, что юрисдикция внедрила стандарты ISSB.
Однако компания, заявляющая о соответствии самому Практическому положению, должна будет соблюдать все применимые требования этого документа наряду с требованиями стандартов IFRS по раскрытию информации об устойчивом развитии. В ходе консультации также рассматриваются альтернативные варианты, включая разработку отдельного стандарта или внесение изменений в действующие требования.
Какую дополнительную информацию о природных рисках и возможностях предлагается раскрывать?
Проект документа сохраняет четыре основные области раскрытия информации, предусмотренные IFRS S1: корпоративное управление, стратегия, управление рисками, а также показатели и цели. При этом он более подробно определяет подходы к выявлению и раскрытию рисков и возможностей, возникающих вследствие зависимости компаний от природы и их воздействия на нее.
Деятельность компаний может зависеть от доступности водных ресурсов, состояния почв, опыления растений и других экосистемных услуг. Изменения в состоянии или доступности этих ресурсов, в том числе вызванные хозяйственной деятельностью, способны повлиять на производство, операционные затраты и непрерывность бизнеса.
Географическое расположение имеет особое значение при оценке природных рисков. Например, два производственных объекта с сопоставимым потреблением воды могут сталкиваться с совершенно разными рисками в зависимости от доступности водных ресурсов в соответствующих регионах.
Согласно предлагаемым требованиям, при выявлении рисков и подготовке раскрываемой информации компании должны будут учитывать географическое расположение активов и осуществляемой деятельности по всей цепочке создания стоимости, включая экологические особенности соответствующих территорий.
При этом само по себе расположение актива на экологически уязвимой территории не означает, что информация о нем обязательно является существенной. При оценке необходимо также учитывать значимость актива для бизнеса и возможные финансовые последствия выявленного риска. Информацию об объектах со схожим уровнем подверженности рискам можно будет объединять, тогда как сведения о критически важном объекте с особыми рисками могут потребовать отдельного раскрытия.
Проект документа также затрагивает вопросы взаимодействия с коренными народами, местными сообществами и другими заинтересованными сторонами, на которых влияет деятельность компании. При выявлении природных рисков и возможностей, а также раскрытии информации о корпоративном управлении, стратегии и управлении рисками компаниям предлагается учитывать характер такого взаимодействия, включая проводимые консультации и другие формы вовлечения заинтересованных сторон.
От выявления природных рисков к оценке финансовых последствий и устойчивости бизнеса
Предлагаемые требования призваны помочь инвесторам оценить, насколько финансовое положение и перспективы компаний зависят от рисков и возможностей, связанных с природой.
Компании, применяющие Практическое положение, должны будут раскрывать существенную информацию об объеме и доле активов или видов деятельности, подверженных природным рискам либо связанных с возможностями, которые возникают в связи с природой. Предлагаемые показатели основаны на подходе, аналогичном межотраслевым категориям показателей IFRS S2. При этом не потребуется отдельно представлять данные по физическим рискам и рискам перехода.
Еще одно важное предложение касается сценарного анализа. Компании должны будут проводить сценарный анализ природных рисков и возможностей для оценки устойчивости своей стратегии и бизнес-модели, раскрывая применяемый подход, основные допущения и возможные последствия для деятельности и перспектив бизнеса.
ISSB предлагает подход, аналогичный IFRS S2, при котором сложность сценарного анализа определяется обстоятельствами компании. При невысокой подверженности рискам и ограниченных ресурсах может быть достаточно качественного анализа. Однако при высокой подверженности природным рискам и наличии достаточных компетенций и ресурсов потребуется применять более сложные количественные методы.
Оценку устойчивости необходимо будет проводить на каждую отчетную дату. При этом сам сценарный анализ можно будет обновлять в соответствии с циклом стратегического планирования компании, без необходимости ежегодно проводить его заново.
Проект документа также предусматривает раскрытие информации о мерах реагирования на природные риски и возможности, включая стратегические решения, запланированные мероприятия и установленные цели. В отношении собственных целей и целей, предусмотренных законодательством, компании должны будут раскрывать сведения с привязкой к конкретным территориям и пояснять, учитывались ли при постановке этих целей законодательные и нормативные требования и каким образом. Раскрывать информацию о стратегических мерах потребуется независимо от наличия отдельного плана перехода, связанного с природой.
Предложения также предусматривают раскрытие взаимосвязей между природными и климатическими рисками и возможностями. Например, меры по сокращению выбросов парниковых газов могут оказывать влияние на местные экосистемы, а деградация экосистем, в свою очередь, способна усиливать подверженность компаний физическим климатическим рискам.
Как предложения ISSB соотносятся с TNFD, SASB, GRI и ESRS?
При разработке документа ISSB в значительной степени опирался на рекомендации Целевой группы по раскрытию финансовой информации, связанной с природой (TNFD). Однако предлагаемое Практическое положение не предполагает их полного переноса в требования ISSB.
Одно из ключевых различий касается существенности. В отличие от TNFD, допускающей различные подходы к ее оценке, предлагаемое Практическое положение основывается на требованиях IFRS S1, ориентированных на информационные потребности инвесторов. Поэтому сведения о зависимости компании от природы и ее воздействии на природные системы будут рассматриваться с точки зрения рисков и возможностей, которые, согласно обоснованным ожиданиям, могут повлиять на финансовые перспективы компании.
Компании смогут использовать разработанный TNFD подход LEAP для выявления и оценки природных рисков и возможностей, однако его применение не будет обязательным.
Предлагаемые требования предусматривают различный порядок использования показателей из других систем отчетности. Компании должны будут обращаться к соответствующим отраслевым показателям стандартов SASB и оценивать возможность их применения. Дополнительно можно будет учитывать показатели TNFD, стандартов Глобальной инициативы по отчетности (GRI) и Европейских стандартов отчетности об устойчивом развитии (ESRS), если они соответствуют целям IFRS S1 и не противоречат требованиям ISSB.
При разработке предложений ISSB учитывал возможность совместного применения новых требований со стандартами GRI и ESRS, чтобы сократить дублирование информации для компаний, использующих несколько систем отчетности. При этом различия в подходах к определению существенности и целях раскрытия информации сохранятся.
Что будет после завершения консультации?
Проект предусматривает переходное послабление: в первый годовой отчетный период применения Практического положения компании смогут не представлять сравнительную информацию.
Если документ будет утвержден в предложенном виде, компании, применяющие IFRS S1 и IFRS S2, смогут использовать Практическое положение с даты его опубликования. При этом началом применения будет считаться начало соответствующего годового отчетного периода. Предложения ISSB не изменяют действующие требования IFRS S1 и IFRS S2.
Прием замечаний и предложений завершится 19 февраля 2027 года. После этого ISSB рассмотрит поступившие отзывы и примет решение о принятии Практического положения либо о выборе другого подхода к установлению требований по раскрытию информации о природных рисках и возможностях.
Сопроводительные материалы