TNFD обновляет рекомендации по раскрытию информации и руководство LEAP
Осенью 2026 года произошло несколько важных событий в сфере отчетности по вопросам, связанным с природой. Были опубликованы обновленные рекомендации TNFD и руководство LEAP, а также новые результаты исследований о применении этих рекомендаций компаниями и инвесторами. Эти публикации показывают, как развивается практика раскрытия информации о взаимодействии организаций с природой и какие трудности по-прежнему возникают при ее внедрении.
В октябре 2026 года Рабочая группа по раскрытию финансовой информации, связанной с природой (Taskforce on Nature-related Financial Disclosures, TNFD) опубликовала обновленные рекомендации по раскрытию информации и версию 2.0 руководства по проведению оценки с использованием подхода LEAP. В обновленных документах окончательно утверждены ранее предварительные показатели, связанные с природой, представлены рекомендации по учету экологических преступлений и уточнены подходы к оценке зависимостей от природы, воздействий на нее, а также связанных с ними рисков и возможностей.
TNFD также подтвердила завершение запланированной программы разработки методических материалов по оценке аспектов, связанных с природой, и раскрытию соответствующей информации. В дальнейшем организация намерена сосредоточиться на содействии разработке международных стандартов и поддержке практического применения своей системы рекомендаций.
Что изменилось в рекомендациях TNFD?
В обновленных рекомендациях октября 2026 года сохранена существующая структура из 14 рекомендуемых раскрытий информации по четырем направлениям: корпоративное управление, стратегия, управление рисками и воздействиями, а также показатели и целевые значения.
Система показателей TNFD позволяет организациям последовательно оценивать аспекты взаимодействия с природой и раскрывать соответствующую информацию. Она помогает установить связь между зависимостью организации от природных ресурсов и экосистемных услуг, ее воздействием на природу и возникающими в связи с этим рисками и возможностями. Система включает глобальные показатели, применимые к организациям разных отраслей, и отраслевые показатели, обеспечивая единый подход к оценке и подготовке отчетности (рисунок 1).
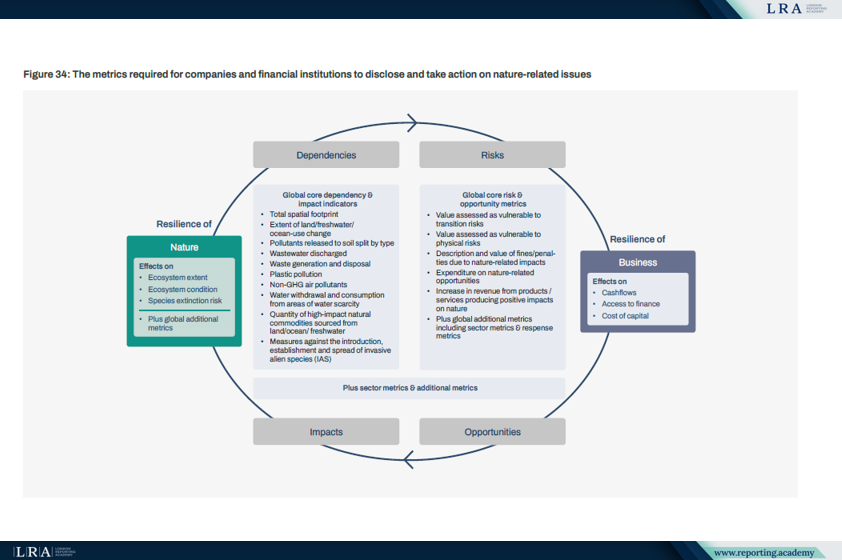
Рисунок 1. Показатели TNFD для оценки зависимостей от природы, воздействий на нее, а также связанных с ними рисков и возможностей. Источник: Рекомендации Рабочей группы по раскрытию финансовой информации, связанной с природой (TNFD), октябрь 2026 года.
Основные изменения, внесенные в рекомендации TNFD по сравнению с сентябрем 2023 года, касаются двух направлений.
Во-первых, TNFD окончательно утвердила показатели раскрытия информации об инвазивных чужеродных видах (IAS) и состоянии природы. Ранее эти показатели имели предварительный статус и были доработаны по результатам дополнительных исследований и пилотного тестирования.
Окончательно утверждены следующие основные глобальные показатели:
- C4.0 – Инвазивные чужеродные виды: доля видов деятельности с высоким потенциалом воздействия, связанного с инвазивными чужеродными видами, в отношении которых применяются надлежащие меры по снижению вероятности их интродукции, закрепления и распространения.
- C5.0 – Площадь экосистем: площадь естественных и полуестественных экосистем, а также ее сокращение и увеличение в разбивке по типам экосистем.
- C5.1 – Состояние экосистем: изменения состояния экосистем, включая изменения их площади в разбивке по классам состояния, с учетом структуры, функционирования и видового состава экосистем.
- C5.2 – Риск исчезновения видов: показатели, характеризующие вклад отдельных территорий, наземных и морских ландшафтов в глобальный риск исчезновения видов.
Дополнительные глобальные показатели A4.0 и A5.0 также относятся к инвазивным чужеродным видам и состоянию природы.
Как отмечает TNFD, окончательное утверждение этих показателей завершает формирование системы показателей организации.
Во-вторых, в рекомендации включены дополнительные указания по учету экологических преступлений при их применении. Они касаются раскрытия информации о надзоре со стороны совета директоров, ответственности руководства, стратегии, управлении рисками и воздействиями, а также показателях и целевых значениях.
Таким образом, организациям, применяющим рекомендации TNFD, следует учитывать значимые для их деятельности риски, связанные с экологическими преступлениями, в существующих процессах оценки и раскрытия информации.
LEAP 2.0: более подробные методические рекомендации по оценке
Одновременно с рекомендациями TNFD выпустила версию 2.0 Руководства по выявлению и оценке вопросов, связанных с природой: подход LEAP, обновив руководство от сентября 2023 года.
Четыре этапа остаются неизменными: локализация, оценка, анализ и подготовка. В совокупности они обеспечивают структурированный подход к выявлению вопросов, связанных с природой, оценке зависимостей и воздействий, оценке рисков и возможностей, а также подготовке мер реагирования и раскрытия информации (рисунок 2).
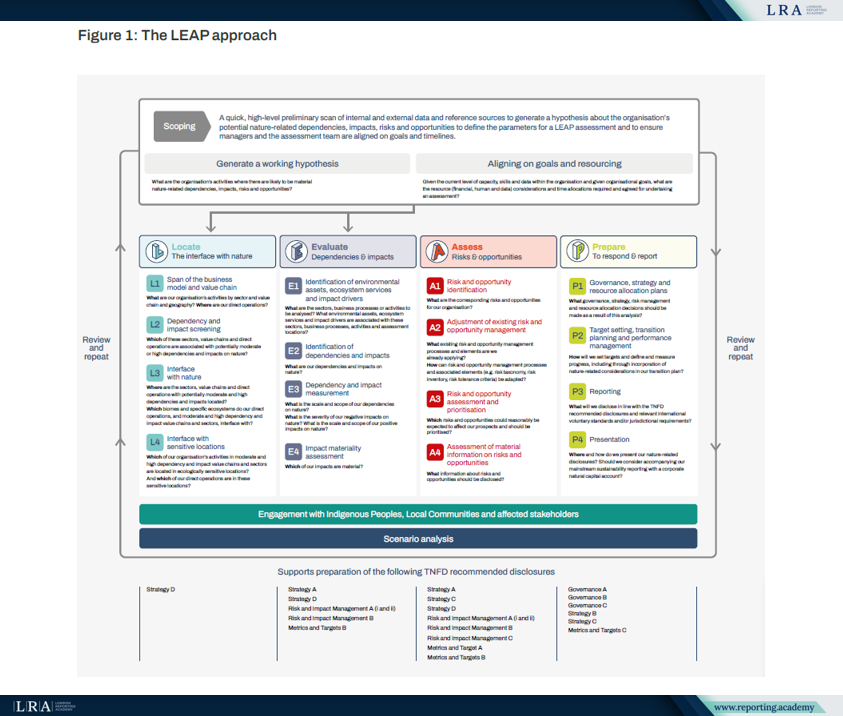
Рисунок 2. Подход TNFD LEAP. Источник: Руководство по выявлению и оценке вопросов, связанных с природой: подход LEAP, версия 2.0, октябрь 2026.
Пересмотренное руководство содержит дополнительные методологические сведения об измерении состояния природы в наземных, пресноводных и океанических экосистемах, оценке инвазивных чужеродных видов, а также выявлении и оценке рисков и возможностей, связанных с природой.
LEAP 2.0 также содержит рекомендации по интеграции вопросов, связанных с природой, в планирование перехода и оценке вопросов, связанных с природой, в портфелях финансовых организаций. Дополнительное внимание уделяется экологическим преступлениям и сотрудничеству на уровне ландшафтов и морских акваторий.
Еще одним направлением развития является обеспечение интероперабельности с Science Based Targets Network (SBTN). В руководстве объясняется, каким образом оценки LEAP могут быть согласованы с научно обоснованными методами SBTN по установлению целевых показателей, что способствует более скоординированному подходу к оценке вопросов, связанных с природой, и установлению целевых показателей.
Для команд, занимающихся подготовкой отчетности, эти уточнения влияют на порядок оценки информации, связанной с природой, до ее раскрытия, особенно в случаях, когда состояние экосистем, географическая подверженность воздействию или риски на уровне портфеля требуют более детального анализа.
LEAP остается необязательным подходом к оценке. Организации могут использовать эквивалентные внутренние процессы для подготовки раскрытий информации в соответствии с TNFD. Сами рекомендации TNFD остаются добровольными, если только соответствующие требования не установлены отдельно в рамках конкретной юрисдикции.
Следующие приоритеты TNFD: ISSB, GRI и ISO
С публикациями, выпущенными в октябре, TNFD завершила запланированную разработку методических материалов по оценке и раскрытию информации о вопросах, связанных с природой.
Теперь организация сосредоточится на поддержке применения своей концептуальной основы, обучении и наращивании потенциала, устранении барьеров для внедрения и участии в разработке международных стандартов.
Это включает продолжение сотрудничества с International Sustainability Standards Board (ISSB) и Global Reporting Initiative (GRI) по включению соответствующих рекомендаций TNFD в стандарты корпоративной отчетности.
TNFD также внесет вклад в инициативу International Organization for Standardization (ISO) по разработке международного стандарта на основе подхода к оценке LEAP.
TNFD 2026 Отчет о статусе: внедрение и сохраняющиеся проблемы
Практический контекст следующего этапа TNFD изложен в его сентябрьском Отчете о статусе за 2026 год, в котором рассматривается, как компании и финансовые учреждения используют рекомендации и руководство по оценке.
Анализ TNFD выявил более чем 1 000 организаций в 56 странах и территориях, публикующих раскрытия, соответствующие как минимум одному из 14 рекомендуемых раскрытий. Вместе с тем в отчете также отмечаются сохраняющиеся трудности с оценкой рисков, связанных с природой. Среди респондентов опроса TNFD по оценке рисков, связанных с природой, (n = 206), 69% указали на трудности с измерением и количественной оценкой зависимостей и воздействий, при этом такая же доля сообщила о сложностях с увязыванием этих факторов с бизнес-рисками, включая финансовые последствия.
В отчёте также рассматривалось, как инвесторы используют оценки LEAP. Среди 40 опрошенных инвесторов, проводивших такие оценки, 73% использовали полученные результаты для деятельности по взаимодействию с объектами инвестирования, а 60% — для управления рисками. Только 23% использовали их при принятии решений о распределении капитала.
Хотя оценки, связанные с природой, все чаще используются в рамках ответственного управления активами и управления рисками, их применение при распределении капитала остается ограниченным. Совершенствование измерения аспектов, связанных с природой, и их взаимосвязи с финансовыми рисками остается практической задачей для команд по подготовке отчетности и инвесторов.