

Kort antwoord
Het antwoord, vóór de redenering
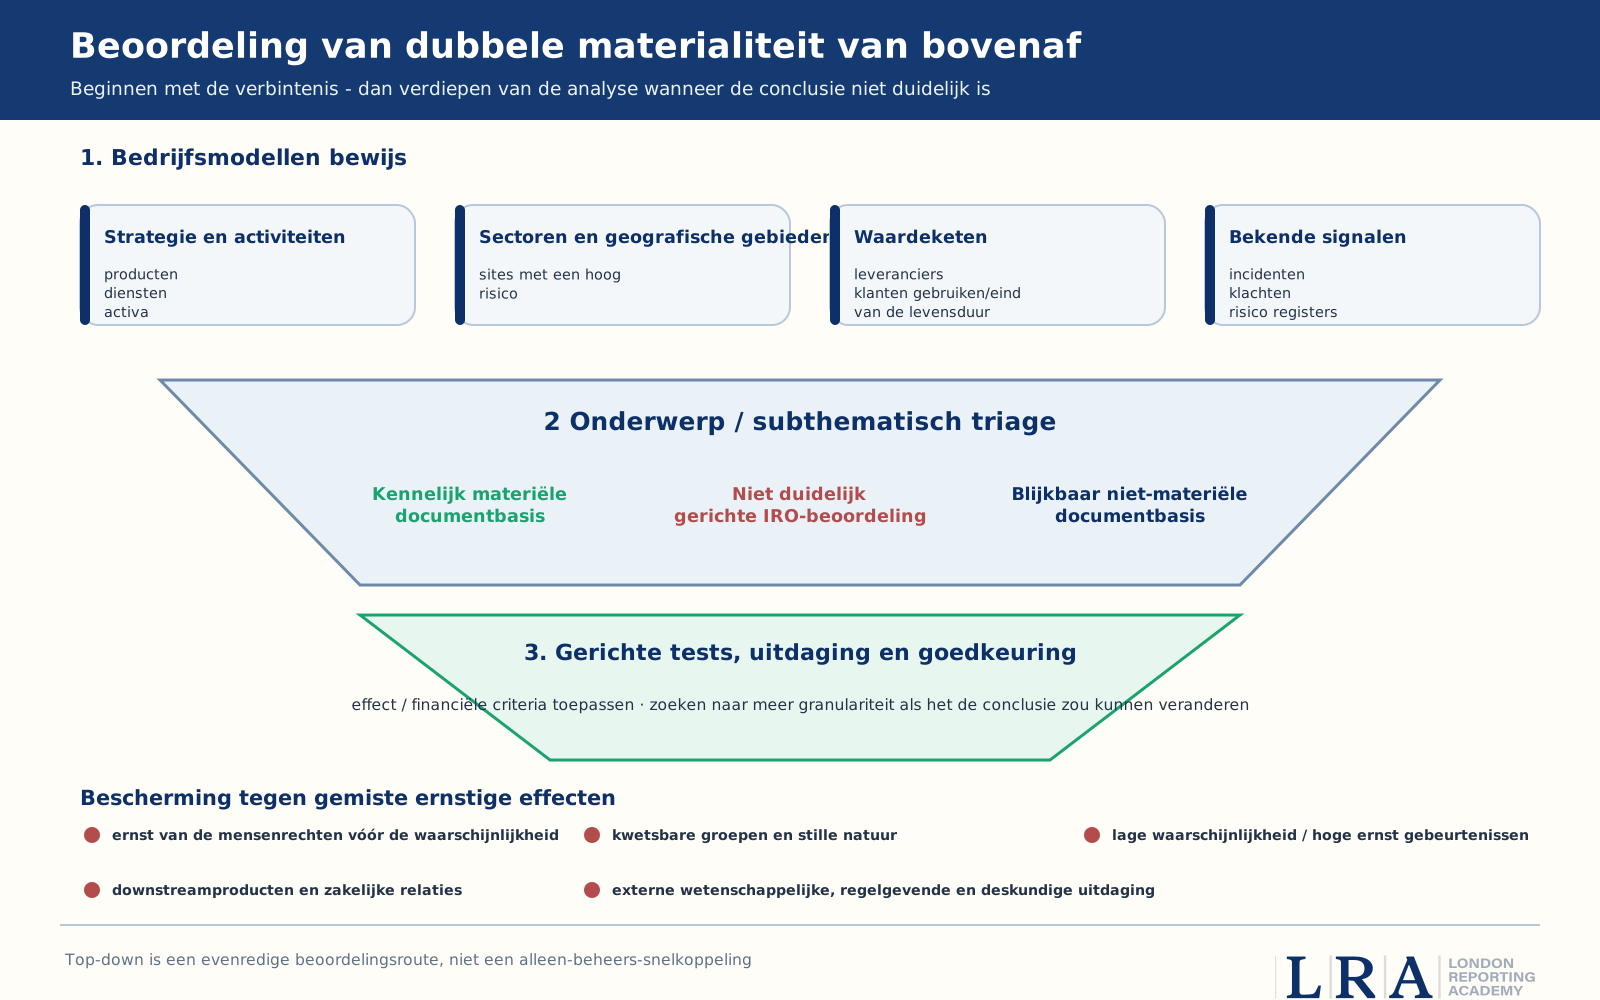
Een top-down materialiteitsbeoordeling volgens de ESRS begint bij de onderneming en niet bij een uitputtende lijst datapunten. Zij gebruikt strategie en bedrijfsmodel, sectoren, geografieën, activiteiten, zakelijke relaties, kenmerken van de upstream- en downstreamwaardeketen, informatie uit due diligence, incidenten en bekende risicosignalen om onderwerpen of subonderwerpen te identificeren waarvan de materialiteit of niet-materialiteit evident is.
Wanneer de conclusie niet evident is — of wanneer een grotere granulariteit de conclusie zou kunnen veranderen — voert de onderneming een gerichte beoordeling uit van de relevante impacts, risico’s of kansen. De aanpak mag worden gecombineerd met een bottom-upanalyse voor geselecteerde onderwerpen. Proportionaliteit neemt niet de noodzaak weg van de impact- en financiële criteria van de ESRS, onderbouwing, kritische toetsing, waarborgen voor ernstige impacts en goedkeuring door het bestuur.
Rule
ESRS-MAT-003
Top-down dubbele materialiteitsbeoordeling onder de herziene ESRS: praktische methodologie. Een proportionele route van bedrijfsmodel, sectoren, geografieën en bekende signalen naar een gerichte IRO-beoordeling en goedkeuring.
In de praktijk
Type
| Type | Niveau | Doelgroep — Huidige context |
|---|---|---|
| Top-down DMA-methodologie en workshophandleiding | Niveau 4 · Methodologische gids voor experts | Ervaren rapporteurs die hun DMA onder de herziene ESRS opnieuw vormgeven — herziene ESRS 1, alinea’s 27-28 en 32-33, AR 9-11 en AR 13-16; gecontroleerd tot 25 september 2026 (Gedelegeerde Verordening (EU) 2026/1563) |
Rule
VERSIECONTROLE 2026
De herziene ESRS zijn op 3 juli 2026 door de Europese Commissie vastgesteld als Gedelegeerde Verordening (EU) 2026/1563 van de Commissie en op 21 september 2026 bekendgemaakt in het Publicatieblad (PB L, 2026/1563). De verordening treedt op 10 november 2026 in werking en is van toepassing op boekjaren die op of na 1 januari 2027 beginnen. Voor boekjaren die tussen 1 januari en 31 december 2026 beginnen, biedt artikel 2 ondernemingen twee routes: a) de ESRS van 2023 (Gedelegeerde Verordening (EU) 2023/2772, laatstelijk gewijzigd bij Gedelegeerde Verordening (EU) 2025/1416) of de herziene ESRS toepassen; of b) de ESRS van 2023 toepassen in combinatie met specifieke vrijstellingen uit de herziene ESRS 1: de top-down-DMA (alinea 27), onevenredige kosten of inspanningen en de beperking met betrekking tot de waardeketen in de DMA (alinea’s 32-33), overnames en afstotingen (alinea’s 74-75), maatstaven voor niet-significante activiteiten (alinea 90), gedeeltelijke rapportagereikwijdte van de waardeketen (alinea 91), gezamenlijke bedrijfsactiviteiten (alinea 92), taxonomie-informatie in een afzonderlijke bijlage (alinea 106) en de samenvatting (alinea 110). In de duurzaamheidsverklaring moet duidelijk worden vermeld welke versie wordt toegepast (artikel 2, lid 2). Elk project moet zijn versiebeslissing voor boekjaar 2026 vastleggen, samen met eventueel gebruikte vrijstellingen, en deze gedurende de hele rapportagecyclus beheersen. Voor een beoordeling van dubbele materialiteit betekent dit dat de top-downbenadering (alinea 27) en de alinea’s 32-33 voor boekjaar 2026 beschikbaar zijn onder beide versies van de ESRS (artikel 2, lid 1, punt b), i) en ii)). De onderneming moet de versie vermelden die zij toepast (artikel 2, lid 2) en de vrijstellingen die zij gebruikt toelichten. Het onderstaande artikel licht de herziene tekst toe.
Waarom top-down niet oppervlakkig betekent
De herziene ESRS introduceren een expliciete top-downroute om onnodig werk te vermijden. Het doel is te beginnen met bewijs over de onderneming en de gedetailleerde beoordeling te richten op die plaatsen waar zij de conclusie kan veranderen. Dit is geen toestemming om de criteria van de ESRS te vervangen door een brainstorm van het management, een lijst van vergelijkbare ondernemingen of een sectorsjabloon.
Een robuust top-downproces kan conclusies op onderwerp- of subonderwerpniveau bereiken wanneer materialiteit of niet-materialiteit evident is. Als de conclusie niet evident is, of als een meer granulair onderzoek redelijkerwijs tot een ander resultaat zou kunnen leiden, voert de onderneming een gerichte IRO-beoordeling uit. Zij kan deze route combineren met een bottom-upanalyse voor specifieke onderwerpen.
Snelle oriëntatie
Figuur 4. Top-down DMA-trechter met gerichte beoordeling en waarborgen voor ernstige impacts.
Snelle oriëntatie
- Van toepassing op
- Ondernemingen die een uitputtende DMA opnieuw vormgeven, ervaren rapporteurs die eerdere conclusies actualiseren en groepen met complexe waardeketens.
- Primaire beslissing
- Welke onderwerpen op basis van bewijs uit het bedrijfsmodel kunnen worden geconcludeerd en welke een gerichte beoordeling op IRO-niveau vereisen.
- Belangrijkste bronnen
- Herziene ESRS 1, alinea’s 27-28 en 32-33, AR 9-11 en AR 13-16, en de impact- en financiële criteria.
- Veelvoorkomende verwarring
- Top-down gelijkstellen aan het uitsluitend gebruiken van standpunten van het senior management of volledige standaarden zonder toetsing als niet-materieel aanmerken.
In de praktijk
Een top-downmethodologie in zes fasen
| Fase | Methode | Bewijs / output — Beoordelingsvraag |
|---|---|---|
| 1. Het profiel van de onderneming opstellen | Strategie, activiteiten, producten/diensten, activa, sectoren, geografieën, hulpbronnen, klanten, leveranciers, financiering en zakelijke relaties in kaart brengen. | Kaart van het bedrijfsmodel, lijst van significante sectoren/activiteiten, kaart van geografie en waardeketen. — Waar zullen zich waarschijnlijk of waarschijnlijk niet materiële IRO's voordoen, en waarom? |
| 2. Hypothesen over onderwerpen opstellen | De onderwerparchitectuur van de ESRS gebruiken als aansporing tot volledigheid, niet als een lijst van aangelegenheden waarover automatisch moet worden gerapporteerd. Entiteitsspecifieke onderwerpen en bekende signalen toevoegen. | Heatmap van onderwerpen/subonderwerpen met waarschijnlijke aanjagers en bewijsbronnen. — Zou het uitsluiten van een onderwerp in strijd zijn met het bedrijfsmodel, due-diligence- of risicobewijs? |
| 3. Duidelijke conclusies triëren | Onderwerpen classificeren als duidelijk materieel, duidelijk niet-materieel of niet duidelijk onder de impact- en financiële materialiteit. | Eerste conclusie en schriftelijke onderbouwing op het niveau van onderwerp/subonderwerp. — Is het bewijs toereikend, of zou meer granulariteit de conclusie kunnen veranderen? |
| 4. Gerichte diepgaande analyses uitvoeren | Voor onzekere aangelegenheden of aangelegenheden met verhoogd risico relevante IRO's identificeren en beoordelen aan de hand van ernst, waarschijnlijkheid, omvang, afhankelijkheden en context. | Gerichte IRO-dossiers, input van deskundigen/belanghebbenden en analyse van de besluitvorming. — Zijn ernstige impacts, kwetsbare groepen, verschillen tussen locaties en niveaus in de waardeketen getoetst? |
| 5. De volledigheid toetsen | Een toetsing uitvoeren door verschillende functies, aan de hand van extern bewijs en door onafhankelijke beoordeling, tegenover incidenten, klachten, wetenschap, regelgeving, risicoregisters en ervaring in de sector. | Logboek van de toetsing, afwijkingen, resterende onzekerheden en lacunes in het bewijs. — Welk geloofwaardig tegenbewijs zou de conclusie kunnen weerleggen? |
| 6. Goedkeuren en vertalen | Onderwerpen en IRO's goedkeuren en ze vervolgens koppelen aan DR's, datapunten, entiteitsspecifieke informatie en de openbare IRO-1/IRO-2-toelichtingen. | Goedgekeurd register, matrix van toelichtingen, inhoudsarchitectuur en triggers voor actualisering. — Kan de gepubliceerde reikwijdte worden herleid tot bewijs en een governancebesluit? |
Hoe de workshops te ontwerpen
Stemmen tijdens workshops kan helpen om onenigheid aan het licht te brengen, maar bepaalt de materialiteit niet. De facilitator zou het bewijs, de redenering en de onopgeloste toetsing moeten vastleggen. Anciënniteit zou de criteria niet mogen vervangen, en bewijs van belanghebbenden die gevolgen ondervinden zou niet mogen worden omgezet in een populariteitsscore.
In de praktijk
| Workshop | Deelnemers | Vooraf te lezen materiaal — Besluiten |
|---|---|---|
| 1. Workshop over het bedrijfsmodel en hotspots | Leidinggevenden voor strategie, financiën, risico, duurzaamheid, bedrijfsvoering, inkoop, HR en geografie. | Kaart van het bedrijfsmodel/de waardeketen, eerdere DMA, incidenten, risicoregister, scan van regelgeving en wetenschappelijke ontwikkelingen. — Waarschijnlijk materiële en waarschijnlijk niet-materiële onderwerpen; onzekerheden die diepgaande analyses vereisen. |
| 2. Workshop voor het uitdagen van impacts | Due diligence, mensenrechten, milieu, veiligheid, HR, inkoop, gemeenschappen en externe deskundigen of vertegenwoordigers van belanghebbenden, waar relevant. | Kaarten met impactbewijs, informatie van getroffen belanghebbenden, ernstanalyse en notities over gebieden met een hoog risico. — Impactmateriële IRO's, overrides voor ernstige impacts en lacunes in het bewijs. |
| 3. Workshop voor het uitdagen en goedkeuren van financiële aspecten | Financiën, risico, strategie, treasury, bedrijfsonderdelen, investor relations en juridische zaken. | Paden van risico's/kansen, scenario's, budgetten, blootstelling van activa, schattingen van financiële effecten en afhankelijkheden. — Financieel materiële IRO's, verbanden, definitieve onderwerpset en aangelegenheden die aan het bestuur zijn geëscaleerd. |
In de praktijk
Waarborgen tegen het missen van ernstige impacts
| Waarborg | Praktische toets |
|---|---|
| Ernst van mensenrechtenimpacts | Kunnen schaal, reikwijdte of onherstelbaarheid de impact ernstig maken, zelfs wanneer de waarschijnlijkheid laag is of het bewijs onvolledig? |
| Kwetsbare belanghebbenden | Zijn kinderen, arbeidsmigranten, inheemse volken, gemeenschappen met lage inkomens of andere kwetsbare groepen zichtbaar in het bewijs? |
| De natuur als stille belanghebbende | Heeft de beoordeling ecologisch, stroomgebied-, ecosysteem- of wetenschappelijk bewijs gebruikt waar een directe stem van belanghebbenden onmogelijk is? |
| Geografische granulariteit | Kan de context van een land, regio, stroomgebied, ecosysteem of locatie een conclusie op groepsniveau veranderen? |
| Producten en diensten stroomafwaarts | Is rekening gehouden met gebruik, misbruik, verwijdering, toegang en klantrelaties, in plaats van alleen met inkoop? |
| Zakelijke relaties en indirecte niveaus | Ontstaan impacts met een hoog risico buiten directe leveranciers om of via financiering, franchise, logistiek of gezamenlijke regelingen? |
| Gebeurtenissen met een lage waarschijnlijkheid/hoge ernst | Kan een catastrofale gebeurtenis materieel blijven, zelfs als de gemodelleerde waarschijnlijkheid laag is? |
| Extern tegenbewijs | Brengen bevindingen van toezichthouders, rechtszaken, wetenschappelijke gegevens, onderzoeksrapporten of sectorgenoten een geloofwaardige lacune in het interne bewijs aan het licht? |
| Entiteitsspecifieke onderwerpen | Creëert het bedrijfsmodel een materiële aangelegenheid die niet voldoende wordt gedekt door de onderwerpenlijst van de ESRS? |
| Onafhankelijke kritische toetsing | Heeft iemand buiten de groep van opstellers geprobeerd de conclusies over niet-materiële onderwerpen te weerleggen? (Aanbevolen praktijk, geen ESRS-vereiste.) |
Hypothetical scenario
ILLUSTRATIEF SCENARIO
Een elektronicagroep begint met zijn bedrijfsmodel: assemblage van halfgeleiders, merkconsumentenelektronica, clouddiensten en een meerlagige toeleveringsketen voor mineralen. Klimaat, energiegebruik, de inkoop van mineralen, productprivacy, elektronisch afval en afhankelijkheid van geschoolde arbeidskrachten zijn evident relevant. Watergebruik op kantoor is voorlopig niet-materieel op groepsniveau, maar voor één assemblagelocatie in een watergestrest stroomgebied wordt een gerichte beoordeling gestart. Uit de beoordeling blijkt een materiële waterimpact en productieafhankelijkheid op die locatie, waardoor de conclusie op groepsniveau voor het watersubonderwerp verandert en uitgesplitste informatie vereist is. Het proces voorkomt dat elke hypothetische water-IRO voor elk kantoor wordt gescoord, terwijl het een waarborg voor contextspecifieke ernst behoudt.
Illustrative only. It shows how the decision is made, not wording that can be copied or relied on.
In de praktijk
Wat top-down niet is
| Snelkoppeling | Waarom dit geen verdedigbare top-downmethode is | Correctie |
|---|---|---|
| Kopieer de onderwerpenlijst van vergelijkbare ondernemingen | Vergelijkbare ondernemingen leveren contextueel bewijs, geen bewijs van de IRO's van de onderneming. | Begin met de activiteiten en relaties van de onderneming; gebruik vergelijkbare ondernemingen alleen als toets op volledigheid. |
| Vraag leidinggevenden naar hun vijf belangrijkste ESG-kwesties | Opvattingen van het management kunnen getroffen belanghebbenden, ernstige impacts en bewijs uit de waardeketen buiten beschouwing laten. | Gebruik gestructureerd bewijs en scheid impactcriteria en financiële criteria. |
| Verklaar een volledige thematische standaard niet-materieel | Een conclusie op onderwerpniveau kan een materieel subonderwerp of een locatiespecifieke impact verhullen. | Verhoog de granulariteit telkens wanneer dit de conclusie zou kunnen veranderen. |
| Behandel het ontbreken van gegevens als het ontbreken van een kwestie | Het ontbreken van gegevens kan wijzen op een bewijskloof in plaats van op niet-materialiteit. | Gebruik redelijke en onderbouwbare externe, sectorale of regionale gegevens en documenteer beperkingen. |
| Scoor datapunten voordat IRO's worden geïdentificeerd | Datapunten zijn openbaarmakingselementen, niet het object van de materialiteitsbeoordeling. | Identificeer eerst materiële IRO's en onderwerpen en pas daarna informatiematerialiteit toe. |
Veelgemaakte fouten
Top-down alleen gebruiken voor negatieve conclusies, terwijl voor materiële onderwerpen uitputtend bewijs wordt vereist, waardoor een asymmetrische methode ontstaat. Alinea 27 staat toe dat een conclusie “zonder verdere beoordeling” wordt getrokken wanneer materialiteit of niet-materialiteit evident is, en AR 13, punt b), bevestigt dat geen uitputtende zoektocht naar informatie vereist is.
Geen onderscheid maken tussen evidente niet-materialiteit en een onzekere conclusie die een gerichte beoordeling vereist.
Eén geografisch niveau voor de hele groep toepassen, terwijl de context van stroomgebied, ecosysteem, regio of locatie de ernst van de impact kan veranderen.
Bestaand bewijs uit due diligence, klachtenprocedures en risicobeheer negeren omdat het niet voor de DMA is opgesteld.
Consensus tijdens workshops laten prevaleren boven bewijs van ernstige impacts of bevindingen van externe deskundigen.
Alleen de definitieve onderwerpen documenteren en het spoor van bewijs uit het bedrijfsmodel naar de conclusie verliezen.
Aannemen dat een proportioneel proces geen jaarlijkse beoordeling van wijzigingen vereist. Significante wijzigingen moeten nog steeds op elke verslagdatum in aanmerking worden genomen.
Myth
'Top-down DMA betekent dat het management materiële onderwerpen tijdens een workshop op hoog niveau kan bepalen.'
Reality
Top-down is een bewijsgerichte route die begint met de strategie, het bedrijfsmodel, de sectoren, geografische gebieden en waardeketen van de onderneming. Daarbij worden nog steeds impactcriteria en financiële criteria toegepast, wordt de analyse waar nodig verdiept, wordt gebruikgemaakt van bewijs van belanghebbenden en externe bronnen, en blijven kritische toetsing en goedkeuring behouden.
Voorbereiding
Checklist voor top-down DMA
- Het profiel van het bedrijfsmodel omvat de eigen activiteiten en relaties stroomopwaarts en stroomafwaarts.
- De onderwerpenkaart omvat entiteitsspecifieke aangelegenheden en bekende incidenten, afhankelijkheden en signalen uit regelgeving en wetenschap.
- Elke conclusie op hoog niveau is onder elk perspectief aangeduid als evident, niet evident of als gericht vervolgwerk vereist.
- De granulariteit wordt verhoogd wanneer de context van locatie, product, belanghebbende of waardeketen de uitkomst zou kunnen veranderen.
- Ernstige mensenrechteneffecten en gebeurtenissen met een lage waarschijnlijkheid/hoge ernst krijgen expliciete override-toetsen.
- Conclusies van niet-materialiteit zijn onderbouwd met bewijs, en niet alleen met de afwezigheid van zorgen bij het management; een met naam genoemde beoordelaar en onafhankelijke kritische toetsing zijn aanbevolen praktijk en geen ESRS-vereisten.
- In workshops worden redenen en afwijkende standpunten vastgelegd, in plaats van alleen stemmen.
- Het definitieve IRO-register, de openbaarmakingsmatrix en de procesbeschrijving van IRO-1 zijn consistent.
Sources
Primary sources
- Gedelegeerde Verordening (EU) 2026/1563 van de Commissie van 3 juli 2026 tot wijziging van Gedelegeerde Verordening (EU) 2023/2772 (PB L, 2026/1563, 21.9.2026)
- EFRAG Knowledge Hub, herziene ESRS 1 Algemene vereisten (versie van de Gedelegeerde Handeling)
- EFRAG Knowledge Hub, herziene ESRS 2 Algemene toelichtingen (versie van de Gedelegeerde Handeling)
- Europese Commissie, aankondiging van de vaststelling, 3 juli 2026
- Startpagina van EFRAG Knowledge Hub
- EFRAG State of Play 2026
Verwijzingen naar het raamwerk
Disclosures die deze pagina raakt
Neem het mee
De checklists als werkbare spreadsheet
Elke checklist en tabel op deze pagina, met lege kolommen voor status, eigenaar en bewijs die uw team kan invullen en bewaren.
✓ Knowledge Hub AI Assistant · human-in-the-loop

Stel een vraag over deze gids
De Assistent antwoordt op basis van deze pagina en raadpleegt gekoppelde disclosurekaarten bij vragen over de standaard zelf.
Verder verdiepen · ESRS
Certified ESRS (CSRD) Applied Sustainability Reporting
Deze pagina beslecht één Disclosure Requirement. De ESRS/CSRD-cursus doorloopt de hele Europese cyclus — dubbele materialiteit, datapunten, bewijs en assurance — met schrijfoefeningen op uw eigen data.

