Ir al cribado

Materiality Navigator·Servicios de gestión de residuos sólidos

¿Qué temas debería examinar primero?

Elija un modelo de negocio para ver los temas de sostenibilidad candidatos que con más probabilidad requieren análisis, y por qué. Después, afine la lista corta, trabaje cada tema y registre una decisión de cribado preliminar.

Esta es una hipótesis basada en el sector. Su tarea es contrastarla con los impactos, dependencias, riesgos, oportunidades y evidencias de las partes interesadas de la organización. Que un tema sea relevante para el sector no lo hace material.

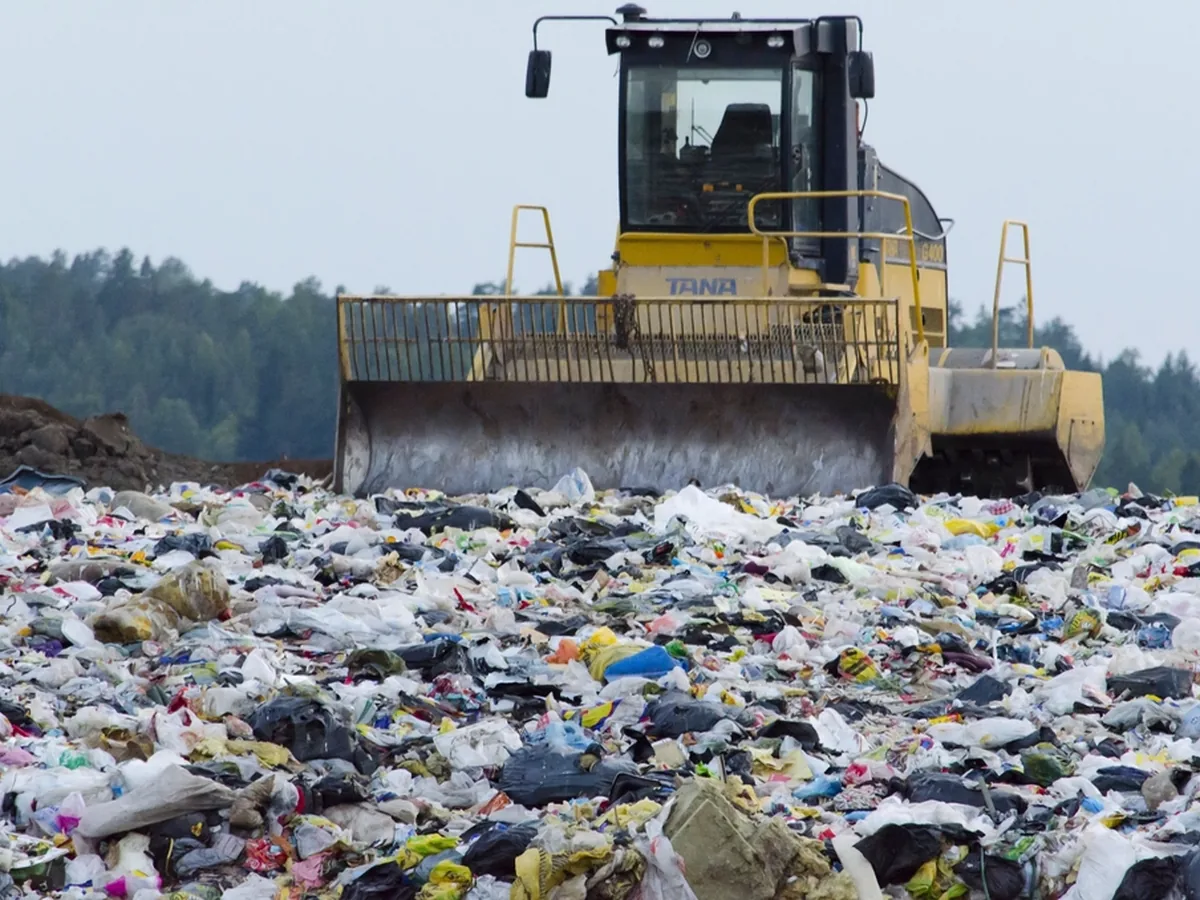
A landfill compactor spreading household waste at a landfill site.
Paso 1 Elija el modelo de negocio que está analizando

Temas candidatos — Servicios de gestión de residuos sólidos

  • Medioambiente
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Emisiones habituales de contaminantes atmosféricos distintos de los gases de efecto invernadero procedentes de vehículos de recogida de residuos, antorchas, preparación de combustible derivado de residuos, operaciones de valorización energética de residuos y manipulación de cenizas, incluidas las emisiones de chimeneas, los gases de escape diésel, las partículas, los gases ácidos, el mercurio y las dioxinas.

Cómo se manifiesta en este sector

Las plantas de valorización energética de residuos, las líneas de combustible derivado de residuos, las calderas, las turbinas, las antorchas, los sistemas de manipulación de cenizas y las flotas de recogida pueden emitir óxidos de nitrógeno, dióxido de azufre, partículas, mercurio, dioxinas, gases ácidos, gases de escape diésel y partículas de desgaste de los frenos. Los permisos de emisiones industriales, la vigilancia continua y las mejores técnicas disponibles influyen en el uso de reactivos, la manipulación de residuos, la disponibilidad de las plantas y la aceptación local de la capacidad de tratamiento térmico.

Por qué puede ser material

Para los operadores con recuperación de energía, combustión en antorcha o flotas densas de vehículos, el desempeño habitual en materia de emisiones atmosféricas determina la continuidad de los permisos, los gastos de capital en reducción, los costes de reactivos y eliminación de residuos, las paradas imprevistas, las sanciones coercitivas y la oposición a instalaciones nuevas o ampliadas.

Vía de impacto

  1. Los posibles efectos pueden alcanzar la atmósfera.
  2. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  3. Los posibles efectos pueden alcanzar a los ecosistemas.
  4. Los posibles efectos pueden alcanzar a los trabajadores.
  5. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  6. Los grupos de partes interesadas afectadas identificados en la fuente incluyen Comunidades afectadas, Contratistas y Empleados.
  7. La fuente sitúa la vía en Operaciones propias, Fases posteriores de la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  3. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  4. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  5. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  6. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  7. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre la atmósfera?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre las comunidades afectadas?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros de emisiones, calidad del aire e impactos atmosféricos vinculados al tema
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): vehículos de recogida de residuos de carga trasera, lateral y frontal, incluidas flotas diésel, CNG, eléctricas e híbridas
  • Elemento del mapa de procesos (activos): celdas de vertedero con revestimientos técnicos, recogida de lixiviados, pozos de gas, sistemas de cobertura diaria, sellado y sondeos de vigilancia a largo plazo
  • Elemento del mapa de procesos (activos): plantas de valorización energética de residuos, líneas de preparación de combustible derivado de residuos, calderas, turbinas, tratamiento de gases de combustión y sistemas de manipulación de cenizas
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados
  • Elemento del mapa de procesos (activos): Planificación digital de rutas, telemática de vehículos, sensores de contenedores, portales de clientes, sistemas de seguimiento de residuos y análisis de la contaminación

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa a la vía posterior pertinente ni influencia sobre ella.

Partes interesadas afectadas

  • Comunidades afectadas
  • Contratistas
  • Empleados

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Entidades locales
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Medioambiente
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Impactos medioambientales asociados a la eficacia con que el operador hace avanzar los residuos en la jerarquía mediante el diseño de la recogida, la separación en origen, la clasificación en instalaciones de recuperación de materiales, el tratamiento de residuos orgánicos, la clasificación de residuos de construcción y demolición y la asignación de vías de recuperación, antes de evaluar la calidad del producto resultante en fases posteriores de la cadena de valor o el aseguramiento del destino final.

Cómo se manifiesta en este sector

El sector recoge residuos no separados, reciclables, de jardín, alimentarios, comerciales y de construcción, y los procesa mediante estaciones de transferencia, instalaciones de recuperación de materiales, tratamiento de residuos orgánicos, clasificación de residuos de construcción y demolición, líneas de combustible derivado de residuos y otras vías de recuperación. Las políticas de economía circular, las restricciones sobre vertederos, la separación de residuos alimentarios y la EPR generan demanda de mayores tasas de captura y menores tasas de rechazo en las etapas de recogida y clasificación.

Por qué puede ser material

La jerarquía de residuos es una vía de impacto determinante para este sector. Un diseño deficiente de la recogida, una separación en origen insuficiente y una clasificación ineficiente aumentan la eliminación de residuos, la incineración y las cargas asociadas a la extracción primaria, mientras que un mejor desempeño en materia de recuperación desvía el papel, los metales, los plásticos, el vidrio, la madera, los residuos orgánicos y los áridos hacia usos productivos y contribuye a los objetivos municipales de reciclaje.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los ecosistemas.
  2. Los posibles efectos pueden alcanzar la atmósfera.
  3. Los posibles efectos pueden alcanzar las masas de agua.
  4. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  5. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  6. Los grupos de partes interesadas afectadas identificados en la fuente incluyen socios comerciales, clientes/usuarios finales y proveedores.
  7. La fuente sitúa la vía en Operaciones propias, Fases anteriores y Conjunto de la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  3. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  4. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  5. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué actividades, proveedores o insumos de las fases anteriores crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre los ecosistemas?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de emisiones, calidad del aire e impactos atmosféricos vinculados al tema
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (assets): instalaciones de recuperación de materiales con cribas, imanes, separadores por corrientes de Foucault, clasificadores ópticos, separadores balísticos y líneas de selección manual
  • Elemento del mapa de procesos (activos): plantas de valorización energética de residuos, líneas de preparación de combustible derivado de residuos, calderas, turbinas, tratamiento de gases de combustión y sistemas de manipulación de cenizas
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados
  • Elemento del mapa de procesos (activos): Planificación digital de rutas, telemática de vehículos, sensores de contenedores, portales de clientes, sistemas de seguimiento de residuos y análisis de la contaminación
  • Elemento del mapa de procesos (customers): Autoridades municipales que contratan servicios de recogida domiciliaria, limpieza viaria, reciclaje y eliminación de residuos

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa al itinerario ascendente pertinente ni ejerce una influencia significativa sobre él.

Partes interesadas afectadas

  • Socios comerciales
  • Clientes/usuarios finales
  • Proveedores

Usuarios de la información

  • Inversores/acreedores
  • Entidades locales
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Medioambiente
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad
  • Transversal

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Prevención, seguimiento y reparación de la contaminación accidental del suelo, las aguas subterráneas y las aguas superficiales procedente de vertederos, estaciones de transferencia, plataformas de tratamiento y zonas de almacenamiento de residuos, con especial atención a la integridad de los revestimientos, el sellado, la respuesta ante vertidos y el mantenimiento posterior a largo plazo.

Cómo se manifiesta en este sector

Las celdas de vertedero, los revestimientos técnicos, las tuberías de lixiviados, los pozos de gas, los sellados finales, las zonas de asentamiento, los sondeos de control y los sistemas de aguas pluviales crean una exposición a largo plazo a la contaminación del suelo, las aguas subterráneas y las aguas superficiales. Los fallos del revestimiento, las grietas del sellado, los asentamientos, la aceptación de residuos no autorizados o las prácticas históricas de eliminación pueden crear obligaciones de reparación y mantenimiento posterior mucho después de que el emplazamiento deje de aceptar residuos.

Por qué puede ser material

La exposición financiera es de larga cola y específica de cada activo: los incidentes de vertido o la contaminación histórica pueden aumentar las obligaciones de descontaminación, las provisiones para cierre y poscierre, el precio de los seguros, el escrutinio de la financiación, las restricciones de los permisos y el deterioro del valor de los activos de vertedero o los terrenos circundantes.

Vía de impacto

  1. Los posibles efectos pueden alcanzar las masas de agua.
  2. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  3. Los posibles efectos pueden alcanzar a los ecosistemas.
  4. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  5. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  6. Los grupos de partes interesadas afectadas identificados en la fuente incluyen las comunidades afectadas.
  7. La fuente sitúa la vía en las operaciones propias.

Vía financiera

  1. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  2. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  3. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  4. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  5. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  6. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.
  7. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Cuál es la magnitud, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre las masas de agua?
  • ¿Cuál es la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre el suelo y las aguas subterráneas?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre los ecosistemas?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): celdas de vertedero con revestimientos técnicos, recogida de lixiviados, pozos de gas, sistemas de cobertura diaria, sellado y sondeos de vigilancia a largo plazo
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados
  • Elemento del mapa de procesos (activos): Planificación digital de rutas, telemática de vehículos, sensores de contenedores, portales de clientes, sistemas de seguimiento de residuos y análisis de la contaminación
  • Elemento del mapa de procesos (activos): permisos, concesiones municipales, contratos de franquicia, derechos sobre la capacidad disponible de vertederos, datos de seguimiento medioambiental y relaciones operativas locales
  • Elemento del mapa de procesos (presiones emergentes): la separación obligatoria de los residuos alimentarios y las prohibiciones de vertido aumentan la demanda de capacidad para la recogida de residuos orgánicos y la digestión anaerobia

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.

Partes interesadas afectadas

  • Comunidades afectadas

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Entidades locales
  • NGOs y sociedad civil
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Medioambiente
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Protección de las aguas superficiales, las aguas subterráneas y el suelo mediante la gestión ordinaria de lixiviados, escorrentías contaminadas, sedimentos y efluentes tratados generados por vertederos, estaciones de transferencia, infraestructuras de residuos orgánicos y plantas de tratamiento de residuos.

Cómo se manifiesta en este sector

Los vertederos, las estaciones de transferencia, las plataformas de compostaje, las zonas de tratamiento de residuos de construcción y demolición y los centros de tratamiento de residuos utilizan sistemas de recogida de lixiviados, desagües de aguas pluviales, pozos de control, balsas de decantación y tratamiento de efluentes. Los residuos mezclados, los finos, la materia orgánica, los suelos contaminados y los lodos de tratamiento pueden movilizar amoniaco, metales, nutrientes, compuestos orgánicos, plásticos y sustancias químicas persistentes hacia entornos receptores si fallan los controles habituales.

Por qué puede ser material

Las vías de propagación por aguas superficiales y subterráneas son fundamentales para los activos de vertederos y manipulación de residuos. El comportamiento de los lixiviados y las aguas pluviales afecta al coste operativo del tratamiento, el cumplimiento de los vertidos, las provisiones para clausura, los usuarios locales del agua, la solidez de los permisos, los seguros y el valor de los activos a largo plazo.

Vía de impacto

  1. Los posibles efectos pueden alcanzar las masas de agua.
  2. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  3. Los posibles efectos pueden alcanzar a los ecosistemas.
  4. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  5. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  6. Los grupos de partes interesadas afectadas identificados en la fuente incluyen las comunidades afectadas.
  7. La fuente sitúa la vía en Operaciones propias, Fases posteriores de la cadena de valor.

Vía financiera

  1. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  2. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  3. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  4. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  5. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  6. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿Cuál es la magnitud, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre las masas de agua?
  • ¿Cuál es la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre el suelo y las aguas subterráneas?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Elemento del mapa de procesos (activos): estaciones de transferencia con naves de descarga, compactadores, prensas enfardadoras, sistemas de control de olores, básculas puente y gestión de aguas pluviales
  • Elemento del mapa de procesos (activos): celdas de vertedero con revestimientos técnicos, recogida de lixiviados, pozos de gas, sistemas de cobertura diaria, sellado y sondeos de vigilancia a largo plazo
  • Elemento del mapa de procesos (activos): plantas de valorización energética de residuos, líneas de preparación de combustible derivado de residuos, calderas, turbinas, tratamiento de gases de combustión y sistemas de manipulación de cenizas
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados
  • Elemento del mapa de procesos (activos): Planificación digital de rutas, telemática de vehículos, sensores de contenedores, portales de clientes, sistemas de seguimiento de residuos y análisis de la contaminación

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa a la vía posterior pertinente ni influencia sobre ella.

Partes interesadas afectadas

  • Comunidades afectadas

Usuarios de la información

  • Inversores/acreedores
  • Entidades locales
  • NGOs y sociedad civil
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Medioambiente
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gestión de la contaminación, los ensayos, la exactitud de la clasificación, el cumplimiento de las especificaciones y el uso final seguro de los materiales recuperados y los subproductos de tratamiento producidos por las operaciones de gestión de residuos.

Cómo se manifiesta en este sector

Las instalaciones de recuperación de materiales utilizan cribas, imanes, separadores por corrientes de Foucault, clasificadores ópticos, separadores balísticos y líneas de triaje manual para obtener papel, cartón, metales, plásticos, vidrio y madera. Las instalaciones de residuos orgánicos producen compost, enmiendas del suelo y digestato, mientras que la valorización energética de residuos y el tratamiento de residuos de construcción generan áridos de escoria de fondo, combustible derivado de residuos y residuos que requieren ensayos y destinos controlados.

Por qué puede ser material

La calidad del material obtenido afecta directamente a los ingresos, la reclasificación a una categoría inferior, el rechazo, el coste de eliminación, las reclamaciones de clientes, el acceso a reprocesadores, el valor de la información sobre responsabilidad del productor y la asignación de capital a la clasificación óptica, la robótica, el desembalaje y el análisis de la contaminación. También determina si los productos circulares protegen a los usuarios de fases posteriores y a los ecosistemas.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los usuarios de las fases posteriores de la cadena de valor.
  2. Los posibles efectos pueden alcanzar a los consumidores.
  3. Los posibles efectos pueden alcanzar a los ecosistemas.
  4. Los posibles efectos pueden alcanzar las masas de agua.
  5. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  6. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  7. Los grupos de partes interesadas afectadas identificados en la fuente incluyen comunidades afectadas, socios comerciales, clientes/usuarios finales y proveedores.
  8. La fuente sitúa la vía en Operaciones propias, Fases posteriores de la cadena de valor y Toda la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  3. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  4. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  5. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  6. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuál es la magnitud, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre los usuarios de fases posteriores de la cadena de valor?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Resultados para los usuarios de las fases posteriores de la cadena de valor, reclamaciones y datos sobre el uso de productos
  • Registros de resultados para los consumidores, reclamaciones e impactos de los productos
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): vehículos de recogida de residuos de carga trasera, lateral y frontal, incluidas flotas diésel, CNG, eléctricas e híbridas
  • Elemento del mapa de procesos (activos): plantas de valorización energética de residuos, líneas de preparación de combustible derivado de residuos, calderas, turbinas, tratamiento de gases de combustión y sistemas de manipulación de cenizas
  • Elemento del mapa de procesos (activos): infraestructura para materia orgánica, incluidos compostaje en recipientes cerrados, plataformas de compostaje en hileras, tanques de digestión anaerobia, pasteurización y unidades de enriquecimiento de biogás
  • Elemento del mapa de procesos (activos): Planificación digital de rutas, telemática de vehículos, sensores de contenedores, portales de clientes, sistemas de seguimiento de residuos y análisis de la contaminación
  • Elemento del mapa de procesos (clientes): Reprocesadores, fábricas de papel, fundiciones de metales, recicladores de plásticos, usuarios de compost y empresas energéticas que compran productos recuperados

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa a la vía posterior pertinente ni influencia sobre ella.

Partes interesadas afectadas

  • Comunidades afectadas
  • Socios comerciales
  • Clientes/usuarios finales
  • Proveedores

Usuarios de la información

  • Inversores/acreedores
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Medioambiente
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gestión de las emisiones de gases de efecto invernadero y de la economía de la transición en relación con el metano de vertederos, el seguimiento del gas de vertedero, las flotas de diésel y CNG, la combustión para la valorización energética de residuos y la digestión anaerobia, incluidas las decisiones tecnológicas, la exposición al coste del carbono y el posicionamiento de servicios con bajas emisiones de carbono.

Cómo se manifiesta en este sector

Los operadores de gestión de residuos tienen una exposición material a gases de efecto invernadero por el metano de las celdas de vertedero, pozos de gas, cobertura diaria, defectos de sellado y manipulación de residuos orgánicos, así como por los vehículos de recogida de residuos diésel y de CNG y el dióxido de carbono de las plantas de valorización energética de residuos. La detección remota de metano, la fijación del precio del carbono, las tasas sobre el metano, los cánones de vertido, los incentivos al biometano y los requisitos climáticos municipales afectan cada vez más a la economía de los activos y al rendimiento en las licitaciones.

Por qué puede ser material

Este es un asunto fundamental porque el gas de vertedero, las flotas de recogida y el tratamiento térmico son características operativas centrales del sector. El rendimiento de la captación, la elección de combustibles y los datos verificados sobre el metano afectan a los impactos climáticos, los costes operativos, las tasas sobre el carbono, los ingresos energéticos, la puntuación de las concesiones, el escrutinio de la financiación y las obligaciones de vigilancia posterior a largo plazo de los vertederos.

Vía de impacto

  1. Los posibles efectos pueden alcanzar la atmósfera.
  2. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  3. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  4. Los posibles efectos pueden alcanzar a los trabajadores.
  5. Los grupos de partes interesadas afectadas identificados en la fuente incluyen comunidades afectadas y clientes/usuarios finales.
  6. La fuente sitúa la vía en Operaciones propias, Fases posteriores de la cadena de valor y Toda la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  3. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  4. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  5. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.
  6. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  7. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  8. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre la atmósfera?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros de emisiones, calidad del aire e impactos atmosféricos vinculados al tema
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): celdas de vertedero con revestimientos técnicos, recogida de lixiviados, pozos de gas, sistemas de cobertura diaria, sellado y sondeos de vigilancia a largo plazo
  • Elemento del mapa de procesos (activos): plantas de valorización energética de residuos, líneas de preparación de combustible derivado de residuos, calderas, turbinas, tratamiento de gases de combustión y sistemas de manipulación de cenizas
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados
  • Elemento del mapa de procesos (activos): Planificación digital de rutas, telemática de vehículos, sensores de contenedores, portales de clientes, sistemas de seguimiento de residuos y análisis de la contaminación
  • Elemento del mapa de procesos (activos): permisos, concesiones municipales, contratos de franquicia, derechos sobre la capacidad disponible de vertederos, datos de seguimiento medioambiental y relaciones operativas locales

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa a la vía posterior pertinente ni influencia sobre ella.

Partes interesadas afectadas

  • Comunidades afectadas
  • Clientes/usuarios finales

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Entidades locales
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Medioambiente
  • Depende del modelo de negocio
  • Señal sectorial moderada
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gestión de flujos de residuos peligrosos y especiales, así como de los residuos peligrosos generados por el tratamiento de residuos, incluida la segregación, el almacenamiento, los ensayos, la protección de los trabajadores, las interfaces de transporte y las vías de eliminación controlada.

Cómo se manifiesta en este sector

Los centros de gestión de residuos incluyen zonas de almacenamiento de residuos especiales para amianto, sustancias químicas, WEEE, baterías, residuos clínicos y suelos contaminados, y pueden generar residuos del control de la contaminación atmosférica, cenizas volantes, tortas de filtración, lodos de lixiviados y escorias que requieren análisis y una eliminación controlada. Las sustancias químicas persistentes, los metales y los residuos alcalinos pulverulentos pueden afectar de forma material a las vías de tratamiento, la protección de los trabajadores y la aceptación de los clientes.

Por qué puede ser material

La gestión de residuos peligrosos y especiales puede generar ingresos con prima, pero también conlleva costes de almacenamiento, formación, análisis y eliminación especializados, así como responsabilidades derivadas de una gestión inadecuada, la clasificación errónea de residuos, la exposición de los trabajadores, la contaminación en fases posteriores de la cadena de valor y controles más estrictos sobre sustancias químicas persistentes.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los trabajadores.
  2. Los posibles efectos pueden alcanzar a los contratistas.
  3. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  4. Los posibles efectos pueden alcanzar las masas de agua.
  5. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  6. Los posibles efectos pueden alcanzar a los ecosistemas.
  7. Los posibles efectos pueden alcanzar a los usuarios de las fases posteriores de la cadena de valor.
  8. Los grupos de partes interesadas afectadas identificados en la fuente incluyen comunidades afectadas, socios comerciales, contratistas, clientes/usuarios finales y empleados.
  9. La fuente sitúa la vía en operaciones propias, fases anteriores de la cadena de valor y fases posteriores de la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  3. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  4. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  5. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  6. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué actividades, proveedores o insumos de las fases anteriores crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿Cuáles son la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los trabajadores?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Registros de condiciones de trabajo, incidentes y participación de contratistas
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Resultados para los usuarios de las fases posteriores de la cadena de valor, reclamaciones y datos sobre el uso de productos
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): estaciones de transferencia con naves de descarga, compactadores, prensas enfardadoras, sistemas de control de olores, básculas puente y gestión de aguas pluviales
  • Elemento del mapa de procesos (activos): plantas de valorización energética de residuos, líneas de preparación de combustible derivado de residuos, calderas, turbinas, tratamiento de gases de combustión y sistemas de manipulación de cenizas
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados
  • Elemento del mapa de procesos (activos): Planificación digital de rutas, telemática de vehículos, sensores de contenedores, portales de clientes, sistemas de seguimiento de residuos y análisis de la contaminación
  • Elemento del mapa de procesos (customers): Autoridades municipales que contratan servicios de recogida domiciliaria, limpieza viaria, reciclaje y eliminación de residuos

Puede ser menos material cuando…

  • La escala, exposición o efectos de la organización están por debajo del umbral establecido para una evaluación adicional.
  • El modelo de negocio, la actividad, el activo o el producto pertinente no está presente o no es significativo.
  • La organización no tiene una exposición significativa a la vía pertinente de las fases anteriores o posteriores de la cadena de valor ni ejerce una influencia significativa sobre ella.

Partes interesadas afectadas

  • Comunidades afectadas
  • Socios comerciales
  • Contratistas
  • Clientes/usuarios finales
  • Empleados

Usuarios de la información

  • Consejo de administración/dirección
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Medioambiente
  • Tema emergente
  • Señal sectorial moderada
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gestión de las preocupaciones emergentes sobre contaminantes persistentes en los productos resultantes del tratamiento de residuos orgánicos y en los lixiviados de vertedero, especialmente cuando los productos circulares retornan al suelo o a los sistemas hídricos.

Cómo se manifiesta en este sector

El desembalaje de residuos alimentarios, el compostaje, la digestión anaerobia, la pasteurización y el tratamiento de lixiviados pueden concentrar contaminantes procedentes de envases, el tratamiento conjunto de origen residual, residuos WEEE, productos de consumo y materia orgánica mezclada. Los productos resultantes, como el compost, las enmiendas del suelo, el digestato y los lixiviados tratados, se someten a un escrutinio cada vez mayor cuando se aplican al terreno o se vierten con autorización.

Por qué puede ser material

La separación obligatoria de los residuos alimentarios y las prohibiciones de vertido están ampliando la capacidad de tratamiento de residuos orgánicos, mientras que la preocupación científica y regulatoria por las PFAS y los microplásticos está desplazando la atención del tonelaje desviado de vertedero a la calidad en cuanto a contaminantes. Los operadores pueden afrontar ensayos más estrictos, la pérdida de salidas agrícolas y reclamaciones por contaminación histórica si se propagan contaminantes persistentes a través de productos aparentemente circulares.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los ecosistemas.
  2. Los posibles efectos pueden alcanzar las masas de agua.
  3. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  4. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  5. Los posibles efectos pueden alcanzar a los consumidores.
  6. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  7. Los grupos de partes interesadas afectadas identificados en la fuente incluyen Comunidades afectadas, Clientes/usuarios finales y Proveedores.
  8. La fuente sitúa la vía en Operaciones propias, Fases anteriores de la cadena de valor, Fases posteriores de la cadena de valor y Toda la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  3. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  4. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  5. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  6. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué actividades, proveedores o insumos de las fases anteriores crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Registros de resultados para los consumidores, reclamaciones e impactos de los productos
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): celdas de vertedero con revestimientos técnicos, recogida de lixiviados, pozos de gas, sistemas de cobertura diaria, sellado y sondeos de vigilancia a largo plazo
  • Elemento del mapa de procesos (activos): infraestructura para materia orgánica, incluidos compostaje en recipientes cerrados, plataformas de compostaje en hileras, tanques de digestión anaerobia, pasteurización y unidades de enriquecimiento de biogás
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados
  • Elemento del mapa de procesos (clientes): Reprocesadores, fábricas de papel, fundiciones de metales, recicladores de plásticos, usuarios de compost y empresas energéticas que compran productos recuperados
  • Elemento del mapa de procesos (presiones emergentes): la separación obligatoria de los residuos alimentarios y las prohibiciones de vertido aumentan la demanda de capacidad para la recogida de residuos orgánicos y la digestión anaerobia

Puede ser menos material cuando…

  • La escala, exposición o efectos de la organización están por debajo del umbral establecido para una evaluación adicional.
  • La organización no tiene una exposición significativa a la vía pertinente de las fases anteriores o posteriores de la cadena de valor ni ejerce una influencia significativa sobre ella.
  • La señal emergente todavía no genera una exposición, un impacto o un efecto financiero pertinente para la organización.

Partes interesadas afectadas

  • Comunidades afectadas
  • Clientes/usuarios finales
  • Proveedores

Usuarios de la información

  • Inversores/acreedores
  • Entidades locales
  • NGOs y sociedad civil
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Medioambiente
  • Tema emergente
  • Señal sectorial moderada
  • Doble materialidad
  • Transversal

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Adaptación de las infraestructuras de recogida, tratamiento y eliminación de residuos a inundaciones, calor, tormentas, incendios forestales y estrés hídrico que pueden comprometer la contención, la seguridad de los trabajadores y la prestación de servicios.

Cómo se manifiesta en este sector

Las instalaciones de gestión de residuos combinan operaciones exteriores expuestas, revestimientos técnicos de vertederos, recogida de lixiviados, pozos de gas, naves de descarga, plataformas de compostaje, cocheras de vehículos, plantas de valorización energética de residuos, tanques de digestión anaerobia y rutas urbanas de recogida. Las inundaciones, las olas de calor y las tormentas pueden movilizar lixiviados, dañar las cubiertas, interrumpir la recogida, aumentar los problemas de olores y plagas y generar estrés térmico para las cuadrillas que trabajan alrededor de vehículos pesados.

Por qué puede ser material

Los peligros climáticos físicos adquieren mayor materialidad a medida que los periodos de vigilancia posterior al cierre de los vertederos se prolongan durante décadas y los municipios esperan servicios esenciales de residuos ininterrumpidos. La cuestión vincula la inversión en adaptación, la seguridad de los trabajadores, la prevención de la contaminación, los seguros y la continuidad del servicio de una forma cada vez más examinada por prestamistas y autoridades públicas.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los trabajadores.
  2. Los posibles efectos pueden alcanzar a los contratistas.
  3. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  4. Los posibles efectos pueden alcanzar las masas de agua.
  5. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  6. Los posibles efectos pueden alcanzar a los ecosistemas.
  7. Los posibles efectos pueden alcanzar a los equipos de emergencia.
  8. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  9. Los grupos de partes interesadas afectadas identificados en la fuente incluyen Comunidades afectadas, Contratistas, Clientes/usuarios finales y Empleados.
  10. La fuente sitúa la vía en Operaciones propias, Fases posteriores de la cadena de valor y Toda la cadena de valor.

Vía financiera

  1. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  2. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  3. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  4. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  5. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  6. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.
  7. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuáles son la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los trabajadores?
  • ¿Qué pruebas científicas o consenso científico podrían cambiar la relevancia del tema?

Evidencias que reunir

  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Registros de condiciones de trabajo, incidentes y participación de contratistas
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Planes de respuesta a emergencias, registros de incidentes y observaciones de los equipos de intervención
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de costes operativos y presupuestos vinculados al tema
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Elemento del mapa de procesos (activos): vehículos de recogida de residuos de carga trasera, lateral y frontal, incluidas flotas diésel, CNG, eléctricas e híbridas
  • Elemento del mapa de procesos (activos): celdas de vertedero con revestimientos técnicos, recogida de lixiviados, pozos de gas, sistemas de cobertura diaria, sellado y sondeos de vigilancia a largo plazo
  • Elemento del mapa de procesos (activos): plantas de valorización energética de residuos, líneas de preparación de combustible derivado de residuos, calderas, turbinas, tratamiento de gases de combustión y sistemas de manipulación de cenizas
  • Elemento del mapa de procesos (activos): infraestructura para materia orgánica, incluidos compostaje en recipientes cerrados, plataformas de compostaje en hileras, tanques de digestión anaerobia, pasteurización y unidades de enriquecimiento de biogás
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados

Puede ser menos material cuando…

  • La escala, exposición o efectos de la organización están por debajo del umbral establecido para una evaluación adicional.
  • La organización no tiene una exposición significativa a la vía posterior pertinente ni influencia sobre ella.
  • La señal emergente todavía no genera una exposición, un impacto o un efecto financiero pertinente para la organización.

Partes interesadas afectadas

  • Comunidades afectadas
  • Contratistas
  • Clientes/usuarios finales
  • Empleados

Usuarios de la información

  • Inversores/acreedores
  • Entidades locales
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Social
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gestión de la exposición a lesiones laborales y a la seguridad vial pública en las actividades de recogida, transferencia, clasificación, vertido, tratamiento de residuos orgánicos, de construcción y demolición, y mantenimiento.

Cómo se manifiesta en este sector

Las operaciones de residuos implican frecuentes movimientos de vehículos urbanos, equipos de marcha atrás y elevación, compactadoras, empacadoras, líneas de selección manual, básculas puente, frentes de trabajo de vertederos y exposición a objetos punzocortantes, bioaerosoles y contenedores contaminados. Los equipos de recogida, conductores, trabajadores de agencias, mecánicos y contratistas trabajan cerca del tráfico en movimiento, maquinaria móvil y residuos de contenido imprevisible.

Por qué puede ser material

Este sector combina vehículos pesados móviles, materiales contaminados, manipulación manual, clasificación mecánica, mantenimiento y trabajo al aire libre en vertederos. Un desempeño deficiente en materia de seguridad aumenta las indemnizaciones, las reclamaciones, las primas de seguro, las ausencias, las horas extraordinarias, los costes de contratación, las penalizaciones contractuales y los daños reputacionales en la contratación pública.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los trabajadores.
  2. Los posibles efectos pueden alcanzar a los contratistas.
  3. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  4. Los posibles efectos pueden alcanzar a los equipos de emergencia.
  5. Los grupos de partes interesadas afectadas identificados en la fuente incluyen contratistas, empleados y sindicatos.
  6. La fuente sitúa la vía de impacto en Operaciones propias, Fases anteriores de la cadena de valor.

Vía financiera

  1. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  2. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  3. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  4. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  5. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué actividades, proveedores o insumos de las fases anteriores crean o concentran la vía?
  • ¿Cuáles son la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los trabajadores?
  • ¿Cuál es la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los contratistas?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Registros de condiciones de trabajo, incidentes y participación de contratistas
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Planes de respuesta a emergencias, registros de incidentes y observaciones de los equipos de intervención
  • Registros de costes operativos y presupuestos vinculados al tema
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): vehículos de recogida de residuos de carga trasera, lateral y frontal, incluidas flotas diésel, CNG, eléctricas e híbridas
  • Elemento del mapa de procesos (activos): celdas de vertedero con revestimientos técnicos, recogida de lixiviados, pozos de gas, sistemas de cobertura diaria, sellado y sondeos de vigilancia a largo plazo
  • Elemento del mapa de procesos (activos): plantas de valorización energética de residuos, líneas de preparación de combustible derivado de residuos, calderas, turbinas, tratamiento de gases de combustión y sistemas de manipulación de cenizas
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados
  • Elemento del mapa de procesos (activos): Planificación digital de rutas, telemática de vehículos, sensores de contenedores, portales de clientes, sistemas de seguimiento de residuos y análisis de la contaminación

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa al itinerario ascendente pertinente ni ejerce una influencia significativa sobre él.

Partes interesadas afectadas

  • Contratistas
  • Empleados
  • Sindicatos

Usuarios de la información

  • Consejo de administración/dirección
  • Entidades locales
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Social
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gestión de las preocupaciones locales sobre la calidad del entorno, el bienestar y la equidad en torno a las instalaciones de residuos y las rutas de recogida, incluidos los olores, el ruido, la basura, las plagas, las molestias del tráfico, la calidad visual del entorno, la participación y la respuesta a reclamaciones.

Cómo se manifiesta en este sector

Los vertederos, estaciones de transferencia, naves de descarga, pilas de compostaje, depósitos de digestión anaerobia, instalaciones de recuperación de materiales, plantas de valorización energética de residuos y rutas de recogida pueden generar olores, ruido, tráfico, basura dispersa, alimañas, gaviotas, polvo y problemas de salud percibidos. Las infraestructuras de residuos también dependen de concesiones municipales, permisos y relaciones operativas locales a largo plazo, lo que hace cada vez más materiales las cargas comunitarias acumuladas y la equidad en la ubicación.

Por qué puede ser material

Las comunidades colindantes sufren perturbaciones reiteradas por la manipulación de residuos y los movimientos de vehículos incluso cuando se cumplen los límites de emisiones autorizados. La oposición de las comunidades puede retrasar la planificación, restringir permisos, aumentar el gasto en control de olores y gestión del tráfico, reducir las perspectivas de renovación de contratos municipales y disminuir el valor de activos situados estratégicamente.

Vía de impacto

  1. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  2. Los posibles efectos pueden alcanzar a los Pueblos indígenas.
  3. Los posibles efectos pueden alcanzar a los trabajadores.
  4. Los posibles efectos pueden alcanzar a los contratistas.
  5. Los posibles efectos pueden alcanzar a los ecosistemas.
  6. Los grupos de partes interesadas afectadas identificados en la fuente incluyen las comunidades afectadas.
  7. La fuente sitúa la vía en Operaciones propias, Fases posteriores de la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  3. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  4. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  5. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.
  6. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  7. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre las comunidades afectadas?
  • ¿Cuáles son la magnitud, el alcance, la probabilidad y la posibilidad de subsanar los efectos sobre los Pueblos indígenas?
  • ¿Qué escrutinio o campañas de la sociedad civil podrían cambiar la pertinencia de la cuestión?

Evidencias que reunir

  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Registros de participación, consentimiento, reclamaciones e impactos de los pueblos indígenas
  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Registros de condiciones de trabajo, incidentes y participación de contratistas
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de costes operativos y presupuestos vinculados al tema
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): estaciones de transferencia con naves de descarga, compactadores, prensas enfardadoras, sistemas de control de olores, básculas puente y gestión de aguas pluviales
  • Elemento del mapa de procesos (activos): plantas de valorización energética de residuos, líneas de preparación de combustible derivado de residuos, calderas, turbinas, tratamiento de gases de combustión y sistemas de manipulación de cenizas
  • Elemento del mapa de procesos (activos): infraestructura para materia orgánica, incluidos compostaje en recipientes cerrados, plataformas de compostaje en hileras, tanques de digestión anaerobia, pasteurización y unidades de enriquecimiento de biogás
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados
  • Elemento del mapa de procesos (activos): Planificación digital de rutas, telemática de vehículos, sensores de contenedores, portales de clientes, sistemas de seguimiento de residuos y análisis de la contaminación

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa a la vía posterior pertinente ni influencia sobre ella.

Partes interesadas afectadas

  • Comunidades afectadas

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Entidades locales
  • Medios de comunicación
  • NGOs y sociedad civil
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Social
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad
  • Transversal

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Prevención y control de emergencia de incendios, explosiones, emisiones de humo y agua de extinción contaminada causados por la entrada de artículos peligrosos o con energía almacenada en las vías de recogida, transferencia, clasificación, almacenamiento y reprocesamiento de residuos.

Cómo se manifiesta en este sector

Las rutas de recogida, las naves de descarga de las estaciones de transferencia y las líneas de clasificación de las instalaciones de recuperación de materiales reciben cada vez más baterías de iones de litio ocultas procedentes de WEEE, vapeadores, herramientas eléctricas y dispositivos domésticos, además de botellas de gas, cenizas calientes y sustancias químicas. La compactación, la trituración y el enfardado pueden iniciar fugas térmicas o roturas, propagar incendios por pilas de residuos mezclados y fardos de materiales reciclables y generar aguas de extinción contaminadas.

Por qué puede ser material

Los operadores de residuos no pueden controlar por completo lo que los clientes depositan en contenedores y volquetes. Las baterías, botellas y sustancias químicas mal clasificadas generan una vía coherente de seguridad, contaminación, seguros y continuidad que abarca la recogida, la consolidación, la clasificación, el almacenamiento, la respuesta a emergencias y la calidad de las balas en las fases posteriores de la cadena de valor.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los trabajadores.
  2. Los posibles efectos pueden alcanzar a los contratistas.
  3. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  4. Los posibles efectos pueden alcanzar a los equipos de emergencia.
  5. Los posibles efectos pueden alcanzar las masas de agua.
  6. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  7. Los posibles efectos pueden alcanzar la atmósfera.
  8. Los posibles efectos pueden alcanzar a los usuarios de las fases posteriores de la cadena de valor.
  9. Los grupos de partes interesadas afectadas identificados en la fuente incluyen comunidades afectadas, socios comerciales, contratistas y empleados.
  10. La fuente sitúa la vía en Operaciones propias, Fases anteriores de la cadena de valor, Fases posteriores de la cadena de valor y Toda la cadena de valor.

Vía financiera

  1. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  2. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  3. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  4. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  5. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  6. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  7. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué actividades, proveedores o insumos de las fases anteriores crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Qué cambios tecnológicos podrían alterar los impactos o efectos financieros del tema?

Evidencias que reunir

  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Registros de condiciones de trabajo, incidentes y participación de contratistas
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Planes de respuesta a emergencias, registros de incidentes y observaciones de los equipos de intervención
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Registros de emisiones, calidad del aire e impactos atmosféricos vinculados al tema
  • Resultados para los usuarios de las fases posteriores de la cadena de valor, reclamaciones y datos sobre el uso de productos
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): estaciones de transferencia con naves de descarga, compactadores, prensas enfardadoras, sistemas de control de olores, básculas puente y gestión de aguas pluviales
  • Elemento del mapa de procesos (activos): plantas de valorización energética de residuos, líneas de preparación de combustible derivado de residuos, calderas, turbinas, tratamiento de gases de combustión y sistemas de manipulación de cenizas
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados
  • Elemento del mapa de procesos (activos): Planificación digital de rutas, telemática de vehículos, sensores de contenedores, portales de clientes, sistemas de seguimiento de residuos y análisis de la contaminación
  • Elemento del mapa de procesos (clientes): Hogares que utilizan servicios de recogida a pie de calle de residuos, materiales reciclables, residuos de jardinería, residuos voluminosos y residuos alimentarios

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa a la vía pertinente de las fases anteriores o posteriores de la cadena de valor ni ejerce una influencia significativa sobre ella.
  • La señal emergente todavía no genera una exposición, un impacto o un efecto financiero pertinente para la organización.

Partes interesadas afectadas

  • Comunidades afectadas
  • Socios comerciales
  • Contratistas
  • Empleados

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Entidades locales
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Social
  • Tema emergente
  • Señal sectorial moderada
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Transición del personal asociada a la inteligencia artificial, la robótica y el análisis digital en la recogida y clasificación de residuos y el control de la contaminación, con consideraciones secundarias de gobierno para una supervisión humana responsable de las decisiones automatizadas que determinan las tareas de los trabajadores o las interacciones con los clientes.

Cómo se manifiesta en este sector

Las instalaciones de recuperación de materiales combinan cada vez más clasificadores ópticos, brazos robóticos, separadores balísticos, telemática, sensores de contenedores y fotografías de contaminación con el control de calidad manual. Estos sistemas pueden reducir la selección manual directa de materiales reciclables mezclados y residuos, al tiempo que modifican las capacidades de mantenimiento, la supervisión de las líneas, el ritmo de trabajo, la demanda de personal de agencias y las tareas de cara al cliente relacionadas con avisos de contaminación.

Por qué puede ser material

La clasificación digital y el seguimiento de residuos están pasando de proyectos experimentales a capacidades pertinentes para la contratación, impulsados por el control de la contaminación, la disponibilidad de mano de obra, la calidad de las balas y las necesidades de información de los regímenes de responsabilidad del productor. El tema es principalmente material cuando los operadores tienen equipos numerosos de clasificación manual o procesos de gestión de la contaminación de cara al cliente y deben gestionar la reasignación, la formación y la consulta a los trabajadores, en lugar de tratar la tecnología únicamente como una inversión en productividad.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los trabajadores.
  2. Los posibles efectos pueden alcanzar a los contratistas.
  3. Los posibles efectos pueden alcanzar a los trabajadores de la cadena de suministro.
  4. Los posibles efectos pueden alcanzar a los usuarios de las fases posteriores de la cadena de valor.
  5. Los grupos de partes interesadas afectadas identificados en la fuente incluyen contratistas, clientes/usuarios finales, empleados y sindicatos.
  6. La fuente sitúa la vía en Operaciones propias y De forma transversal a la cadena de valor.

Vía financiera

  1. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  2. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  3. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  4. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuáles son la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los trabajadores?
  • ¿Cuál es la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los contratistas?
  • ¿Qué cambios tecnológicos podrían alterar los impactos o efectos financieros del tema?

Evidencias que reunir

  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Registros de condiciones de trabajo, incidentes y participación de contratistas
  • Registros sobre personal, auditorías, reclamaciones y medidas correctoras de proveedores
  • Resultados para los usuarios de las fases posteriores de la cadena de valor, reclamaciones y datos sobre el uso de productos
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (assets): instalaciones de recuperación de materiales con cribas, imanes, separadores por corrientes de Foucault, clasificadores ópticos, separadores balísticos y líneas de selección manual
  • Elemento del mapa de procesos (activos): plantas de valorización energética de residuos, líneas de preparación de combustible derivado de residuos, calderas, turbinas, tratamiento de gases de combustión y sistemas de manipulación de cenizas
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados
  • Elemento del mapa de procesos (activos): Planificación digital de rutas, telemática de vehículos, sensores de contenedores, portales de clientes, sistemas de seguimiento de residuos y análisis de la contaminación
  • Elemento del mapa de procesos (clientes): Hogares que utilizan servicios de recogida a pie de calle de residuos, materiales reciclables, residuos de jardinería, residuos voluminosos y residuos alimentarios

Puede ser menos material cuando…

  • La escala, exposición o efectos de la organización están por debajo del umbral establecido para una evaluación adicional.
  • La señal emergente todavía no genera una exposición, un impacto o un efecto financiero pertinente para la organización.

Partes interesadas afectadas

  • Contratistas
  • Clientes/usuarios finales
  • Empleados
  • Sindicatos

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Entidades locales

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Gobernanza
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gobernanza del modo en que los operadores de residuos licitan, fijan precios, informan y cumplen las concesiones municipales, los contratos de franquicia, los requisitos de contratación pública y los permisos medioambientales relativos a servicios esenciales de residuos.

Cómo se manifiesta en este sector

Las empresas de servicios de gestión de residuos dependen de las autoridades municipales que contratan los servicios de recogida doméstica, limpieza viaria, reciclaje y eliminación, y poseen permisos, concesiones, contratos de franquicia, derechos de capacidad de vertedero y datos de seguimiento ambiental. Las tarifas de entrada, los cargos de recogida, la indexación de los contratos, los datos de las básculas puente y el cumplimiento de los permisos determinan cómo afectan los costes y la calidad del servicio a los hogares, los contribuyentes locales y los entornos locales.

Por qué puede ser material

Los servicios públicos de residuos son infraestructuras locales esenciales en un entorno muy regulado. Una integridad deficiente en la licitación, la facturación, el pesaje, la presentación de información o el cumplimiento de los permisos puede trasladar costes a los hogares, distorsionar las decisiones de emplazamiento y tratamiento, debilitar los controles medioambientales y dar lugar a multas, inhabilitación, pérdida de contratos y perjuicios financieros.

Vía de impacto

  1. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  2. Los posibles efectos pueden alcanzar a los consumidores.
  3. Los posibles efectos pueden alcanzar a los usuarios de las fases posteriores de la cadena de valor.
  4. Los posibles efectos pueden alcanzar a los ecosistemas.
  5. Los posibles efectos pueden alcanzar las masas de agua.
  6. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  7. Los grupos de partes interesadas afectadas identificados en la fuente incluyen Comunidades afectadas, Clientes / usuarios finales y Empleados.
  8. La fuente sitúa la vía en Operaciones propias, Fases posteriores de la cadena de valor y Toda la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  3. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.
  4. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.
  5. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  6. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre las comunidades afectadas?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Registros de resultados para los consumidores, reclamaciones e impactos de los productos
  • Resultados para los usuarios de las fases posteriores de la cadena de valor, reclamaciones y datos sobre el uso de productos
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Registros de costes operativos y presupuestos vinculados al tema
  • Elemento del mapa de procesos (activos): plantas de valorización energética de residuos, líneas de preparación de combustible derivado de residuos, calderas, turbinas, tratamiento de gases de combustión y sistemas de manipulación de cenizas
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados
  • Elemento del mapa de procesos (activos): Planificación digital de rutas, telemática de vehículos, sensores de contenedores, portales de clientes, sistemas de seguimiento de residuos y análisis de la contaminación
  • Elemento del mapa de procesos (activos): permisos, concesiones municipales, contratos de franquicia, derechos sobre la capacidad disponible de vertederos, datos de seguimiento medioambiental y relaciones operativas locales
  • Elemento del mapa de procesos (customers): Autoridades municipales que contratan servicios de recogida domiciliaria, limpieza viaria, reciclaje y eliminación de residuos

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa a la vía posterior pertinente ni influencia sobre ella.

Partes interesadas afectadas

  • Comunidades afectadas
  • Clientes/usuarios finales
  • Empleados

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Entidades locales
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Gobernanza
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gobernanza de la procedencia y clasificación de los residuos, los registros de transferencia, las notas de consignación, los datos de contaminación, los controles de transportistas e intermediarios, el aseguramiento del destino y los controles de movimientos transfronterizos para evitar fugas hacia vías inseguras o ilícitas.

Cómo se manifiesta en este sector

Los operadores de residuos dependen de comprobantes de báscula, registros del deber de diligencia, documentos de traslado de residuos, documentos de control y seguimiento de residuos peligrosos, portales de clientes, fotografías de contaminación, controles de transportistas y sistemas digitales de seguimiento. Los flujos especiales, como el amianto, los WEEE, las baterías, los productos químicos, los residuos clínicos y los suelos contaminados, junto con las exportaciones de materiales reciclables y combustible derivado de residuos, requieren una separación precisa, documentación, comprobaciones de destino y controles relacionados con Basilea.

Por qué puede ser material

Una clasificación incorrecta o una garantía deficiente sobre el destino pueden trasladar la contaminación desde el generador hasta tratamientos inadecuados, la eliminación ilegal, el reprocesamiento inseguro o rutas de exportación no controladas. También pueden ocasionar el rechazo de cargas, sanciones administrativas, resolución de contratos, pérdida de ingresos y daños reputacionales.

Vía de impacto

  1. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  2. Los posibles efectos pueden alcanzar a los ecosistemas.
  3. Los posibles efectos pueden alcanzar las masas de agua.
  4. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  5. Los posibles efectos pueden alcanzar a los usuarios de las fases posteriores de la cadena de valor.
  6. Los posibles efectos pueden alcanzar a los trabajadores de la cadena de suministro.
  7. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  8. Los grupos de partes interesadas afectadas identificados en la fuente incluyen comunidades afectadas, socios comerciales, clientes/usuarios finales y proveedores.
  9. La fuente sitúa la vía en Operaciones propias, Fases anteriores de la cadena de valor, Fases posteriores de la cadena de valor y Toda la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  3. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  4. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  5. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  6. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué actividades, proveedores o insumos de las fases anteriores crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Resultados para los usuarios de las fases posteriores de la cadena de valor, reclamaciones y datos sobre el uso de productos
  • Registros sobre personal, auditorías, reclamaciones y medidas correctoras de proveedores
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): estaciones de transferencia con naves de descarga, compactadores, prensas enfardadoras, sistemas de control de olores, básculas puente y gestión de aguas pluviales
  • Elemento del mapa de procesos (activos): plantas de valorización energética de residuos, líneas de preparación de combustible derivado de residuos, calderas, turbinas, tratamiento de gases de combustión y sistemas de manipulación de cenizas
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados
  • Elemento del mapa de procesos (activos): Planificación digital de rutas, telemática de vehículos, sensores de contenedores, portales de clientes, sistemas de seguimiento de residuos y análisis de la contaminación
  • Elemento del mapa de procesos (clientes): Hogares que utilizan servicios de recogida a pie de calle de residuos, materiales reciclables, residuos de jardinería, residuos voluminosos y residuos alimentarios

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa a la vía pertinente de las fases anteriores o posteriores de la cadena de valor ni ejerce una influencia significativa sobre ella.
  • La señal emergente todavía no genera una exposición, un impacto o un efecto financiero pertinente para la organización.

Partes interesadas afectadas

  • Comunidades afectadas
  • Socios comerciales
  • Clientes/usuarios finales
  • Proveedores

Usuarios de la información

  • Inversores/acreedores
  • Entidades locales
  • NGOs y sociedad civil
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Gobernanza
  • Depende del modelo de negocio
  • Señal sectorial moderada
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gobernanza de las actividades de presión, las contribuciones políticas, la actividad de las asociaciones empresariales y la interlocución en materia de políticas públicas que afectan a la regulación de la jerarquía de residuos, la responsabilidad del productor, la economía de los vertederos, la incineración, los controles a la exportación y la concesión de permisos para infraestructuras.

Cómo se manifiesta en este sector

Los operadores de residuos se ven afectados por el impuesto sobre vertederos, los gravámenes por eliminación, la EPR, los sistemas de depósito, devolución y retorno, la separación de residuos alimentarios, las prohibiciones de vertido, la concesión de permisos de incineración, los controles de los traslados transfronterizos de residuos y las normas de contratación municipal, y a menudo intervienen en estas cuestiones. Las posiciones de incidencia pueden influir en el equilibrio entre prevención, reciclaje, valorización y eliminación, así como en el reparto de costes entre productores, municipios y hogares.

Por qué puede ser material

La interacción con las políticas públicas es material porque el diseño regulatorio determina directamente las tarifas de entrada, la economía de los contratos, la utilización de activos, el valor del espacio disponible en vertederos, la demanda de valorización energética de residuos y la inversión en reciclaje. Unas actividades de presión política que no estén armonizadas pueden menoscabar los objetivos declarados de circularidad o clima y atraer el escrutinio de reguladores, inversores y sociedad civil.

Vía de impacto

  1. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  2. Los posibles efectos pueden alcanzar a los ecosistemas.
  3. Los posibles efectos pueden alcanzar las masas de agua.
  4. Los posibles efectos pueden alcanzar la atmósfera.
  5. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  6. Los grupos de interés afectados identificados en la fuente incluyen clientes / usuarios finales.
  7. La fuente sitúa la vía en Operaciones propias, Fases posteriores de la cadena de valor y Toda la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  3. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  4. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  5. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.
  6. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.
  7. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre las comunidades afectadas?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Registros de emisiones, calidad del aire e impactos atmosféricos vinculados al tema
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Elemento del mapa de procesos (activos): plantas de valorización energética de residuos, líneas de preparación de combustible derivado de residuos, calderas, turbinas, tratamiento de gases de combustión y sistemas de manipulación de cenizas
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados
  • Elemento del mapa de procesos (activos): Planificación digital de rutas, telemática de vehículos, sensores de contenedores, portales de clientes, sistemas de seguimiento de residuos y análisis de la contaminación
  • Elemento del mapa de procesos (clientes): Hogares que utilizan servicios de recogida a pie de calle de residuos, materiales reciclables, residuos de jardinería, residuos voluminosos y residuos alimentarios
  • Elemento del mapa de procesos (clientes): Empresas minoristas, hosteleras, de oficinas y de ocio que necesitan recogidas programadas de contenedores, compactadores y residuos alimentarios

Puede ser menos material cuando…

  • La escala, exposición o efectos de la organización están por debajo del umbral establecido para una evaluación adicional.
  • El modelo de negocio, la actividad, el activo o el producto pertinente no está presente o no es significativo.
  • La organización no tiene una exposición significativa a la vía posterior pertinente ni influencia sobre ella.

Partes interesadas afectadas

  • Clientes/usuarios finales

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Entidades locales
  • Medios de comunicación
  • NGOs y sociedad civil
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Gobernanza
  • Tema emergente
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gobernanza de los datos operativos y las pruebas de cadena de custodia utilizados para asignar las tasas de responsabilidad del productor, validar los resultados de reciclaje y respaldar la información de los sistemas de devolución de depósitos, WEEE, baterías o envases.

Cómo se manifiesta en este sector

Los operadores de residuos prestan servicios de recogida, pesaje, clasificación, comprobación de la contaminación, datos sobre la calidad de las balas y documentación del deber de diligencia para envases, WEEE, baterías y sistemas de depósito y devolución. Las tarifas moduladas y los sistemas financiados por los productores aumentan el valor de unas pruebas precisas sobre los flujos de materiales, la contaminación rechazada y los destinos finales.

Por qué puede ser material

Los regímenes EPR y de devolución de depósitos están trasladando costes y rendición de cuentas desde los contribuyentes municipales hacia los productores, mientras que las empresas de residuos poseen las pruebas operativas necesarias para asignar tasas y demostrar los resultados de reciclaje. Unos controles de datos deficientes pueden generar pérdida de ingresos, controversias con clientes y acusaciones de exagerar las declaraciones de reciclaje o recuperación.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los usuarios de las fases posteriores de la cadena de valor.
  2. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  3. Los posibles efectos pueden alcanzar a los ecosistemas.
  4. Los posibles efectos pueden alcanzar las masas de agua.
  5. Los posibles efectos pueden alcanzar a los trabajadores de la cadena de suministro.
  6. Los grupos de partes interesadas afectadas identificados en la fuente incluyen socios comerciales, clientes/usuarios finales y proveedores.
  7. La fuente sitúa la vía en Operaciones propias, Fases anteriores de la cadena de valor, Fases posteriores de la cadena de valor y Toda la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  3. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  4. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  5. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué actividades, proveedores o insumos de las fases anteriores crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Resultados para los usuarios de las fases posteriores de la cadena de valor, reclamaciones y datos sobre el uso de productos
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Registros sobre personal, auditorías, reclamaciones y medidas correctoras de proveedores
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): estaciones de transferencia con naves de descarga, compactadores, prensas enfardadoras, sistemas de control de olores, básculas puente y gestión de aguas pluviales
  • Elemento del mapa de procesos (activos): plantas de valorización energética de residuos, líneas de preparación de combustible derivado de residuos, calderas, turbinas, tratamiento de gases de combustión y sistemas de manipulación de cenizas
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados
  • Elemento del mapa de procesos (activos): Planificación digital de rutas, telemática de vehículos, sensores de contenedores, portales de clientes, sistemas de seguimiento de residuos y análisis de la contaminación
  • Elemento del mapa de procesos (activos): permisos, concesiones municipales, contratos de franquicia, derechos sobre la capacidad disponible de vertederos, datos de seguimiento medioambiental y relaciones operativas locales

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa a la vía pertinente de las fases anteriores o posteriores de la cadena de valor ni ejerce una influencia significativa sobre ella.
  • La señal emergente todavía no genera una exposición, un impacto o un efecto financiero pertinente para la organización.

Partes interesadas afectadas

  • Socios comerciales
  • Clientes/usuarios finales
  • Proveedores

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Entidades locales
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Gobernanza
  • Tema emergente
  • Señal sectorial moderada
  • Doble materialidad
  • Transversal

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gobernanza de la ciberseguridad, la integridad de los datos y la resiliencia operativa de los sistemas digitales utilizados en la planificación de rutas de recogida, la atención al cliente, los registros de básculas puente, el seguimiento de residuos, el análisis de la contaminación y la clasificación automatizada.

Cómo se manifiesta en este sector

Los operadores de residuos dependen cada vez más de la planificación digital de rutas, la telemática de los vehículos, los sensores de contenedores, los portales de clientes, la emisión de justificantes de pesaje, las fotografías de contaminación, los sistemas de seguimiento de residuos y los controles automatizados de clasificación. La alteración o manipulación de estos sistemas puede interrumpir las recogidas, distorsionar los registros de procedencia de los residuos, afectar a la facturación y exponer datos de clientes o servicios.

Por qué puede ser material

La digitalización está adquiriendo un papel central en la eficiencia de las recogidas, la información sobre cumplimiento, las pruebas de responsabilidad del productor y la recuperación de materiales. Los incidentes cibernéticos pueden provocar recogidas no realizadas, interrupciones de servicios públicos, registros inexactos del deber de diligencia, reclamaciones por vulneración de la privacidad, repercusiones en los seguros y pérdida de confianza de los municipios y clientes comerciales.

Vía de impacto

  1. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  2. Los posibles efectos pueden alcanzar a los trabajadores.
  3. Los posibles efectos pueden alcanzar a los contratistas.
  4. Los posibles efectos pueden alcanzar a los usuarios de las fases posteriores de la cadena de valor.
  5. Los grupos de partes interesadas afectadas identificados en la fuente incluyen contratistas, clientes/usuarios finales y empleados.
  6. La fuente sitúa la vía en Operaciones propias, Fases anteriores de la cadena de valor, Fases posteriores de la cadena de valor y Toda la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  3. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  4. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  5. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  6. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué actividades, proveedores o insumos de las fases anteriores crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Qué cambios tecnológicos podrían alterar los impactos o efectos financieros del tema?

Evidencias que reunir

  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Registros de condiciones de trabajo, incidentes y participación de contratistas
  • Resultados para los usuarios de las fases posteriores de la cadena de valor, reclamaciones y datos sobre el uso de productos
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): plantas de valorización energética de residuos, líneas de preparación de combustible derivado de residuos, calderas, turbinas, tratamiento de gases de combustión y sistemas de manipulación de cenizas
  • Elemento del mapa de procesos (activos): zonas de almacenamiento de residuos especiales para amianto, productos químicos, WEEE, baterías, residuos clínicos y suelos contaminados
  • Elemento del mapa de procesos (activos): Planificación digital de rutas, telemática de vehículos, sensores de contenedores, portales de clientes, sistemas de seguimiento de residuos y análisis de la contaminación
  • Elemento del mapa de procesos (activos): permisos, concesiones municipales, contratos de franquicia, derechos sobre la capacidad disponible de vertederos, datos de seguimiento medioambiental y relaciones operativas locales
  • Elemento del mapa de procesos (clientes): Hogares que utilizan servicios de recogida a pie de calle de residuos, materiales reciclables, residuos de jardinería, residuos voluminosos y residuos alimentarios

Puede ser menos material cuando…

  • La escala, exposición o efectos de la organización están por debajo del umbral establecido para una evaluación adicional.
  • La organización no tiene una exposición significativa a la vía pertinente de las fases anteriores o posteriores de la cadena de valor ni ejerce una influencia significativa sobre ella.
  • La señal emergente todavía no genera una exposición, un impacto o un efecto financiero pertinente para la organización.

Partes interesadas afectadas

  • Contratistas
  • Clientes/usuarios finales
  • Empleados

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Entidades locales
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

Un cribado inicial, no un análisis de materialidad

Para convertir una lista corta en un resultado defendible, todavía debe:

  • involucrar a las partes interesadas afectadas
  • evaluar la gravedad y la probabilidad
  • valorar los efectos financieros
  • definir umbrales
  • documentar la gobernanza y la aprobación
  • mantener una pista de auditoría
Cómo se construye este cribado y qué no es

Los temas candidatos proceden del catálogo de temas de materialidad de LRA (18 temas para este sector que superaron los controles de calidad), alineados con la numeración sectorial de GRI y la clasificación SASB SICS.

Los temas, las justificaciones, los canales de impacto y financieros, las partes interesadas y las referencias a normas proceden del catálogo revisado. Las fichas de trabajo y las coincidencias de actividades se generan a partir de él con reglas fijas; cuando LRA ha redactado ella misma una ficha o una correspondencia con divulgaciones, se indica.

Sus selecciones, decisiones y notas se quedan en este navegador. Solo se envían a LRA para generar un archivo de Excel cuando decide exportar, y no se almacenan.

Esta es una herramienta educativa de cribado. No está publicada ni avalada por GRI, la IFRS Foundation, EFRAG ni SASB, y no es un análisis de materialidad de ninguna organización.

Resumen del cribado inicial

Servicios de gestión de residuos sólidos

Perfil de la organización

    Incluir para un análisis posterior

      Se requieren más evidencias

        Menor prioridad provisional

          Limitación importante. Estas son solo decisiones de cribado. No se han validado mediante la participación de las partes interesadas, la evaluación de la gravedad, el análisis de efectos financieros ni una aprobación formal.

          El enlace solo incluye el subsector y las actividades marcadas, nunca sus decisiones ni sus notas.

          Un archivo .xlsx con su cribado, las fichas de trabajo y las fuentes del subsector elegido.