Ir al cribado

Materiality Navigator·Contenedores y embalajes

¿Qué temas debería examinar primero?

Elija un modelo de negocio para ver los temas de sostenibilidad candidatos que con más probabilidad requieren análisis, y por qué. Después, afine la lista corta, trabaje cada tema y registre una decisión de cribado preliminar.

Esta es una hipótesis basada en el sector. Su tarea es contrastarla con los impactos, dependencias, riesgos, oportunidades y evidencias de las partes interesadas de la organización. Que un tema sea relevante para el sector no lo hace material.

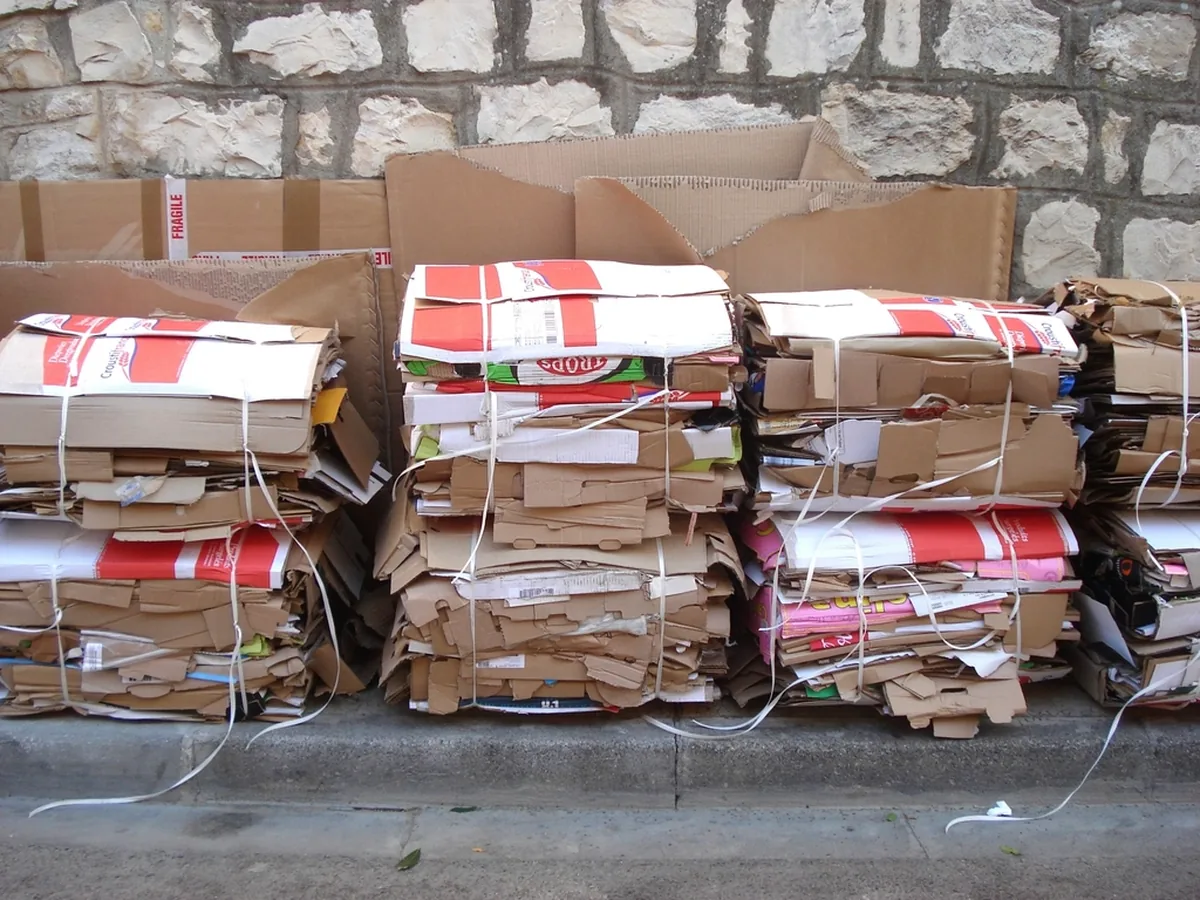
Bundles of flattened cardboard packaging stacked for recycling.
Paso 1 Elija el modelo de negocio que está analizando

Temas candidatos — Contenedores y embalajes

  • Medioambiente
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Control de las emisiones atmosféricas distintas de los gases de efecto invernadero, los olores y los subproductos de la combustión procedentes de hornos para envases, calderas y operaciones de impresión, revestimiento, lacado, barnizado y curado.

Cómo se manifiesta en este sector

Las plantas de envases y embalajes utilizan hornos de vidrio, calderas, prensas de impresión y equipos de revestimiento, barnizado, lacado y curado, junto con equipos de reducción de emisiones atmosféricas y unidades de recuperación de disolventes para controlar los óxidos de nitrógeno, las partículas, los compuestos orgánicos volátiles, los olores y los subproductos de la combustión.

Por qué puede ser material

Los incumplimientos de los permisos de emisiones atmosféricas, los controles de compuestos orgánicos volátiles y las mejoras de las emisiones de los hornos pueden impulsar los costes de capital y operativos. Las quejas por olores o partículas pueden afectar a la concesión de permisos, los seguros y la licencia social para operar de fábricas, vidrierías y plantas de revestimiento.

Vía de impacto

  1. Los posibles efectos pueden alcanzar la atmósfera.
  2. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  3. Los posibles efectos pueden alcanzar a los trabajadores.
  4. Los posibles efectos pueden alcanzar a los ecosistemas.
  5. Los grupos de partes interesadas afectadas identificados en la fuente incluyen Comunidades afectadas, Contratistas y Empleados.
  6. La fuente sitúa la vía en las operaciones propias.

Vía financiera

  1. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  2. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  3. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  4. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  5. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre la atmósfera?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre las comunidades afectadas?
  • ¿Cuáles son la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los trabajadores?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros de emisiones, calidad del aire e impactos atmosféricos vinculados al tema
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (assets): líneas de envases metálicos, aerosoles, cierres y recipientes de lámina, incluidos equipos de lacado, revestimiento y curado
  • Elemento del mapa de procesos (assets): almacenes, zonas de almacenamiento de palés, silos para granza de resina, almacenes de tintas y revestimientos y armarios para materiales peligrosos
  • Elemento del mapa de procesos (activos): Plantas de tratamiento de agua, calderas, compresores, enfriadoras, unidades de recuperación de disolventes y equipos de depuración de emisiones atmosféricas

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.

Partes interesadas afectadas

  • Comunidades afectadas
  • Contratistas
  • Empleados

Usuarios de la información

  • Inversores/acreedores
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Medioambiente
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gestión de las emisiones de gases de efecto invernadero, la intensidad energética, el cambio de combustibles y la inversión de capital con bajas emisiones de carbono en hornos de vidrio, fábricas de papel, líneas de transformación de plásticos y equipos de revestimiento o curado.

Cómo se manifiesta en este sector

La fabricación de envases y embalajes utiliza procesos intensivos en energía, como la fusión de vidrio, el secado de papel, la extrusión de plástico y el lacado y curado de metales, con gas natural, electricidad, vapor, biomasa y fueloil para alimentar hornos y calderas. Los insumos de aluminio, resina, pasta de papel y transporte en las fases anteriores de la cadena de valor también influyen en el perfil de carbono de botellas, latas, cartones, películas y embalajes de cartón ondulado.

Por qué puede ser material

Los precios de la energía, las políticas de carbono y las normas de contratación de los clientes afectan directamente a los márgenes y al acceso al mercado. Una descarbonización creíble suele requerir importantes gastos de capital en calderas electrificadas, hornos con bajas emisiones de carbono, recuperación de calor y adquisición de electricidad renovable.

Vía de impacto

  1. Los posibles efectos pueden alcanzar la atmósfera.
  2. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  3. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  4. Los grupos de interés afectados identificados en la fuente incluyen clientes / usuarios finales.
  5. La fuente sitúa la vía en Operaciones propias, Fases anteriores y Conjunto de la cadena de valor.

Vía financiera

  1. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  2. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  3. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.
  4. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  5. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué actividades, proveedores o insumos de las fases anteriores crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre la atmósfera?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros de emisiones, calidad del aire e impactos atmosféricos vinculados al tema
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (activos): Plantas de tratamiento de agua, calderas, compresores, enfriadoras, unidades de recuperación de disolventes y equipos de depuración de emisiones atmosféricas
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios
  • Elemento del mapa de procesos (customers): fabricantes de productos farmacéuticos y dispositivos médicos que requieren envases estériles, con precinto de seguridad y validados

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa al itinerario ascendente pertinente ni ejerce una influencia significativa sobre él.

Partes interesadas afectadas

  • Clientes/usuarios finales

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Reguladores

Normas que consultar

  • SASB Métricas de SASB Envases y embalajes relativas a la gestión de la energía y las emisiones de gases de efecto invernadero

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Medioambiente
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad
  • Transversal

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Responsabilidad durante el ciclo de vida de los envases después de la venta, incluidos el diseño para la reciclabilidad, la reutilización, la compostabilidad y la compatibilidad con la clasificación y el reprocesamiento, el contenido reciclado y las interfaces con los sistemas de EPR, devolución de depósitos y recuperación.

Cómo se manifiesta en este sector

El sector diseña y vende cajas de cartón ondulado, cajas plegables, películas, bolsas, botellas, tarros, latas, cierres, etiquetas, bandejas y sobres para comercio electrónico destinados a sistemas municipales de recogida, devolución con depósito, recuperación de materiales, compostaje y reciclaje. Los laminados multimaterial, los plásticos oscuros, las etiquetas, los adhesivos, los revestimientos y el aligeramiento afectan a la posibilidad de recoger, clasificar, reutilizar o reciclar los envases.

Por qué puede ser material

La reciclabilidad, el contenido reciclado, el peso de los envases y la compatibilidad con los sistemas de recuperación determinan cada vez más las tasas de EPR, la exposición al impuesto sobre los plásticos y la admisibilidad en las compras de los clientes. El rediseño puede exigir nuevas herramientas, moldes, matrices, elementos gráficos, ensayos de cualificación y cambios en el comportamiento como barrera.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los consumidores.
  2. Los posibles efectos pueden alcanzar a los usuarios de las fases posteriores de la cadena de valor.
  3. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  4. Los posibles efectos pueden alcanzar a los ecosistemas.
  5. Los posibles efectos pueden alcanzar las masas de agua.
  6. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  7. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  8. Los grupos de partes interesadas afectadas identificados en la fuente incluyen comunidades afectadas y clientes/usuarios finales.
  9. La fuente sitúa la vía en Operaciones propias, Fases posteriores de la cadena de valor y Toda la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  3. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  4. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  5. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los consumidores?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros de resultados para los consumidores, reclamaciones e impactos de los productos
  • Resultados para los usuarios de las fases posteriores de la cadena de valor, reclamaciones y datos sobre el uso de productos
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (activos): Plantas de tratamiento de agua, calderas, compresores, enfriadoras, unidades de recuperación de disolventes y equipos de depuración de emisiones atmosféricas
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios
  • Elemento del mapa de procesos (customers): fabricantes de productos farmacéuticos y dispositivos médicos que requieren envases estériles, con precinto de seguridad y validados

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa a la vía posterior pertinente ni influencia sobre ella.

Partes interesadas afectadas

  • Comunidades afectadas
  • Clientes/usuarios finales

Usuarios de la información

  • Inversores/acreedores
  • Entidades locales
  • NGOs y sociedad civil
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Medioambiente
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gestión de la captación de agua, la eficiencia del agua de proceso, el tratamiento de aguas residuales y la calidad de los efluentes de las operaciones de producción de papel y fibra, impresión, revestimiento, refrigeración y limpieza.

Cómo se manifiesta en este sector

El agua se utiliza en la producción de pasta, la fabricación de papel, la refrigeración, el lavado, la alimentación de calderas, la limpieza, los sistemas de tinta y la preparación de procesos. Las aguas residuales pueden contener sólidos en suspensión, almidón, tintas, revestimientos, productos químicos de limpieza, aceites y una demanda química de oxígeno elevada, por lo que se requieren plantas de tratamiento y controles de permisos.

Por qué puede ser material

La capacidad de tratamiento del agua, los límites de los efluentes y la exposición al estrés hídrico afectan a la continuidad operativa, la obtención de permisos y los gastos de capital, especialmente en las fábricas de papel y las instalaciones con gran intensidad de limpieza. Un rendimiento deficiente en materia de efluentes puede dar lugar a medidas coercitivas, costes de modernización y preocupación en las comunidades.

Vía de impacto

  1. Los posibles efectos pueden alcanzar las masas de agua.
  2. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  3. Los posibles efectos pueden alcanzar a los ecosistemas.
  4. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  5. Los grupos de partes interesadas afectadas identificados en la fuente incluyen las comunidades afectadas.
  6. La fuente sitúa la vía en las operaciones propias.

Vía financiera

  1. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  2. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  3. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  4. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  5. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Cuál es la magnitud, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre las masas de agua?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre las comunidades afectadas?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre los ecosistemas?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (activos): Plantas de tratamiento de agua, calderas, compresores, enfriadoras, unidades de recuperación de disolventes y equipos de depuración de emisiones atmosféricas
  • Elemento del mapa de procesos (activos): Laboratorios de calidad para ensayos de migración, resistencia al estallido, compresión, prestaciones de barrera y cumplimiento de los requisitos para materiales en contacto con alimentos
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.

Partes interesadas afectadas

  • Comunidades afectadas

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Entidades locales
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Medioambiente
  • Base del sector
  • Señal sectorial moderada
  • Doble materialidad
  • Transversal

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Resiliencia de los activos de fabricación de envases, los servicios básicos, el almacenamiento, las interfaces de transporte y los suministros de materiales críticos frente a inundaciones, calor, tormentas, incendios forestales, sequías, limitaciones de la red y otros peligros climáticos físicos.

Cómo se manifiesta en este sector

Las operaciones de envasado dependen de hornos continuos de vidrio, sistemas de agua de fábricas de papel, enfriadoras, calderas, almacenes, silos de resina y entregas justo a tiempo a líneas de llenado y envasado. La sequía, las tormentas, las inundaciones, el calor y las limitaciones de la red pueden interrumpir el suministro de fibra, resina, energía, material recuperado y transporte.

Por qué puede ser material

Las perturbaciones climáticas físicas pueden detener la producción continua, dañar hornos de gran valor, limitar la disponibilidad de agua para las fábricas, estropear bobinas sensibles a la humedad y dar lugar a penalizaciones de clientes cuando las entregas tardías paralicen las líneas de llenado. Las aseguradoras y entidades financiadoras examinan cada vez más los centros industriales expuestos y las cadenas de suministro críticas.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los trabajadores.
  2. Los posibles efectos pueden alcanzar a los contratistas.
  3. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  4. Los posibles efectos pueden alcanzar a los usuarios de las fases posteriores de la cadena de valor.
  5. Los posibles efectos pueden alcanzar las masas de agua.
  6. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  7. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  8. Los grupos de partes interesadas afectadas identificados en la fuente incluyen comunidades afectadas, contratistas, clientes/usuarios finales, empleados y proveedores.
  9. La fuente sitúa la vía en las fases anteriores de la cadena de valor, las operaciones propias, las fases posteriores de la cadena de valor y el conjunto de la cadena de valor.

Vía financiera

  1. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  2. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  3. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  4. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  5. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  6. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué actividades, proveedores o insumos de las fases anteriores crean o concentran la vía?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Qué pruebas científicas o consenso científico podrían cambiar la relevancia del tema?

Evidencias que reunir

  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Registros de condiciones de trabajo, incidentes y participación de contratistas
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Resultados para los usuarios de las fases posteriores de la cadena de valor, reclamaciones y datos sobre el uso de productos
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (activos): Plantas de tratamiento de agua, calderas, compresores, enfriadoras, unidades de recuperación de disolventes y equipos de depuración de emisiones atmosféricas
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios
  • Elemento del mapa de procesos (customers): fabricantes de productos farmacéuticos y dispositivos médicos que requieren envases estériles, con precinto de seguridad y validados

Puede ser menos material cuando…

  • La escala, exposición o efectos de la organización están por debajo del umbral establecido para una evaluación adicional.
  • La organización no tiene una exposición significativa a la vía pertinente de las fases anteriores o posteriores de la cadena de valor ni ejerce una influencia significativa sobre ella.
  • La señal emergente todavía no genera una exposición, un impacto o un efecto financiero pertinente para la organización.

Partes interesadas afectadas

  • Comunidades afectadas
  • Contratistas
  • Clientes/usuarios finales
  • Empleados
  • Proveedores

Usuarios de la información

  • Inversores/acreedores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Medioambiente
  • Depende del modelo de negocio
  • Señal sectorial moderada
  • Doble materialidad
  • Transversal

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Prevención, detección y reparación de vertidos ambientales accidentales y contaminación histórica procedentes de la fabricación de envases, el almacenamiento de productos químicos, la refrigeración, la manipulación en patios y los sistemas de drenaje.

Cómo se manifiesta en este sector

Las instalaciones de envasado almacenan tintas, pigmentos, barnices, revestimientos, imprimaciones, disolventes, adhesivos, aceites, refrigerantes de amoníaco y gránulos de resina en torno a prensas, líneas de revestimiento, silos, armarios de materiales peligrosos, almacenes y plantas de tratamiento de agua. Los emplazamientos industriales históricos también pueden presentar contaminación del suelo o de las aguas subterráneas derivada de prácticas anteriores de manipulación y almacenamiento.

Por qué puede ser material

Los derrames y la contaminación histórica pueden generar pasivos de reparación, medidas coercitivas, reclamaciones de seguros y preocupación de la comunidad. El tema es material cuando los almacenes de disolventes, los sistemas de revestimiento, los depósitos de combustible, los sistemas de refrigeración y el drenaje de patios crean vías hacia el suelo, las aguas subterráneas o masas de agua cercanas.

Vía de impacto

  1. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  2. Los posibles efectos pueden alcanzar las masas de agua.
  3. Los posibles efectos pueden alcanzar a los ecosistemas.
  4. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  5. Los posibles efectos pueden alcanzar a los trabajadores.
  6. Los posibles efectos pueden alcanzar a los equipos de emergencia.
  7. Los grupos de partes interesadas afectadas identificados en la fuente incluyen las comunidades afectadas.
  8. La fuente sitúa la vía en las operaciones propias.

Vía financiera

  1. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  2. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  3. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  4. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  5. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  6. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre el suelo y las aguas subterráneas?
  • ¿Cuál es la magnitud, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre las masas de agua?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre los ecosistemas?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Planes de respuesta a emergencias, registros de incidentes y observaciones de los equipos de intervención
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de costes operativos y presupuestos vinculados al tema
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): Plantas de tratamiento de agua, calderas, compresores, enfriadoras, unidades de recuperación de disolventes y equipos de depuración de emisiones atmosféricas
  • Elemento del mapa de procesos (impactos externos): Vertederos, residuos dispersos y contaminación marina cuando los envases no se recogen, clasifican, reutilizan o reciclan después de su uso
  • Elemento del mapa de procesos (impactos externos): riesgos de exposición de las comunidades vecinas a sustancias químicas procedentes del almacenamiento de disolventes, la refrigeración con amoniaco, los revestimientos y los incendios
  • Elemento del mapa de procesos (canales financieros): inversión de capital en hornos bajos en carbono, calderas electrificadas, reducción de disolventes, tratamiento de agua y procesamiento de contenido reciclado
  • Elemento del mapa de procesos (canales financieros): Costes de retirada de productos, garantías y penalizaciones de clientes derivados de contaminación, fallos de migración, defectos de sellado, fallos de resistencia o etiquetado incorrecto

Puede ser menos material cuando…

  • La escala, exposición o efectos de la organización están por debajo del umbral establecido para una evaluación adicional.
  • El modelo de negocio, la actividad, el activo o el producto pertinente no está presente o no es significativo.

Partes interesadas afectadas

  • Comunidades afectadas

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Entidades locales
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Medioambiente
  • Depende del modelo de negocio
  • Señal sectorial moderada
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Control de recortes de producción, materiales que no cumplen las especificaciones, lodos, disolventes usados, filtros, material reciclado contaminado y existencias obsoletas, incluida su recuperación interna y su tratamiento o eliminación conforme a la normativa.

Cómo se manifiesta en este sector

La transformación, el corte longitudinal, el troquelado, el conformado, la impresión, el revestimiento y la inspección producen recortes, residuos de puesta en marcha, rechazos, lodos, disolventes usados, material reciclado contaminado, filtros usados y existencias de envases obsoletos. Los residuos internos y determinados materiales posconsumo pueden recogerse, clasificarse y reprocesarse.

Por qué puede ser material

Las tasas de chatarra y el material reciclado contaminado afectan directamente al rendimiento de los materiales, los costes de eliminación y la utilización de la capacidad. Los residuos peligrosos de tintas, revestimientos, disolventes y lodos generan costes de manipulación, tratamiento y responsabilidad.

Vía de impacto

  1. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  2. Los posibles efectos pueden alcanzar las masas de agua.
  3. Los posibles efectos pueden alcanzar a los ecosistemas.
  4. Los posibles efectos pueden alcanzar a los trabajadores.
  5. Los posibles efectos pueden alcanzar a los contratistas.
  6. Los grupos de interés afectados identificados en la fuente incluyen contratistas, empleados y proveedores.
  7. La fuente sitúa la vía en las operaciones propias.

Vía financiera

  1. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  2. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  3. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  4. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre el suelo y las aguas subterráneas?
  • ¿Cuál es la magnitud, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre las masas de agua?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre los ecosistemas?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Registros de condiciones de trabajo, incidentes y participación de contratistas
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (assets): almacenes, zonas de almacenamiento de palés, silos para granza de resina, almacenes de tintas y revestimientos y armarios para materiales peligrosos
  • Elemento del mapa de procesos (activos): sistemas de planificación de recursos empresariales, programación de la producción, trazabilidad y cadena de custodia
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios

Puede ser menos material cuando…

  • La escala, exposición o efectos de la organización están por debajo del umbral establecido para una evaluación adicional.
  • El modelo de negocio, la actividad, el activo o el producto pertinente no está presente o no es significativo.

Partes interesadas afectadas

  • Contratistas
  • Empleados
  • Proveedores

Usuarios de la información

  • Consejo de administración/dirección
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Medioambiente
  • Depende del modelo de negocio
  • Señal sectorial moderada
  • Materialidad de impacto

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Prevención de pérdidas de gránulos, escamas y polvo de resina en las operaciones de envases de plástico y la logística de entrada, incluidos el llenado de silos, el transporte, el almacenamiento, el drenaje de patios y la manipulación durante el transporte.

Cómo se manifiesta en este sector

La producción de envases de plástico recibe PET, HDPE, LDPE, LLDPE, PP, PS, PVC, bioplásticos y granza o escamas de plástico reciclado mediante camiones silo, vagones ferroviarios, contenedores o sacos de gran capacidad. El transporte, el llenado de silos, la manipulación en patios y las interfaces de transporte pueden liberar granza, escamas y polvo en desagües, patios y vías fluviales.

Por qué puede ser material

Las pequeñas partículas de plástico liberadas antes de su transformación pueden llegar a desagües, ríos, suelos y aguas costeras, donde la fauna puede ingerirlas y se acumula una contaminación persistente por microplásticos. El asunto es más material para las plantas de envases rígidos y flexibles que utilizan grandes cantidades de resina y para las interfaces logísticas.

Vía de impacto

  1. Los posibles efectos pueden alcanzar las masas de agua.
  2. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  3. Los posibles efectos pueden alcanzar a los ecosistemas.
  4. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  5. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  6. Los grupos de partes interesadas afectadas identificados en la fuente incluyen Comunidades afectadas, Socios comerciales y Proveedores.
  7. La fuente sitúa la vía en Operaciones propias, Fases anteriores y Conjunto de la cadena de valor.

Vía financiera

  1. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  2. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  3. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.
  4. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.

Preguntas para contrastar

  • ¿Qué pruebas muestran impactos reales o potenciales en las personas o el medio ambiente?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué actividades, proveedores o insumos de las fases anteriores crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuál es la magnitud, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre las masas de agua?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Registros de costes operativos y presupuestos vinculados al tema
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (assets): almacenes, zonas de almacenamiento de palés, silos para granza de resina, almacenes de tintas y revestimientos y armarios para materiales peligrosos
  • Elemento del mapa de procesos (presiones emergentes): impuestos sobre envases de plástico, sistemas de depósito y devolución y prohibiciones de envases de un solo uso que se extienden a distintas jurisdicciones
  • Elemento del mapa de procesos (presiones emergentes): Aumento de la demanda de resina reciclada, calcín de vidrio, chatarra de aluminio y papel recuperado que restringe el acceso a materiales secundarios de alta calidad
  • Elemento del mapa de procesos (emerging_pressures): Perturbación relacionada con el clima de las cadenas de suministro de pasta, papel, resinas, energía y transporte, incluidas la sequía, las tormentas y las limitaciones de la red

Puede ser menos material cuando…

  • La escala, exposición o efectos de la organización están por debajo del umbral establecido para una evaluación adicional.
  • El modelo de negocio, la actividad, el activo o el producto pertinente no está presente o no es significativo.
  • La organización no tiene una exposición significativa al itinerario ascendente pertinente ni ejerce una influencia significativa sobre él.
  • La señal emergente todavía no genera una exposición, un impacto o un efecto financiero pertinente para la organización.

Partes interesadas afectadas

  • Comunidades afectadas
  • Socios comerciales
  • Proveedores

Usuarios de la información

  • NGOs y sociedad civil
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Medioambiente
  • Depende del modelo de negocio
  • Señal sectorial moderada
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gestión de los impactos sobre los bosques, la biodiversidad y el uso del suelo asociados a insumos de fibra virgen para envases de papel, cartón, cajas y fibra moldeada.

Cómo se manifiesta en este sector

Los envases a base de fibra utilizan papel virgen y reciclado, papel kraft para cubiertas, papel reciclado para cubiertas, cartoncillo y pasta moldeada; la fibra de madera virgen suele estar respaldada por las normas de cadena de custodia del Forest Stewardship Council o del Programme for the Endorsement of Forest Certification. Unos controles de abastecimiento deficientes pueden vincular la demanda de envases con la degradación forestal, la presión sobre la biodiversidad y los impactos del uso del suelo.

Por qué puede ser material

El abastecimiento de fibra virgen puede ser material para fábricas de papel, fabricantes de cartón ondulado y productores de cartoncillo cuando el suministro certificado, la exposición a la deforestación y los requisitos de los clientes afectan al acceso a las compras, el escrutinio financiero y la reputación. El tema es distinto de los controles de pruebas porque se refiere a los impactos ecológicos y sobre el uso del suelo subyacentes al suministro de fibra.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los ecosistemas.
  2. Los posibles efectos pueden alcanzar a los Pueblos indígenas.
  3. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  4. Los posibles efectos pueden alcanzar a los trabajadores de la cadena de suministro.
  5. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  6. Los grupos de partes interesadas afectadas identificados en la fuente incluyen Comunidades afectadas, Clientes/usuarios finales y Proveedores.
  7. La fuente sitúa la vía en las fases anteriores y de forma transversal en la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  3. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.
  4. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.
  5. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué actividades, proveedores o insumos de las fases anteriores crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre los ecosistemas?
  • ¿Cuáles son la magnitud, el alcance, la probabilidad y la posibilidad de subsanar los efectos sobre los Pueblos indígenas?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de participación, consentimiento, reclamaciones e impactos de los pueblos indígenas
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Registros sobre personal, auditorías, reclamaciones y medidas correctoras de proveedores
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de costes operativos y presupuestos vinculados al tema
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (emerging_pressures): Perturbación relacionada con el clima de las cadenas de suministro de pasta, papel, resinas, energía y transporte, incluidas la sequía, las tormentas y las limitaciones de la red
  • Elemento del mapa de procesos (external_impacts): Emisiones de gases de efecto invernadero procedentes de la fusión de vidrio, las cadenas de suministro de fundición de aluminio, la producción de resinas, las calderas y los hornos de secado y curado
  • Elemento del mapa de procesos (impactos externos): riesgos de exposición de las comunidades vecinas a sustancias químicas procedentes del almacenamiento de disolventes, la refrigeración con amoniaco, los revestimientos y los incendios
  • Elemento del mapa de procesos (impactos externos): Presión sobre los bosques, la biodiversidad y el uso del suelo a través del abastecimiento de fibra virgen cuando la certificación y la trazabilidad son deficientes

Puede ser menos material cuando…

  • La escala, exposición o efectos de la organización están por debajo del umbral establecido para una evaluación adicional.
  • El modelo de negocio, la actividad, el activo o el producto pertinente no está presente o no es significativo.
  • La organización no tiene una exposición significativa al itinerario ascendente pertinente ni ejerce una influencia significativa sobre él.

Partes interesadas afectadas

  • Comunidades afectadas
  • Clientes/usuarios finales
  • Proveedores

Usuarios de la información

  • Inversores/acreedores
  • NGOs y sociedad civil
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Social
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gestión de sustancias preocupantes y de la migración química en materiales de envase, incluidas tintas, revestimientos, adhesivos, lacas, aditivos, monómeros, contaminantes del contenido reciclado y capas de barrera utilizados en aplicaciones de envasado sensibles.

Cómo se manifiesta en este sector

Los fabricantes de envases utilizan tintas, revestimientos, adhesivos, barnices, lacas, monómeros, aditivos, materias primas con contenido reciclado y capas de barrera en productos destinados a clientes de alimentación, bebidas, productos farmacéuticos, productos sanitarios y bienes de consumo. Los laboratorios de calidad realizan ensayos de migración, controles de higiene, trazabilidad, ensayos de compresión, pruebas de fugas y pruebas en las líneas de los clientes.

Por qué puede ser material

Los fallos de migración, los defectos de sellado, los fallos de esterilidad o las sustancias restringidas pueden provocar retiradas, penalizaciones de clientes, costes de garantía y pérdida de la condición de proveedor autorizado. El escrutinio de PFAS, bisfenoles, ftalatos, aceites minerales, fotoiniciadores y contaminantes de insumos reciclados puede exigir reformulación y nueva homologación.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los consumidores.
  2. Los posibles efectos pueden alcanzar a los usuarios de las fases posteriores de la cadena de valor.
  3. Los posibles efectos pueden alcanzar a los trabajadores.
  4. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  5. Los posibles efectos pueden alcanzar a los ecosistemas.
  6. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  7. Los grupos de partes interesadas afectadas identificados en la fuente incluyen comunidades afectadas y clientes/usuarios finales.
  8. La fuente sitúa la vía en Operaciones propias, Fases posteriores de la cadena de valor y Toda la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  3. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  4. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  5. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  6. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los consumidores?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros de resultados para los consumidores, reclamaciones e impactos de los productos
  • Resultados para los usuarios de las fases posteriores de la cadena de valor, reclamaciones y datos sobre el uso de productos
  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (activos): Laboratorios de calidad para ensayos de migración, resistencia al estallido, compresión, prestaciones de barrera y cumplimiento de los requisitos para materiales en contacto con alimentos
  • Elemento del mapa de procesos (clientes): Propietarios de marcas de alimentos y bebidas que compran botellas, latas, envases de cartón, bandejas, cierres, etiquetas y cajas de cartón ondulado
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa a la vía posterior pertinente ni influencia sobre ella.
  • La señal emergente todavía no genera una exposición, un impacto o un efecto financiero pertinente para la organización.

Partes interesadas afectadas

  • Comunidades afectadas
  • Clientes/usuarios finales

Usuarios de la información

  • Consejo de administración/dirección
  • NGOs y sociedad civil
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Social
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad
  • Transversal

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Prevención de incendios, explosiones e incidentes con recipientes presurizados, refrigeración y materiales peligrosos de consecuencias graves en plantas de envasado y zonas de almacenamiento, incluida la integridad de las barreras, la respuesta ante emergencias y la protección de las comunidades frente a emisiones accidentales agudas.

Cómo se manifiesta en este sector

Las instalaciones de envasado pueden almacenar papel, cartón, existencias de envases de plástico, palés y aerosoles combustibles, al tiempo que utilizan almacenes de disolventes, armarios de materiales peligrosos, refrigeración con amoníaco, hornos, calderas y líneas de revestimiento o curado. El agua de extinción, el humo y las emisiones agudas pueden afectar a trabajadores, equipos de emergencias y residentes cercanos.

Por qué puede ser material

Los incendios, fallos de hornos, incidentes con disolventes, fallos de recipientes a presión y siniestros en almacenes pueden causar víctimas mortales, exposición de la comunidad, daños a activos, incumplimientos de entregas a clientes, litigios y primas de seguros más elevadas. La materialidad aumenta en los emplazamientos con alta carga de fuego, uso de disolventes, producción de aerosoles o almacenamiento de alta densidad.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los trabajadores.
  2. Los posibles efectos pueden alcanzar a los contratistas.
  3. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  4. Los posibles efectos pueden alcanzar a los equipos de emergencia.
  5. Los posibles efectos pueden alcanzar la atmósfera.
  6. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  7. Los posibles efectos pueden alcanzar las masas de agua.
  8. Los grupos de partes interesadas afectadas identificados en la fuente incluyen Comunidades afectadas, Contratistas y Empleados.
  9. La fuente sitúa la vía en las operaciones propias.

Vía financiera

  1. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  2. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  3. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  4. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  5. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  6. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  7. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Cuáles son la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los trabajadores?
  • ¿Cuál es la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los contratistas?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre las comunidades afectadas?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Registros de condiciones de trabajo, incidentes y participación de contratistas
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Planes de respuesta a emergencias, registros de incidentes y observaciones de los equipos de intervención
  • Registros de emisiones, calidad del aire e impactos atmosféricos vinculados al tema
  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (assets): almacenes, zonas de almacenamiento de palés, silos para granza de resina, almacenes de tintas y revestimientos y armarios para materiales peligrosos
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios
  • Elemento del mapa de procesos (customers): fabricantes de productos farmacéuticos y dispositivos médicos que requieren envases estériles, con precinto de seguridad y validados

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.

Partes interesadas afectadas

  • Comunidades afectadas
  • Contratistas
  • Empleados

Usuarios de la información

  • Inversores/acreedores
  • Entidades locales
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Social
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Salud y seguridad de empleados y contratistas en la fabricación de envases, incluidas la protección de maquinaria, las superficies calientes, los equipos de corte y conformado, las carretillas elevadoras, los espacios confinados, la limpieza, el mantenimiento, la manipulación de sustancias químicas y la manipulación manual.

Cómo se manifiesta en este sector

Las plantas de envases y embalajes incluyen onduladoras, troqueladoras, plegadoras-encoladoras, prensas de impresión, líneas de extrusión y moldeo de plástico, hornos de vidrio, máquinas de conformado, hornos de recocido, equipos de fabricación de latas, almacenes y rutas para carretillas elevadoras. Los contratistas están expuestos durante las paradas, la entrada en espacios confinados, la limpieza, la reparación de refractarios y la instalación de maquinaria.

Por qué puede ser material

La maquinaria, el calor, los materiales cortantes, las carretillas elevadoras, los espacios confinados y la manipulación de sustancias químicas generan vías directas de lesión para trabajadores y contratistas. La transformación a alta velocidad, los procesos con vidrio y metales calientes y las actividades de mantenimiento hacen de esta una cuestión social esencial para el sector.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los trabajadores.
  2. Los posibles efectos pueden alcanzar a los contratistas.
  3. Los posibles efectos pueden alcanzar a los equipos de emergencia.
  4. Los grupos de partes interesadas afectadas identificados en la fuente incluyen contratistas, empleados y sindicatos.
  5. La fuente sitúa la vía en las operaciones propias.

Vía financiera

  1. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  2. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  3. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  4. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Cuáles son la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los trabajadores?
  • ¿Cuál es la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los contratistas?
  • ¿Cuál es la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los equipos de emergencia?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Registros de condiciones de trabajo, incidentes y participación de contratistas
  • Planes de respuesta a emergencias, registros de incidentes y observaciones de los equipos de intervención
  • Registros de costes operativos y presupuestos vinculados al tema
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios
  • Elemento del mapa de procesos (customers): fabricantes de productos farmacéuticos y dispositivos médicos que requieren envases estériles, con precinto de seguridad y validados
  • Elemento del mapa de procesos (clientes): minoristas de comercio electrónico y proveedores logísticos que utilizan cajas de cartón ondulado, sobres de envío, relleno de huecos y embalajes protectores

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.

Partes interesadas afectadas

  • Contratistas
  • Empleados
  • Sindicatos

Usuarios de la información

  • Consejo de administración/dirección
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Social
  • Depende del modelo de negocio
  • Señal sectorial moderada
  • Materialidad de impacto

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Impactos sobre el entorno y el bienestar de las comunidades cercanas a centros de fabricación y distribución de envases, incluidos el ruido, el tráfico, el polvo, la luz, la percepción de seguridad y la capacidad de respuesta a reclamaciones.

Cómo se manifiesta en este sector

Las grandes plantas de cartón ondulado, fábricas de papel, vidrierías, instalaciones de transformación, almacenes y patios de distribución generan movimientos de vehículos, manipulación de palés, iluminación, polvo, ruido e inquietudes percibidas de seguridad. Estos impactos son especialmente pertinentes cuando las instalaciones están cerca de zonas residenciales o agrupaciones industriales y cuando las entregas justo a tiempo aumentan el tráfico de camiones.

Por qué puede ser material

Incluso cuando se cumplen los permisos de contaminación, el ruido, el tráfico, el polvo, la luz y la percepción del riesgo de incidentes pueden causar molestias diarias a los residentes e influir en las autorizaciones de planificación, los permisos de ampliación y la confianza local.

Vía de impacto

  1. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  2. Los posibles efectos pueden alcanzar a los trabajadores.
  3. Los posibles efectos pueden alcanzar a los contratistas.
  4. Los grupos de partes interesadas afectadas identificados en la fuente incluyen las comunidades afectadas.
  5. La fuente sitúa la vía en las operaciones propias.

Vía financiera

  1. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.
  2. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  3. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  4. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.

Preguntas para contrastar

  • ¿Qué pruebas muestran impactos reales o potenciales en las personas o el medio ambiente?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre las comunidades afectadas?
  • ¿Cuáles son la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los trabajadores?
  • ¿Cuál es la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los contratistas?
  • ¿Qué escrutinio o campañas de la sociedad civil podrían cambiar la pertinencia de la cuestión?

Evidencias que reunir

  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Registros de condiciones de trabajo, incidentes y participación de contratistas
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Registros de costes operativos y presupuestos vinculados al tema
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios
  • Elemento del mapa de procesos (customers): fabricantes de productos farmacéuticos y dispositivos médicos que requieren envases estériles, con precinto de seguridad y validados
  • Elemento del mapa de procesos (clientes): minoristas de comercio electrónico y proveedores logísticos que utilizan cajas de cartón ondulado, sobres de envío, relleno de huecos y embalajes protectores

Puede ser menos material cuando…

  • La escala, exposición o efectos de la organización están por debajo del umbral establecido para una evaluación adicional.
  • El modelo de negocio, la actividad, el activo o el producto pertinente no está presente o no es significativo.

Partes interesadas afectadas

  • Comunidades afectadas

Usuarios de la información

  • Consejo de administración/dirección
  • Entidades locales
  • NGOs y sociedad civil
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Social
  • Depende del modelo de negocio
  • Señal sectorial moderada
  • Doble materialidad
  • Transversal

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Controles de seguridad y emergencia para los materiales peligrosos que entran y salen de las operaciones de envasado, incluidos la clasificación, el embalaje, la segregación, la homologación de transportistas, la carga y descarga, los controles de rutas y la respuesta ante incidentes de transporte.

Cómo se manifiesta en este sector

Las operaciones de envasado reciben tintas, disolventes, revestimientos, adhesivos y aerosoles peligrosos con arreglo a las normas sobre mercancías peligrosas, con segregación, protección contra incendios y carga y descarga controladas. Los productos pueden incluir bidones industriales, grandes recipientes para mercancías a granel, sacos, revestimientos y envases para mercancías peligrosas utilizados por clientes químicos e industriales.

Por qué puede ser material

Los incidentes de transporte pueden perjudicar a conductores, trabajadores, equipos de intervención y comunidades, mientras que los derrames o incendios pueden contaminar vías fluviales e interrumpir las entregas justo a tiempo. Los controles de los transportistas son especialmente pertinentes para las operaciones de impresión, revestimiento, lacado y envasado relacionado con aerosoles que utilizan muchos disolventes.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los trabajadores.
  2. Los posibles efectos pueden alcanzar a los contratistas.
  3. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  4. Los posibles efectos pueden alcanzar a los equipos de emergencia.
  5. Los efectos potenciales pueden alcanzar el suelo y las aguas subterráneas.
  6. Los posibles efectos pueden alcanzar las masas de agua.
  7. Los grupos de partes interesadas afectadas identificados en la fuente incluyen comunidades afectadas, socios comerciales, contratistas y empleados.
  8. La fuente sitúa la vía en las fases anteriores de la cadena de valor, las operaciones propias, las fases posteriores de la cadena de valor y el conjunto de la cadena de valor.

Vía financiera

  1. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  2. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  3. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  4. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  5. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué actividades, proveedores o insumos de las fases anteriores crean o concentran la vía?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Registros de condiciones de trabajo, incidentes y participación de contratistas
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Planes de respuesta a emergencias, registros de incidentes y observaciones de los equipos de intervención
  • Seguimiento del suelo y las aguas subterráneas, y registros de incidentes y rehabilitación
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Registros de costes operativos y presupuestos vinculados al tema
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (assets): almacenes, zonas de almacenamiento de palés, silos para granza de resina, almacenes de tintas y revestimientos y armarios para materiales peligrosos
  • Elemento del mapa de procesos (activos): Plantas de tratamiento de agua, calderas, compresores, enfriadoras, unidades de recuperación de disolventes y equipos de depuración de emisiones atmosféricas
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios
  • Elemento del mapa de procesos (clientes): minoristas de comercio electrónico y proveedores logísticos que utilizan cajas de cartón ondulado, sobres de envío, relleno de huecos y embalajes protectores
  • Elemento del mapa de procesos (clientes): productores industriales y químicos que utilizan bidones, grandes recipientes para mercancías a granel, sacos, revestimientos y envases para mercancías peligrosas

Puede ser menos material cuando…

  • La escala, exposición o efectos de la organización están por debajo del umbral establecido para una evaluación adicional.
  • El modelo de negocio, la actividad, el activo o el producto pertinente no está presente o no es significativo.
  • La organización no tiene una exposición significativa a la vía pertinente de las fases anteriores o posteriores de la cadena de valor ni ejerce una influencia significativa sobre ella.

Partes interesadas afectadas

  • Comunidades afectadas
  • Socios comerciales
  • Contratistas
  • Empleados

Usuarios de la información

  • Entidades locales
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Gobernanza
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Controles para garantizar que las declaraciones medioambientales incluidas en los envases, las fichas técnicas y la documentación destinada a los clientes sean exactas, pertinentes para el contexto local y estén respaldadas por pruebas.

Cómo se manifiesta en este sector

Los fabricantes de envases gestionan archivos gráficos, especificaciones aprobadas por clientes, fichas técnicas y comunicaciones de mercado relativas a instrucciones de eliminación, declaraciones de reciclabilidad, marcas de compostabilidad, declaraciones de contenido reciclado y mensajes sobre biodegradabilidad en cajas, películas, bolsas, botellas, bandejas, etiquetas y fundas.

Por qué puede ser material

Las medidas coercitivas y los litigios por blanqueo ecológico relacionados con la reciclabilidad, compostabilidad, contenido reciclado y biodegradabilidad pueden generar costes legales, reetiquetado, disputas con clientes y daños reputacionales. Las declaraciones deben reflejar las circunstancias locales de recogida, clasificación, reprocesamiento y compostaje.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los consumidores.
  2. Los posibles efectos pueden alcanzar a los usuarios de las fases posteriores de la cadena de valor.
  3. Los posibles efectos pueden alcanzar a los ecosistemas.
  4. Los posibles efectos pueden alcanzar las masas de agua.
  5. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  6. Los grupos de interés afectados identificados en la fuente incluyen clientes / usuarios finales.
  7. La fuente sitúa la vía en Operaciones propias, Fases posteriores de la cadena de valor y Toda la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  3. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.
  4. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  5. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los consumidores?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros de resultados para los consumidores, reclamaciones e impactos de los productos
  • Resultados para los usuarios de las fases posteriores de la cadena de valor, reclamaciones y datos sobre el uso de productos
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Registros de costes operativos y presupuestos vinculados al tema
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios
  • Elemento del mapa de procesos (customers): fabricantes de productos farmacéuticos y dispositivos médicos que requieren envases estériles, con precinto de seguridad y validados
  • Elemento del mapa de procesos (clientes): minoristas de comercio electrónico y proveedores logísticos que utilizan cajas de cartón ondulado, sobres de envío, relleno de huecos y embalajes protectores

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa a la vía posterior pertinente ni influencia sobre ella.
  • La señal emergente todavía no genera una exposición, un impacto o un efecto financiero pertinente para la organización.

Partes interesadas afectadas

  • Clientes/usuarios finales

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Medios de comunicación
  • NGOs y sociedad civil
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Gobernanza
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gobernanza de la procedencia de materias primas certificadas y recicladas, los registros de la cadena de custodia, las pruebas de proveedores y la auditabilidad de fibra, resina, calcín, aluminio y otros insumos para envases.

Cómo se manifiesta en este sector

Los fabricantes de envases se abastecen de fibra de madera certificada, papel recuperado, gránulos o escamas de plástico reciclado, calcín de vidrio, chapas de aluminio y chatarra a través de redes de recogida municipales, comerciales e industriales. Los sistemas de cadena de custodia, los registros de ERP y los certificados de proveedores respaldan las especificaciones aprobadas por los clientes, las pruebas del contenido reciclado y la certificación de la fibra.

Por qué puede ser material

El acceso a materiales secundarios de alta calidad se está restringiendo, y clientes y reguladores exigen pruebas del contenido reciclado, la certificación de fibras y las declaraciones sobre insumos circulares. Una trazabilidad deficiente puede generar obligaciones por el impuesto sobre los plásticos, la exclusión de listas de clientes, preocupación por la financiación y presión sobre los márgenes debido a la escasez de materias primas certificadas o recicladas.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los ecosistemas.
  2. Los posibles efectos pueden alcanzar a los trabajadores de la cadena de suministro.
  3. Los posibles efectos pueden alcanzar las masas de agua.
  4. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  5. Los grupos de partes interesadas afectadas identificados en la fuente incluyen socios comerciales, clientes/usuarios finales y proveedores.
  6. La fuente sitúa la vía en las fases anteriores de la cadena de valor, las operaciones propias y el conjunto de la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  3. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  4. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.
  5. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué actividades, proveedores o insumos de las fases anteriores crean o concentran la vía?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre los ecosistemas?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros sobre personal, auditorías, reclamaciones y medidas correctoras de proveedores
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de costes operativos y presupuestos vinculados al tema
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (activos): sistemas de planificación de recursos empresariales, programación de la producción, trazabilidad y cadena de custodia
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios
  • Elemento del mapa de procesos (customers): fabricantes de productos farmacéuticos y dispositivos médicos que requieren envases estériles, con precinto de seguridad y validados

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa al itinerario ascendente pertinente ni ejerce una influencia significativa sobre él.
  • La señal emergente todavía no genera una exposición, un impacto o un efecto financiero pertinente para la organización.

Partes interesadas afectadas

  • Socios comerciales
  • Clientes/usuarios finales
  • Proveedores

Usuarios de la información

  • Inversores/acreedores
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Gobernanza
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gobernanza de la metodología de cálculo, la calidad de los datos de origen, las hipótesis de asignación, los controles de los modelos y la preparación para el aseguramiento de las huellas de carbono de producto de las especificaciones de envases.

Cómo se manifiesta en este sector

Los fabricantes de envases calculan la huella de carbono de producto de formatos como botellas de vidrio, latas de aluminio y acero, cartón, cajas de cartón ondulado, películas plásticas, cierres y laminados flexibles. La fiabilidad de los cálculos depende de los datos de proceso de hornos de vidrio, calderas, secciones de secado de papel, hornos de curado, líneas de extrusión y transformación, junto con los factores de emisión de resina, pasta, fibra recuperada, vidrio recuperado, aluminio, acero, tintas, adhesivos y transporte almacenados en sistemas ERP, de LCA y de medición de las instalaciones.

Por qué puede ser material

Los objetivos climáticos y las especificaciones de adquisición de los propietarios de marcas exigen cada vez más huellas de carbono de producto comparables para los materiales de envasado. La calidad de los datos es especialmente material cuando la producción de vidrio y metal con uso intensivo de energía, los plásticos dependientes de resinas, el abastecimiento de fibras y los laminados multimaterial generan perfiles de huella materialmente distintos a escala de producto, material y especificación.

Vía de impacto

  1. Los posibles efectos pueden alcanzar la atmósfera.
  2. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  3. Los grupos de partes interesadas afectadas identificados en la fuente incluyen Clientes / usuarios finales y Proveedores.
  4. La fuente sitúa la vía en las fases anteriores de la cadena de valor, las operaciones propias, las fases posteriores de la cadena de valor y el conjunto de la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.
  3. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  4. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  5. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué actividades, proveedores o insumos de las fases anteriores crean o concentran la vía?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Qué pruebas demuestran que la demanda de los clientes está cambiando?

Evidencias que reunir

  • Registros de emisiones, calidad del aire e impactos atmosféricos vinculados al tema
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (activos): Laboratorios de calidad para ensayos de migración, resistencia al estallido, compresión, prestaciones de barrera y cumplimiento de los requisitos para materiales en contacto con alimentos
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios
  • Elemento del mapa de procesos (customers): fabricantes de productos farmacéuticos y dispositivos médicos que requieren envases estériles, con precinto de seguridad y validados

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa a la vía pertinente de las fases anteriores o posteriores de la cadena de valor ni ejerce una influencia significativa sobre ella.
  • La señal emergente todavía no genera una exposición, un impacto o un efecto financiero pertinente para la organización.

Partes interesadas afectadas

  • Clientes/usuarios finales
  • Proveedores

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Gobernanza
  • Base del sector
  • Señal sectorial fuerte
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Conducta ética, lucha contra el soborno y la corrupción, prevención del fraude, conducta anticompetitiva y rendición de cuentas interna respecto de la gobernanza de las pruebas de cumplimiento, autorizaciones, declaraciones y decisiones de comercialización relacionadas con los envases.

Cómo se manifiesta en este sector

Las empresas de recipientes y envases introducen envases de papel, cartón, vidrio, metal, plástico flexible y plástico rígido en cadenas de suministro reguladas de alimentos, bebidas, cuidado personal, productos farmacéuticos e industria. Los controles de gobernanza suelen conectar las especificaciones de venta, los ensayos de calidad, las aprobaciones de artes finales, las declaraciones de clientes, las pruebas del contenido reciclado, los datos sobre residuos de envases, las declaraciones de EPR, las interfaces de los sistemas de depósito y devolución, los justificantes del impuesto sobre los envases de plástico, la documentación sobre contacto alimentario y las decisiones de comercialización en varias jurisdicciones, incluidos los requisitos de clientes de la EU, el UK y los US.

Por qué puede ser material

Los fabricantes y transformadores de envases pueden perder el acceso al mercado, la condición de proveedor autorizado y la confianza de los clientes si las pruebas, aprobaciones o declaraciones se falsifican o se controlan de forma deficiente. La combinación de regímenes de residuos de envases, requisitos relativos al contacto con alimentos, auditorías de clientes y expectativas de lucha contra el soborno convierte la conducta empresarial y la rendición de cuentas normativa en una cuestión esencial de gobernanza para el sector.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los consumidores.
  2. Los posibles efectos pueden alcanzar a los usuarios de las fases posteriores de la cadena de valor.
  3. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  4. Los posibles efectos pueden alcanzar a los ecosistemas.
  5. Los grupos de partes interesadas afectadas identificados en la fuente incluyen socios comerciales, clientes o usuarios finales y empleados.
  6. La fuente sitúa la vía en Operaciones propias, Fases posteriores de la cadena de valor y Toda la cadena de valor.

Vía financiera

  1. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  2. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  3. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  4. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.
  5. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los consumidores?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros de resultados para los consumidores, reclamaciones e impactos de los productos
  • Resultados para los usuarios de las fases posteriores de la cadena de valor, reclamaciones y datos sobre el uso de productos
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de costes operativos y presupuestos vinculados al tema
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (activos): Laboratorios de calidad para ensayos de migración, resistencia al estallido, compresión, prestaciones de barrera y cumplimiento de los requisitos para materiales en contacto con alimentos
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios
  • Elemento del mapa de procesos (customers): fabricantes de productos farmacéuticos y dispositivos médicos que requieren envases estériles, con precinto de seguridad y validados

Puede ser menos material cuando…

  • Las pruebas específicas de la organización no respaldan una escala, gravedad, probabilidad o efecto financiero significativos.
  • La organización no tiene una exposición significativa a la vía posterior pertinente ni influencia sobre ella.

Partes interesadas afectadas

  • Socios comerciales
  • Clientes/usuarios finales
  • Empleados

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Gobernanza
  • Depende del modelo de negocio
  • Señal sectorial moderada
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gobernanza y transparencia de la interacción con las políticas públicas, las actividades de presión, las posiciones de asociaciones sectoriales y las contribuciones políticas relativas a los residuos de envases, la economía circular, las sustancias químicas, el contacto con alimentos y la regulación climática.

Cómo se manifiesta en este sector

El sector de envases y embalajes se ve afectado directamente por el diseño de las tasas de EPR, las obligaciones sobre residuos de envases, los sistemas de devolución de depósitos, los impuestos sobre envases de plástico, las restricciones a los artículos de un solo uso, las normas sobre contacto con alimentos y los estándares de reciclabilidad o compostabilidad. Las empresas y los organismos sectoriales pueden tratar de influir en la forma en que estos regímenes definen los formatos de envase reciclables, reutilizables o sujetos a impuestos.

Por qué puede ser material

La interacción con las políticas puede determinar las tasas, las restricciones de los productos, el acceso al mercado y las señales de inversión. La falta de alineación entre las posiciones de lobby y los compromisos públicos de circularidad o climáticos puede suscitar inquietud entre inversores y clientes y dañar la reputación en un sector sometido a un intenso escrutinio por la contaminación por plásticos y los residuos de envases.

Vía de impacto

  1. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  2. Los posibles efectos pueden alcanzar a los consumidores.
  3. Los posibles efectos pueden alcanzar a los ecosistemas.
  4. Los posibles efectos pueden alcanzar las masas de agua.
  5. Los efectos potenciales pueden alcanzar a las generaciones futuras.
  6. Los grupos de interés afectados identificados en la fuente incluyen clientes / usuarios finales.
  7. La fuente sitúa la vía en Operaciones propias, Fases posteriores de la cadena de valor y Toda la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  3. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.
  4. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.
  5. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre las comunidades afectadas?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Registros de resultados para los consumidores, reclamaciones e impactos de los productos
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Registros de captación, vertido y calidad del agua y de impactos sobre las cuencas
  • Análisis de escenarios a largo plazo, de impactos acumulativos e intergeneracional
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Registros de costes operativos y presupuestos vinculados al tema
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios
  • Elemento del mapa de procesos (customers): fabricantes de productos farmacéuticos y dispositivos médicos que requieren envases estériles, con precinto de seguridad y validados
  • Elemento del mapa de procesos (clientes): minoristas de comercio electrónico y proveedores logísticos que utilizan cajas de cartón ondulado, sobres de envío, relleno de huecos y embalajes protectores

Puede ser menos material cuando…

  • La escala, exposición o efectos de la organización están por debajo del umbral establecido para una evaluación adicional.
  • El modelo de negocio, la actividad, el activo o el producto pertinente no está presente o no es significativo.
  • La organización no tiene una exposición significativa a la vía posterior pertinente ni influencia sobre ella.

Partes interesadas afectadas

  • Clientes/usuarios finales

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Medios de comunicación
  • NGOs y sociedad civil
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Gobernanza
  • Depende del modelo de negocio
  • Señal sectorial moderada
  • Doble materialidad

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gobernanza de la conducta de los proveedores, los derechos laborales, los derechos humanos y las medidas correctoras en los proveedores de materiales de fases anteriores de la cadena de valor, reciclaje, gestión de residuos, logística y servicios especializados para la producción de envases.

Cómo se manifiesta en este sector

Las cadenas de suministro de envases incluyen trabajadores forestales, proveedores de pasta y papel, productores de resinas, interfaces de suministro de aluminio y acero, mineros, fundiciones, redes de papel recuperado, recicladores, gestores de residuos y proveedores de transporte. Los materiales secundarios de alta calidad y las fibras certificadas suelen pasar por complejas cadenas con intermediarios cuyos controles laborales y de derechos humanos varían.

Por qué puede ser material

Los incumplimientos laborales y de derechos humanos de los proveedores pueden afectar a la aprobación de los clientes, la financiación, la exposición a litigios y la reputación, especialmente en las cadenas mundiales de fibra, aluminio, resina, reciclaje y logística. Este tema se diferencia de la certificación de procedencia porque se refiere a la conducta de los proveedores y los impactos sobre los trabajadores, y no a si las declaraciones sobre materiales reciclados o certificados son auditables.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los trabajadores de la cadena de suministro.
  2. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  3. Los posibles efectos pueden alcanzar a los Pueblos indígenas.
  4. Los posibles efectos pueden alcanzar a los ecosistemas.
  5. Los grupos de partes interesadas afectadas identificados en la fuente incluyen clientes/usuarios finales, proveedores y trabajadores de la cadena de valor.
  6. La fuente sitúa la vía en las fases anteriores y de forma transversal en la cadena de valor.

Vía financiera

  1. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  2. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  3. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  4. El tema puede afectar al acceso a financiación, las condiciones de financiación o el coste del capital.
  5. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué actividades, proveedores o insumos de las fases anteriores crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuáles son la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre los trabajadores de la cadena de suministro?
  • ¿Cuál es la escala, el alcance, la probabilidad y la capacidad de reparación de los efectos sobre las comunidades afectadas?
  • ¿Qué normativa vigente o propuesta podría modificar la pertinencia del tema?

Evidencias que reunir

  • Registros sobre personal, auditorías, reclamaciones y medidas correctoras de proveedores
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Registros de participación, consentimiento, reclamaciones e impactos de los pueblos indígenas
  • Pruebas sobre biodiversidad, hábitats e impactos en los ecosistemas
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Registros de costes operativos y presupuestos vinculados al tema
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Condiciones de financiación, requisitos de prestamistas o inversores y análisis del coste del capital
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (activos): sistemas de planificación de recursos empresariales, programación de la producción, trazabilidad y cadena de custodia
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios
  • Elemento del mapa de procesos (customers): fabricantes de productos farmacéuticos y dispositivos médicos que requieren envases estériles, con precinto de seguridad y validados

Puede ser menos material cuando…

  • La escala, exposición o efectos de la organización están por debajo del umbral establecido para una evaluación adicional.
  • El modelo de negocio, la actividad, el activo o el producto pertinente no está presente o no es significativo.
  • La organización no tiene una exposición significativa al itinerario ascendente pertinente ni ejerce una influencia significativa sobre él.

Partes interesadas afectadas

  • Clientes/usuarios finales
  • Proveedores
  • Trabajadores de la cadena de valor

Usuarios de la información

  • Inversores/acreedores
  • NGOs y sociedad civil
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

  • Gobernanza
  • Depende del modelo de negocio
  • Se requiere validación específica de la entidad
  • Doble materialidad
  • Transversal

Ficha de trabajo generada a partir del catálogo

Qué abarca este tema

Gobernanza de la ciberseguridad, la integridad de los sistemas y la recuperación de activos de producción conectados y de los sistemas de trazabilidad, especificaciones, material gráfico, calidad y cadena de custodia que sustentan la seguridad de los envases, la entrega y las pruebas de sostenibilidad.

Cómo se manifiesta en este sector

Las empresas de envases dependen de ERP, programación de la producción, trazabilidad, cadena de custodia, gestión del color, artes gráficas y sistemas de especificaciones aprobadas por los clientes, junto con onduladoras, prensas de impresión, líneas de moldeo, hornos, equipos de inspección y laboratorios de calidad conectados. Las interrupciones pueden afectar a la trazabilidad de los materiales en contacto con alimentos, la validación de envases farmacéuticos y las líneas justo a tiempo de los clientes.

Por qué puede ser material

Los ciberincidentes pueden detener la producción, corromper especificaciones o diseños gráficos, debilitar la trazabilidad y perjudicar la liberación de calidad de envases para alimentos, bebidas y productos farmacéuticos. La cuestión es más material para grupos con múltiples centros altamente automatizados y proveedores integrados en los sistemas de planificación de los clientes.

Vía de impacto

  1. Los posibles efectos pueden alcanzar a los trabajadores.
  2. Los posibles efectos pueden alcanzar a los consumidores.
  3. Los posibles efectos pueden alcanzar a los usuarios de las fases posteriores de la cadena de valor.
  4. Los efectos potenciales pueden alcanzar a las comunidades afectadas.
  5. Los grupos de partes interesadas afectadas identificados en la fuente incluyen socios comerciales, clientes o usuarios finales y empleados.
  6. La fuente sitúa la vía en Operaciones propias, Fases posteriores de la cadena de valor y Toda la cadena de valor.

Vía financiera

  1. El tema puede modificar los costes de explotación debido al uso de recursos, los controles, las medidas de reparación o la gestión continuada.
  2. El tema puede requerir inversión de capital para adaptar activos, procesos o infraestructuras.
  3. El tema puede dar lugar a provisiones, sanciones, costes de reparación, reclamaciones u otros pasivos.
  4. El tema puede afectar a la disponibilidad de seguros, las condiciones de cobertura, las primas o los siniestros.
  5. El tema puede afectar a la demanda, los precios, el acceso al mercado o los ingresos por productos y servicios.
  6. El tema puede afectar a la vida útil de los activos, las hipótesis de deterioro, las valoraciones o la exposición a activos varados.
  7. El tema puede afectar a la reputación, las licencias para operar, la propiedad intelectual u otro valor intangible.

Preguntas para contrastar

  • ¿Qué pruebas respaldan tanto las vías de materialidad de impacto como las de materialidad financiera?
  • ¿Qué operaciones propias, activos o decisiones crean o concentran la vía?
  • ¿Qué productos, servicios, clientes o usos finales crean o concentran la vía?
  • ¿En qué punto de la cadena de valor es más significativa la vía?
  • ¿Cuáles son la escala, el alcance, la probabilidad y la posibilidad de reparación de los efectos sobre los trabajadores?
  • ¿Qué cambios tecnológicos podrían alterar los impactos o efectos financieros del tema?

Evidencias que reunir

  • Registros relativos al personal, la salud y la seguridad, la participación y las reclamaciones
  • Registros de resultados para los consumidores, reclamaciones e impactos de los productos
  • Resultados para los usuarios de las fases posteriores de la cadena de valor, reclamaciones y datos sobre el uso de productos
  • Registros de interacción con las comunidades, reclamaciones e impactos
  • Registros de costes operativos y presupuestos vinculados al tema
  • Planes de capital, presupuestos de adaptación de activos y aprobaciones de inversiones
  • Registros de provisiones, reclamaciones, penalizaciones, reparación y pasivos contingentes
  • Registros de cobertura de seguros, primas, exclusiones y siniestros
  • Análisis de ingresos, demanda, precios y acceso al mercado vinculado al tema
  • Valoraciones de activos, hipótesis de vida útil, pruebas de deterioro y análisis de activos varados
  • Evidencias relativas a la reputación, la licencia social para operar, la propiedad intelectual y otros valores intangibles
  • Elemento del mapa de procesos (activos): Fábricas de papel, onduladoras, líneas de transformación, troqueladoras, plegadoras-encoladoras y prensas de impresión para envases a base de fibra
  • Elemento del mapa de procesos (activos): líneas de extrusión de plástico, termoformado, moldeo por soplado, moldeo por inyección y colada de películas para envases rígidos y flexibles
  • Elemento del mapa de procesos (activos): sistemas de planificación de recursos empresariales, programación de la producción, trazabilidad y cadena de custodia
  • Elemento del mapa de procesos (clientes): Empresas de bienes de consumo que utilizan películas flexibles, tarrinas, tubos, bolsas, blísteres y envases secundarios
  • Elemento del mapa de procesos (customers): fabricantes de productos farmacéuticos y dispositivos médicos que requieren envases estériles, con precinto de seguridad y validados

Puede ser menos material cuando…

  • Las pruebas específicas de la entidad no muestran una escala, exposición o efectos significativos.
  • El modelo de negocio, la actividad, el activo o el producto pertinente no está presente o no es significativo.
  • La organización no tiene una exposición significativa a la vía posterior pertinente ni influencia sobre ella.
  • La señal emergente todavía no genera una exposición, un impacto o un efecto financiero pertinente para la organización.

Partes interesadas afectadas

  • Socios comerciales
  • Clientes/usuarios finales
  • Empleados

Usuarios de la información

  • Consejo de administración/dirección
  • Inversores/acreedores
  • Reguladores

Normas que consultar

Su decisión de cribado preliminar

Guardado en este navegador. Sus notas solo salen de él cuando exporta el cribado.

Un cribado inicial, no un análisis de materialidad

Para convertir una lista corta en un resultado defendible, todavía debe:

  • involucrar a las partes interesadas afectadas
  • evaluar la gravedad y la probabilidad
  • valorar los efectos financieros
  • definir umbrales
  • documentar la gobernanza y la aprobación
  • mantener una pista de auditoría
Cómo se construye este cribado y qué no es

Los temas candidatos proceden del catálogo de temas de materialidad de LRA (21 temas para este sector que superaron los controles de calidad), alineados con la numeración sectorial de GRI y la clasificación SASB SICS.

Los temas, las justificaciones, los canales de impacto y financieros, las partes interesadas y las referencias a normas proceden del catálogo revisado. Las fichas de trabajo y las coincidencias de actividades se generan a partir de él con reglas fijas; cuando LRA ha redactado ella misma una ficha o una correspondencia con divulgaciones, se indica.

Sus selecciones, decisiones y notas se quedan en este navegador. Solo se envían a LRA para generar un archivo de Excel cuando decide exportar, y no se almacenan.

Esta es una herramienta educativa de cribado. No está publicada ni avalada por GRI, la IFRS Foundation, EFRAG ni SASB, y no es un análisis de materialidad de ninguna organización.

Resumen del cribado inicial

Contenedores y embalajes

Perfil de la organización

    Incluir para un análisis posterior

      Se requieren más evidencias

        Menor prioridad provisional

          Limitación importante. Estas son solo decisiones de cribado. No se han validado mediante la participación de las partes interesadas, la evaluación de la gravedad, el análisis de efectos financieros ni una aprobación formal.

          El enlace solo incluye el subsector y las actividades marcadas, nunca sus decisiones ni sus notas.

          Un archivo .xlsx con su cribado, las fichas de trabajo y las fuentes del subsector elegido.