IFRS Foundation lanceert een praktische bron voor de implementatie van IFRS S1 en IFRS S2
Naarmate bedrijven overgaan van de voorbereiding op IFRS S1 en IFRS S2 naar de toepassing ervan in de praktijk, worden implementatievraagstukken specifieker. De meest recente TIG-materialen laten zien waar de onzekerheid zich concentreert en hoe de IFRS Foundation deze vragen adresseert via gepubliceerde antwoorden en technische discussies.
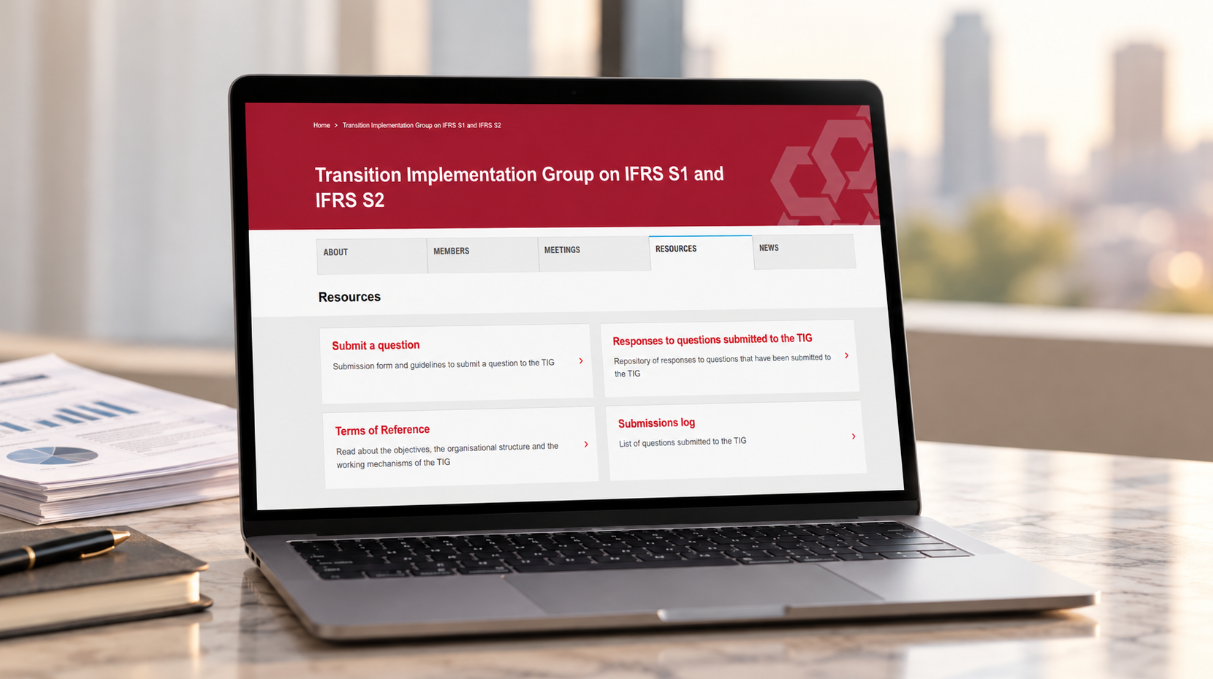
De IFRS Foundation heeft een speciale bron gecreëerd waarin praktische vragen van de Transition Implementation Group on IFRS S1 and IFRS S2 (TIG) worden samengebracht, evenals de antwoorden die tijdens het implementatieproces zijn verstrekt.
Het bijbehorende overzicht van inzendingen bevat 37 vragen die uiterlijk 7 juli 2026 zijn ontvangen. De vragen zijn afkomstig van belanghebbenden die IFRS S1 en IFRS S2 toepassen en richten zich op praktische kwesties die tijdens de implementatie ontstaan.
Hoe het TIG-proces werkt
De International Sustainability Standards Board (ISSB) heeft de TIG ingesteld als openbaar forum voor het bespreken van implementatievragen die voortvloeien uit IFRS S1 en IFRS S2. De groep helpt de ISSB ook te bepalen of naar aanleiding van deze vragen verdere actie nodig is.
Belanghebbenden kunnen potentiële implementatievragen indienen ter overweging. Medewerkers van de IFRS Foundation beoordelen de inzendingen en stellen prioriteiten voor bespreking door de TIG. Voor bespreking geselecteerde vragen moeten betrekking hebben op IFRS S1 of IFRS S2, kunnen leiden tot uiteenlopende praktijken en relevant zijn voor een brede groep belanghebbenden.
Sommige vragen worden rechtstreeks beantwoord door de IFRS Foundation op basis van bestaande IFRS S1- of IFRS S2-vereisten, terwijl andere worden besproken aan de hand van TIG-agendadocumenten en vergadersamenvattingen. Het logboek van indieningen registreert elke vraag, de status ervan en eventuele gerelateerde TIG-vergaderingen of agendadocumenten.
Rapportageperioden en timing
Verschillende indieningen behandelen de vraag hoe duurzaamheidsgerelateerde financiële informatieverschaffing aansluit op financiële verslaggeving. Eén indiening vraagt of emissiegegevens dezelfde rapportageperiode moeten volgen als de financiële overzichten.
In zijn gepubliceerde reactie verwijst de IFRS Foundation naar IFRS S1-vereisten dat duurzaamheidsgerelateerde financiële informatieverschaffing betrekking heeft op dezelfde rapportageperiode als de bijbehorende financiële overzichten. IFRS S2 staat in specifieke omstandigheden toe dat informatie over de waardeketen afkomstig is uit een andere rapportageperiode.
Een andere indiening vraagt of kwartaalrapportage over financiële informatie ook kwartaalrapportage over duurzaamheid vereist. Uit de reactie van de IFRS Foundation blijkt dat IFRS S1 geen frequentie voor tussentijdse rapportage vaststelt; deze kan in plaats daarvan worden bepaald door jurisdicties, toezichthouders, effectenbeurzen of andere relevante autoriteiten.
Hoe informatieverschaffing kan worden georganiseerd
Opstellers hebben ook gevraagd hoeveel flexibiliteit IFRS S1 en IFRS S2 bieden in de structuur van het verslag.
De gepubliceerde antwoorden leggen uit dat IFRS S1 geen specifiek format voorschrijft. Duurzaamheidsgerelateerde financiële informatieverschaffing moet deel uitmaken van financiële verslaggeving voor algemene doeleinden en duidelijk en samenhangend worden gepresenteerd.
Wanneer door ISSB vereiste informatieverschaffing naast andere duurzaamheidsinformatie wordt opgenomen, moet de vereiste informatie duidelijk herkenbaar blijven en mag deze niet aan het zicht worden onttrokken. De Standards vereisen geen verwijzingen per afzonderlijke alinea naar IFRS S1 of IFRS S2.
Reikwijdte 3 en gefinancierde emissies
GHG-boekhouding speelt een prominente rol in de inzendingen. Voor Scope 3 vereist IFRS S2 dat een entiteit de 15 categorieën in de Greenhouse Gas Protocol Corporate Value Chain (Scope 3) Accounting and Reporting Standard (2011) in aanmerking neemt en de categorieën identificeert die relevant zijn voor haar waardeketen. Materialiteit bepaalt vervolgens de bijbehorende informatieverschaffingen.
Vragen over de toepassing van de GHG Protocol Corporate Standard zelf vallen buiten het mandaat van de TIG en worden doorverwezen naar de GHG Protocol.
Inzendingen uit de financiële sector hebben betrekking op gefinancierde emissies, waaronder vermogensbeheer, verzekeringsactiviteiten en meetmethoden. Een vraag betreft de vraag of entiteiten de Partnership for Carbon Accounting Financials (PCAF)-methodologie moeten gebruiken. In de reactie van de IFRS Foundation staat dat IFRS S2 geen specifieke PCAF-methodologie voorschrijft voor het meten van gefinancierde emissies.
Bepaalde uitdagingen bij de implementatie van GHG hebben ook bijgedragen aan later werk aan normstelling. Het logboek van de inzendingen vermeldt dat vragen die via de TIG waren gesteld, behoorden tot de kwesties die in aanmerking werden genomen toen ISSB in april 2025 gerichte wijzigingen in IFRS S2 voorstelde.
Rapporterende entiteit en naleving
Andere inzendingen hebben betrekking op de rapportagegrenzen en de wijze waarop naleving wordt geclaimd.
Een vraag uit maart 2026 vraagt of het voorbeeld van de rapporterende entiteit in IFRS S1 bepaalt welke entiteiten verplicht zijn de ISSB-standaarden toe te passen.
In het antwoord van de IFRS Foundation wordt uitgelegd dat de ISSB-standaarden niet bepalen welke entiteiten verslag moeten doen. Wanneer een entiteit de Standaarden toepast, moet haar duurzaamheidsgerelateerde financiële informatieverschaffing betrekking hebben op dezelfde rapporterende entiteit als de gerelateerde financiële overzichten. Als die financiële overzichten betrekking hebben op een geconsolideerde groep, heeft de duurzaamheidsgerelateerde financiële informatieverschaffing betrekking op dezelfde groep.
Een andere inzending betreft de verklaring van naleving onder IFRS S1, met inbegrip van de formulering ervan en de vraag of IFRS S2 een afzonderlijke verklaring vereist. In het gepubliceerde antwoord staat dat de Standaarden geen specifieke formulering voor de verklaring van naleving voorschrijven. De verklaring heeft betrekking op naleving van alle toepasselijke vereisten van de IFRS Sustainability Disclosure Standards, in plaats van dat een afzonderlijke verklaring voor IFRS S2 vereist is.
Wat geldt als een klimaatgerelateerde doelstelling?
Tijdens de TIG-vergadering van juli 2026 werd een vraag behandeld over de betekenis van "doelstellingen" in IFRS S2.
In de indiening wordt gevraagd of de informatieverschaffingsvereisten alleen van toepassing zijn op doelstellingen voor broeikasgasemissies, alleen op maatregelen die expliciet als doelstellingen worden omschreven, of alleen op doelstellingen die door een bepaald bestuurs- of managementorgaan zijn goedgekeurd.
Volgens het standpunt van de medewerkers dat tijdens de TIG-vergadering van juli 2026 werd besproken, zijn klimaatgerelateerde doelstellingen niet beperkt tot doelstellingen voor broeikasgasemissies. Een toezegging, doelstelling of andere maatregel kan onder de vereisten voor doelstellingen vallen, ook wanneer een entiteit het woord "doelstelling" niet gebruikt. IFRS S2 maakt de classificatie als doelstelling evenmin afhankelijk van goedkeuring door een bepaald bestuurs- of managementorgaan.
De beoordeling vereist een professioneel oordeel op basis van de doelstelling en vereisten voor informatieverschaffing in IFRS S2, met inbegrip van de vraag of de maatregel verband houdt met een klimaatgerelateerd risico of een klimaatgerelateerde kans, informatie verschaft over prestaties en het mogelijk maakt de voortgang te monitoren of te meten. Vervolgens bepaalt materialiteit welke informatie over geïdentificeerde doelstellingen moet worden verstrekt.
Het TIG-materiaal gebruiken
Opstellers kunnen het register van ingediende vragen gebruiken om na te gaan of een soortgelijke vraag al aan de orde is gesteld en vervolgens de desbetreffende gepubliceerde reactie, agendapaper of het vergaderverslag te raadplegen.
De reacties weerspiegelen de Standaarden zoals die van toepassing waren op het moment dat elke vraag bij de TIG werd gemeld en weerspiegelen geen wijzigingen die zijn geïntroduceerd door de December 2025-wijzigingen inzake informatieverschaffing over broeikasgasemissies. Eerdere GHG-gerelateerde reacties moeten daarom worden getoetst aan de vereisten die van toepassing zijn op de relevante verslagperiode.
De wijzigingen zijn van toepassing op jaarlijkse verslagperioden die beginnen op of na 1 januari 2027, waarbij eerdere toepassing is toegestaan.