ISSB stelt vereisten voor natuurgerelateerde informatieverschaffing voor: wat zou er veranderen voor bedrijven?
Natuurgerelateerde risico's krijgen een steeds prominentere plaats in duurzaamheidsrapportage, wat vragen oproept over de manier waarop bedrijven hun blootstelling moeten beoordelen en daarover aan beleggers moeten rapporteren. De nieuwste voorstellen van de ISSB beogen meer duidelijkheid en consistentie in deze informatieverschaffing te brengen en tegelijkertijd voort te bouwen op bestaande rapportagevereisten.
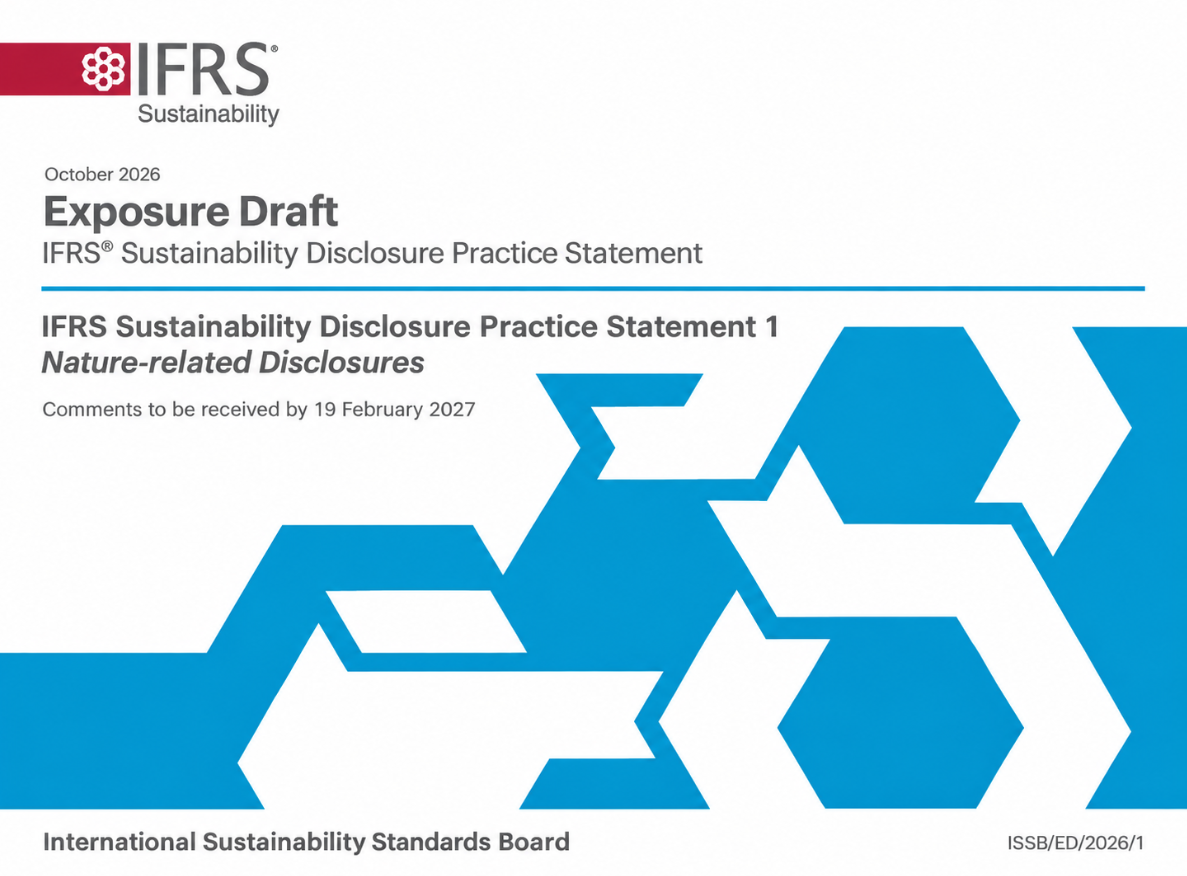
Op 22 oktober 2026 publiceerde de International Sustainability Standards Board (ISSB) een Exposure Draft met voorgestelde nieuwe vereisten voor bedrijven om informatie over natuurgerelateerde risico's en kansen bekend te maken. De consultatie staat open tot en met 19 februari 2027.
De voorstellen zijn uiteengezet in het ontwerp IFRS Praktijkverklaring inzake duurzaamheidsinformatie 1 Natuurgerelateerde informatieverschaffing. De ISSB heeft een afzonderlijk document voorgesteld dat bedrijven naast IFRS S1 en IFRS S2 zouden kunnen toepassen, zonder een nieuwe verplichte standaard in te voeren. De Board raadpleegt ook belanghebbenden over de vraag of dit de meest geschikte vorm voor de definitieve vereisten is.
Waarom heeft de ISSB voor een praktijkverklaring gekozen?
Natuurgerelateerde risico's vallen al onder IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information. De standaard vereist dat bedrijven materiële informatie bekendmaken over duurzaamheidsgerelateerde risico's en kansen waarvan redelijkerwijs kan worden verwacht dat deze hun kasstromen, toegang tot financiering of kapitaalkosten op korte, middellange of lange termijn kunnen beïnvloeden.
De voorgestelde Praktijkverklaring zou deze lacune aanpakken zonder de implementatie van IFRS S1 en IFRS S2, die in veel rechtsgebieden nog gaande is, te verstoren. IFRS S1 stelt echter geen gedetailleerde vereisten specifiek voor informatieverschaffing over natuurgerelateerde onderwerpen vast.
Hoewel de Praktijkverklaring is ontwikkeld via het due process voor standaardzetting van de IFRS Foundation, is zij geen IFRS Sustainability Disclosure Standard. Bedrijven zouden haar niet hoeven toe te passen om naleving van de ISSB Standards te kunnen verklaren.
Bedrijven zouden de Praktijkverklaring vrijwillig kunnen toepassen, terwijl rechtsgebieden zouden kunnen besluiten haar op te nemen in hun nationale verslaggevingskaders of de toepassing ervan verplicht te stellen. De vaststelling van de Praktijkverklaring zou geen voorwaarde zijn voor een rechtsgebied om te worden erkend als toepasser van de ISSB Standards.
Een bedrijf dat verklaart de Praktijkverklaring zelf na te leven, zou echter aan alle toepasselijke vereisten ervan moeten voldoen naast de vereisten van de IFRS Sustainability Disclosure Standards. De consultatie nodigt ook uit tot standpunten over alternatieve benaderingen, waaronder de uitvaardiging van een afzonderlijke Standard of de wijziging van bestaande vereisten.
Welke aanvullende natuurgerelateerde informatie zouden bedrijven verschaffen?
Het Exposure Draft volgt de vier kerngebieden voor informatieverschaffing die door IFRS S1 zijn vastgesteld: bestuur, strategie, risicobeheer en maatstaven en doelstellingen. Het bevat meer details over het identificeren en openbaar maken van risico's en kansen die voortvloeien uit de manier waarop bedrijven afhankelijk zijn van de natuur en daarop invloed uitoefenen.
Bedrijven kunnen afhankelijk zijn van de beschikbaarheid van water, de bodemkwaliteit, bestuiving en andere ecosysteemdiensten. Veranderingen in deze hulpbronnen, waaronder veranderingen die door bedrijfsactiviteiten worden veroorzaakt, kunnen gevolgen hebben voor de productie, de bedrijfskosten en de bedrijfscontinuïteit.
De geografische locatie is bijzonder relevant voor natuurgerelateerde risico's. Twee faciliteiten met een vergelijkbaar waterverbruik kunnen met verschillende risiconiveaus worden geconfronteerd, afhankelijk van de lokale beschikbaarheid van water.
Volgens de voorstellen zouden bedrijven bij het identificeren van risico's en het opstellen van informatieverschaffing rekening houden met de locatie van activa en activiteiten in hun gehele waardeketens, met inbegrip van de ecologische kenmerken van die locaties.
De aanwezigheid van een actief in een ecologisch kwetsbaar gebied zou informatie daarover niet automatisch materieel maken. De beoordeling zou ook afhangen van het belang ervan voor de onderneming en de mogelijke financiële gevolgen van het risico. Informatie over faciliteiten met een vergelijkbare blootstelling zou kunnen worden samengevoegd, terwijl voor een kritieke faciliteit met een specifieke blootstelling mogelijk afzonderlijke informatieverschaffing vereist zou zijn.
Het Exposure Draft behandelt ook de interacties met Inheemse volken, lokale gemeenschappen en getroffen belanghebbenden. Bij het identificeren van natuurgerelateerde risico's en kansen en het opstellen van relevante informatieverschaffingen over bestuur, strategie en risicobeheer zouden bedrijven deze interacties, waaronder de betrokkenheid van belanghebbenden, in aanmerking nemen.
Van risico-identificatie naar financiële blootstelling en bedrijfsveerkracht
De voorstellen introduceren specifieke informatieverschaffingen die beleggers moeten helpen inzicht te krijgen in de financiële blootstelling van bedrijven aan natuurgerelateerde risico's en kansen.
Bedrijven die de Praktijkverklaring toepassen, zouden materiële informatie verschaffen over de omvang en het percentage van activa of bedrijfsactiviteiten die kwetsbaar zijn voor natuurgerelateerde risico's, evenals over activa of bedrijfsactiviteiten die aansluiten bij natuurgerelateerde kansen. Deze maatstaven volgen een benadering die vergelijkbaar is met de categorieën van sectoroverschrijdende maatstaven onder IFRS S2 en zouden geen afzonderlijke rapportage voor fysieke en transitierisico's vereisen.
Scenarioanalyse is een ander belangrijk element. Bedrijven zouden natuurgerelateerde scenario's gebruiken om de veerkracht van hun strategie en bedrijfsmodel te beoordelen, waarbij zij hun aanpak, de belangrijkste veronderstellingen en de gevolgen voor hun activiteiten en vooruitzichten toelichten.
Het ISSB stelt evenredigheidsmechanismen voor die vergelijkbaar zijn met die onder IFRS S2. Kwalitatieve analyse kan passend zijn afhankelijk van de omstandigheden van een onderneming, terwijl ondernemingen met een hoge blootstelling aan natuurgerelateerde risico's en voldoende capaciteiten en middelen verplicht zouden zijn geavanceerdere kwantitatieve methoden te gebruiken.
Veerkracht zou op elke verslagdatum worden beoordeeld, hoewel scenarioanalyse zelf de cyclus van strategische planning van de onderneming zou kunnen volgen in plaats van jaarlijks te worden herhaald.
Het Exposure Draft gaat ook in op de reacties van ondernemingen op natuurgerelateerde risico's en kansen, waaronder strategische beslissingen, geplande acties en doelstellingen. Voor doelstellingen die zij hebben vastgesteld of waaraan zij wettelijk moeten voldoen, zouden ondernemingen locatie-specifieke informatie bekendmaken en toelichten of en hoe de doelstellingen door wet- of regelgeving zijn ingegeven. Het bekendmaken van strategische reacties zou niet afhankelijk zijn van het bestaan van een formeel natuurgerelateerd transitieplan.
De voorstellen vereisen ook dat ondernemingen relevante verbanden tussen natuurgerelateerde en klimaatgerelateerde risico's en kansen toelichten. Zo kunnen maatregelen om de uitstoot van broeikasgassen te verminderen lokale ecosystemen beïnvloeden, terwijl aantasting van ecosystemen de blootstelling aan fysieke klimaatgerelateerde risico's kan vergroten.
Hoe verhoudt het voorstel zich tot TNFD, SASB, GRI en ESRS?
De ISSB heeft in hoge mate gebruikgemaakt van het Taskforce on Nature-related Financial Disclosures (TNFD)-raamwerk, maar de voorgestelde Practice Statement is geen rechtstreekse overname van de aanbevelingen daarvan.
Een belangrijk onderscheid betreft materialiteit. Hoewel TNFD ruimte laat voor verschillende benaderingen, volgt de voorgestelde Practice Statement de op beleggers gerichte materialiteitsvereisten van IFRS S1. Informatie over afhankelijkheden en impacts op de natuur zou daarom worden beoordeeld in relatie tot risico's en kansen waarvan redelijkerwijs kan worden verwacht dat ze de financiële vooruitzichten van een onderneming beïnvloeden.
Ondernemingen zouden de LEAP-benadering van TNFD kunnen gebruiken om natuurgerelateerde risico's en kansen te identificeren en te beoordelen, maar de toepassing ervan zou niet verplicht zijn.
De voorstellen maken ook onderscheid tussen verschillende bronnen van openbaarmakingsindicatoren. Ondernemingen zouden verplicht zijn relevante SASB Standards-indicatoren te raadplegen en in aanmerking te nemen. Daarnaast zouden zij indicatoren van TNFD, Global Reporting Initiative (GRI) Standards en European Sustainability Reporting Standards (ESRS) kunnen overwegen, mits deze de doelstellingen van IFRS S1 ondersteunen en niet in strijd zijn met de vereisten van ISSB.
De ISSB heeft interoperabiliteit met GRI en ESRS overwogen om onnodige duplicatie te beperken voor ondernemingen die volgens meerdere raamwerken rapporteren. Desondanks zouden verschillen in materialiteitsbenaderingen en doelstellingen voor informatieverschaffing blijven bestaan.
Wat gebeurt er na de consultatie?
Het Exposure Draft stelt voor om vrijstelling te verlenen van het verstrekken van vergelijkende informatie voor de eerste jaarlijkse verslaggevingsperiode waarin een onderneming de Praktijkverklaring toepast.
Als de Praktijkverklaring in de voorgestelde vorm wordt afgerond, kunnen ondernemingen die IFRS S1 en IFRS S2 toepassen deze vanaf de datum van uitgifte gebruiken. De eerste toepassing zou aan het begin van een jaarlijkse verslaggevingsperiode plaatsvinden. De voorstellen wijzigen de bestaande vereisten van IFRS S1 of IFRS S2 niet.
De consultatie sluit op 19 februari 2027. De ISSB zal vervolgens de feedback van belanghebbenden in overweging nemen voordat wordt besloten of de Praktijkverklaring wordt afgerond of een andere benadering van vereisten voor informatieverschaffing over natuur wordt gevolgd.
Ondersteunend materiaal