EU-duurzaamheidsrapportage: herziene ESRS en geactualiseerde digitale hulpmiddelen
Nieuwe EU-rapportagevereisten en geactualiseerde EFRAG-tools brengen praktische veranderingen met zich mee voor duurzaamheidsinformatieverschaffing, gegevensverzameling en digitale rapportage.
Vorige week traden de herziene Europese standaarden voor duurzaamheidsrapportage (ESRS) in werking, waarbij vereenvoudigde informatieverschaffingsvereisten werden ingevoerd voor ondernemingen die binnen het toepassingsgebied van de Corporate Sustainability Reporting Directive (CSRD) vallen.
Tegelijkertijd heeft EFRAG zijn Digital Template, XBRL Taxonomy en converter voor de Voluntary Sustainability Reporting Standard (VS) geactualiseerd, waarmee ondernemingen buiten de verplichte CSRD-rapportage beschikken over instrumenten die aansluiten bij de definitieve standaard die door de Europese Commissie is vastgesteld.
Herziene ESRS: Wat geldt in 2026 en 2027?
De door de Commissie vastgestelde Gedelegeerde verordening (EU) 2026/1563 trad op 10 november 2026 in werking. De herziene ESRS is van toepassing op boekjaren die beginnen op of na 1 januari 2027, met de mogelijkheid om deze in 2026 vervroegd toe te passen.
De herziening vermindert het aantal verplichte datapunten met meer dan 60%. De wijzigingen omvatten een herziene aanpak voor dubbele materialiteitsbeoordelingen, aanvullende rapportageversoepelingen en meer flexibiliteit met betrekking tot informatie over de waardeketen.
De Omnibus-hervorming heeft ook de reikwijdte van de verplichte CSRD-rapportage beperkt. Volgens Directive (EU) 2026/470 ligt de algemene rapportagedrempel bij meer dan 1,000 werknemers en €450 miljoen aan jaarlijkse netto-omzet, met inachtneming van de toepasselijke bepalingen voor entiteiten en groepen.
Voor boekjaren die beginnen in 2026 mogen ondernemingen die binnen de reikwijdte van de bestaande ESRS vallen, de vorige standaarden gebruiken, de herziene standaarden vervroegd toepassen, of de vorige standaarden toepassen in combinatie met de specifieke ESRS 1 versoepelingen die zijn toegestaan op grond van artikel 2 van Regulation (EU) 2026/1563. De toegepaste versie moet in de duurzaamheidsverklaring worden vermeld.
Ondernemingen die rapporteren op basis van een kalenderjaar zullen over het algemeen hun eerste verplichte rapportages volgens de herziene standaarden publiceren in 2028.
Rapportageteams die 2026-verklaringen opstellen, moeten daarom hun gekozen aanpak bevestigen voordat zij de mapping van informatieverschaffingen, de gegevensverzameling en de materialiteitsbeoordelingen afronden.
Van VSME naar de nieuwe vrijwillige standaard
De Gedelegeerde Verordening van de Commissie (EU) 2026/1560 stelt de VS vast en vervangt de eerdere VSME-aanbeveling. De nieuwe standaard is op 24 september 2026 in werking getreden en kan vrijwillig worden toegepast door ondernemingen die niet onder verplichte CSRD-rapportage vallen. De verordening biedt ook de basis voor de waardeketenbeperking ter bescherming van ondernemingen met maximaal 1,000 werknemers.
De VS behoudt de basis- en uitgebreide modules, maar introduceert wijzigingen die gevolgen hebben voor de gegevensverzameling:
- Klimaat en milieu: de intensiteit van broeikasgasemissies en bepaalde informatieverschaffingen over landgebruik zijn verwijderd. De rapportage over water omvat nu het waterverbruik in gebieden met waterstress, in plaats van de eerdere maatstaf voor wateronttrekking in gebieden met hoge waterstress. Ook de informatieverschaffing over afval is herzien.
- Werknemersbestand: personeelsverloop is verplaatst van de basismodule naar de uitgebreide module. Informatie over opleiding uitgesplitst naar gender is niet langer vereist, terwijl de berekeningen met betrekking tot arbeidsongevallen en dodelijke ongevallen zijn aangepast.
- Kleinere ondernemingen: Verschillende informatieverschaffingen, waaronder energieverbruik, BKG-emissies, water en afval, zijn vrijwillig voor ondernemingen met 10 werknemers of minder.
Ondernemingen die eerder VSME-vragenlijsten gebruikten, moeten hun sjablonen voor gegevensverzameling herzien in plaats van bestaande indicatoren over te nemen zonder de herziene vereisten te controleren.
Het plafond voor de waardeketen: wat kunnen grotere ondernemingen verzoeken?
De VS ondersteunt ook het plafond voor de waardeketen dat in het kader van de Omnibus-hervorming is ingevoerd.
Vanaf boekjaren die beginnen op of na 1 januari 2027 kunnen ondernemingen met in het voorafgaande boekjaar niet meer dan 1,000 werknemers profiteren van beperkingen op verzoeken om duurzaamheidsinformatie in het kader van verplichte CSRD-rapportage.
Het plafond is uitsluitend van toepassing op de gegevenspunten die specifiek zijn geïdentificeerd in bijlage II van Verordening (EU) 2026/1560. Het heeft geen betrekking op alle openbaarmakingen in de volledige VS.
Bijlage II specificeert verschillende sets gegevenspunten voor ondernemingen met 10 werknemers of minder en voor ondernemingen met meer dan 10 werknemers. Rapportageplichtige ondernemingen moeten uitsluitend de informatie opvragen die relevant is voor hun duurzaamheidsverklaringen en vermijden automatisch elk gegevenspunt op te vragen dat door het plafond wordt toegestaan.
Ondernemingen waarop het plafond van toepassing is, hebben het recht verzoeken om informatie die de toegestane gegevenspunten overschrijden, af te wijzen. Rapportageplichtige ondernemingen mogen zich baseren op eigen verklaringen van leveranciers over hun beschermde status, tenzij zij weten of redelijkerwijs kunnen weten dat deze verklaringen kennelijk onjuist zijn.
Het plafond is van toepassing op informatieverzoeken in het kader van verplichte CSRD-rapportage. Het doet geen afbreuk aan informatievereisten die voortvloeien uit andere EU- of nationale wetgeving. Financiële instellingen worden niettemin aangemoedigd om aanvullende verzoeken om duurzaamheidsinformatie waar mogelijk te beperken.
EFRAG's geactualiseerde digitale rapportagetools: wat is uitgebracht en hoe u ze gebruikt
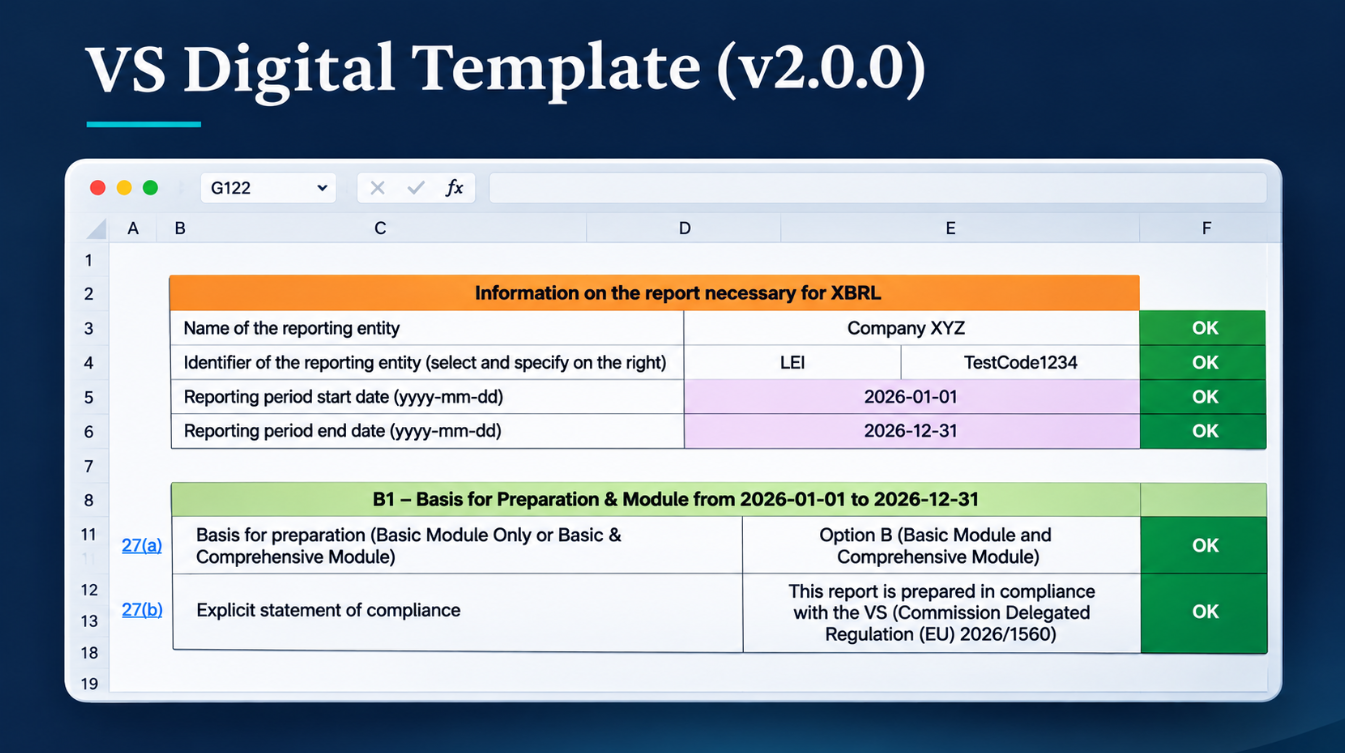
Op 4 november 2026 publiceerde EFRAG geactualiseerde hulpmiddelen om bedrijven te helpen vrijwillige duurzaamheidsrapportages op te stellen volgens de nieuwe Voluntary Standard (VS). De release van november omvat versie 2.0.0 van de Excel-based VS Digital Template en XBRL Taxonomy, samen met een geactualiseerde Digital Template to XBRL Converter.
Deze hulpmiddelen zijn bijgewerkt om de definitieve VS weer te geven die door de European Commission is vastgesteld. Ze zijn bedoeld voor vrijwillige rapportage en niet voor verplichte rapportage volgens de volledige ESRS.
Voor bedrijven is het rapportageproces relatief eenvoudig:
- Vul het Excel-sjabloon in. Bedrijven voeren hun duurzaamheidsinformatie in, waaronder energiegebruik, broeikasgasemissies, gegevens over het personeelsbestand en informatie over governance. Zij kiezen voor Optie A (Basic Module) of Optie B (Basic and Comprehensive Modules). Het sjabloon bevat automatische berekeningen en controles op ontbrekende of inconsistente informatie.
- Zet het voltooide bestand om in een digitaal rapport. Nadat het Excel-sjabloon is gecontroleerd, kunnen bedrijven het uploaden naar de gratis online converter van EFRAG. De converter maakt een Inline XBRL-rapport dat mensen kunnen lezen en dat softwaresystemen automatisch kunnen verwerken.
- Gebruik het rapport om duurzaamheidsinformatie te delen. Het resulterende rapport biedt een gestandaardiseerd formaat voor het uitwisselen van ESG-gegevens met banken, klanten en andere zakelijke partners. Bedrijven kunnen ook een machinaal leesbare dataset downloaden voor gebruik in andere systemen.
De XBRL-taxonomie werkt op de achtergrond. Deze definieert hoe elk gerapporteerd datapunt digitaal wordt geïdentificeerd, zodat verschillende systemen dezelfde informatie kunnen herkennen. Bedrijven die het Excel-sjabloon van EFRAG gebruiken, hoeven niet rechtstreeks met de taxonomie te werken.
De update van november maakt het rapportageproces ook flexibeler. Bedrijven kunnen nu:
- Vergelijkende cijfers opnemen door een sjabloon of compatibel rapport uit een eerdere rapportageperiode te uploaden.
- Gebruik Word-bestanden (DOCX) voor langere toelichtingen, inclusief opgemaakte tekst, tabellen en afbeeldingen.
- Combineer ondersteunende PDF-documenten met het digitale rapport, inclusief informatie die door middel van verwijzing is opgenomen.
- Voeg inleidende tekst, voetnoten en geselecteerde visuele elementen aan het rapport toe.
De tools zijn gratis en beschikbaar in 11 talen. EFRAG biedt ook een migratietool voor het overbrengen van informatie uit oudere VSME-sjablonen naar de nieuwe VS-versie. Omdat sommige openbaarmakingsvereisten zijn gewijzigd, moeten bedrijven de overgebrachte informatie controleren voordat ze deze in hun rapporten gebruiken.
Wat opstellers moeten controleren voordat zij de tools gebruiken
De Digital Template van EFRAG bevat geen calculator voor broeikasgasemissies. Bedrijven moeten de emissies afzonderlijk berekenen, terwijl de standaardparameters van de brandstofomrekenaar moeten worden gecontroleerd aan de hand van lokale omstandigheden en de daadwerkelijk gebruikte brandstoffen.
Vóór de XBRL-conversie moeten opstellers de validatieresultaten van de werkmap controleren. De status COMPLETE geeft aan dat aan de ingebouwde controles is voldaan, maar bevestigt niet de nauwkeurigheid van de gerapporteerde gegevens.
De Excel-werkmap bevat ook benoemde bereiken die zijn gekoppeld aan de XBRL Taxonomy en formules die voor validatie worden gebruikt. Het wijzigen van deze elementen kan een succesvolle conversie verhinderen.
Voor groepen die zowel geconsolideerde als individuele entiteitsrapportages opstellen, zijn afzonderlijke sjablonen vereist. De tool kan niet beide rapportage-uitkomsten vanuit één werkmap genereren.
EFRAG is van plan de Digital Template, taxonomie en converter ten minste tot juni 2027 te onderhouden.
Ondersteunende materialen
Toelichtende nota bij de VS Digital Template en XBRL Taxonomy (PDF)
VS Digital Template versie 2.0.0 (XLSX)
Voorbeeldmodel van de vooraf ingevulde VS Digital Template versie 2.0.0 (XLSX)