EU-verordening inzake ESG-ratings: Wat verandert er voor aanbieders van ESG-ratings in 2026
ESG-ratings kunnen mede bepalen hoe ondernemingen door beleggers en andere marktdeelnemers worden beoordeeld, maar de methodologieën die eraan ten grondslag liggen, kunnen aanzienlijk verschillen. Het nieuwe EU-regime is bedoeld om deze methodologieën, gegevensbronnen en potentiële belangenconflicten transparanter te maken.
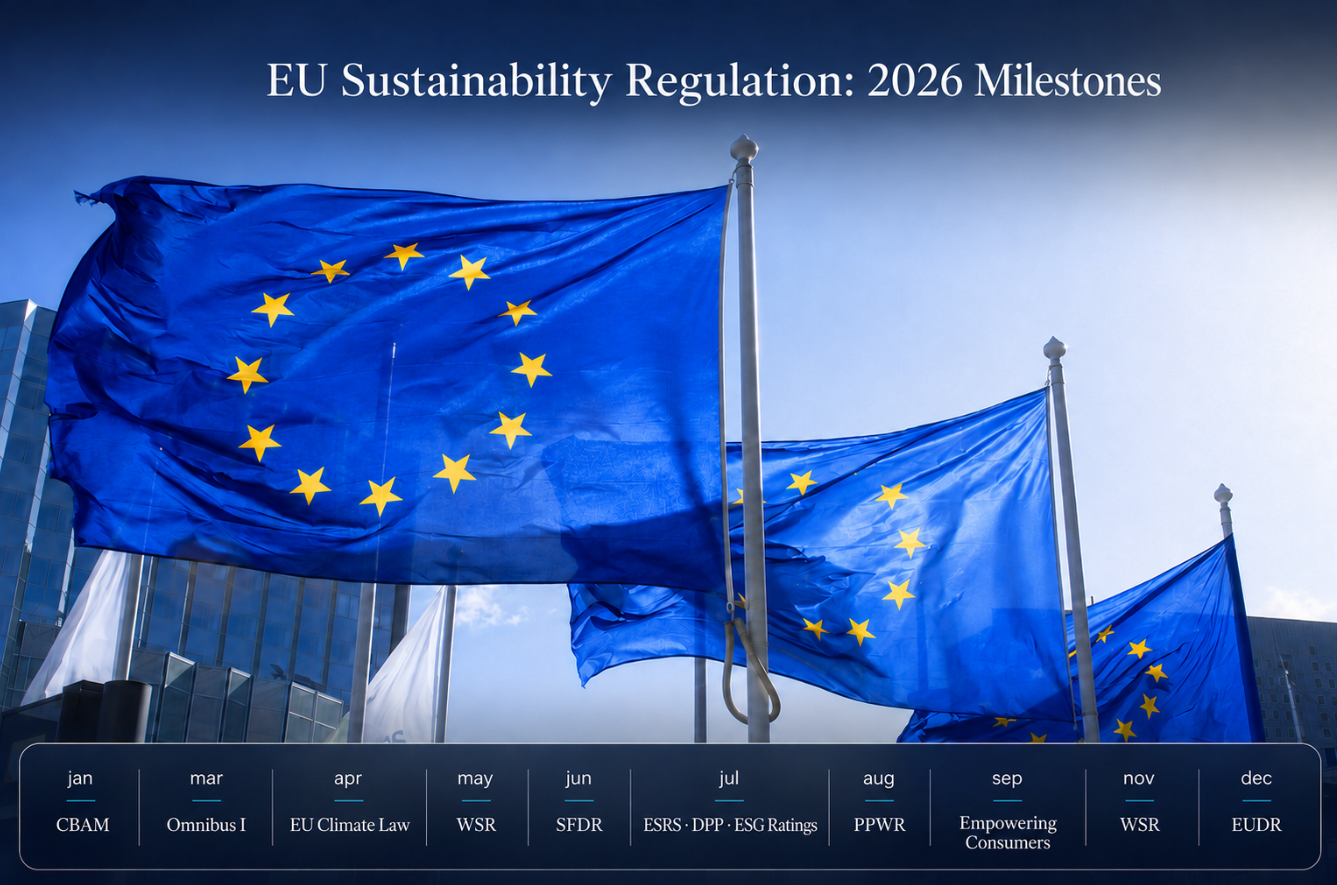
Sinds 2 juli 2026 vallen ESG-ratingaanbieders binnen het toepassingsgebied van het EU-regime onder Verordening (EU) 2024/3005. De in juli en september gepubliceerde technische regels geven nu meer inzicht in de praktische toepassing van de Verordening.
Voor ondernemingen die duurzaamheidsrapportages opstellen, is het effect indirect. De regels introduceren geen nieuwe rapportageverplichting, maar veranderen wel de manier waarop ESG-ratings worden opgesteld, toegelicht en gecontroleerd.
Wat de Verordening verandert
ESG-ratings kunnen verschillen in:
- reikwijdte, waaronder de vraag of ze afzonderlijke E-, S- of G-factoren, een geaggregeerde ESG-rating of specifieke onderwerpen omvatten;
- gegevensbronnen en gegevensprocessen;
- methodologieën, ondersteunende modellen en belangrijkste aannames;
- sectorclassificaties;
- ratingcategorieën en de grondslag die voor vergelijking wordt gebruikt.
Deze elementen vallen onder de informatieverschaffingsvereisten van artikel 23 en bijlage III van Verordening (EU) 2024/3005, met nadere bijzonderheden in Gedelegeerde Verordening (EU) 2026/871 van de Commissie.
Verordening (EU) 2024/3005 schrijft geen enkele EU-methodologie of ESG-score voor. Als algemene regel geldt dat aanbieders, wanneer ratings betrekking hebben op E-, S- en G-factoren, deze factoren afzonderlijk moeten beoordelen. Aanbieders mogen een geaggregeerde ESG-rating aanbieden, maar moeten het gewicht dat aan de categorieën E, S en G is toegekend, bekendmaken en de methode voor de weging toelichten.
De Verordening brengt aanbieders van ESG-ratings bovendien onder toezicht van de European Securities and Markets Authority (ESMA) en stelt vereisten vast op het gebied van transparantie, governance en onafhankelijkheid.
Meer informatie over ESG-ratings
Gedelegeerde Verordening (EU) 2026/871 van de Commissie, gepubliceerd op 28 juli, specificeert de informatie die aanbieders over ESG-ratingproducten en -methodologieën bekend moeten maken.
De regels maken onderscheid tussen informatie die openbaar wordt gemaakt en meer gedetailleerde informatie die wordt verstrekt aan gebruikers van ESG-ratings, beoordeelde objecten en emittenten van beoordeelde objecten.
Aanbieders moeten toelichten of een rating risico’s, impacts of beide beoordeelt. Als zij dubbele materialiteit toepassen, moeten zij beschrijven hoe materialiteit van risico’s en impacts in aanmerking wordt genomen. Zij moeten ook toelichten waarop hun E-, S- en G-factoren betrekking hebben en, waar relevant, of de methodologie rekening houdt met het Akkoord van Parijs of andere internationale overeenkomsten.
Openbare informatie over de methodologie omvat ondersteunende modellen en belangrijke aannames, ratingcategorieën, maatregelen voor de datakwaliteit en de vergelijkingsbasis wanneer ratings relatief zijn. Aanbieders moeten ook de datum van de meest recente actualisering van de methodologie bekendmaken en wijzigingen ten opzichte van de vorige versie beschrijven.
De regels vereisen ook dat aanbieders databeperkingen en het gebruik van aannames, proxy’s of schattingen toelichten. Meer gedetailleerde informatieverschaffing heeft betrekking op methoden voor het verzamelen van niet-openbare gegevens en mogelijke tekortkomingen van vooraf vastgestelde statistische of algoritmische systemen of modellen.
Transparantie strekt zich ook uit tot meer dan alleen de methodologie. Aanbieders moeten informatie bekendmaken over eigendomsrelaties, hun betalings- en bedrijfsmodel en de criteria voor het vaststellen van vergoedingen. Zij moeten ook de gebieden van hun activiteiten of organisatie identificeren waar de voornaamste risico’s op belangenconflicten kunnen ontstaan.
Deze informatieverschaffing kan gebruikers helpen begrijpen waarom ratings voor dezelfde onderneming van elkaar kunnen verschillen.
Belangenconflicten
Verordening (EU) 2024/3005 verbiedt een aanbieder van ESG-ratings om ook adviesdiensten, kredietratings, wettelijke controles van financiële overzichten of assurance-opdrachten inzake duurzaamheidsrapportage te verrichten.
Beleggingsdiensten en -activiteiten van kredietinstellingen, verzekeraars of herverzekeraars mogen alleen onder specifieke voorwaarden en waarborgen naast ESG-ratingactiviteiten bestaan. Het aanbieden van benchmarks is mogelijk via een afzonderlijke afwijking, onder voorbehoud van autorisatie door ESMA.
De Commissie-gedelegeerde Verordening (EU) 2026/872 specificeert de waarborgen voor toegestane combinaties. Deze omvatten organisatorische scheiding, vastgelegde rapportagelijnen en controles op de toegang tot vertrouwelijke informatie. Werknemers die rechtstreeks betrokken zijn bij de beoordeling van een beoordeeld item mogen geen activiteiten verrichten die onder de scheidingsvereisten vallen.
Autorisatie en erkenning
De door de Commissie vastgestelde Gedelegeerde Verordening (EU) 2026/1119, gepubliceerd op 1 september, bepaalt welke informatie informatieverschaffers aan ESMA moeten verstrekken bij het aanvragen van een vergunning of erkenning.
Aanvragen moeten de eigendoms- en governancestructuur van de aanbieder, de activiteiten en methodologie inzake ESG-ratings, evenals eventuele uitbesteding en andere bedrijfsactiviteiten beschrijven. Aanbieders moeten ook aangeven of zij verwachten gebruik te maken van duurzaamheidsinformatie die openbaar is gemaakt uit hoofde van de Sustainable Finance Disclosure Regulation (SFDR) en Richtlijn 2013/34/EU, de Boekhoudrichtlijn.
Erkenning is een van de beschikbare routes voor aanbieders die buiten de EU zijn gevestigd. Deze route is, onder voorbehoud van de voorwaarden in artikel 12, beschikbaar voor aanbieders of groepen met een omzet onder de hieronder gespecificeerde drempelwaarden. Andere routes voor derde landen in het kader van de Verordening zijn gelijkwaardigheid en goedkeuring.
De transitie is al gaande. Aanbieders die in de EU actief waren toen de Verordening in werking trad, moesten ESMA uiterlijk op 2 augustus 2026 ervan in kennis stellen als zij hun activiteiten wilden voortzetten en een vergunning of erkenning wilden aanvragen. In het algemeen hebben zij tot 2 november 2026 de tijd om die aanvraag in te dienen. Kleine aanbieders van ESG-ratings die onder de afzonderlijke overgangsregeling vallen, hebben tot 2 november 2026 de tijd om ESMA hiervan in kennis te stellen.
Twee verdere gedelegeerde verordeningen die in juli zijn gepubliceerd, hebben betrekking op de handhavingsprocedures van ESMA (Commission Delegated Regulation (EU) 2026/904) en op de vergoedingen die ESMA aan aanbieders van ESG-ratings in rekening brengt (Commission Delegated Regulation (EU) 2026/910).
ESG-ratings en duurzaamheidsrapportage
De nieuwe regels creëren geen aanvullende verplichting inzake duurzaamheidsrapportage voor een onderneming louter omdat deze een ESG-rating ontvangt.
Openbaarmakingen over de duurzaamheid van een onderneming en andere ESG-gegevens kunnen als input worden gebruikt voor een externe beoordeling. De uiteindelijke rating blijft echter afhankelijk van de methodologie en aannames van de aanbieder, de vergelijkingsgrondslag en andere gebruikte informatie.
Een ESG-rating mag daarom niet worden opgevat als een directe maatstaf voor naleving van ESRS, de EU-taxonomie of een ander kader voor duurzaamheidsrapportage. Overweging 37 van Verordening (EU) 2024/3005 verduidelijkt tevens dat ESG-ratings niet mogen worden beschouwd als ESG-labels die zekerheid verschaffen over naleving van of afstemming op de EU-taxonomie of andere standaarden.